
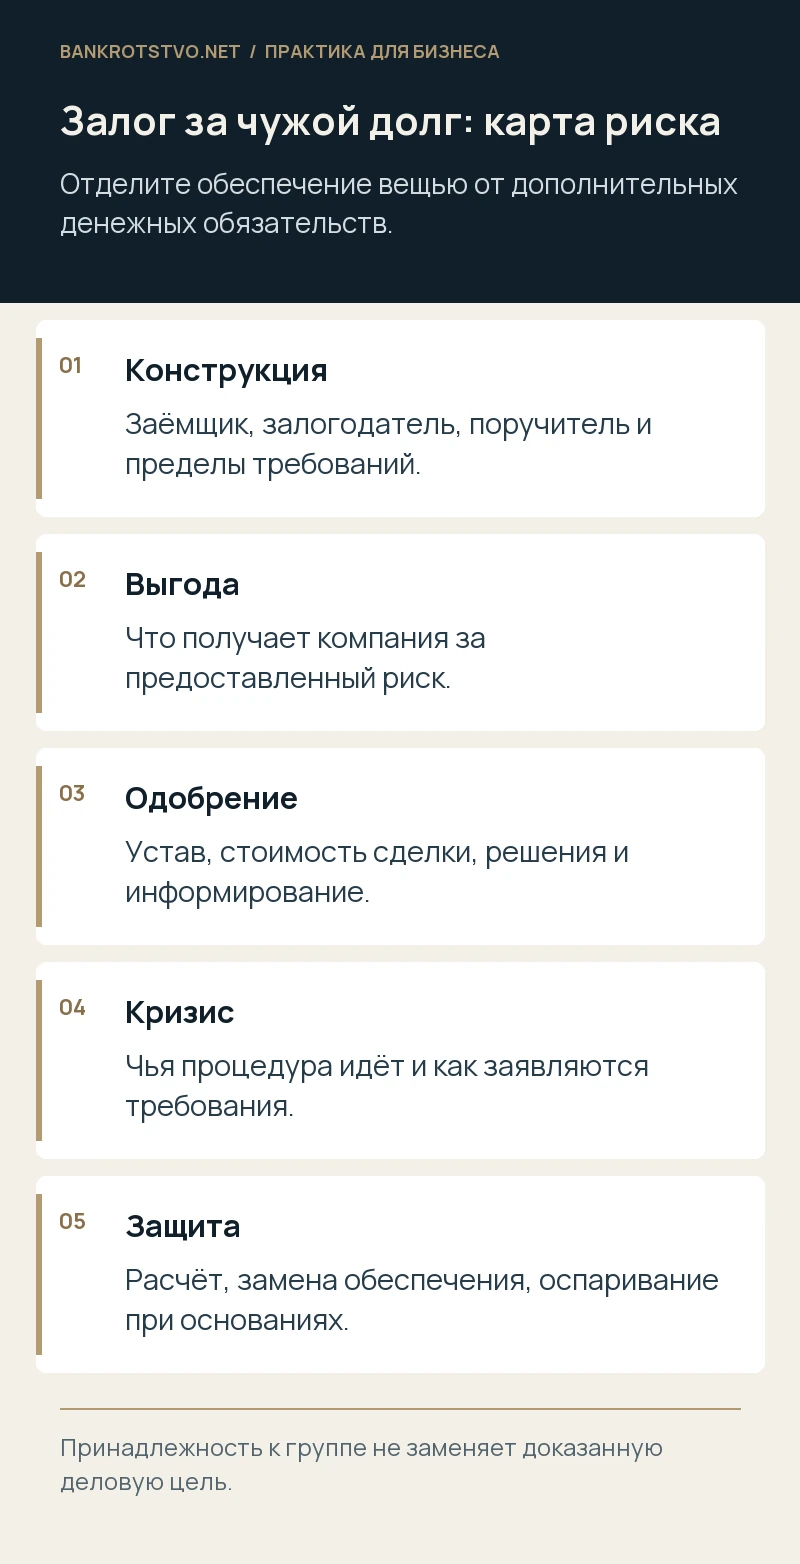
Компания передала банку залог, обеспечив кредит другой организации группы. Деньги получила соседняя компания, а под угрозой продажи оказалось собственное производственное помещение. Прежде чем обсуждать банкротство или оспаривание, нужно разобраться в конструкции: кто заёмщик, кто залогодатель и какие дополнительные обязательства подписаны вместе с договором залога.
Разграничьте залог и личное денежное обязательство
Предоставление имущества за чужой долг само по себе не всегда означает обязанность залогодателя уплатить банку весь кредит из любого своего имущества. Важны условия обеспечения и наличие отдельного поручительства или другого обязательства. В пакете документов часто подписаны несколько договоров, и анализ только ипотеки не показывает полный объём риска компании.
Соберите кредитное соглашение, договор залога, дополнительные соглашения, поручительства и документы о регистрации. Проверьте предел обеспеченного требования, проценты, санкции, срок и изменения кредита. Также установите, какие действия основного заёмщика могут повлечь обращение взыскания. Формулировка «обеспечиваем в пределах стоимости» нуждается в проверке по всему тексту документов.
Определите деловую цель обеспечения
Группа компаний может иметь общий экономический интерес: финансирование проекта, закупку сырья или сохранение поставщика. Но это нужно подтверждать. Почему именно эта компания предоставила залог, что она получила или рассчитывала получить и насколько риск соответствовал ожидаемой выгоде? Общая ссылка на принадлежность к группе не объясняет любую передачу критически важного актива.
Полезны инвестиционный план, договоры между компаниями, расчёт выгоды, сведения о компенсации за обеспечение и документы о финансировании проекта. Условный пример: залог помог получить средства на оборудование, которое затем использовали совместно по реальным договорам. Это отличается от ситуации, где весь ресурс получил собственник, а залогодатель остался с расходами и риском потери единственного помещения.
Проверьте корпоративное оформление
Залог может требовать одобрения по правилам о крупных сделках или заинтересованности с учётом организационно-правовой формы и устава. Значение имеют стоимость, обычная деятельность, состав участников и специальные исключения. Необходимо установить, кто принимал решение и какую информацию о рисках получил. Подпись директора не всегда подтверждает соблюдение всей корпоративной процедуры.
Отсутствие одобрения, в свою очередь, не означает автоматической недействительности обеспечения в любом споре. Нужно проверить применимое основание, полномочия заявителя, осведомлённость другой стороны и сроки. Корпоративное оспаривание и банкротные основания имеют разную логику. Их следует анализировать отдельно, даже если они относятся к одному договору.
Оцените последствия кризиса основного заёмщика
Когда заёмщик перестаёт платить, запросите у банка расчёт и основания обращения взыскания. Проверьте уведомления, наступление срока и исполнение другими обязанными лицами. Банкротство заёмщика не устраняет автоматически права к третьему залогодателю. Но фактические поступления по кредиту должны учитываться, чтобы один долг не был погашен повторно.
Если компания погасила обеспеченное обязательство или лишилась имущества вследствие взыскания, возникает вопрос о переходе соответствующих прав к основному должнику. Для его банкротства важны оформление и своевременное заявление требования. Возможные особенности очередности при внутригрупповом финансировании также нельзя игнорировать: получение обратного права ещё не гарантирует возврат стоимости.
Если банкротится сам залогодатель
Требование банка и порядок реализации предмета обеспечения рассматриваются с учётом специальных правил банкротства. Необходимо проверить залоговый статус, размер обеспеченной части и права по утверждению условий продажи. Одновременно может возникнуть спор о действительности обеспечения, особенно если оно предоставлено в кризисный период без соразмерной выгоды для залогодателя.
Для оспаривания исследуют предусмотренные законом периоды, финансовое положение, вред и осведомлённость участников. Нельзя объявлять любой залог за связанную компанию безвозмездным и недействительным только из-за отсутствия прямой комиссии. Но и деловая цель не должна быть придуманной после предъявления иска: важны реальные отношения и информация на дату решения.
Проверьте риск до утраты рабочего актива
Если предмет залога необходим для производства, оцените возможность замены обеспечения, согласованного погашения или иной договорённости с кредитором. Переговорная позиция зависит от стоимости имущества, альтернатив и соблюдения обязательств. Не следует передавать заложенный актив другой компании ради сокрытия: это может создать новые основания для споров и ответственности.
По действующему обеспечению можно проверить объём риска и варианты защиты компании. Начальный комплект — кредит, залог, корпоративные решения и сведения о фактическом финансировании. Анализ помогает увидеть, где ограничен риск предметом обеспечения, где существует дополнительная денежная обязанность и какие действия ещё возможны до продажи актива.
Нормы и судебные разъяснения
- ГК РФ: залог и переход прав при исполнении
- Закон о банкротстве: статьи 61.2,61.3,138
- Закон об ООО: крупные сделки и заинтересованность
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.