
У двух участников ООО одинаковые доли, но один развивает продажи и ведёт ключевые переговоры, а второй преимущественно финансирует бизнес. Они договорились распределить годовую прибыль в соотношении семьдесят на тридцать. Бухгалтер просит документальное основание, директор предлагает подписать обычный протокол, а участники уверены: раз оба согласны, никаких дополнительных вопросов быть не должно. Именно здесь корпоративная договорённость часто расходится с требованиями к её оформлению и налоговыми последствиями.
Закон допускает иной порядок распределения прибыли ООО, однако его необходимо правильно закрепить. Кроме того, допустимая корпоративная выплата не всегда целиком признаётся дивидендом для целей налогообложения. Разберём, как проверить устав, расчёт, ограничения и статус получателей, чтобы согласованная экономическая модель не превратилась в корпоративный конфликт или налоговое доначисление.
Сначала определите, за что участник получает больше
Причины неравного распределения могут быть разными: договорённость инвесторов о доходности, участие в отдельных проектах, особенности финансирования или желание компенсировать работу одного из собственников. Для выбора документов важно различать доход от участия в обществе и вознаграждение за конкретную трудовую либо договорную деятельность. Само владение долей не превращает любую выплату участнику в распределение прибыли.
Если деньги фактически выплачиваются за исполнение обязанностей директора, продажу имущества или предоставление займа, необходимо проверить соответствующее самостоятельное обязательство. Нельзя произвольно назвать зарплату, цену услуг или проценты «дивидендами», чтобы использовать удобный порядок налогообложения. Обратная ситуация тоже возможна: участники действительно распределяют чистую прибыль, и наличие у одного из них управленческой роли не отменяет корпоративную природу этого решения.
Запишите деловую договорённость обычными словами до подготовки протокола. Какую прибыль хотят распределить, за какой период, почему выбрано такое соотношение, будет ли правило действовать постоянно? Ответы позволят проверить юридическую конструкцию и заранее заметить расхождение между ожиданиями собственников. Особенно полезно это сделать, когда договорённость существовала устно несколько лет, а документы впервые оформляются перед крупной выплатой.
Что должно быть предусмотрено уставом
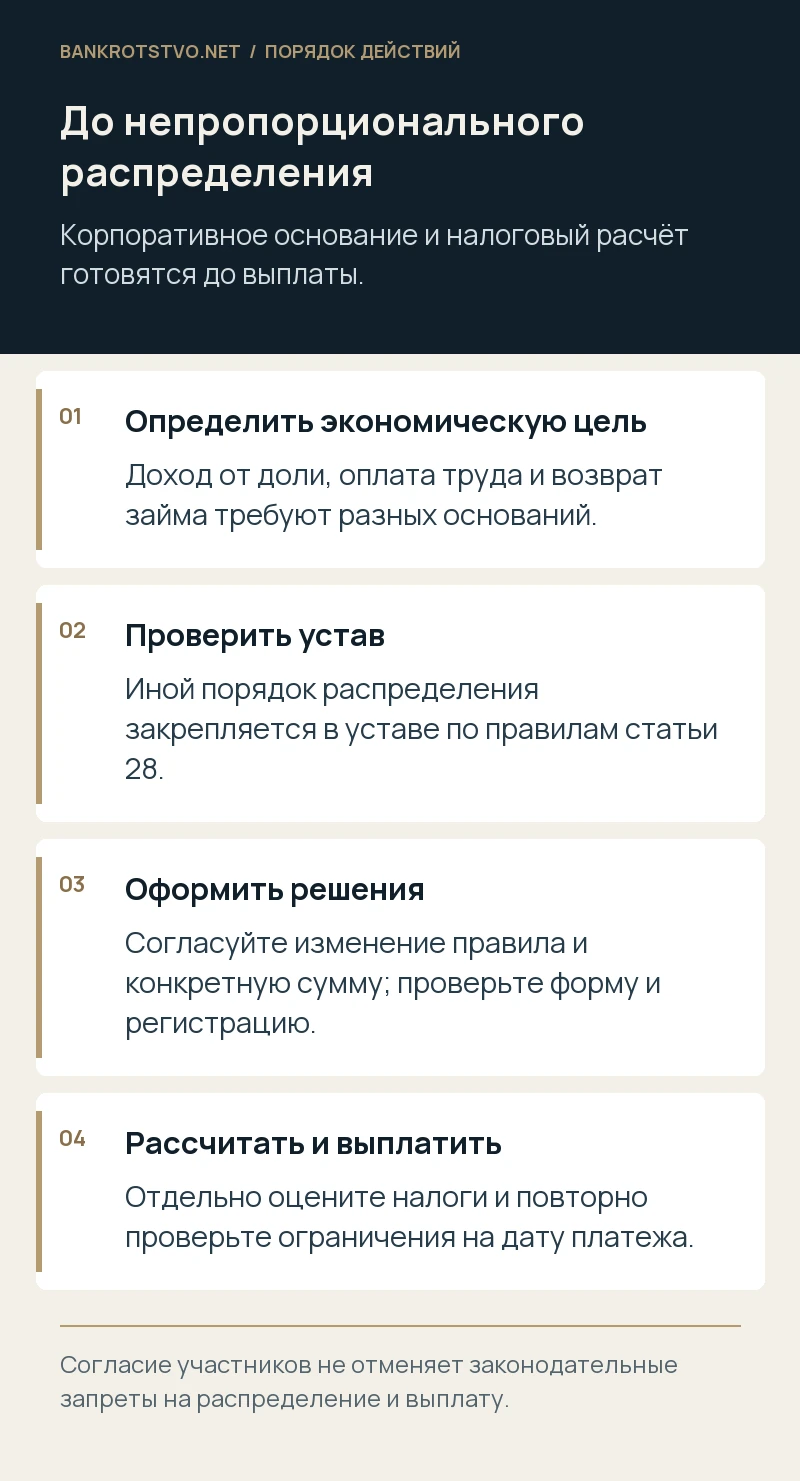
По общему правилу статьи 28 Закона об ООО распределяемая часть прибыли делится пропорционально долям. Иной порядок можно закрепить в уставе при учреждении общества либо внести в устав впоследствии решением всех участников, принятым единогласно. Изменение и исключение такого положения также требуют единогласия. Поэтому согласие большинства, пусть даже владеющего почти всем капиталом, не следует автоматически считать достаточным для изменения специального правила.
Проверьте действующую редакцию устава и документы о регистрации изменений. Если там сохранено обычное пропорциональное распределение, один протокол с произвольным соотношением не стоит считать надёжной заменой предусмотренного законом уставного механизма. Корпоративный договор, переписка и личное согласие партнёров могут иметь собственное значение, но их содержание нужно согласовать с требованиями к уставу, а не использовать для обхода этих требований.
Формулировка должна позволять определить результат. Например, правило может задавать конкретные пропорции или понятный порядок их расчёта. Если используются показатели проектов, необходимо определить источник данных и момент их фиксации. Чем больше усмотрения оставлено одной стороне, тем важнее проверить защиту остальных участников и способ разрешения разногласий. Устав должен объяснять, как рассчитывается выплата, а не только декларировать возможность договориться позже.
Почему изменение устава и распределение прибыли — разные решения
Поправка к уставу устанавливает правило, но сама по себе ещё не определяет, сколько денег общество направляет участникам за конкретный период. Решение о распределении устанавливает соответствующую часть чистой прибыли, получателей и порядок выплаты в пределах действующего регулирования. Эти действия нужно выстроить последовательно, с учётом формы принятия и подтверждения решений и необходимых регистрационных действий.
До подготовки собрания проверьте полномочия представителей, состав участников и актуальные размеры долей. Если доля переходила другому лицу, нельзя механически использовать прошлогодний список. Нужно определить, кто обладает правами на соответствующую дату и какие самостоятельные договорённости существуют между продавцом и покупателем доли. Сведения из старой бухгалтерской карточки не заменяют проверку корпоративных документов.
Не оформляйте задним числом уставную поправку только ради уже совершённого платежа. Это не устраняет риск и создаёт новую проблему с достоверностью документов. Если деньги перечислены, сначала восстанавливают реальные обстоятельства, затем оценивают правовую квалификацию платежа и возможные действия. Новое решение принимается реальной датой; его влияние на прежнюю выплату требует отдельного анализа и не возникает автоматически от слова «подтвердить».
Чистая прибыль и деньги на счёте отвечают на разные вопросы
Наличие денег в банке ещё не означает, что всю сумму можно распределить. На счёте могут находиться авансы покупателей, кредитные средства и деньги для ближайших обязательных платежей. Чистая прибыль определяется по соответствующим данным бухгалтерского учёта и отчётности. Для решения собственников необходимо понять, какая сумма действительно доступна для распределения и не была ли она уже распределена ранее.
Составьте сверку: прибыль выбранного периода, нераспределённый остаток прошлых лет, ранее принятые решения, фактические выплаты и текущие ограничения. Если распределяется прибыль прошлых лет, документы должны позволять проследить её сохранённый остаток. Прибыль за квартал и прогноз финансового результата на конец года также не тождественны. Участникам важно понимать, на каких данных основана сумма и какие события способны изменить финансовую картину.
Отдельно оцените платёжный календарь. Компания может показывать прибыль, но испытывать недостаток ликвидности из-за неоплаченной дебиторской задолженности. При этом дебиторская задолженность иногда оказывается сомнительной, а расходы ещё не полностью отражены. Финансовая проверка нужна не для формального приложения к протоколу: она помогает определить, сможет ли общество исполнить решение без нарушения обязательств перед работниками, бюджетом и контрагентами.
Ограничения проверяют перед решением и перед выплатой
Статья 29 Закона об ООО запрещает распределение прибыли при определённых обстоятельствах. В числе условий проверяют оплату уставного капитала, предусмотренную законом обязанность выплатить действительную стоимость доли, соотношение чистых активов с уставным капиталом и резервным фондом, признаки несостоятельности и последствия самого распределения. Единогласие собственников не отменяет эти ограничения: они защищают в том числе интересы кредиторов общества.
Отдельная проверка проводится непосредственно перед выплатой. Финансовое положение могло ухудшиться после принятия решения: покупатель не заплатил, банк потребовал исполнения, возникли существенные обязательства. Если закон запрещает выплату в сложившихся обстоятельствах, директору нельзя ориентироваться только на ранее подписанный протокол. Нужно документально установить препятствие и его значение, а после прекращения соответствующих обстоятельств учитывать предусмотренную законом обязанность выплатить распределённую прибыль.
Нельзя использовать непропорциональное распределение как способ вывести деньги предпочтительному участнику перед расчётами с кредиторами. При последующем банкротстве обстоятельства выплаты, осведомлённость получателя и вред кредиторам могут стать предметом отдельного спора. Правильное оформление устава не исключает такой проверки. Поэтому анализ корпоративного основания и финансового состояния должен проводиться совместно, особенно если у компании уже появились просрочки и исполнительные производства.
Формула распределения должна проверяться обычным расчётом
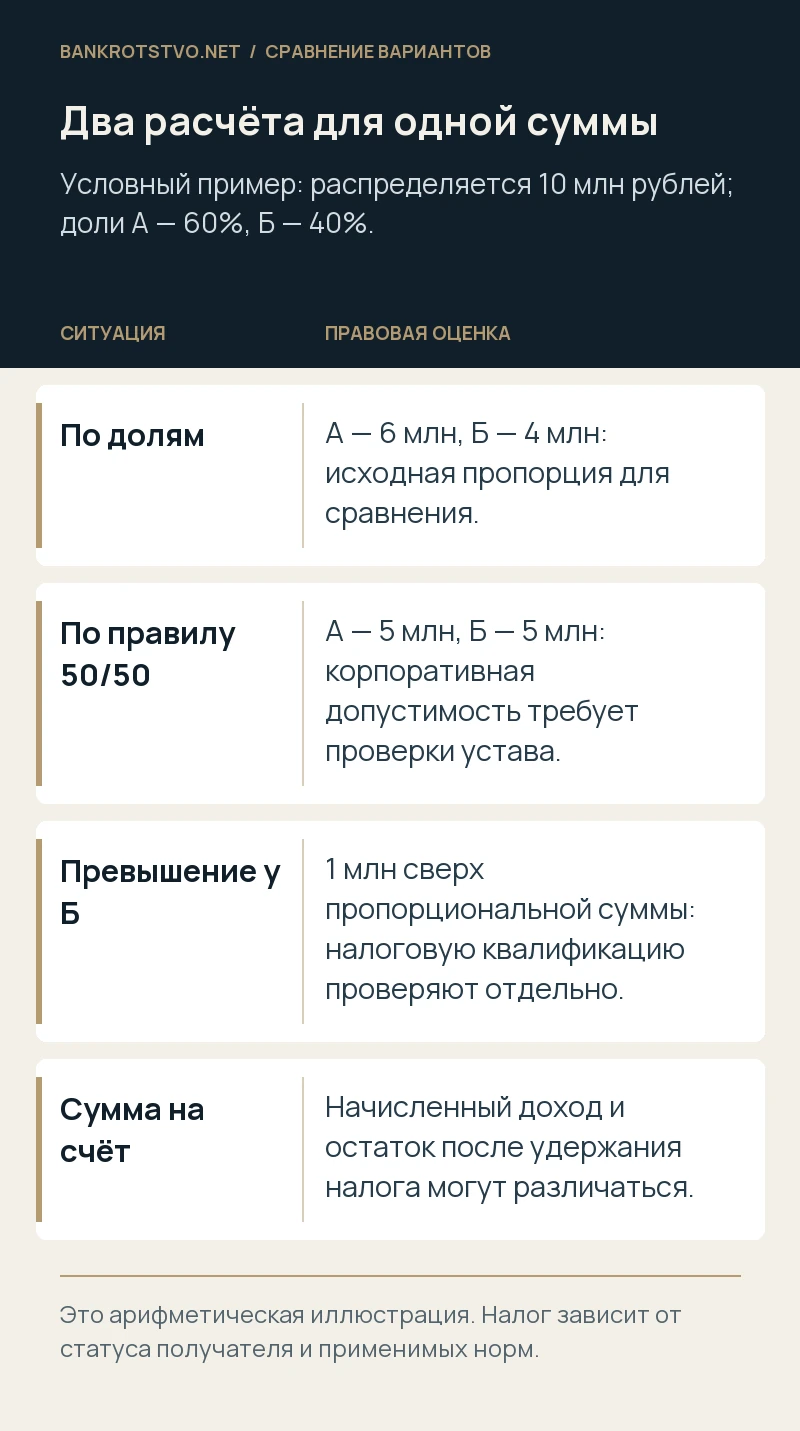
Предположим исключительно для иллюстрации, что общество решило распределить десять миллионов рублей. Участник А владеет шестьюдесятью процентами капитала, участник Б — сорока. Обычная пропорция дала бы шесть и четыре миллиона. Участники хотят распределить пятьдесят на пятьдесят: каждому по пять миллионов. Корпоративный вопрос состоит в допустимости и оформлении такого порядка, а налоговый — в квалификации конкретных частей полученного дохода.
Составьте две колонки: результат по долям и результат по специальному правилу. У участника Б в приведённом расчёте появляется миллион сверх пропорциональной суммы. Именно такое сравнение помогает увидеть возможное различие налогового режима. При этом окончательный расчёт зависит от действительного основания, общего объёма распределения и статуса получателя. Иллюстрация не заменяет расчёт налога по конкретной организации или физическому лицу.
Не смешивайте распределённую сумму до удержания налога с денежной суммой, которую участник должен получить на счёт. Если партнёры обсуждают выплаты «на руки», это необходимо заранее перевести в корректный расчёт обязательств общества и получателей. Иначе после удержания налога один участник увидит сумму меньше ожидаемой и посчитает, что договорённость нарушена, хотя бухгалтер исполнил установленную обязанность.
Корпоративная выплата не всегда целиком является дивидендом
Статья 43 НК РФ связывает понятие дивиденда с распределением прибыли пропорционально долям. Возможность иного порядка по Закону об ООО не отменяет налогового определения. Поэтому в расчёте следует отдельно выделить сумму, соответствующую налоговому понятию дивиденда, и превышение, если оно возникает. Название платежа в протоколе или банковском поручении само по себе не определяет весь налоговый режим.
Однако и обратное упрощение опасно: нельзя сказать, что любое непропорциональное распределение автоматически облагается одинаковым «повышенным налогом» у всех получателей. Налог на прибыль организаций и НДФЛ устроены по-разному. Важны налоговое резидентство, применяемый режим, статус организации, вид дохода и действующие специальные нормы. Проверять эти вопросы нужно до утверждения экономической модели, а не только перед перечислением средств.
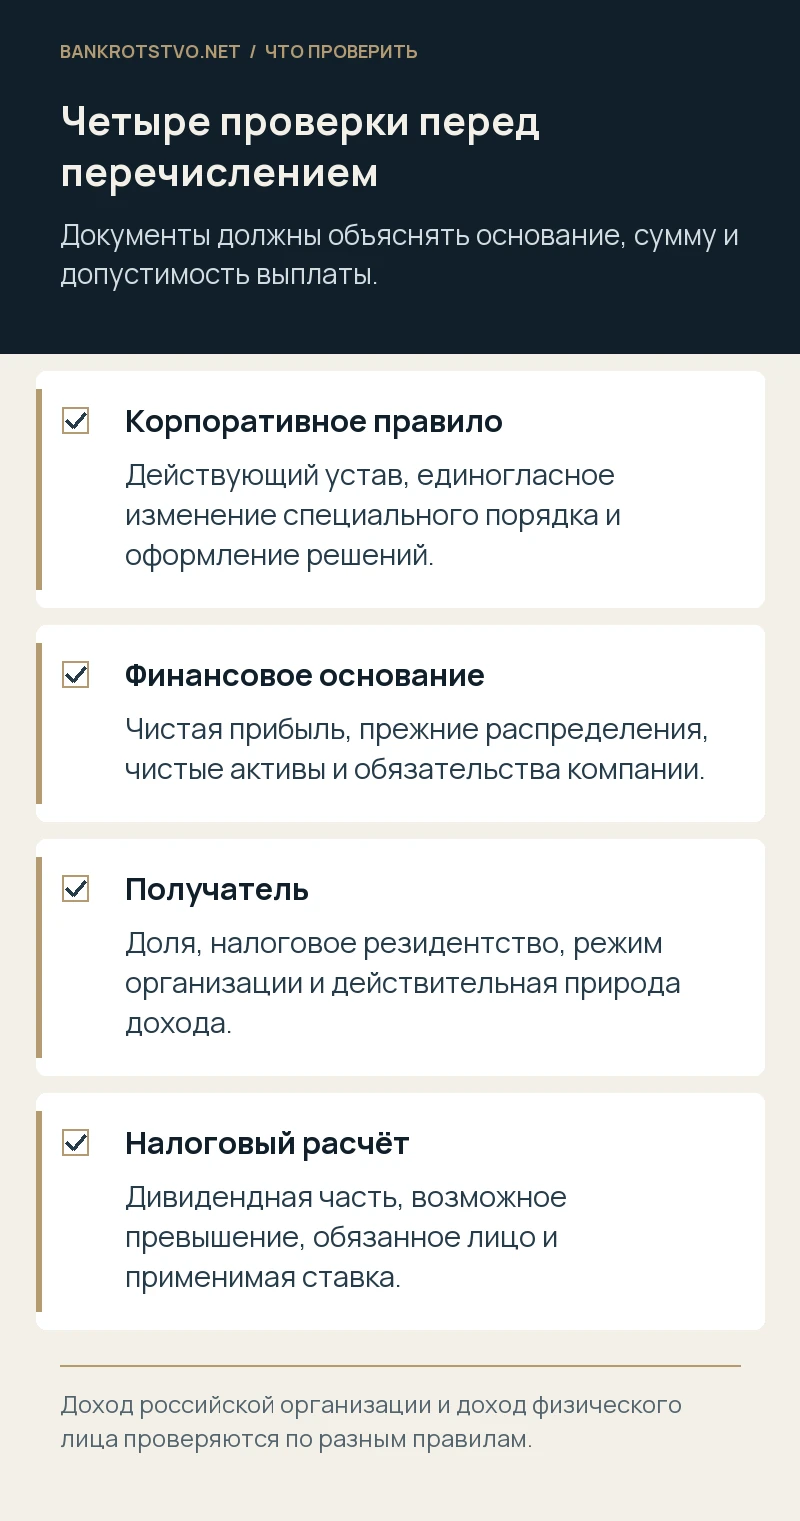
Практически полезно приложить к корпоративному расчёту отдельную налоговую записку. В ней указываются квалификация каждой части, применимые нормы, обязанное лицо и подтверждающие документы. Это не означает, что налоговая инспекция обязана согласиться с внутренней запиской. Но она помогает исключить случайное применение ставки и показывает, какие фактические обстоятельства использовались при подготовке решения.
Если получатель — российская организация
Для российской организации необходимо различать дивидендную часть и превышение над суммой, рассчитанной пропорционально доле. В письме Минфина от 19 декабря 2024 года № 03-03-06/1/128402 разъяснено, что превышение учитывается при определении налоговой базы по налогу на прибыль с применением общеустановленной ставки пункта 1 статьи 284 НК РФ. По состоянию на 2026 год общая ставка составляет 25 процентов, если не применяется специальное правило.
Пониженную или нулевую ставку для дивидендов нельзя автоматически переносить на эту дополнительную часть только потому, что получатель давно владеет долей. Одновременно нужно проверить собственный налоговый режим получающей организации. Для специального режима и особого статуса вопрос решается по применимым нормам, а не путём механического удержания одинакового процента со всех выплат.
Статья 275 НК РФ определяет обязанности источника выплаты как налогового агента применительно к дивидендам. В обычной ситуации с российским получателем на общей системе налоговый учёт превышения проверяется у самого получателя; нельзя без основания возложить на выплачивающее ООО обязанность удержать с него налог по дивидендному механизму. Юрист и бухгалтер обеих сторон должны одинаково понимать разбивку, чтобы избежать как двойного удержания, так и отсутствия налогообложения.
Если получатель — физическое лицо
Для НДФЛ важно учитывать более свежий подход, а не переносить старые публикации о пятиступенчатой шкале на любую непропорциональную выплату. В письме ФНС от 28 ноября 2025 года № 11-1-04/0027@ поясняется: соответствующий доход, даже когда он не признаётся дивидендом по статье 43, рассматривается как доход от долевого участия. Для такого дохода применяется предусмотренный пунктом 1.1 статьи 224 механизм с учётом условий Налогового кодекса.
Для налогового резидента России указанная шкала предусматривает 13 процентов в пределах соответствующей совокупности баз до 2,4 миллиона рублей и 312 тысяч рублей плюс 15 процентов с превышения этого уровня. Это не означает, что каждому отдельному переводу предоставляется самостоятельный порог. Нужны правильное определение налоговой базы, учёт относящихся к ней доходов и соблюдение правил расчёта налоговым агентом.
Не переносите этот вывод автоматически на нерезидента или на выплату, которая фактически является оплатой труда. Резидентство для налога и гражданство — разные характеристики; также важно установить действительную природу дохода. В спорной ситуации проверяют редакцию закона на дату выплаты и относящиеся к ней разъяснения. Письмо ФНС помогает понять позицию ведомства, но не заменяет анализ всех обстоятельств конкретного получателя.
Иностранный участник требует отдельной проверки
При иностранном получателе нельзя ограничиваться российской формулой распределения. Проверяются квалификация дохода, налоговое резидентство, фактическое право на доход, применимые международные положения и действующие ограничения их применения. Определение дивиденда для конкретного международного договора может иметь особенности. Поэтому вывод, сделанный для российской организации, не следует автоматически переносить на зарубежную компанию.
Помимо налогов могут действовать специальные правила самой выплаты иностранным участникам. Важно установить состав участников и цепочку контроля, валюту, допустимый порядок расчётов и необходимые документы. Этот анализ проводится по действующим на дату исполнения правилам. Ссылка на то, что аналогичная выплата успешно прошла через банк несколько лет назад, не подтверждает правомерность нового перевода.
Если иностранный участник должен получить определённую чистую сумму, заранее согласуйте, кто несёт налоговую нагрузку и как это отражено в корпоративной договорённости. При необходимости скорректируйте расчёт до принятия решения. Обещание выплатить «без удержаний» не освобождает общество от обязанностей налогового агента и не гарантирует получателю именно ту сумму, на которую он рассчитывал в переговорах.
Условный пример: порядок согласован заранее
Представим двух российских участников, которые до распределения прибыли изучили устав, единогласно приняли необходимые изменения и надлежащим образом их оформили. В компании имеется подтверждённая чистая прибыль, капитал оплачен, финансовые ограничения проверены. Собственники определили часть прибыли к распределению и применили понятную формулу. Отдельно составлен расчёт налогов с учётом того, что один получатель — организация, другой — физическое лицо.
В такой условной ситуации работа не заканчивается подписанием протокола. Перед выплатой директор повторно проверяет отсутствие законного запрета, бухгалтер сверяет суммы и банковские реквизиты, а участники получают понятную разбивку начисленного дохода и удержаний. Срок выплаты устанавливается в соответствии со статьёй 28 и не должен превышать шестидесяти дней со дня решения; при отсутствии специального срока действует тот же предел.
Даже корректный комплект не обещает отсутствия любого будущего спора. Но он позволяет восстановить, какое правило действовало, кто его согласовал и как получена сумма. Если налоговая задаст вопрос о превышении над пропорциональной долей, компания сможет представить отдельное обоснование. Если участник изменит позицию, обсуждение будет опираться на оформленные условия, а не на противоречивые воспоминания о переговорах.
Условный пример: деньги уже перечислены, а устав не меняли
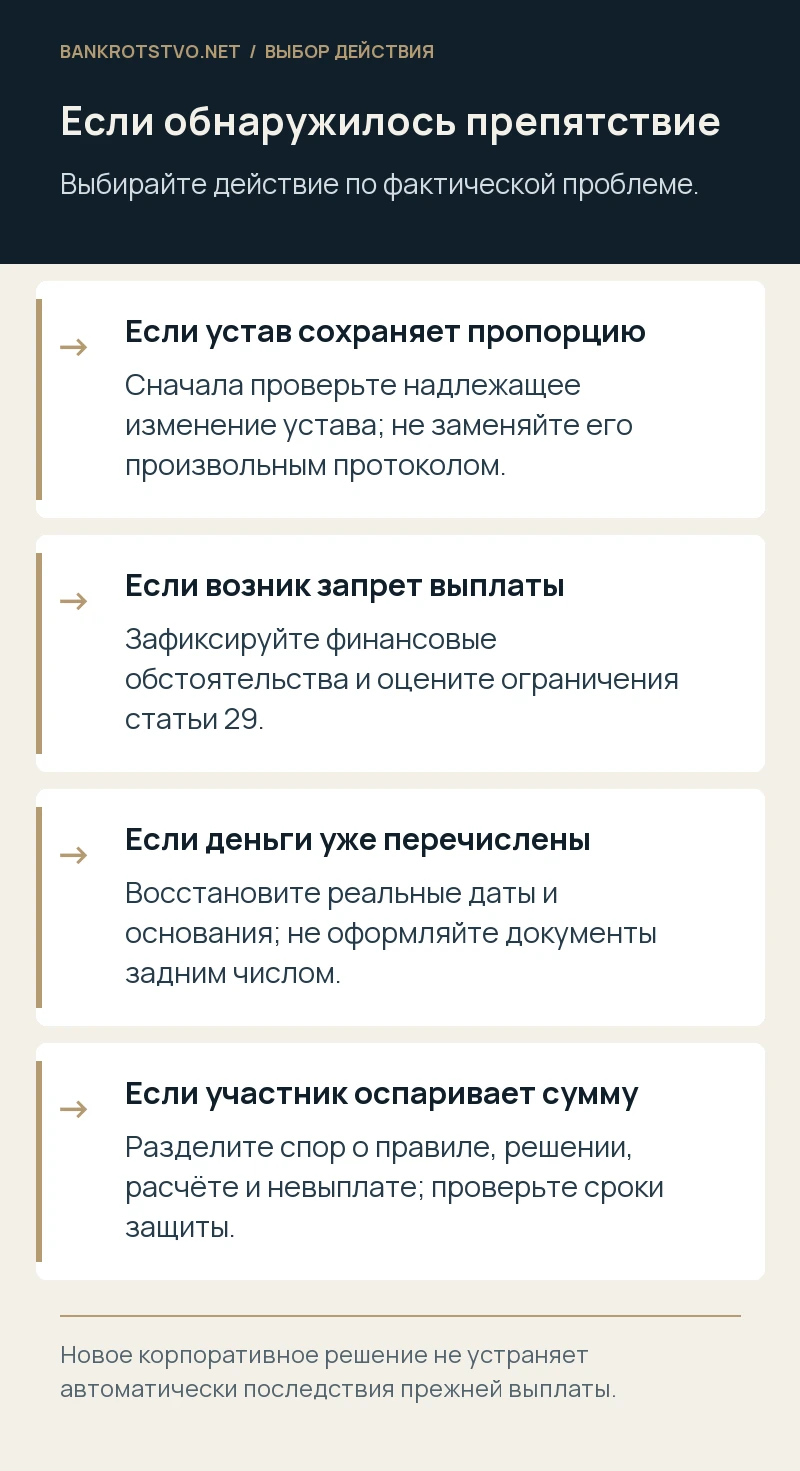
В другой гипотетической ситуации директор перечислил одному участнику большую часть прибыли по устной просьбе партнёров. В уставе установлен пропорциональный порядок, второй участник письменно ничего не подтверждал. Через несколько месяцев возник конфликт, и он потребовал объяснить выплату. Одновременно у общества появились долги перед поставщиками. Здесь нельзя исправить всю ситуацию новым протоколом с прежней датой.
Сначала собирают банковские документы, решения, переписку и финансовую отчётность на даты перечисления. Затем определяют действительное основание платежа, допустимость корпоративного решения, размер возможного нарушения прав и последствия для самой компании. Может потребоваться обсуждение возврата, корректировки налогового учёта или судебной защиты. Конкретное требование зависит от фактов: универсального способа «узаконить дивиденды задним числом» нет.
Состояние расчётов с кредиторами оценивается отдельно. Даже согласие всех участников, полученное позднее, не устраняет автоматически последствия выплаты, совершённой при наличии запрета. Участник, получивший деньги, и директор могут иметь разные позиции и интересы. Поэтому юридическую оценку проводят по каждому возможному требованию, не обещая, что внутреннее примирение собственников само по себе закрывает вопросы общества, кредиторов и налогового органа.
Что делать участнику, который не согласен с расчётом
Нужно установить, с чем именно связан спор: с действительностью специального уставного правила, процедурой решения, арифметикой распределения или невыплатой уже определённой суммы. Для этих ситуаций могут потребоваться разные способы защиты. Начните с получения действующего устава, решений, расчёта чистой прибыли и документов о выплатах. Общего утверждения о несправедливости соотношения обычно недостаточно для предметной правовой позиции.
Проверьте сроки сразу после обнаружения нарушения. Статья 28 отдельно регулирует обращение за невыплаченной распределённой прибылью: общий период составляет три года после истечения срока выплаты, а устав может увеличить его в установленных законом пределах до пяти лет. Это не универсальный срок для оспаривания любого корпоративного решения. У требований о недействительности и иных способах защиты могут быть собственные правила.
В переговорах полезно разделять бесспорную часть и предмет разногласия. Иногда конфликт возникает из-за смешения суммы до налога и после удержания; иногда проблема глубже и касается самого изменения корпоративной модели. Не подписывайте подтверждение отсутствия претензий, не установив, какие именно требования оно затрагивает. Содержание соглашения должно соответствовать фактическому результату сверки, особенно если спор уже сопровождается судебным разбирательством.
Какой комплект подготовить для юридического анализа
Для начала нужны действующий устав и его прежние редакции, решения об изменениях, сведения об участниках и долях, корпоративные договорённости, бухгалтерские данные о прибыли и проекты расчётов. Если перечисления состоялись, приложите платёжные документы, налоговые расчёты и переписку об их основании. Укажите также существенные просрочки и ближайшие обязательства общества: они могут изменить допустимость выплаты независимо от согласия собственников.
Полезно составить краткую таблицу по каждому получателю: доля, сумма по обычной пропорции, сумма по предложенному правилу, налоговый статус, дата и способ выплаты. Отдельно перечислите вопросы, по которым согласия нет. Такой комплект позволяет предметно обсудить корпоративное оформление, налоги и риск спора, не подменяя недостающие документы предположениями.
Мы проводим юридический анализ распределения прибыли и сопровождаем корпоративные и налоговые споры. Проверим уставный механизм, решения, ограничения и правовую квалификацию выплат, поможем подготовить документы и позицию для переговоров либо суда. Обсудить ситуацию можно через страницу контактов. В первом обращении достаточно указать состав участников, желаемую пропорцию и то, приняты ли решения или деньги уже перечислены.
Нормы и судебные разъяснения
- Закон об ООО, статья 28: распределение, устав и сроки выплаты
- Закон об ООО, статья 29: ограничения решения и выплаты
- НК РФ, статья 43: налоговое понятие дивиденда
- НК РФ, статья 275: налоговый агент при выплате дивидендов
- НК РФ, статья 284: ставки налога на прибыль
- НК РФ, статья 224: ставки НДФЛ
- Письмо ФНС от 28.11.2025 № 11-1-04/0027@: НДФЛ при непропорциональной прибыли
- Письмо Минфина от 19.12.2024 № 03-03-06/1/128402: текст ответа о налоге на прибыль
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.