
После продажи крупного актива управляющий представляет расчёт процентов по своему вознаграждению. Для кредитора это может означать заметное уменьшение ожидаемой выплаты. Первая реакция понятна: сумма слишком велика по сравнению с тем, что получит компания. Но одного недовольства недостаточно. Нужно проверить правовую базу расчёта, фактические поступления и выплаты, роль управляющего в достигнутом результате и наличие конкретного основания для снижения.
Проценты являются предусмотренной законом частью вознаграждения, а не произвольной премией за согласие кредиторов. Вместе с тем закон допускает судебный контроль и в определённых случаях уменьшение суммы. Ниже речь идёт прежде всего о банкротстве юридического лица и интересах его кредитора. Правила для финансового управляющего гражданина, фиксированная месячная сумма и расходы привлечённых специалистов требуют отдельного разграничения.
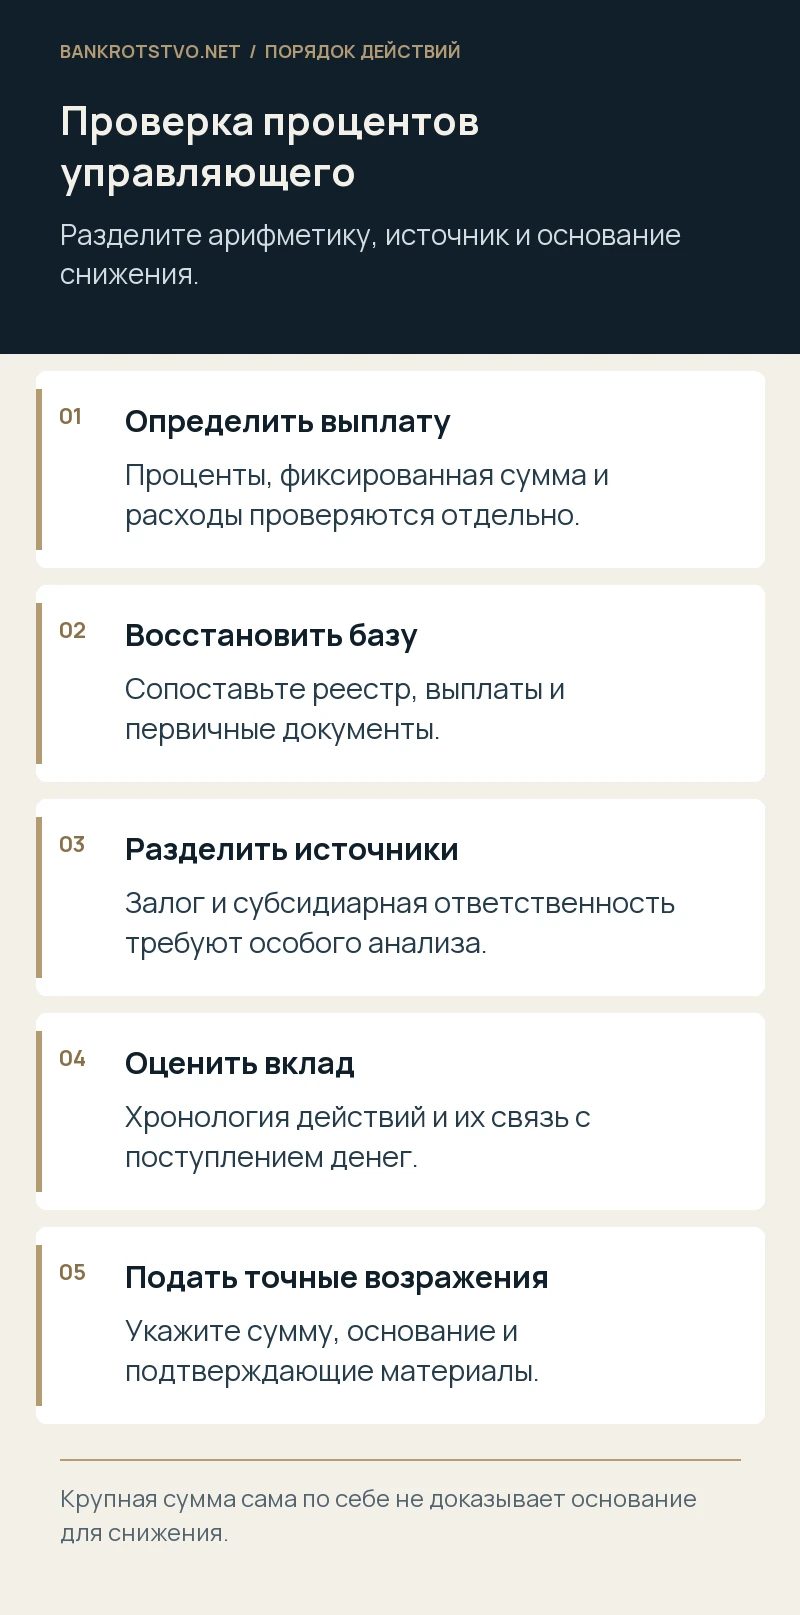
Сначала определите, какую выплату заявляет управляющий
В одном отчёте могут находиться фиксированное вознаграждение, проценты, возмещение расходов и дополнительная выплата, установленная кредиторами. У этих строк разные основания и источники. Если компания оспаривает проценты, нельзя ограничиваться возражением против общей суммы всех затрат на процедуру: нужно выделить предмет разногласий.
Попросите расчёт с указанием конкретного пункта статьи 20.6 Закона о банкротстве, процедуры, периода полномочий и источника денег. Для разных управляющих закон использует разные показатели. Правило конкурсного производства нельзя механически применять к наблюдению или внешнему управлению только потому, что все выплаты называются процентами.
Полезно составить отдельную таблицу: вид выплаты, заявленная сумма, правовое основание, подтверждающий документ и предполагаемая дата перечисления. Она сразу показывает, где спор арифметический, где вопрос относится к источнику, а где требуется оценка вклада. Такой подход позволяет предъявить конкретные возражения и не затратить весь процесс на обсуждение эмоциональной оценки стоимости работы.
Какие суммы являются базой в конкурсном производстве
Обычный расчёт процентов конкурсного управляющего связан с удовлетворением реестровых требований, а не с любым оборотом денег на счёте должника. Поступление выручки ещё не равнозначно распределению всей этой суммы кредиторам. Из неё могут оплачиваться текущие обязательства, необходимые расходы и иные суммы по установленному порядку.
Сопоставьте реестр, отчёт о движении денег и платёжные документы. Для каждого перечисления должны быть понятны получатель, очередь, основание и погашенная часть требования. В расчёт нельзя без проверки включать текущие платежи, а специальные случаи требуют отдельного анализа. Пленум ВАС № 97 разъясняет различие соответствующих показателей и необходимость учитывать фактическое удовлетворение.
Кредитору полезно самостоятельно восстановить контрольную сумму из первичных данных. Если она не совпадает с расчётом управляющего, укажите конкретные строки и причину расхождения. Возражение «денег поступило меньше» может оказаться неточным, когда перепутаны даты поступления и распределения. Гораздо убедительнее показать платёж, который ошибочно отнесён к нужной базе, либо повторно учтённое перечисление.
Почему процентная ставка зависит от результата
Закон связывает размер обычных процентов конкурсного управляющего с долей удовлетворённых реестровых требований. Поэтому проверяются не только выплаты в числителе, но и соответствующий объём реестра, используемый для определения результата. Ошибка в одном из показателей способна изменить применяемый уровень расчёта.
Для рабочей проверки подготовьте две величины: какие требования учитываются при определении общего объёма и какая их часть фактически погашена. Отдельно обозначьте спорные, поздно заявленные, залоговые и иные суммы, для которых нужны специальные правила. Не рассчитывайте ставку по общей цифре кредиторской задолженности из бухгалтерского баланса: она может существенно отличаться от установленного реестра.
В статье намеренно не предлагается один универсальный калькулятор. Перед расчётом необходимо установить применимую редакцию нормы и особенности процедуры. На 26 октября 2026 года важно отличать действующие положения от уже опубликованных изменений с более поздней датой вступления в силу. Указание будущей редакции в справочной системе не означает, что её можно использовать для текущей выплаты.
Залоговая выручка требует отдельной проверки
Если деньги получены от продажи заложенного имущества, их распределение подчиняется специальным правилам статьи 138. Пленум № 97 также предусматривает отдельный подход к процентам, связанным с погашением залоговых требований. Нельзя смешать такие поступления с остальной конкурсной массой и затем применить единую формулу без проверки источников и ограничений.
Соберите сведения по каждому предмету залога: цена реализации, расходы на сохранность и продажу, фактическая выплата залоговому кредитору, остатки на специальных счетах и использованные основания распределения. Даже один кредитор может иметь несколько обеспечений с разной историей реализации. Общая строка «погашение банку» не всегда позволяет проверить расчёт.
Для обычного кредитора это важно потому, что неверное отнесение расходов и вознаграждения способно уменьшить доступный ему остаток. Для залогового кредитора — потому, что пределы выплат из конкретного источника имеют самостоятельное значение. Предметные возражения должны показывать, из какой суммы управляющий предлагает удержать проценты и почему выбранный порядок соответствует или не соответствует специальному режиму.
Деньги от субсидиарной ответственности не смешиваются с общей базой
Статья 20.6 предусматривает специальный порядок вознаграждения, связанный с привлечением контролирующих лиц к субсидиарной ответственности. Такие поступления не включаются механически в обычный расчёт процентов по соответствующим пунктам. Необходимо проверить источник, фактическое получение средств и вклад действий, способствовавших привлечению и исполнению судебного акта.
Отдельного внимания требуют ситуации, когда после заявления управляющего контролирующее или иное лицо погасило требования либо кредитор получил деньги в предусмотренном законом порядке. Право на специальную выплату зависит от установленных условий и доказательства причинной связи, а не только от наличия в деле заявления о субсидиарной ответственности.
Кредитор может показать, какие действия совершал он сам или другие участники: обнаружение активов, получение документов, процессуальные обращения, работа по исполнению. Однако простое участие в заседаниях ещё не доказывает решающий вклад. Нужно связать конкретное действие с достигнутым результатом и исключить двойной учёт одних поступлений в разных расчётах вознаграждения.
Проверка вклада отличается от спора об арифметике
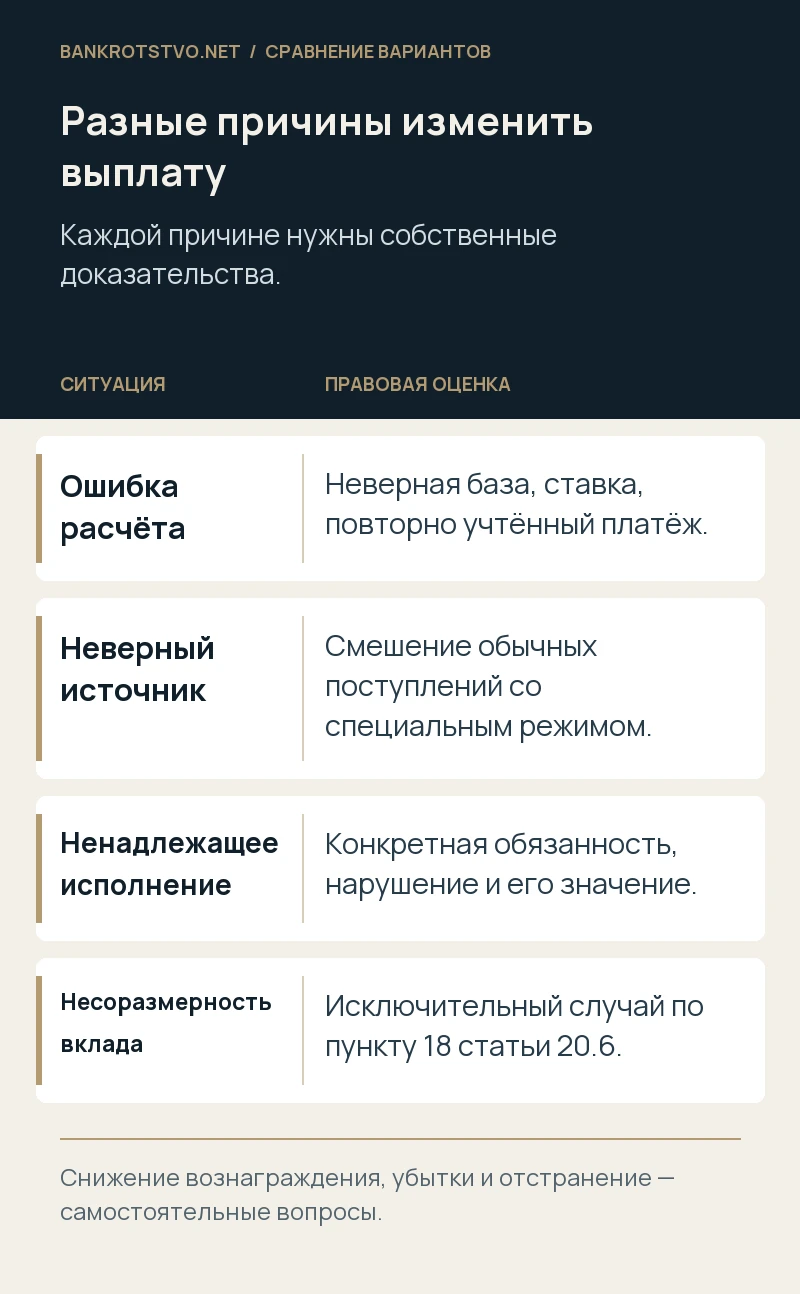
Если база и ставка определены неверно, сначала исправляется сам расчёт. Вопрос о снижении правильно рассчитанной суммы по причине явной несоразмерности вклада — другая правовая задача. Пункт 18 статьи 20.6 допускает такое снижение в исключительных случаях по ходатайству участвующего в деле лица.
Необходимо показать, как сформировался результат процедуры и что именно сделал управляющий. Деньги могли поступить после длительного поиска актива и сложного взыскания; могли быть выплачены по исполненному ранее соглашению; могли стать следствием самостоятельных действий кредитора. Эти ситуации не оцениваются одинаково, но ни одна короткая характеристика не заменяет анализа всей работы.
Составьте хронологию результата: обнаружение источника, подготовка требования, судебное рассмотрение, исполнение, поступление и распределение. Рядом укажите исполнителя каждого действия и подтверждающий документ. Такой материал позволяет обсуждать соразмерность предметно. Простое сравнение вознаграждения с зарплатой штатного юриста или количеством заседаний обычно не объясняет юридически значимый вклад в банкротную процедуру.
Ненадлежащее исполнение обязанностей — самостоятельный довод
Пленум ВАС № 97 связывает возможность соразмерного уменьшения вознаграждения с ненадлежащим исполнением управляющим обязанностей. При этом доказывать обстоятельства такого исполнения должен заявитель соответствующих доводов. Не всякая неудача в споре или продажа по цене ниже ожиданий означает ненадлежащую работу.
Укажите конкретную обязанность, период, действие либо бездействие и его значение. Например, нужно исследовать не просто продолжительность процедуры, а причины задержки и действия, которые могли и должны были быть совершены. Документы о жалобах, судебных выводах и фактических последствиях полезнее общей характеристики «управляющий ничего не делал».
Не смешивайте снижение вознаграждения с возмещением убытков или отстранением. Это разные требования с собственными условиями и последствиями. Один и тот же эпизод может иметь значение для нескольких вопросов, но его юридическое оформление должно соответствовать выбранной защите. Кредитору важно понимать, какую сумму он оспаривает сейчас и каких результатов конкретное заявление само по себе не даёт.
Какие документы помогут восстановить реальную работу
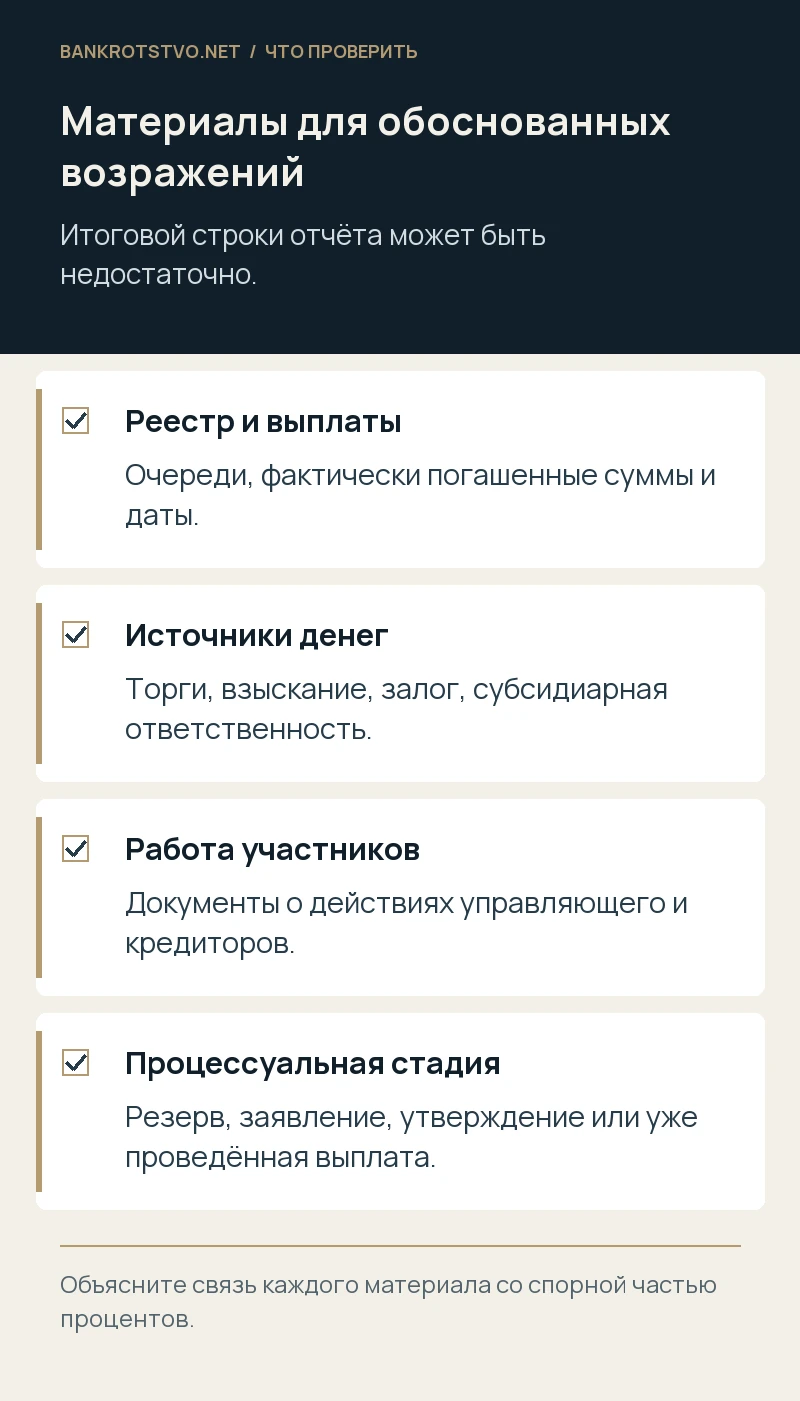
Начните с отчётов управляющего, реестра, банковских выписок и судебных актов по основным источникам поступлений. Добавьте протоколы собраний, документы о торгах, исполнительные материалы и переписку по обнаружению активов. Статья 143 предусматривает содержание отчётности, но одна итоговая таблица не всегда раскрывает всё необходимое для конкретного спора.
Отдельно соберите документы собственного участия кредитора. Если компания получила сведения об имуществе, покажите дату их передачи и дальнейшее использование. Если подготовила процессуальный материал, сохраните его содержание и подтверждение поступления. Важно установить не только факт активности, но и связь с полученным результатом.
При отсутствии нужных сведений сформулируйте конкретный запрос или ходатайство об их получении. Просьба предоставить «все документы за весь период» может затруднить работу без объяснения относимости. Гораздо полезнее назвать определённый источник поступления, платёж или этап взыскания, от которого зависит спорная часть процентов. Это делает будущие возражения проверяемыми и снижает объём лишней переписки.
Какой порядок утверждения зависит от суммы
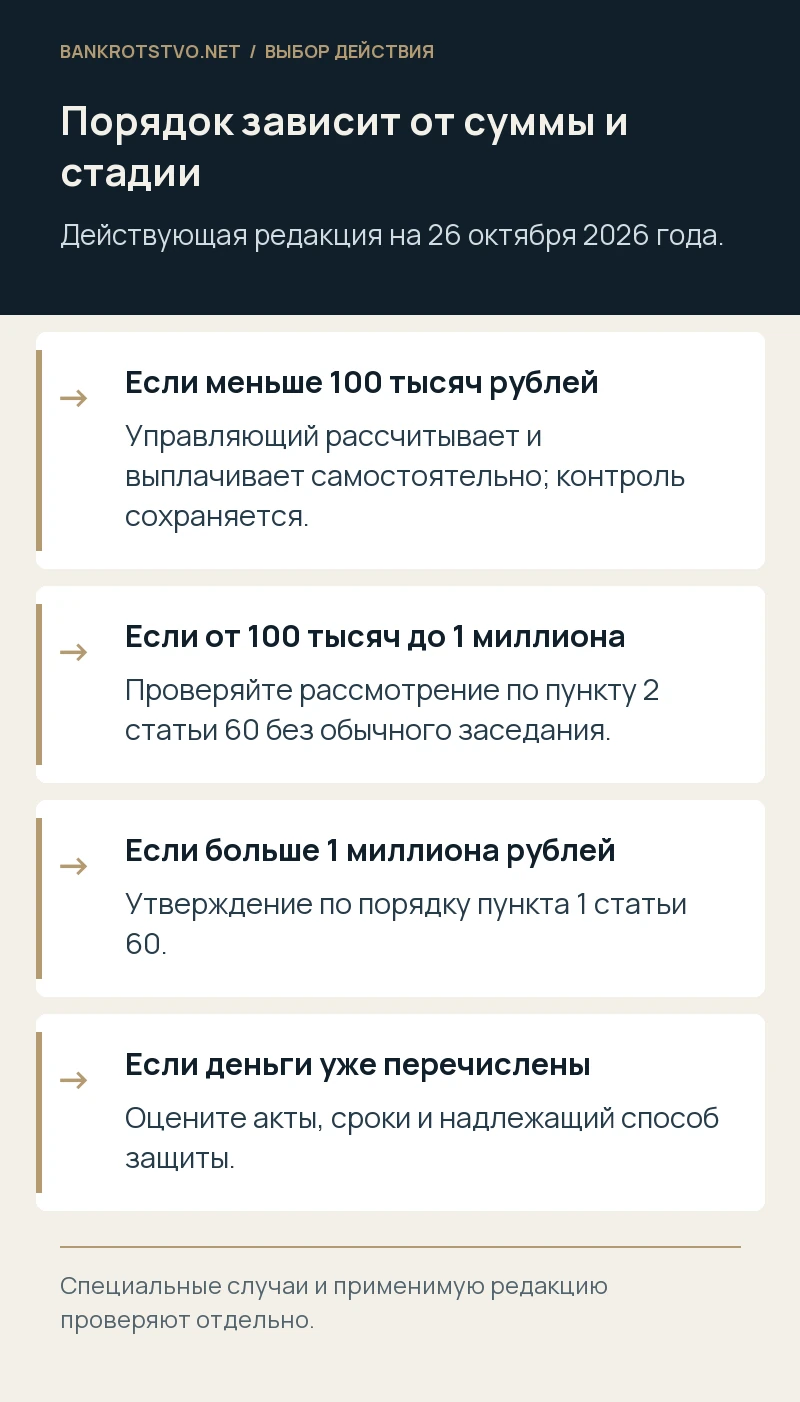
Действующая на дату подготовки редакция пункта 9 статьи 20.6 различает порядок по размеру процентов. Сумма менее 100 тысяч рублей рассчитывается и выплачивается управляющим самостоятельно. От 100 тысяч до одного миллиона рублей применяется предусмотренное законом рассмотрение без заседания по пункту 2 статьи 60; свыше одного миллиона — порядок пункта 1 той же статьи.
Для кредитора это означает, что ожидание обычной повестки не всегда является достаточным способом контроля. Нужно следить за заявлением, приложенным расчётом и опубликованными судебными актами. При рассмотрении без вызова сторон закон предусматривает возможности мотивированного определения и назначения заседания, которые следует использовать с учётом конкретной стадии и сроков.
Самостоятельная выплата небольшой суммы также не освобождает управляющего от соблюдения закона и не исключает проверки. Но процессуальное обращение кредитора должно соответствовать тому, что уже произошло: сумма только рассчитана, зарезервирована, утверждена или фактически перечислена. От этого зависит содержание требования и набор необходимых доказательств.
Что просить у суда и как показать расчёт
Разделите возражения по основаниям. Первая часть может касаться ошибочной базы или ставки, вторая — специального источника, третья — снижения из-за установленного ненадлежащего исполнения либо явной несоразмерности вклада. Для каждой части укажите конкретную сумму или способ определения допустимого размера, насколько это позволяют материалы.
Не следует просить просто «снизить по усмотрению суда» без объяснения. Даже когда точный итог требует получения документов, можно показать спорную операцию, необходимые сведения и причинную связь. Приложите собственный расчёт в понятной форме, отдельно отметив данные, по которым сохраняется неопределённость.
Мы при сопровождении таких разногласий проверяем источники поступлений и документы о реальной работе, а затем связываем их с конкретным правовым основанием возражений. Это позволяет отделить обоснованный спор о выплате от желания уменьшить любую сумму управляющего. Суду нужна доказуемая позиция, а кредитору — понимание того, какой экономический результат может дать выбранное обращение.
Условный пример: результат получен усилиями нескольких участников
Предположим, крупное поступление связано с исполнением акта о субсидиарной ответственности. Управляющий подал заявление и участвовал в процессе, а кредитор обнаружил имущество ответчика, передал документы и активно добивался исполнения. Управляющий просит специальное вознаграждение без объяснения распределения вклада. Здесь компания может проверить основание и размер заявленной выплаты по специальным правилам.
Для возражений нужны материалы, показывающие конкретную пользу действий кредитора. Простое заявление, что он «помогал больше всех», недостаточно. Сопоставляют даты, содержание обращений, результат исполнения и то, использовал ли управляющий переданную информацию. Также учитывают работу, которую управляющий действительно выполнил самостоятельно.
Этот условный пример не предполагает автоматического отказа в вознаграждении. Закон защищает и право на оплату реального вклада. Цель проверки — избежать выплаты по формальному признаку без анализа предусмотренных условий. Итог зависит от установленных обстоятельств и применимого специального основания, а не от количества участников, недовольных распределением денег.
Условный пример: высокая сумма подтверждена сложной работой
В другой условной процедуре управляющий восстановил утраченный архив, выявил несколько активов, оспорил их отчуждение, обеспечил сохранность и добился фактического поступления денег. Кредитор получил существенно больше, чем предполагалось в начале дела, но считает проценты слишком высокими только в абсолютном выражении.
При такой картине одной ссылки на размер недостаточно для вывода о явной несоразмерности. Нужно проверить расчёт, источники и конкретные основания снижения. Если они отсутствуют, спор ради уменьшения выплаты может создать для компании дополнительные расходы без убедительной перспективы. Юридический анализ должен допускать и такой результат проверки.
Полезно сравнить не вознаграждение с абстрактной «справедливой ценой», а установленный законом механизм с реальными обстоятельствами. Высокая сумма может следовать из существенного результата, сложной работы и законной базы. Напротив, внешне небольшая сумма может быть рассчитана с ошибкой. Размер сам по себе не заменяет правового анализа ни в пользу управляющего, ни против него.
Если в процедуре сменилось несколько управляющих
Необходимо восстановить периоды полномочий и действия каждого специалиста. Формальное нахождение у финала процедуры не всегда объясняет весь вклад в её результат, а длительное участие в начале не означает автоматического права на любую долю последующей выплаты. Требуются применимые правила и фактическое распределение работы.
Проверьте акты об утверждении, освобождении или отстранении, передачу документов, результаты начатых споров и исполнительных действий. При оценке нельзя дважды отнести одно достижение к разным лицам без анализа его этапов. Например, один управляющий выявил сделку и подал заявление, другой обеспечил доказательства и получил фактическое исполнение.
Для кредитора спор между управляющими также имеет значение, если он влияет на общую сумму или резерв. Следует отличать вопрос распределения законного вознаграждения между ними от попытки увеличить общий объём удержания. Позиция компании должна быть направлена на конкретное нарушение её интереса, а не на поддержку одного участника личного конфликта без связи с расчётами.
Резервирование и уже выплаченная сумма
Предварительный резерв процентов и окончательное право на выплату не тождественны. Расчёт может требовать корректировки после изменения фактического удовлетворения требований или появления необходимых текущих платежей. Поэтому сведения о резерве стоит сопоставлять с обновлённым отчётом, а не воспринимать первоначальную цифру как неизменную.
Если сумма уже перечислена, необходимо проверить основание выплаты и возможный процессуальный способ её оспаривания или возврата. Нельзя исходить из того, что после платежа судебный контроль исчезает, но и обещать простой автоматический возврат неверно. Значение имеют утверждавшие акты, сроки, содержание возражений и установленные обстоятельства.
До завершения процедуры полезно зафиксировать, что именно компания оспаривает, какие документы запрашивает и какой результат просит. Ожидание заключительного собрания может оставить меньше возможностей для своевременной реакции. При необходимости мер по сохранению спорных денег готовят отдельное обоснование; само несогласие с расчётом не означает автоматической блокировки выплаты управляющему.
Для проверки резервирования полезен условный денежный пример. На счёт поступило десять миллионов рублей, но часть требуется для текущих обязательств, а часть ещё нельзя распределить до разрешения конкретного вопроса. Использование всей выручки как уже погашенных реестровых требований искажает исходную картину. Сначала устанавливают, какие суммы действительно направлены на соответствующее удовлетворение, затем применяют надлежащую формулу и проверяют резерв. Сам пример показывает последовательность анализа, а не предлагает ставку или универсальный размер процентов.
Если возражения затрагивают несколько периодов, сохраните версии расчёта с датами. Управляющий мог правомерно скорректировать предварительную сумму после новых выплат, и сравнение последней версии с устаревшим отчётом создаст ложное расхождение. С другой стороны, новая таблица не должна скрывать уже произведённое удержание: фактические движения по счетам проверяются отдельно. Участникам полезно согласовать единую дату среза данных, чтобы обсуждать один финансовый результат и ясно видеть все последующие изменения.
Как начать предметную проверку
Передайте заявление управляющего, его расчёт, последние отчёты, сведения о реестре и основные документы по поступлению денег. Укажите, какие операции или действия вызывают сомнение, какую сумму ожидает получить компания и состоялась ли спорная выплата. Если есть судебные акты о ненадлежащем исполнении обязанностей, приложите их вместе с относящимися к эпизоду материалами.
Мы проверяем арифметику, правовые основания и доказательства вклада, готовим возражения и сопровождаем соответствующий обособленный спор. В результате можно определить, есть ли основание для корректировки или снижения, либо заявленная сумма подтверждается законом и фактической работой. Такой вывод полезнее заранее обещанной экономии, которая не опирается на документы.
Для обсуждения свяжитесь с нами и кратко опишите источник поступлений и спорную часть вознаграждения. Чем раньше восстановлены расчёты и хронология действий, тем проще выбрать точный способ защиты. Основная задача кредитора — сохранить причитающееся ему удовлетворение при соблюдении законного права управляющего на оплату выполненной работы.
Нормы и судебные разъяснения
- Закон о банкротстве, статья 20.6: вознаграждение управляющего
- Пленум ВАС РФ от 25.12.2013 № 97: вознаграждение управляющего
- Закон о банкротстве, статья 20.3: обязанности управляющего
- Закон о банкротстве, статья 60: обособленные споры
- АПК РФ, статья 65: доказывание и раскрытие доказательств
- Закон о банкротстве, статья 143: отчётность управляющего
- Закон о банкротстве, статья 138: распределение залоговой выручки
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.