
Собственник поддержал компанию деньгами, чтобы сохранить производство и выполнить заказы. Когда бизнес обанкротился, он рассчитывает вернуть заём наравне с поставщиками. Однако порядок удовлетворения зависит не только от договора: суд исследует финансовое положение компании, роль кредитора и то, какое место финансирование занимало в её деятельности.
Начните с реальности обязательства
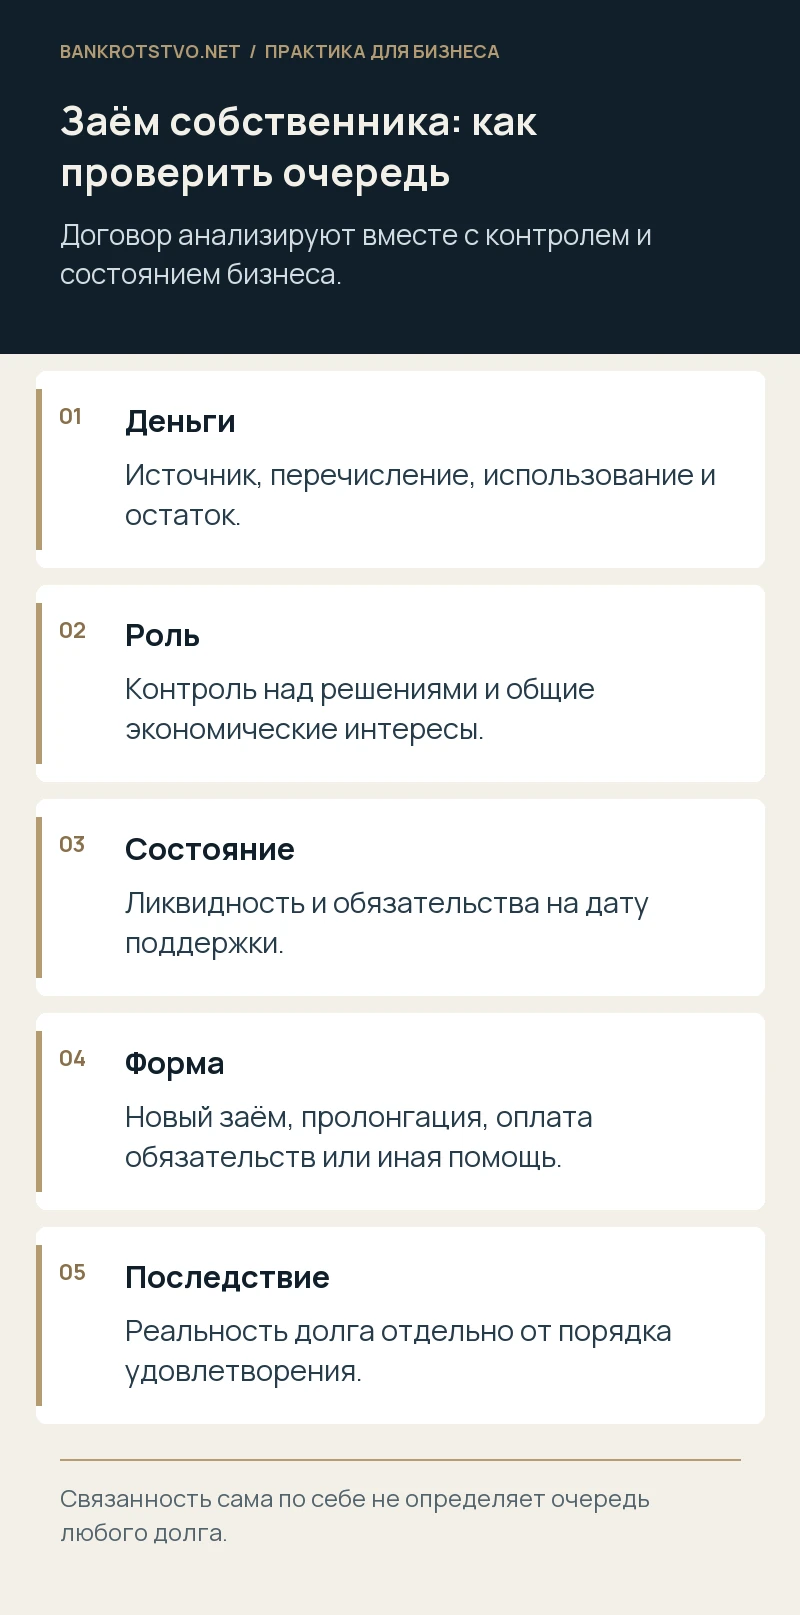
Нужно подтвердить перечисление средств, основание, источник и непогашенный остаток. Договор займа без движения денег не создаёт доказанной задолженности. Если финансирование шло через несколько организаций группы, восстановите всю цепочку. Важно исключить ситуацию, когда сам должник фактически обеспечил перечисление, а связанное лицо лишь формально выступило новым кредитором.
Отдельно проверьте условия возврата, проценты, изменения договора и платежи. Средства могли предоставляться несколькими траншами в разном финансовом состоянии бизнеса. Нельзя заранее считать весь многолетний долг одинаковым. Для каждой части полезно установить дату, цель и фактическое использование, сохранив подтверждения хозяйственных операций, оплаченных за счёт поступлений.
Разберитесь с контролем и связанностью
Пленум Верховного Суда № 41 от 23 декабря 2025 года связывает оценку очередности с существом обязательства и обстоятельствами его возникновения. Сам статус участника ещё не означает, что любое его требование автоматически должно удовлетворяться после независимых кредиторов. Исследуется возможность определять действия компании и экономический смысл предоставленной поддержки.
При фактическом контроле формальная доля не всегда решающая. Управление денежными потоками, согласование сделок и получение предпринимательского результата могут подтверждать более широкое влияние. Но обычная коммерческая поставка связанной компании тоже требует самостоятельного анализа. Связь участников, мнимость долга и компенсационный характер финансирования — разные вопросы с разными правовыми последствиями.
Восстановите состояние бизнеса на нужную дату
Потребуются сведения о просрочке, ликвидных активах, обязательствах перед бюджетом и работниками, банковском финансировании и прогнозе поступлений. Компания могла испытывать кратковременный кассовый разрыв либо находиться в имущественном кризисе, который собственник компенсировал вместо изменения капитала или принятия решения о прекращении убыточной деятельности. Оценивать это нужно по информации соответствующего периода.
Позднейшее банкротство само по себе не доказывает, что несколько лет назад заём уже был компенсационным. Но и формально положительный баланс не исключает кризиса, если активы неликвидны, а обязательства невозможно исполнять. Полезны управленческая отчётность, переписка с банками, платёжный календарь и решения собственников, объясняющие доступные тогда варианты.
Оцените не только новые перечисления
Поддержка может выражаться в сохранении просроченного финансирования, отказе от взыскания, оплате чужим лицом обязательств компании или иной форме. Поэтому анализ начинается с содержания отношений. Переименование займа в коммерческий аванс не устраняет вопрос, если деньги фактически предоставлены для покрытия кризиса и условия не соответствуют обычной поставке.
Условный пример: собственник неоднократно продлевает крупный заём, хотя независимые кредиторы уже требуют оплату, а компания не имеет доступного источника возврата. Для суда значимы причины продления, контроль над бизнесом и финансовая картина. Одна пролонгация ещё не решает вопрос, но её нельзя рассматривать вне последовательности действий участников.
Подготовьте позицию по очередности
Если требование предъявлено, необходимо раскрыть обстоятельства финансирования и ответить на конкретные возражения. Документы должны объяснять происхождение средств, цель, условия и реальность обязательства. Для независимых кредиторов важна обратная задача: показать факты, которые вызывают обоснованные сомнения либо подтверждают необходимость особого порядка удовлетворения.
Понижение очередности не тождественно признанию займа недействительным. Реальное право может сохраняться, но рассчитывать на возврат раньше независимых кредиторов не получится при наличии установленных оснований. При уступке такого требования или смене собственника также нельзя автоматически предполагать повышение очереди: правовая природа возникшего финансирования требует отдельной проверки.
Для займа, возникшего в начале деятельности, отдельно проверьте достаточность собственного капитала под заявленный масштаб проекта. Минимальный уставный капитал не отвечает на вопрос, мог ли бизнес нормально работать без постоянного переноса предпринимательского риска на внешних кредиторов. Этот эпизод требует анализа стартового плана и выбранной модели финансирования.
Оценивайте поддержку заранее
До нового вливания полезно сравнить заём, вклад в имущество и изменение капитала с учётом корпоративных, налоговых и банкротных последствий. Не существует универсального оформления, которое гарантирует собственнику первоочередной возврат из проблемного бизнеса. Документы должны отражать реальное решение и источник средств, а не маскировать экономическую природу отношений.
Если компания уже получила деньги участника, можно проверить их правовую природу и перспективу возврата. Для анализа нужны договоры, выписки, финансовые данные и решения о поддержке. Это позволяет понять, какие требования подтверждены, где возникает вопрос очередности и какие доказательства необходимо представить в банкротном деле.
Нормы и судебные разъяснения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.