
Требование о возврате нужно разбирать по основанию и сумме
Компания получила субсидию на оборудование, рабочие места или производственный проект. Через некоторое время орган власти потребовал вернуть деньги, указав на недостигнутый показатель либо нарушение порядка расходования. Само наличие письма ещё не означает, что расчёт бесспорен. Но считать субсидию безусловной помощью тоже нельзя: бюджетные средства предоставляются при выполнении установленных условий, и их нарушение может повлечь возврат.
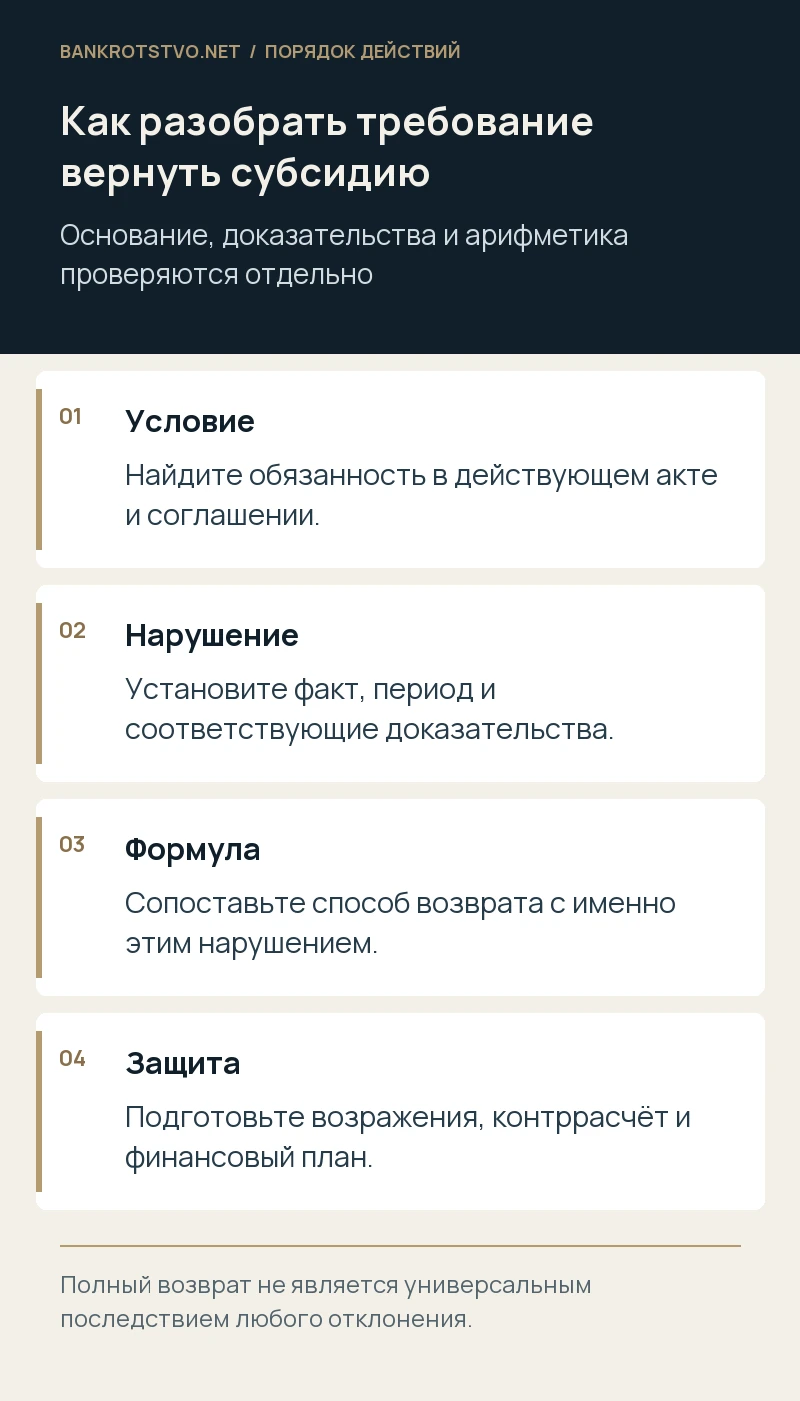
Для защиты важно ответить на три разных вопроса. Какое обязательство действительно установлено применимым актом и соглашением? Чем подтверждено нарушение? Как именно из него получена предъявленная сумма? Иногда обоснован сам факт нарушения, но неверно рассчитана возвращаемая часть. Иногда орган применяет не ту редакцию правил или не учитывает согласованное изменение проекта. Раздельный анализ помогает выбрать аргументы без отрицания очевидных фактов и оценить реальный финансовый риск.
Найдите полный комплект правил предоставления
Базовые положения о субсидиях юридическим лицам содержатся в статье 78 Бюджетного кодекса. Однако конкретные условия определяются соответствующим нормативным актом, порядком отбора, соглашением и приложениями. Федеральная, региональная и муниципальная программы могут предусматривать разные основания возврата. Правила другой субсидии, даже с похожим названием, не заменяют условия вашего финансирования.
Соберите редакции документов на момент предоставления, изменения и применимые переходные положения. Установите, какие обязанности включены прямо в соглашение, а какие следуют из обязательного акта. Отдельно выпишите назначение средств, сроки расходов, перечень допустимых затрат, показатели результата, отчётность и порядок контроля. Таблица обязательств с указанием источника позволяет быстро увидеть, действительно ли орган требует исполнения предусмотренного условия или добавляет его уже после завершения проекта.
Разделите нарушение результата и нарушение расходования
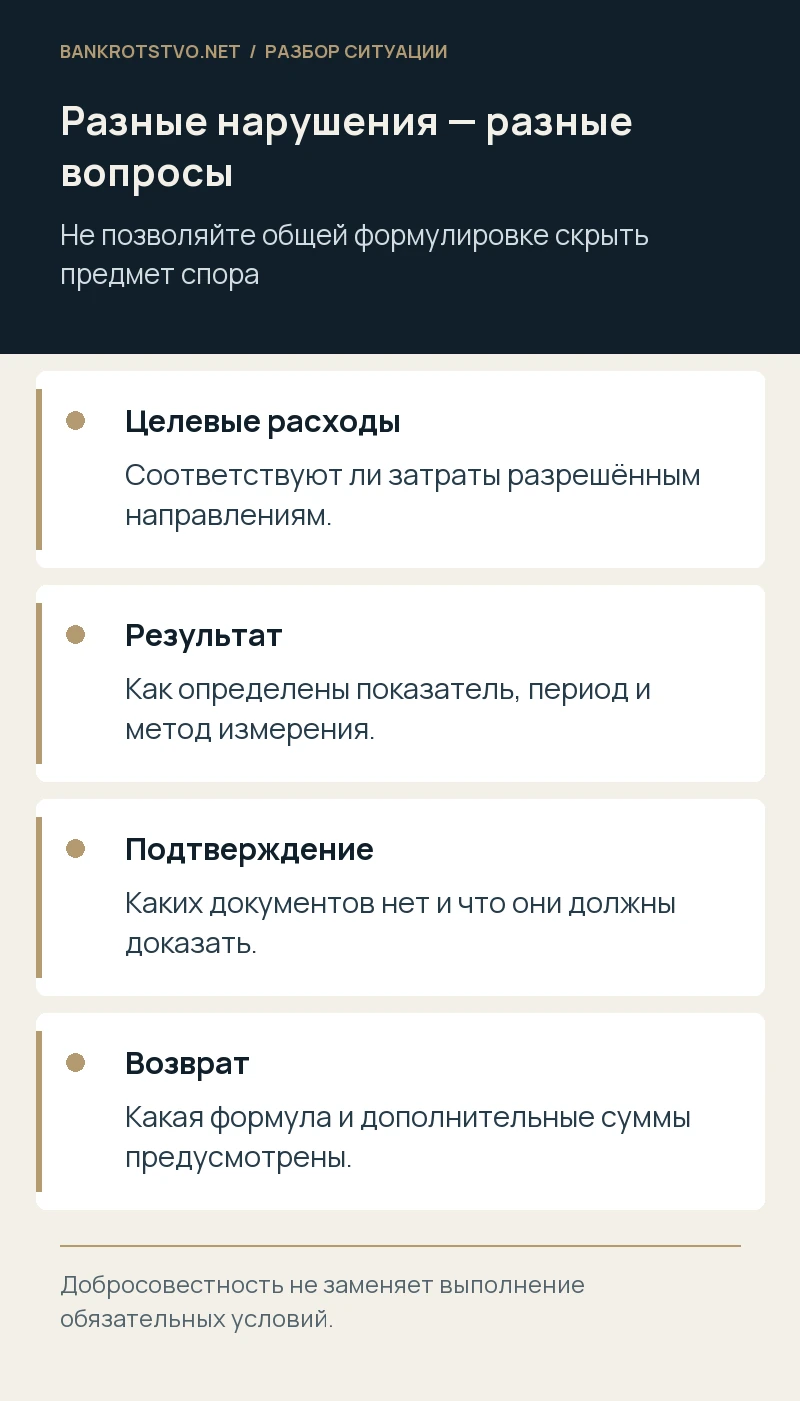
Недостижение показателя, нецелевое расходование, неподтверждённые затраты и несвоевременная отчётность — разные основания. Для каждого могут действовать собственные последствия и формулы. Если компания купила разрешённое оборудование, но позже снизила выпуск продукции, нельзя без анализа называть всю покупку нецелевой. Если же деньги направлены на явно исключённую статью затрат, ссылка на полезность проекта сама по себе не устраняет нарушение.
Проверьте, что именно записано в акте контроля. Иногда формулировка «результат не подтверждён» означает отсутствие документов, а не установленное отсутствие результата. В такой ситуации важны допустимость позднего представления и доказательства фактического исполнения. Если показатели действительно ниже согласованных, нужно исследовать предусмотренный порядок корректировки, основания освобождения или уменьшения возврата, а не подменять числовые условия общим описанием сложностей на рынке.
Подтвердите расходы первичными документами
Платёжное поручение показывает перевод, но не всегда подтверждает допустимую затрату. Нужны договор, спецификация, документы приёмки, отражение в учёте и связь покупки с субсидируемым проектом. Для оборудования важны ввод в эксплуатацию и фактическое использование, если они предусмотрены условиями. Для оплаты труда — сведения о работниках, начислениях и выполнении соответствующих требований программы.
Отдельно проверьте возмещённые расходы: нельзя заявлять одну затрату несколько раз вопреки правилам или включать в базу суммы, которые программа исключает. Установите порядок учёта налогов, скидок, возвратов и связанных поставщиков, если он предусмотрен документами. Если контрагент позднее обанкротился, это ещё не означает фиктивность первоначальной поставки. Но отсутствие реального товара или выполненной работы создаёт самостоятельную проблему, которую бухгалтерская справка не исправит.
Проверьте, как измеряется результат
Показатель должен оцениваться так, как он определён соглашением: за установленный период, по согласованной методике и соответствующему источнику данных. Число созданных рабочих мест может отличаться от среднесписочной численности, а выручка проекта — от всей выручки организации. Ошибка в определении базы способна существенно изменить вывод о выполнении условий.
Поднимите переписку о переносе сроков, изменения соглашения, решения уполномоченного органа и доказательства наступивших обстоятельств. Объективное затруднение не всегда освобождает от возврата автоматически, особенно если правила не предусматривают такую возможность. Но согласованная корректировка обязательства или неверное применение метода расчёта — конкретные юридические аргументы. Их следует отделять от просьбы о снисхождении, чтобы орган и суд понимали правовое основание возражений.
Пересчитайте сумму, а не только итоговую строку
Попросите формулу, исходные значения, период и правовое основание каждого начисления. Возврат может быть полным или рассчитанным пропорционально по условиям соответствующей программы; универсального правила о неизбежном возврате всей субсидии при любом отклонении нет. Вместе с тем отсутствие существенного ущерба бюджету само по себе не отменяет прямо установленную обязанность вернуть средства.
Отдельно оцените проценты, штрафы и иные дополнительные суммы. Их нельзя включать в расчёт без основания и правильного периода. Проверьте, не учтён ли дважды один расход и вычтены ли уже возвращённые деньги. Собственный контррасчёт оформляйте с пояснениями: спорить с конкретным значением гораздо эффективнее, чем просто просить уменьшить итог. Если часть долга бесспорна, её признание и оплата должны быть юридически аккуратно отделены от остальных требований.
Ответьте в процедуре, которая действительно применяется
Установите автора требования, его полномочия и характер документа: акт проверки, предписание, договорная претензия, решение либо уже судебный иск. От этого зависят порядок возражений, способ обращения в суд и процессуальные сроки. Не любой спор о бюджетных деньгах рассматривается как оспаривание ненормативного акта; иногда орган заявляет требование о взыскании по соглашению.
В ответе последовательно укажите спорное обязательство, факты исполнения, ошибки расчёта и приложения. Передача большого архива без объяснения не заменяет возражения. Сохраните подтверждение подачи и запросите документы, на которых основан вывод органа. Если предложена добровольная уплата, оцените её влияние на спор, возможность возврата переплаты и положение других кредиторов. Устное обещание позднее пересчитать сумму желательно закрепить письменным решением уполномоченного лица.
Как оценить риск банкротства из-за возврата
Сопоставьте возможную сумму с остатками денег, поступлениями и обязательствами перед работниками, бюджетом, банками и поставщиками. Даже обоснованное возражение не гарантирует, что взыскание будет немедленно приостановлено. Требуется отдельный план платежей и судебной защиты. При наличии оснований рассматривают доступные способы изменения порядка исполнения или обеспечительные меры, но их принятие зависит от конкретной процедуры и доказательств.
Для квалификации долга в банкротстве важен момент возникновения соответствующей обязанности, а не только дата позднего требования о возврате. Нельзя считать любую сумму текущей из-за того, что письмо получено после принятия банкротного заявления. Руководителю также нужно оценить признаки неплатёжеспособности и собственные обязанности в кризисе. Продолжать принимать новые обязательства без реального источника оплаты опасно независимо от перспектив основного спора.
Условный пример: оборудование куплено, показатель ниже плана
Допустим, предприятие получило субсидию на расширение производства, приобрело согласованную линию и ввело её в эксплуатацию. Годовой объём выпуска оказался ниже установленного показателя. Орган требует всю сумму, называя расходы неподтверждёнными. Компания представляет поставку и ввод, а затем отдельно анализирует недостижение результата и предусмотренную именно для него формулу возврата.
Если нормативный акт действительно предусматривает полный возврат при таком нарушении, один факт покупки линии не устранит требование. Если же предусмотрена пропорциональная формула, а орган применил последствия другого нарушения, возникает конкретное основание для пересчёта. Дополнительно учитывают согласованные изменения показателя. Пример показывает, почему правильная классификация нарушения важнее общей ссылки на добросовестность компании и социальную пользу проекта.
Что мы можем сделать для компании
Достаточно ли отсутствия умысла? Обычно вопрос решается по условиям финансирования и фактическому исполнению, а не только по намерениям руководителя. Можно ли устранить недостаток отчёта? Это зависит от применимого порядка и характера нарушения; фактические доказательства стоит собирать сразу. Поможет ли частичная оплата? Она уменьшает остаток, но её влияние на признание и дальнейшую защиту нужно оценить отдельно.
Мы сопоставляем требование с правилами программы, проверяем расчёт и формируем доказательства расходов и результата. Готовим возражения, сопровождаем переговоры и судебный спор, связывая его с финансовым положением компании. Для первоначального анализа направьте соглашение, требование и акт контроля: контакты для юридического сопровождения.
Нормы и судебные разъяснения
- Бюджетный кодекс РФ: статья 78 о субсидиях
- Арбитражный процессуальный кодекс РФ: доказательства и судебная защита
- Закон о банкротстве: основания и последствия неплатёжеспособности
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.