
Начало банкротства не означает автоматической утраты законного права компании на возмещение НДС за подтверждённые операции. Но оно не освобождает от проверки вычетов и не превращает декларацию в бесспорное требование к бюджету. Нужно определить налоговый период, основания вычетов, стадию проверки и полномочия лица, которое продолжает работу от имени организации.
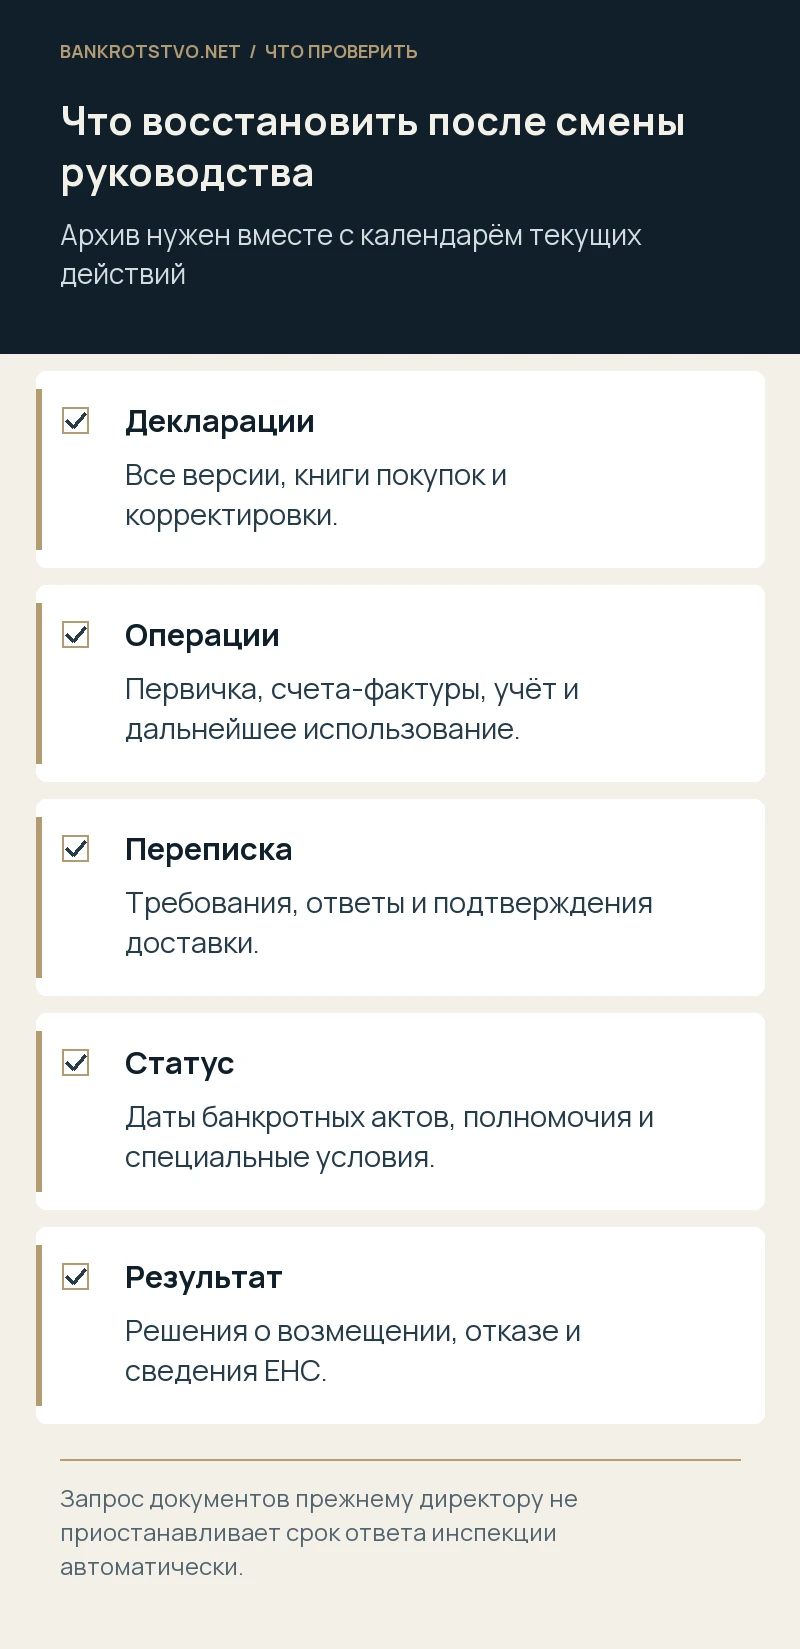
В таких делах часто теряется не само право, а доказательства: бухгалтерия закрыта, первичные документы остались у прежнего директора, доступ к системе прекращён, а требования инспекции продолжают поступать. Поэтому первая задача — восстановить управляемую хронологию и обеспечить ответ на конкретные запросы. Ожидание окончания банкротных споров не останавливает налоговую процедуру автоматически.
Разделите вычет, возмещение и получение денег
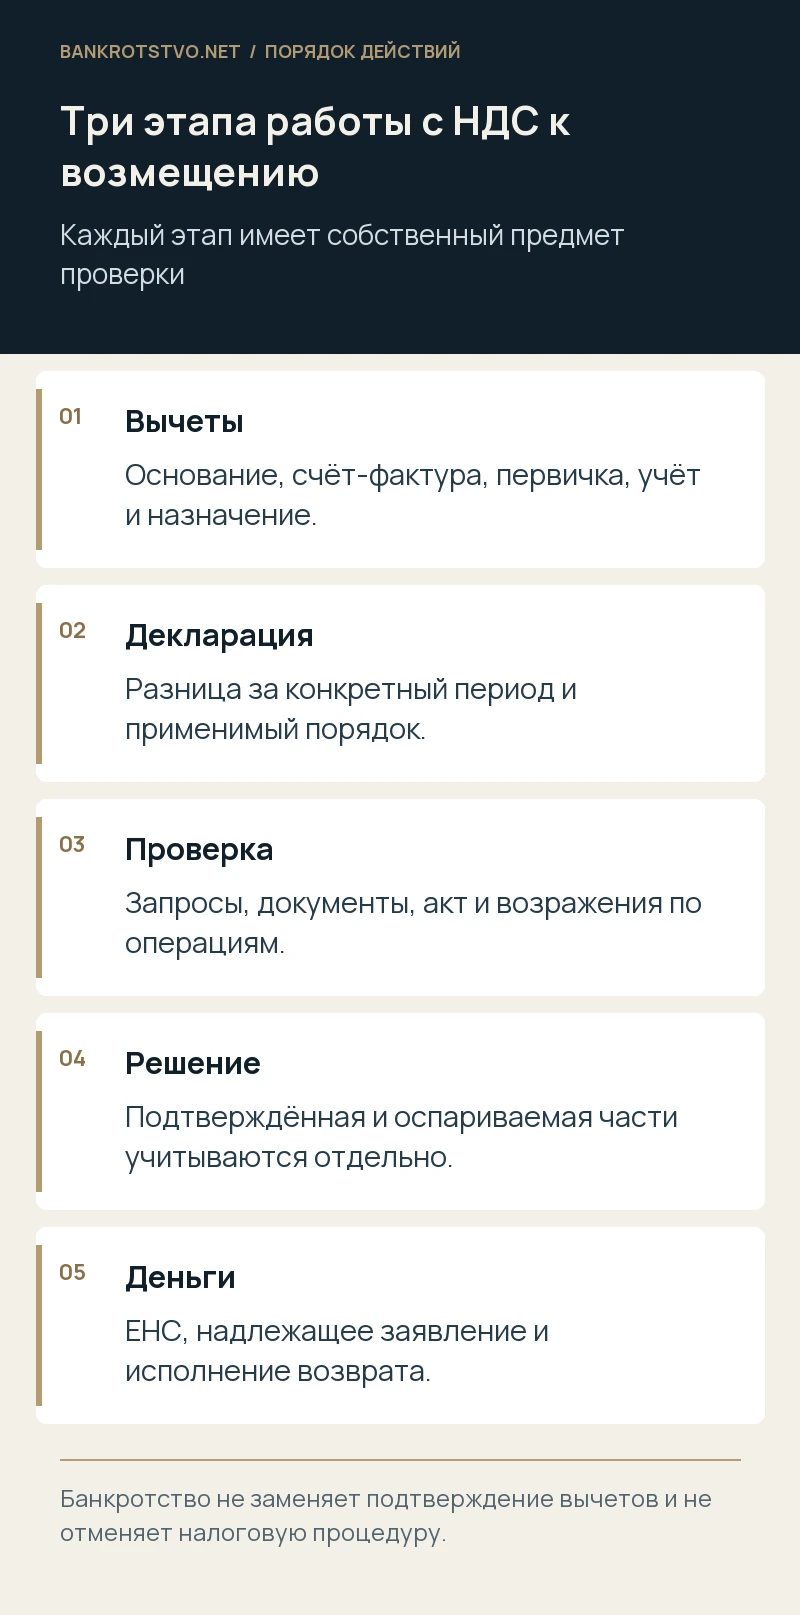
Вычет уменьшает исчисленный НДС при выполнении условий закона. Когда предусмотренная сумма вычетов превышает исчисленный налог, статья176 регулирует возмещение разницы. Фактический возврат положительного сальдо связан также с правилами ЕНС и статьи79 НК РФ. Это последовательные вопросы, и положительный ответ на один не всегда означает немедленное перечисление всей заявленной суммы.
Составьте карточку по каждому периоду: декларация, заявленная разница, требования, документы, акт, решение и состояние расчётов. Если инспекция признала только часть, отделите подтверждённую и оспариваемую суммы. Нельзя одновременно строить требование на первоначальной декларации и игнорировать последующие корректировки либо уже полученное возмещение. Сквозной расчёт нужен для устранения двойного счёта и выбора надлежащего предмета защиты.
На какую дату компания приобрела статус банкрота
Возбуждение дела, наблюдение и признание банкротом — разные события. Для налоговых последствий важен точный юридический факт, указанный в соответствующей норме. В частности, статья146 содержит специальное правило для операций должников, признанных банкротами. Нельзя переносить его на любые операции компании только потому, что контрагент подал заявление о её несостоятельности.
Выпишите даты судебных актов и сопоставьте с приобретением товаров, выполнением работ, принятием на учёт и последующим использованием. Если спор охватывает несколько стадий, разбейте расчёт. Общее заявление «мы уже были в банкротстве» не показывает налоговый режим каждой операции. Особенно важно не смешивать прежнюю облагаемую деятельность с реализацией после признания банкротом.
Какие документы подтверждают обычный вычет
Статьи171 и172 устанавливают условия применения вычетов, включая относящиеся к соответствующей ситуации счета-фактуры, принятие на учёт и первичные документы. Для проверки необходимы договор, подтверждение реальности приобретения и его назначения. Один правильно заполненный счёт-фактура не всегда заменяет отсутствующее доказательство самой поставки; но не любой технический дефект автоматически уничтожает право.
Организуйте подбор по операции, а не по папкам контрагентов: договор, первичный документ, налоговый документ, учётная запись и дальнейшее использование. Для оборудования полезны документы поступления, установки и ввода в применимой части. Для услуг — материалы, позволяющие понять, что именно сделано и принято компанией. Пояснение должно отвечать на конкретный вопрос инспекции и подтверждаться исходными сведениями.
Как восстановить утраченный архив
Запросите документы у прежнего руководства, бухгалтерии, операторов электронного документооборота и контрагентов законными способами. Сохраните исходные электронные файлы и сведения о подписях. Распечатка без возможности подтвердить происхождение может быть слабее полноценного электронного документа. Укажите, какие материалы восстановлены и где остаются пробелы, чтобы не заявлять весь комплект как бесспорно существующий.
Одновременно обеспечьте получение требований через действующие каналы. Если меняется управляющий или представитель, передайте календарь и доступные подтверждения отправки. Запрос архива у директора не означает автоматического продления срока ответа инспекции. При объективной невозможности представить конкретные материалы нужно использовать предусмотренные процедурой способы уведомления и защиты, а не оставлять требование без реакции.
Что проверяют при камеральной проверке
По статье176 инспекция исследует обоснованность заявленного возмещения в порядке статьи88. При отсутствии нарушений принимается решение о возмещении; при выявлении нарушений предусмотрены акт, рассмотрение материалов и соответствующие решения. Поэтому ответ на запрос и возражения на акт являются самостоятельными этапами. Пропуск первого не следует считать безразличным, рассчитывая позже объяснить всё суду.
Составьте реестр запросов с датами получения и ответа, перечнем представленного и подтверждением доставки. Если вопросы относятся к разным операциям, не отправляйте одинаковое общее пояснение по всем. Полезна таблица расхождений: довод инспекции, фактическая операция, документ, пояснение и спорный размер. Она помогает отделить реальный пробел от формального несоответствия либо ошибки сопоставления.
Можно ли использовать заявительный порядок
Ускоренное возмещение по статье176.1 — самостоятельный механизм с условиями для конкретной категории налогоплательщика и дополнительными обязанностями. Некоторые основания прямо связаны с отсутствием возбужденного банкротного дела. Поэтому прежнее применение компанией такого режима не означает, что его можно повторить после изменения статуса. Проверяют выбранный подпункт, дату заявления и весь комплект требований.
Вместе с тем нельзя без изучения нормы объявить все варианты заявительного возмещения одинаковыми. Для обеспеченных моделей действуют собственные условия гарантии или поручительства, а при отмене решения возникают последствия возврата полученного и предусмотренных начислений. В кризисе особенно важно оценить не только скорость поступления, но и риск последующей обязанности вернуть деньги, которые уже потрачены.
Почему будущая необлагаемая реализация требует анализа
Если приобретение связано с операциями, не признаваемыми объектом или освобождёнными от налогообложения, возникают самостоятельные вопросы применения и восстановления вычетов по действующим правилам. Нельзя считать, что любое приобретение до банкротства навсегда сохраняет одинаковый налоговый результат независимо от дальнейшего использования. Но и признание банкротом не является универсальным основанием без расчёта отменить все прежние вычеты.
Нужно разделить объекты, периоды и основания. Для каждого установите, когда принято имущество, какие операции планировались и фактически осуществлены, что уже заявлено и требовалась ли корректировка. Если инспекция предлагает восстановить сумму, запросите конкретную норму, основание и расчёт. Правовая позиция строится по каждой операции, а не на общем тезисе о сохранении либо потере всего входящего НДС.
Условный пример: закупка до банкротства и разные назначения
Допустим, компания приобрела материалы и оборудование, заявила вычеты, а затем была признана банкротом. Часть материалов использована в прежнем облагаемом производстве, часть осталась на складе, оборудование предназначено для продажи в процедуре. Нельзя обосновать весь пакет одним описанием «покупки до банкротства». Разные обстоятельства дальнейшего использования могут требовать разных налоговых выводов.
Сначала подтверждают сами приобретения, учёт и документы. Затем определяют период и режим соответствующих операций, наличие оснований для корректировки и сумму, реально подлежащую возмещению. Если инспекция не признаёт только одну группу, необходимо сохранить отдельную позицию по остальным. Все обстоятельства примера условные: он показывает метод разделения, а не заранее устанавливает налоговый результат для каждого актива.
Дополнительно проверьте, не было ли возврата товара или изменения цены. Корректировочный документ способен изменить расчёт независимо от банкротства. Если он остался у прежней бухгалтерии, управляющий может добросовестно опираться на устаревший реестр покупок. Поэтому восстановление архива охватывает не только первичные документы приобретения, но и всю последующую историю изменений.
Что делать после частичного или полного отказа
Получите все относящиеся решения и материалы, установите дату получения и порядок обжалования. Отказ в возмещении может сопровождаться решением по результатам проверки; важно определить, какие акты затрагивают спорную сумму. Жалоба только на один документ не всегда решает весь вопрос. Встречный расчёт должен учитывать каждую непризнанную операцию и основания отказа.
Не ограничивайтесь повторной отправкой декларации с теми же данными. Если отказ основан на нереальности, нужны фактические доказательства; если на периоде — календарь и учёт; если на специальном режиме — правовая квалификация. Мы проводим юридический анализ таких материалов и сопровождаем налоговые споры, связывая возражения с конкретным выводом инспекции и доказательствами, которые его подтверждают или опровергают.
Как связаны возмещение и налоговые требования в процедуре
После признания права отдельно проверяют отражение результата на ЕНС и фактический возврат. Наличие у государства требований к компании не позволяет игнорировать специальные правила банкротства, но и не освобождает от анализа всех учитываемых обязательств. Нужно установить периоды, реестровый либо текущий статус и основание конкретной операции с суммой возмещения.
Если спор касается перечисления уже признанной суммы, предмет защиты отличается от оспаривания отказа в вычете. Здесь важны решение, состояние сальдо, заявление и поручение на возврат. Не следует повторно доказывать всю поставку, не выяснив, действительно ли инспекция оспаривает её или вопрос находится уже на стадии исполнения. Разделение этапов помогает направить усилия на фактическое препятствие.
Что проверить в сроках и процентах
Срок применения вычета, период представления декларации, проверка, принятие решения и возврат денег регулируются разными положениями. Универсального срока «три года со дня банкротства» для всего комплекса не существует. По каждой сумме нужно определить норму и начало отсчёта. Обнаружение документов новым управляющим не означает автоматического возобновления любого пропущенного периода.
При задержке возврата отдельно рассматривают право на предусмотренные НК РФ проценты и их расчёт, учитывая действующую систему ЕНС. Нельзя использовать старый порядок из статьи176 без проверки её текущей редакции или автоматически начислять гражданские проценты. Для позиции нужны точные даты и доказательства принятия документов, завершения соответствующего этапа и фактического перечисления.
Как подготовить дело к передаче нам
Соберите декларации и книги покупок, первичные и налоговые документы, всю переписку по проверке, акты и решения. Приложите судебные акты о банкротстве, сведения о полномочиях и выгрузку ЕНС. Отдельно обозначьте утраченные документы, спорные назначения приобретений и сроки, которые уже идут. По массовому пакету полезна единая таблица с привязкой к каждому подтверждению.
С материалами можно обратиться к нам за юридическим анализом и сопровождением. Проверим основание возмещения, состояние процедуры и доказательства по спорным операциям, подготовим ответы, возражения или обжалование. Цель — сохранить подтверждённое бюджетное требование и довести его до законного результата, одновременно учитывая особенности банкротства компании.
Нормы и судебные разъяснения
- НК РФ, статья 171: основания налоговых вычетов
- НК РФ, статья 172: порядок применения вычетов
- НК РФ, статья 176: проверка и решение о возмещении
- НК РФ, статья 176.1: условия заявительного порядка
- НК РФ, статья 146: операции признанного банкротом должника
- НК РФ, статья 79: фактический возврат
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.