
Выписки показывают десятки переводов между компаниями одной группы: займы, оплата за третье лицо, возврат авансов и перераспределение выручки. Пока бизнес работает, такая система кажется привычной. В банкротстве каждую существенную операцию потребуется объяснить отдельно: принадлежность к группе не заменяет правового основания и не подтверждает встречную выгоду для должника.
Разделите операции по их действительному содержанию
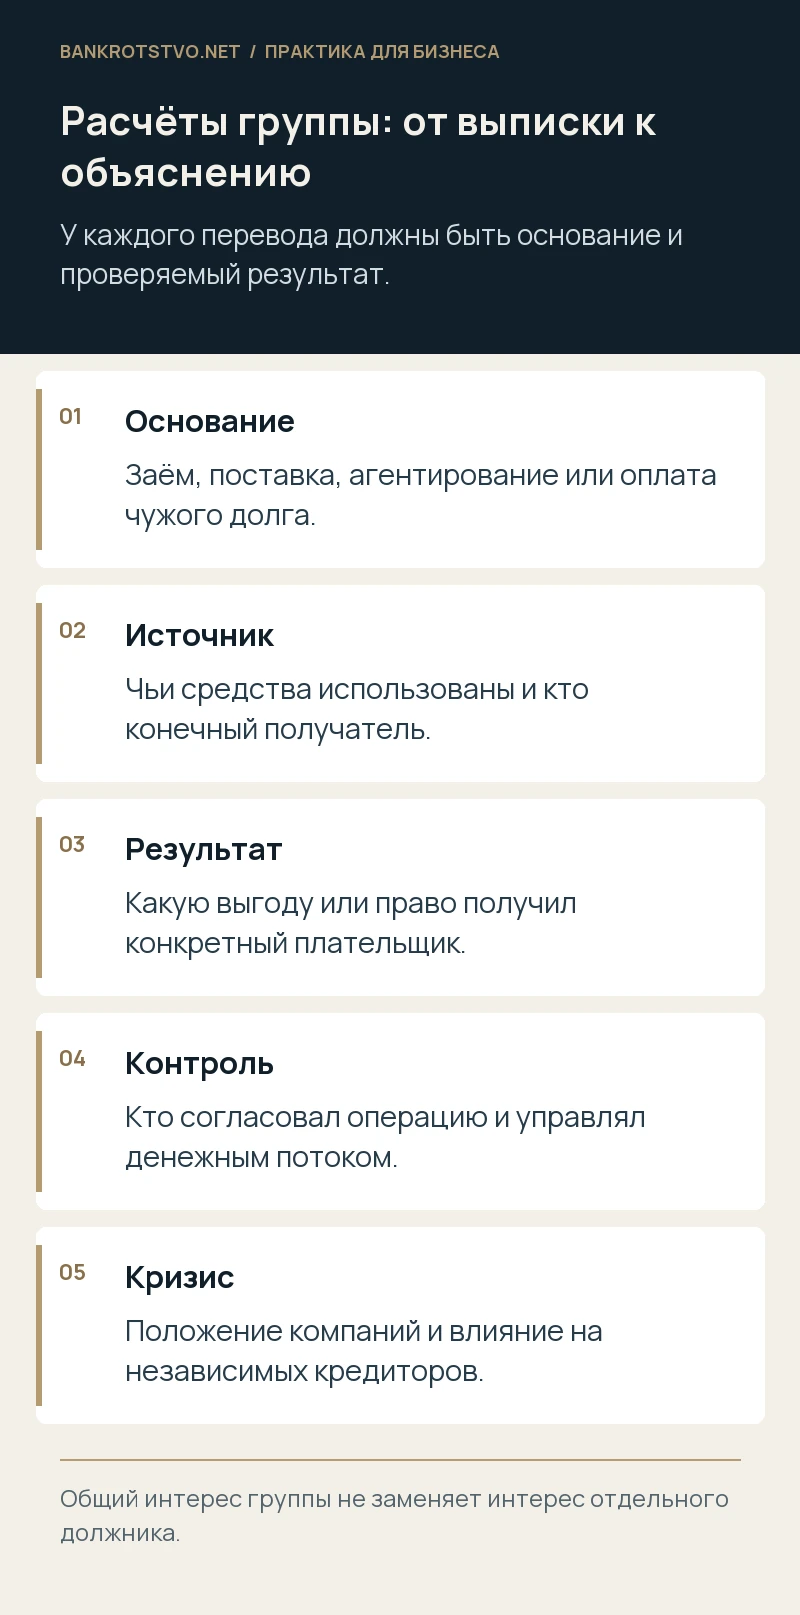
Начните с назначения и договорного основания платежа. Заём, агентское перечисление, оплата чужого долга, дивиденды и исполнение поставки имеют разные последствия. Если банковская формулировка ошибочна, её необходимо сопоставить с существовавшими документами и обстоятельствами. Нельзя задним числом свободно выбирать самое удобное основание для уже совершённого движения денег.
Подготовьте реестр: дата, сумма, плательщик, получатель, договор, экономическая цель и подтверждение исполнения. В многосторонней цепочке важно установить конечного получателя. Перевод на промежуточную компанию может быть законным исполнением агентской модели либо частью вывода средств. Различие показывают документы и реальное распределение выгод, а не само количество участников.
Подтвердите полномочия и внутренний порядок
Выясните, кто распоряжался платежами, какие решения требовали согласования и как распределялись функции казначейства. Централизованное управление денежными потоками следует сопоставить с договорами, доверенностями и корпоративными решениями. Если сотрудники одной компании фактически управляли счетами другой, это может иметь значение для установления контроля и роли участников последующих споров.
Сохраните заявки, согласования, бюджет и сведения о доступе к платёжным системам. Наличие общего финансового директора ещё не объясняет, почему конкретный должник перечислил деньги без встречного предоставления. Но документированная система расчётов помогает отличить управленческую координацию от действий лица, которое извлекало выгоду за счёт кредиторов отдельной компании.
Проверьте встречное исполнение и остатки
По каждому крупному переводу установите, что получил плательщик: товар, услугу, погашение собственного обязательства или требование к получателю. Если деньги направлены за другую компанию, проверьте основание такого исполнения и последующее возмещение. Неопределённое обещание «потом закроем внутри группы» не показывает наличие ликвидного актива у плательщика.
Условный пример: материнская компания оплачивает поставщику сырьё дочернего общества, но сырьё фактически используется другим участником группы. Нужно восстановить договорную и товарную цепочку, иначе учёт отражает право, не соответствующее реальному предоставлению. Для проверки полезны не только проводки, но и накладные, перевозка, складская приёмка и использование материалов.
Соотнесите платежи с кризисом компаний
Одни и те же расчёты могут оцениваться по-разному в устойчивом бизнесе и при невозможности расплатиться с независимыми кредиторами. Исследуйте просрочку, ликвидность, очередность фактических платежей и информацию участников. Если доход концентрировался на одной компании, а затраты и долги — на другой, необходимо объяснить причины и экономический результат такой модели.
Финансирование внутри группы также может поставить вопрос о компенсационном характере и особой очередности возврата. Связанность не делает любой долг фиктивным или автоматически пониженным. Но кредитор должен быть готов раскрыть происхождение средств и обстоятельства поддержки. Круговой перевод, созданный самими деньгами должника, способен привести к иному выводу, чем реальное внешнее финансирование.
Оцените разные направления возможных требований
Операции могут исследоваться как сделки с предпочтением, подозрительные передачи, основание убытков или обстоятельства личной ответственности контролирующих лиц. Отдельно проверяют требования связанных кредиторов в реестре. Для каждого направления нужны собственные периоды, условия и доказательства. Нельзя одним общим расчётом всех внутригрупповых переводов обосновать автоматически любой из этих исков.
Если движение средств связано с налоговой моделью группы, её необходимо оценивать самостоятельно. Бухгалтерское совпадение сумм не подтверждает законность налоговых последствий. Вместе с тем налоговое нарушение и причинение банкротного вреда имеют разные предметы доказывания. Защита должна согласовываться по фактам, сохраняя необходимые различия между видами ответственности.
Восстанавливайте картину до предъявления претензий
Соберите единый архив договоров и расчётов, но сохраните самостоятельность каждой организации и её интересов. Внутригрупповой акт сверки полезен только при возможности проверить его по первичным данным. Если документы неполны, фиксируйте запросы и источники восстановления. Не заменяйте отсутствующее основание новой универсальной «казначейской политикой», подписанной после начала спора.
Если внутригрупповые переводы стали предметом проверки, можно восстановить цепочку расчётов и оценить риски отдельных операций. Первые материалы — выписки, реестр договоров и схема управления. Это помогает подготовить объяснимую позицию по каждой компании и понять, где требуется защита сделки, реестрового требования или руководителя.
Нормы и судебные разъяснения
- Пленум ВС № 41: требования связанных лиц
- Закон о банкротстве: главыIII.1 иIII.2
- ГК РФ: исполнение обязательств и ответственность
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.