
Присоединённая компания передала производство, работников и убыточные договоры. Через год правопреемник получил прибыль и уменьшил налоговую базу на прежние убытки. Инспекция потребовала старую первичную документацию и поставила вопрос: не ради ли налоговой экономии проводилась реорганизация? Руководитель показывает передаточный акт, но самого по себе перехода прав недостаточно для подтверждения каждой суммы.
В таком споре одновременно исследуют четыре обстоятельства: существует ли право на перенос, как сформировался убыток, какая его часть уже использована и зачем компании объединяли бизнес. Убедительная защита связывает юридическое правопреемство с документами и реальным хозяйственным планом. Отдельная красивая презентация об эффективности группы не заменяет расчёта, а подробный расчёт не объясняет цель реорганизации.
Отделите налоговый убыток от бухгалтерского результата
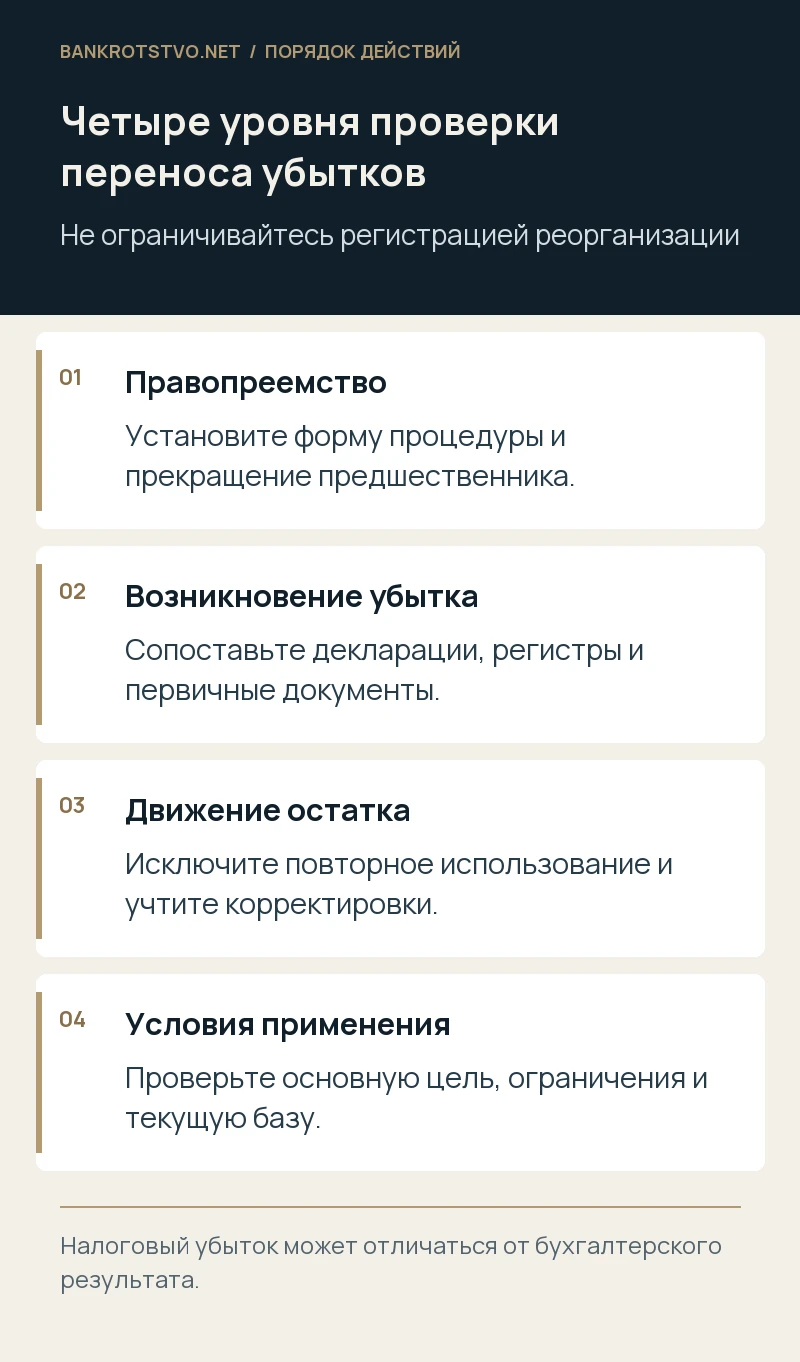
Убыток в бухгалтерской отчётности и сумма, переносимая по статье 283 НК РФ, могут различаться. Для налогового спора нужен показатель, сформированный по правилам главы о налоге на прибыль, с учётом специальных ограничений. Начните не с итогового баланса, а с деклараций и регистров соответствующих периодов. Выясните, какие расходы создали отрицательную базу, какие различия между учётами существовали и не включены ли в сумму показатели, для которых действует отдельный режим.
Это особенно важно, если бухгалтерия после объединения поменяла программу. В новой системе может отражаться единый остаток без расшифровки по годам и видам операций. Создайте переходную таблицу: первоначальный налоговый убыток, последующие уточнения, использованная сумма, остаток и основание изменения. В ней должны прослеживаться данные правопредшественника и правопреемника. Руководителю полезно видеть, какая часть заявленного актива подтверждена документами, а какая существует только как техническое сальдо в новой базе. Именно такая проверка позволяет обсуждать спорную сумму предметно и не защищать случайно перенесённую бухгалтерскую цифру.
Проверьте форму реорганизации и основание правопреемства
Право, предусмотренное пунктом 5 статьи 283 НК РФ, относится к убыткам организации, прекратившей деятельность вследствие реорганизации. Поэтому сначала проверяют форму процедуры, запись ЕГРЮЛ и статус правопредшественника. Купленная доля, переданный по договору бизнес и присоединение юридического лица — разные события. Покупка производственного оборудования сама по себе не передаёт покупателю налоговые убытки прежнего собственника.
Соберите решения о реорганизации, регистрационные документы, передаточные материалы и сведения о налоговом учёте. Если было несколько этапов объединения, восстановите всю цепочку. Нельзя перескочить через промежуточное общество только потому, что в группе сохранился один экономический собственник. Отдельно проверьте налоговые обязанности, перешедшие по статье 50 НК РФ: реорганизация передаёт не только потенциальную возможность уменьшения базы, но и соответствующие обязательства в предусмотренном законом порядке. Для бизнеса это вопрос оценки общего результата сделки. Значительный заявленный убыток не всегда перекрывает риски старых доначислений и отсутствия архива, о которых покупатель или новый руководитель узнал уже после завершения процедуры.
Как работает ограничение по основной цели
Действующая статья 283 НК РФ исключает применение специального правила правопреемства, если при налоговом контроле установлено, что основной целью реорганизации было уменьшение базы правопреемника на убытки присоединяемой организации. Это не означает запрета любой налоговой экономии и не делает каждое объединение прибыльной и убыточной компаний незаконным. Спор касается основной цели и фактического содержания процедуры.
Поэтому важно восстановить обстоятельства принятия решения: какие активы, персонал, договоры и функции объединяли; какие альтернативы обсуждали; какие расходы собирались сократить; почему выбран именно этот участник и момент. Доказательства должны относиться к реальному бизнесу, а не появляться исключительно после запроса инспекции. Отсутствие немедленной прибыли от объединения тоже не даёт автоматического ответа: коммерческий план может не сбыться. Но компании нужно показать, что он существовал и был связан с хозяйственной задачей. Чем меньше реального содержания сохранилось у убыточной организации, тем внимательнее требуется анализ причин её присоединения и роли налогового эффекта в принятом решении.
Какие документы подтверждают хозяйственную цель
Полезны бюджеты, решения органов управления, расчёты загрузки площадок, проекты объединения закупок, документы перехода работников, договоры с покупателями и фактическая передача функций. Необязательно иметь презентацию с названием «деловая цель». Часто более убедительны обычные документы, составленные до процедуры: переписка о совместном складе, расчёт затрат на два административных аппарата, согласование единой производственной цепочки.
Сопоставьте обещанный эффект с тем, что произошло после реорганизации. Если цех действительно продолжил работу, покажите заказы, движение сырья и выпуск продукции. Если проект был прекращён, объясните почему и подтвердите события, изменившие план. Не нужно подгонять факты под версию об идеальной эффективности. Для юриста важно отличить обычную неудачу коммерческого проекта от отсутствия самого проекта. Внутренние документы группы оценивают вместе с внешними обстоятельствами: договорами, логистикой, персоналом, платежами. Одно решение участника с общей формулировкой о повышении эффективности обычно не раскрывает ни причин объединения, ни связи выбранной структуры с конкретной деятельностью компании.
Почему деклараций и передаточного акта может не хватить
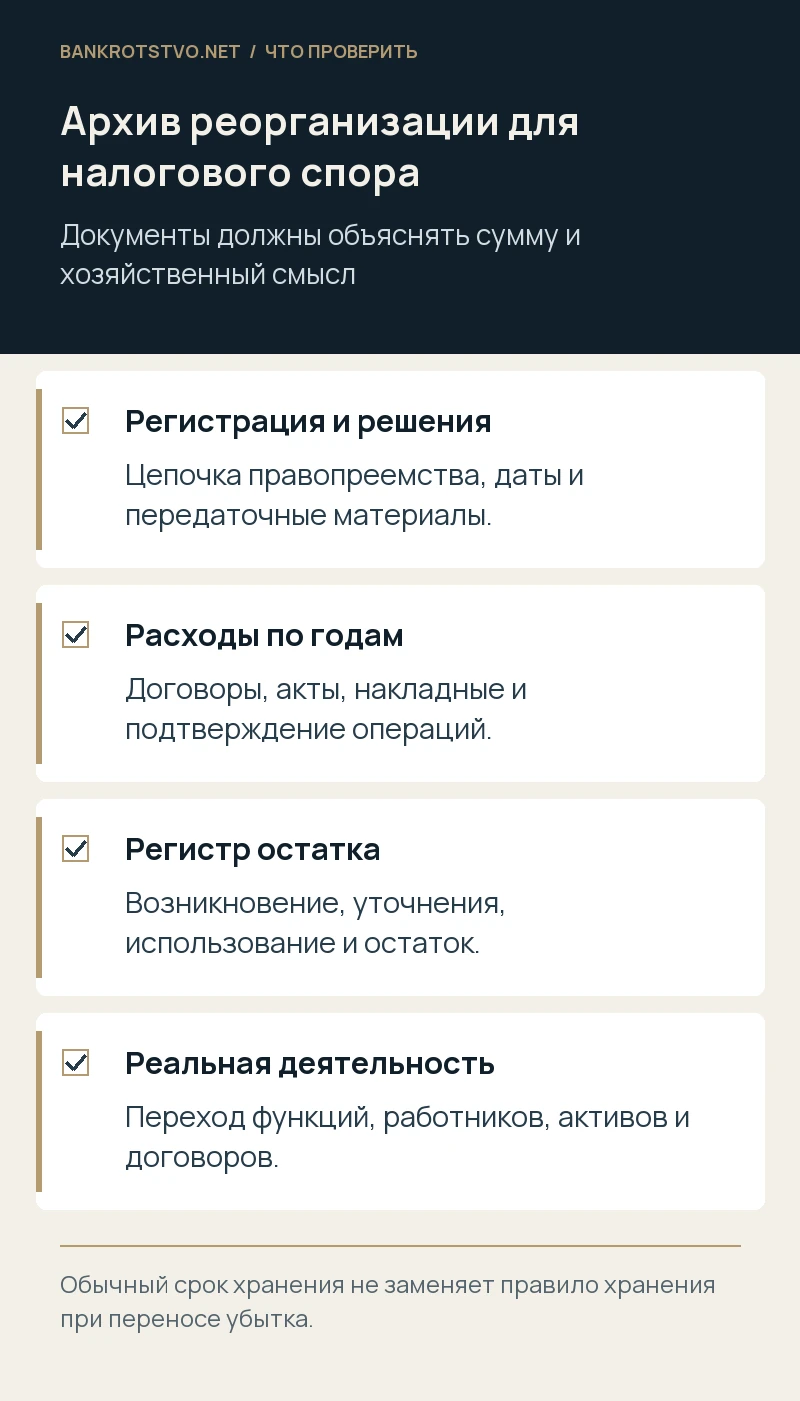
Декларация показывает заявленный результат, а передаточный акт — переход имущества и обязательств в соответствующей процедуре. Они не всегда позволяют проверить расходы, из которых образовался налоговый убыток. Нужны договоры, акты, накладные и другие доказательства хозяйственных операций. В постановлении Президиума ВАС РФ от 24 июля 2012 года № 3546/12 рассматривалась именно недостаточность деклараций и передаточных материалов при отсутствии подтверждающей первичной документации.
Практический вывод состоит не в обязанности собрать одинаковую папку для любой ситуации. Состав архива зависит от расходов: для производства важны приобретение и использование ресурсов, для услуг — содержание результата, для списаний — основание и момент признания. Сформируйте расшифровку крупнейших статей убытка и проверьте каждую до направления ответа. Если большая сумма объясняется одним судебным спором или неудачным проектом, подготовьте отдельную цепочку доказательств. Это помогает выделить подтверждённую часть и понять, где восстановление документов действительно может изменить результат, а где спор касается неверной квалификации самих расходов.
Срок хранения связан с использованием убытка
Пункт 4 статьи 283 НК РФ устанавливает обязанность хранить документы, подтверждающие объём убытка, в течение всего срока уменьшения текущей базы на прежние убытки. Поэтому ссылка только на истечение обычного архивного срока не решает вопрос. Если организация продолжает пользоваться соответствующей суммой, доказательственная обязанность сохраняет самостоятельное значение. Возраст документа не превращает непроверяемый остаток в бесспорный налоговый актив.
При реорганизации полезно передавать архив по отдельной описи с привязкой к годам убытка. В ней указывают бумажные тома, электронные носители, форматы, ключи поиска и ответственных за хранение. Не следует уничтожать старую базу после переноса итоговых остатков: техническая миграция может лишить компанию расшифровок. Если архив хранится у внешней бухгалтерии, проверьте условия доступа и возврата. Для руководителя вопрос хранения — часть стоимости реорганизации. Нельзя принимать решение об экономии на архиве, не выяснив, какие налоговые права подтверждают эти документы и сколько лет компания предполагает использовать переходящий остаток.
Как восстановить недостающий архив законным способом
Начните с инвентаризации: какие документы отсутствуют, какие сохранились частично, где есть электронные оригиналы и у кого могут быть копии. Направьте запросы контрагентам, прежней бухгалтерии, хранителю архива и сотрудникам в пределах их полномочий. Сохраняйте переписку и фиксируйте происхождение полученных материалов. Копия старого документа и новый документ, изготовленный для подтверждения давней операции, имеют разную доказательственную роль.
Не пытайтесь закрыть все пробелы одной справкой нового бухгалтера. Она может объяснить расчёт, но не подменяет подтверждение хозяйственного события. Для каждой статьи расходов проверьте, какие косвенные сведения законно дополняют сохранившуюся первичную документацию: движение товара, банковские операции, производственные отчёты, переписка. Оценка достаточности всегда зависит от конкретного расхода и применимых норм. Если восстановить значительную часть невозможно, это нужно признать в оценке перспектив до подачи категоричной жалобы. Юридический анализ помогает определить, какие действия ещё способны восполнить доказательства, и не расходовать время на создание внешне объёмной папки без содержательной связи с налоговым убытком.
Проверьте, не использован ли один убыток дважды
История остатка важна не меньше его первоначального возникновения. Правопредшественник мог частично уменьшить базу, подать уточнения, участвовать в нескольких этапах реорганизации или вести раздельные регистры. Простое суммирование всех отрицательных деклараций завышает остаток, если не учтены последующие изменения. Сверьте каждый год с декларациями и пояснениями, а затем — с использованием у правопреемника.
Создайте регистр движения убытка, в котором для каждой суммы видны год происхождения, корректировки, списания и остаток. Если данные прежней программы противоречат декларации, выясните причину, а не выбирайте выгодное значение. Отдельно проверьте, не учтены ли те же расходы повторно после передачи имущества или завершения длительного договора. В споре полезно показать прозрачный расчёт даже тогда, когда инспекция оспаривает только деловую цель: отсутствие арифметических противоречий усиливает понятность позиции. Если обнаружена собственная ошибка, оцените порядок исправления и последствия отдельно. Защита законного права не требует поддерживать неверный остаток ради сохранения первоначально заявленной суммы.
Как применять предел уменьшения базы в 2026 году
По общему правилу пункта 2.1 статьи 283 НК РФ ограничение в пятьдесят процентов действует в предусмотренных законом периодах по 2030 год включительно. При этом кодекс содержит исключения и специальные правила, поэтому ориентир нельзя применять к любой базе и любому виду убытка без проверки. Для правопреемника сначала определяют допустимость самого переноса, затем сумму остатка и только после этого предел уменьшения текущей базы.
Условный расчёт помогает увидеть разницу. Если обычная подходящая база составляет десять миллионов рублей, подтверждённый остаток — восемь миллионов, а применяется общий пятидесятипроцентный предел, текущий перенос ограничивается пятью миллионами. Оставшаяся сумма не становится расходом автоматически в этом же периоде. Пример не учитывает специальные режимы и исключения и служит только объяснению порядка действий. Для реальной декларации нужно проверить годы возникновения убытков, вид базы, ставки и переходные положения. Руководителю полезно знать, что крупный подтверждённый остаток не означает немедленного отсутствия налога: денежный эффект распределяется по периодам и должен учитываться в финансовом плане компании.
С чем именно спорит инспекция
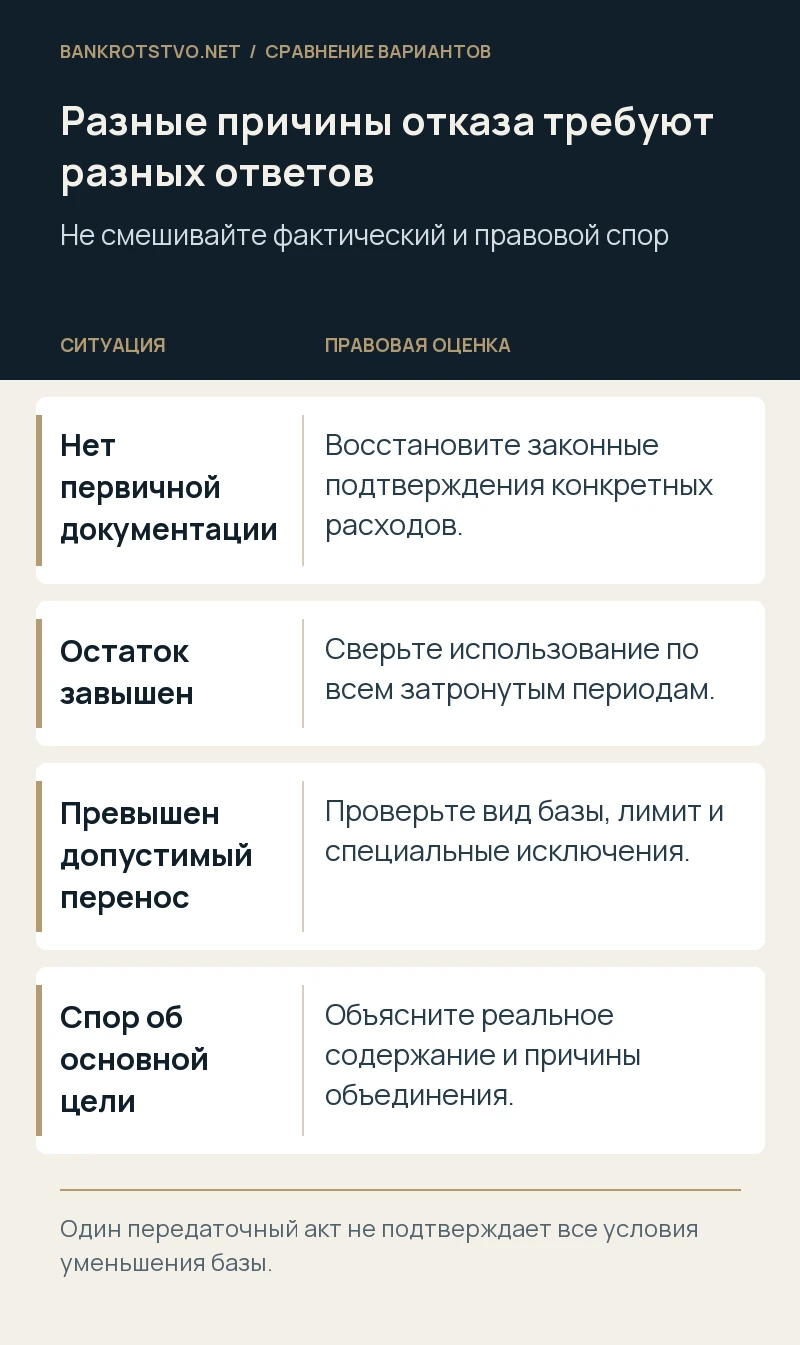
В акте могут быть разные основания отказа: нет первичных документов, неверно рассчитан остаток, нарушены ограничения использования или реорганизация проведена преимущественно ради переноса убытков. Разделите эти основания. Ответ о реальном переходе работников не устраняет арифметическую ошибку, а полный архив расходов не опровергает сам по себе довод об основной цели. По каждому основанию нужны свой расчёт, документы и правовая позиция.
Составьте таблицу: вывод инспекции, спорная сумма, соответствующее условие закона, доказательства компании, недостающие сведения и требуемый результат. Если инспекция исключила весь остаток, хотя недостатки относятся к отдельной части, проверьте обоснованность такого масштаба. Одновременно оцените, как доначисление повлияет на пени, санкции и последующие периоды переноса. Иногда спор об одном году меняет остаток на несколько лет вперёд. Защита должна учитывать эти связи, иначе организация может исправить одну декларацию и сохранить противоречивые данные в следующих. Для бизнеса важен согласованный результат по всей цепочке использования, а не только выигрыш отдельного арифметического пункта.
Условный пример: присоединение реального производства
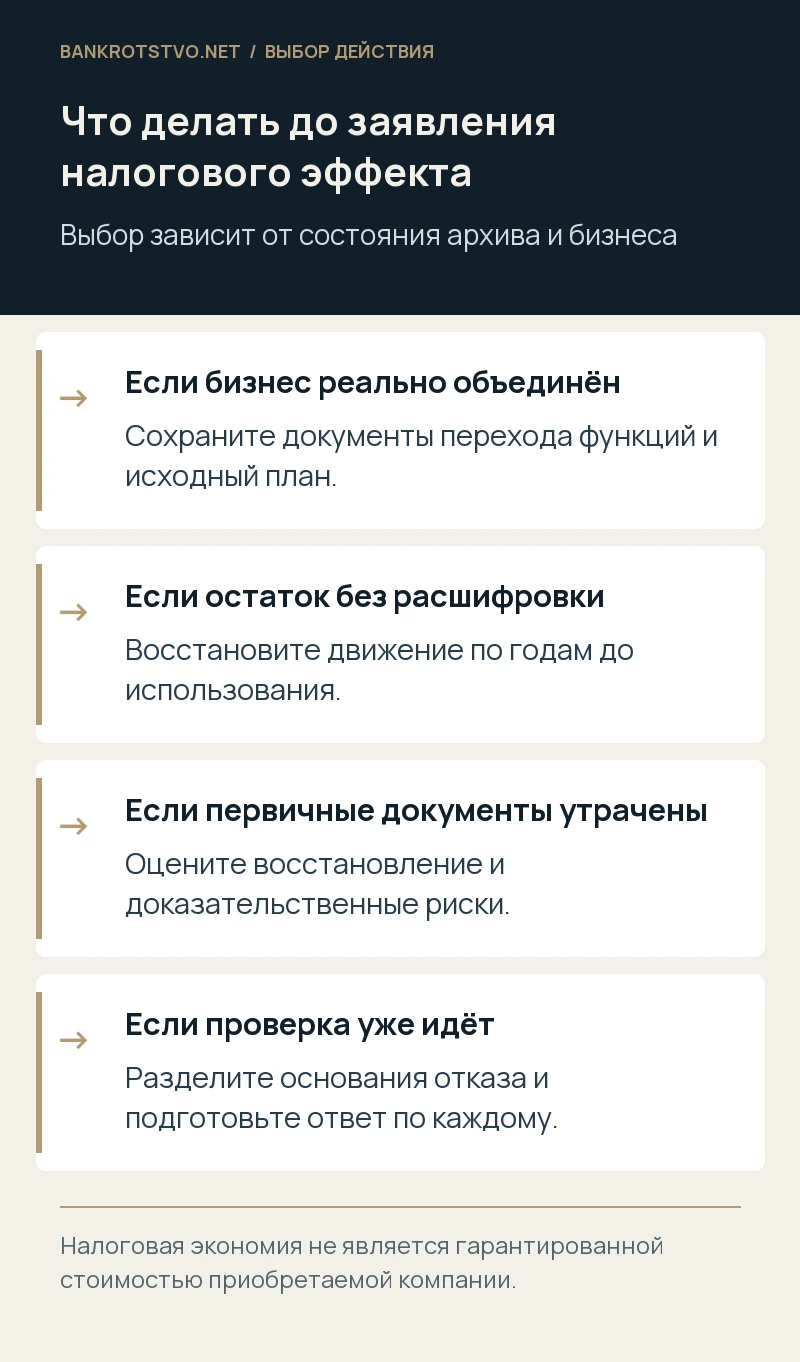
Предположим, группа объединяет два предприятия, работающих на одной площадке. Убыточное общество владеет оборудованием и выполняет часть производственного цикла, прибыльное — закупает сырьё и продаёт готовую продукцию. После присоединения оборудование и работники продолжают использоваться, договоры переоформлены, административные расходы сокращены. Убытки подтверждены первичными документами, а движение остатка можно восстановить по годам.
Такая совокупность обстоятельств даёт материал для объяснения хозяйственной цели, но не гарантирует принятия всех сумм. Инспекция может отдельно проверить расходы и ограничения переноса. Компании нужно показать, как работал бизнес до и после объединения, зачем потребовалась единая структура и какой реальный эффект ожидался. Если часть плана не выполнена, объясните причины документами, а не скрывайте отклонение. Пример условный: он показывает, что защиту строят не на названии проекта, а на проверяемой связи между решениями, активами, людьми и операциями. Чем понятнее эта связь, тем легче отделить законное объединение деятельности от сделки, смысл которой исчерпывается одним налоговым показателем.
Другой пример: покупка пустого общества с крупным убытком
Представим, что прибыльная организация присоединяет компанию без персонала, активных договоров и используемого имущества. В переговорах обсуждается главным образом размер убытка, а после сделки никаких функций не переходит. Первичные документы хранятся неизвестно где, вместо них передана таблица. Руководитель рассчитывает, что регистрация реорганизации сама по себе подтверждает право на перенос. Это существенно более рискованная ситуация.
Здесь одновременно возникают вопросы к основной цели и документальному подтверждению суммы. Формальное решение о развитии бизнеса не устраняет фактическое отсутствие деятельности. Нужно честно оценить имеющиеся доказательства и причины сделки, не создавать задним числом несуществовавшие функции. Даже если часть убытка реальна, специальное ограничение по цели может иметь самостоятельное значение. Этот условный пример полезен ещё до покупки: юридическая проверка реорганизации должна охватывать не только отсутствие налоговых долгов, но и возможность подтвердить заявленные права. Обещание продавца о большом остатке убытков не равно гарантированному уменьшению налога у покупателя, а стоимость такого обещания нужно оценивать с учётом фактического архива.
Как связать спор с планом работы бизнеса
Отказ в переносе может затронуть ликвидность действующего предприятия. Подготовьте расчёт последствий по годам, отделяя спорный налог от бесспорных обязанностей. Выясните, использовался ли тот же остаток позже и потребуется ли корректировка отчётности. Не считайте подачу возражений автоматическим разрешением не исполнять все требования. Процессуальную стадию, сроки и допустимые способы защиты денежных средств оценивают отдельно.
Если компания испытывает финансовые трудности, руководителю нужна документированная оценка ситуации. В ней отражают сумму возможных начислений, перспективы обжалования, текущие обязательства и законные варианты поддержания деятельности. Не следует выводить активы или менять структуру только ради ухода от взыскания: это создаёт самостоятельные риски. Юридический спор о налоговом убытке и антикризисный план должны согласовываться. Полезно заранее определить, кто принимает решения об исправлениях деклараций, кто отвечает за архив и как проверяется непротиворечивость позиции в нескольких процессах. Такая организация позволяет защищать спорные права, сохраняя контроль над обязательствами компании.
При передаче дела новому представителю отдельно перечислите уже сделанные заявления. Если компания ранее объясняла цель реорганизации иначе, это нельзя оставлять без внимания. Проверьте протоколы переговоров, ответы на требования и материалы прежних жалоб. Последовательность позиции не означает запрета уточнять факты, однако причину уточнения нужно объяснить. Налоговый спор становится заметно сложнее, когда несколько подразделений независимо направляют несовместимые версии одного проекта, а документы о реальной деятельности остаются вне представленного комплекта.
Что включить в первоначальный комплект для юриста
Передайте схему реорганизации, регистрационные документы, декларации по годам происхождения и использования убытков, регистр остатка, опись первичной документации и акт проверки при наличии. Отдельно приложите материалы, объясняющие хозяйственную цель: решение, бюджет проекта и фактический переход функций. На первом этапе важнее структура и ключевые документы, чем неразобранная выгрузка всех баз группы.
Мы можем провести юридический анализ права на перенос, сопоставить основания отказа с доказательствами, подготовить возражения и сопровождать налоговый спор. Если реорганизация только планируется, полезно заранее проверить правовую конструкцию и требования к архиву, не принимая налоговый эффект как гарантированный результат. Обсудить ситуацию можно через страницу контактов. Укажите форму реорганизации, годы убытков, размер использованной суммы и стадию общения с инспекцией. Это позволит определить, где требуется восстановление документов, где — проверка расчёта, а где основной вопрос связан с целью объединения бизнеса.
Нормы и судебные разъяснения
- НК РФ, статья 283: перенос убытков и реорганизация
- НК РФ, статья 50: налоговое правопреемство
- НК РФ, статья 313: подтверждение данных налогового учёта
- ФНС: налог на прибыль и действующий предел переноса
- Постановление Президиума ВАС РФ от 24.07.2012 № 3546/12
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.