
Полное прекращение обеспеченного обязательства является основанием прекращения залога, но запись об обременении не всегда исчезает автоматически. Если банк лишился лицензии или вошёл в банкротство, компании необходимо подтвердить расчёт и обратиться к уполномоченному представителю банка. Банкротство кредитора само по себе не превращает исполненный кредит в непогашенный и не заменяет процедуру исправления реестровых сведений.
Практическая задача состоит из двух частей: доказать прекращение обеспеченного долга и оформить погашение конкретной записи. Они требуют разных документов. Справка об отсутствии задолженности помогает в первом вопросе, но для недвижимости или движимого имущества закон устанавливает свой порядок действий. Поэтому обращение «снимите все залоги» лучше заменить перечнем конкретных объектов и записей.
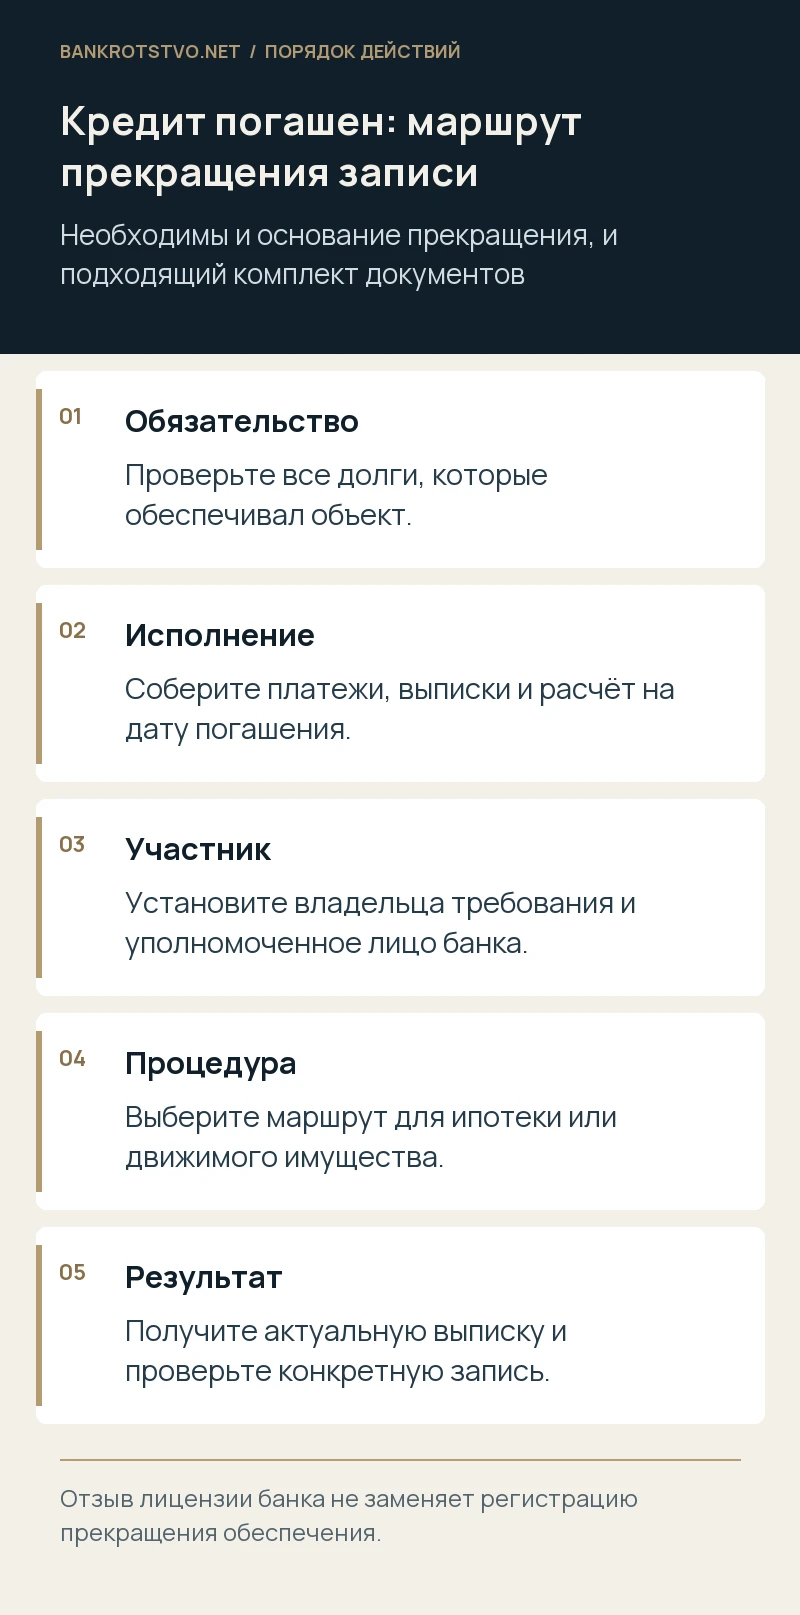
Сначала проверьте, какое обязательство обеспечивал залог
Один объект может обеспечивать не единственный кредит, а несколько обязательств, включая будущие выдачи в предусмотренных пределах. Изучите договор залога, его изменения и сведения о зарегистрированном обременении. Закрытие одного кредитного счёта не всегда означает прекращение всего обеспеченного пакета. Установите, какие именно обязательства прекратились и какие, по мнению банка, продолжают существовать.
Отдельно проверьте проценты, комиссии, судебные расходы и другие заявляемые суммы с учётом пределов обеспечения. Не следует признавать любой неподтверждённый банковский остаток, но нельзя и ограничиться квитанцией о возврате номинальной суммы кредита. Если спор касается небольшой части начислений, выделите его: отсутствие согласия по остатку может потребовать отдельного требования о размере долга и прекращении обеспечения.
Что подтверждает фактическое исполнение
Соберите платёжные поручения с отметками исполнения, выписки и банковский расчёт на дату погашения. Если банк выдавал справку, приложите её вместе с первичными платёжными документами. При досрочном возврате важны соблюдение предусмотренного порядка и дата, на которую рассчитаны проценты. Само списание денег со счёта компании не всегда отвечает на вопрос, куда и когда они поступили.
Особенно внимательно рассматривают расчёты рядом с отзывом лицензии, внутренние переводы и платежи по изменённым реквизитам. Документ об отправке ещё не доказывает надлежащего исполнения. Если использовался зачёт либо иная неденежная модель, потребуется самостоятельная оценка её допустимости и возможного оспаривания. Вывод о прекращении залога строится на действительном исполнении, а не только на бухгалтерском закрытии договора.
Отзыв лицензии, банкротство и ликвидация — разные стадии
Определите актуальный статус банка по официальным сведениям и судебным актам. На разных этапах действуют временная администрация, конкурсный управляющий или ликвидатор. Не следует направлять требование только бывшему руководителю либо в закрывшееся отделение. Уполномоченное лицо и адрес для обращений устанавливаются по конкретному банку на дату заявления.
Когда функции выполняет Агентство по страхованию вкладов, важно обращаться в рамках полномочий по конкретной кредитной организации и использовать опубликованный для неё порядок. Само упоминание агентства в истории банка не заменяет проверки стадии. Если требование по кредиту ранее уступили, действующий залогодержатель может оказаться другим лицом; тогда переписка только с банкротящимся банком не решит вопрос.
Разделите ипотеку и залог движимого имущества
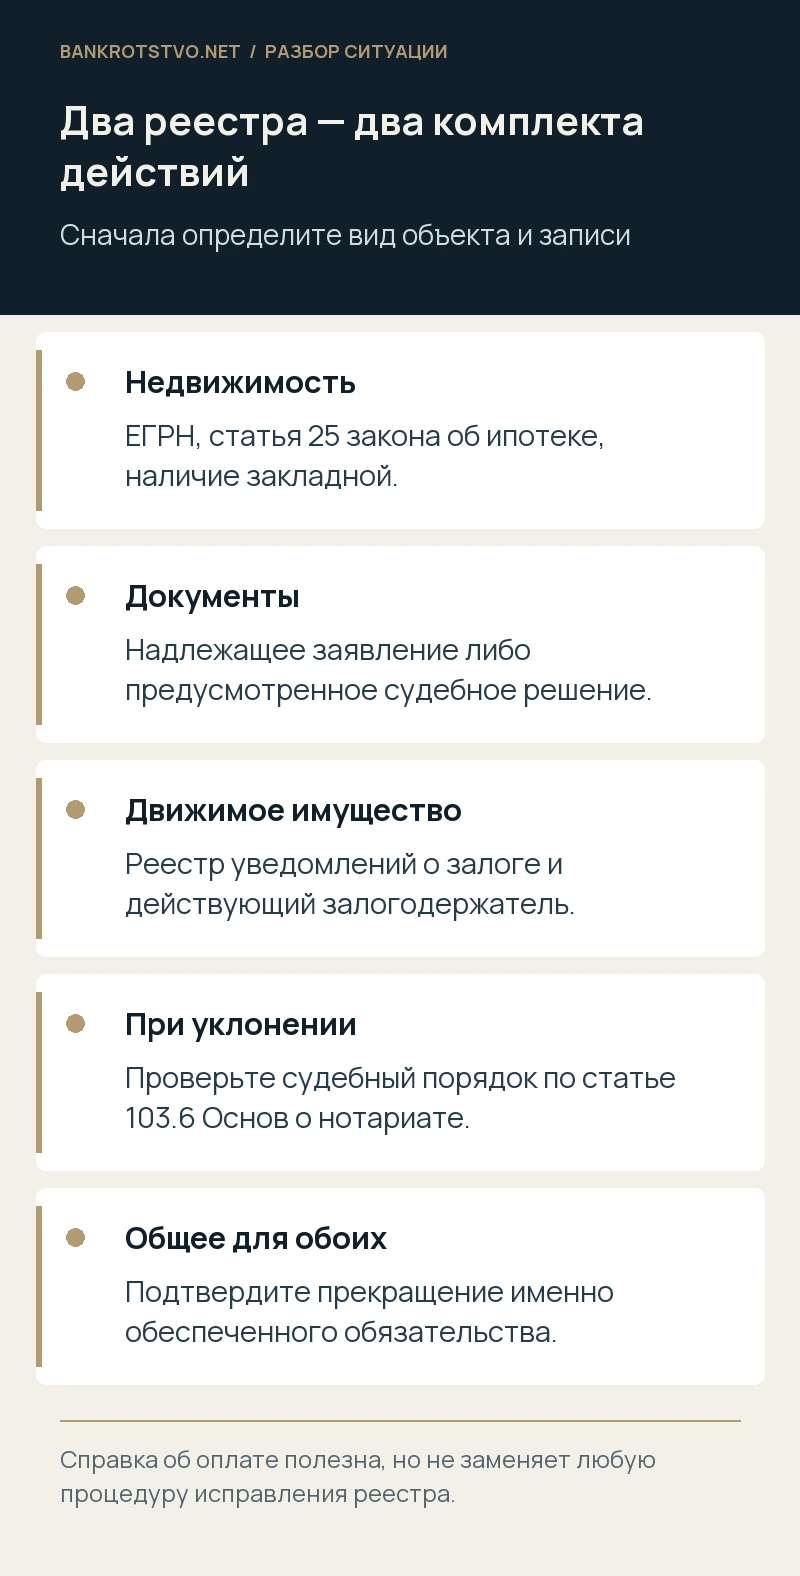
Для недвижимости проверяют ЕГРН, ипотечный договор и наличие закладной. Для движимого имущества — запись в реестре уведомлений о залоге и применимые особенности объекта. Это разные системы: погашение записи в одной не означает автоматического исправления другой. Компания может иметь несколько уведомлений по одному обеспечительному пакету, поэтому нужен полный перечень.
В таблице укажите объект, идентификатор, номер и дату записи, залогодержателя и основание прекращения. Для недвижимости важен кадастровый номер, для оборудования — доступные идентифицирующие признаки. Если после реорганизации или передачи имущества изменился собственник, подтвердите правопреемство. Несовпадение названия компании в старом договоре и текущей выписке не должно оставаться необъяснённым для лица, рассматривающего заявление.
Как погашается запись об ипотеке
Статья25 закона об ипотеке устанавливает варианты в зависимости от наличия закладной. При её отсутствии предусмотрены совместное заявление залогодателя и залогодержателя либо заявление залогодержателя. При закладной действуют специальные варианты с участием её законного владельца и соответствующими документами. Одна справка компании об оплате не заменяет любой из этих способов.
По общему правилу статья предусматривает трёхдневный рабочий срок с поступления надлежащих документов в орган регистрации; это не срок ответа конкурсного управляющего на первоначальное обращение. Запись может погашаться также на основании судебного решения. До подачи важно определить подходящий маршрут, чтобы не получить отказ лишь из-за несоответствия заявителя или отсутствия предусмотренного законом основания.
Что проверить, если выдавалась закладная
Установите, оформлялась ли документарная либо электронная закладная и кто является её законным владельцем. Передача кредитного портфеля, депозитарный учёт и иные изменения способны сделать первоначальный банк ненадлежащим участником части действий. Не следует требовать бумажный оригинал электронной закладной или считать отсутствие бумаги доказательством отсутствия самого обеспечения.
Запрос формулируют по применимой модели: подтверждение владельца, отметка об исполнении, необходимые заявления и сведения по учёту. При утрате документа возникают дополнительные вопросы, которые нельзя решить обычной справкой. Поэтому статус закладной выясняют до обращения за погашением записи, особенно если компания готовит срочную продажу недвижимости и рассчитывает закрыть обременение в короткий срок.
Как исключают сведения о залоге движимого имущества
Обычно необходимые действия совершает залогодержатель в порядке законодательства о нотариате. Залогодатель не может во всех ситуациях самостоятельно направить простое уведомление и снять чужую запись. При уклонении, ликвидации залогодержателя и иных предусмотренных обстоятельствах статья103.6 Основ о нотариате устанавливает судебный маршрут и последующее направление уведомления на основании вступившего в силу акта.
Наличие реестрового уведомления не решает спор о существовании долга, а его отсутствие не следует без проверки считать универсальным доказательством отсутствия залога. В рассматриваемой ситуации важно связать конкретное уведомление с исполненным обязательством. Сохраните расширенную историю записи: изменения предмета и залогодержателя могут объяснить, почему первоначальный номер ещё отображается либо почему отдельная запись осталась неисправленной.
Как написать обращение уполномоченному лицу банка
Укажите договор, дату и основание полного исполнения, объект и нужное действие. Приложите расчёт, платёжные подтверждения, актуальные выписки и документы о полномочиях представителя компании. Просите не абстрактно подтвердить отсутствие претензий, а оформить предусмотренный законом комплект для прекращения конкретного обременения. Сохраните доказательство получения и перечень приложений.
Если документы находятся в банковском архиве, обозначьте известные номера и периоды, запросите сверку и мотивированный ответ при несогласии. Не отправляйте единственные оригиналы без понятного основания и подтверждённого порядка их возврата. При получении ответа проверьте, охватывает ли он все объекты и обеспеченные обязательства: справка по одному кредиту не исправляет автоматически другие записи.
Условный пример: долг закрыт, склад остаётся под ипотекой
Допустим, компания полностью перечислила остаток кредита и проценты за месяц до банкротства банка. В её архиве сохранились выписки и справка о расчёте, но ипотека склада продолжает отображаться в ЕГРН. Покупатель требует устранить запись до оплаты. Первая задача — подтвердить, что ипотека обеспечивала только этот долг и требование не было передано другому лицу.
Далее определяют наличие закладной и действующее уполномоченное лицо банка, направляют комплект для погашения записи. Если надлежащие действия не совершаются, оценивают судебную защиту. Подавать заявление в Росреестр только со справкой и ждать автоматического снятия рискованно: для выбранного варианта может отсутствовать предусмотренное статьёй25 основание.
Все обстоятельства примера условные. Если ипотека также обеспечивает другую действующую кредитную линию, вывод изменится. Если последний платёж оспаривается в банкротстве банка, вопрос о прекращении обеспеченного долга потребует отдельной оценки. Именно поэтому проверка охватывает содержание обеспечения и устойчивость исполнения, а не сводится к наличию формальной банковской справки.
Когда потребуется обращение в суд
Судебная защита рассматривается, если банк отрицает погашение, уклоняется от действий или необходимые документы невозможно получить по предусмотренным законом причинам. Предмет требования выбирают по ситуации: прекращение ипотеки, отсутствие обременения, обязанность совершить действие или иной надлежащий способ. Не следует подавать универсальный иск о «снятии залога» без анализа реестрового и материального спора.
Определите участников, подсудность и связь с банкротным делом, если она имеется. Росреестр или нотариус не всегда являются лицами, с которыми существует спор о долге. В решении должны быть достаточные данные объекта и записи, чтобы результат можно было исполнить. После вступления акта в силу процесс не заканчивается: требуется предусмотренное действие по внесению изменений и последующая проверка.
Как планировать продажу, пока запись сохраняется
Согласуйте с покупателем реалистичный порядок подготовки, срок устранения записи и условия расчётов. Нельзя обещать свободный от обременения объект только потому, что компания уверена в оплате кредита. Банковское банкротство может затянуть восстановление документов, а спор об остатке потребует рассмотрения. Эти обстоятельства лучше учесть в проекте сделки до получения аванса и принятия жёстких обязательств.
Возможность взыскать убытки из-за уклонения оценивают отдельно по основанию, размеру и причинной связи. Сорванная продажа сама по себе ещё не доказывает всю заявленную потерю. Сохраните проекты, переписку и подтверждения готовности покупателя, но сначала сосредоточьтесь на прекращении спорного препятствия. Это обычно быстрее возвращает компании возможность распоряжаться активом.
Чем завершается проверка и как мы можем помочь
После оформления запросите актуальные сведения из соответствующего реестра и сопоставьте их со всеми объектами. Получение письма о подаче заявления ещё не подтверждает фактического погашения записи. Если записи изменены частично, определите причину и продолжите работу по оставшимся. Документы об исполнении кредита и прекращении обеспечения храните вместе, включая итоговую выписку.
Мы проводим юридический анализ кредитного и залогового пакета, готовим обращения и сопровождаем споры о прекращении обеспечения. С договором, платёжными документами и выписками можно обратиться к нам. Проверим основание прекращения, действующего участника со стороны банка и маршрут, который позволит довести вопрос до подтверждённого изменения записи.
Нормы и судебные разъяснения
- ГК РФ, статья 352: прекращение залога и необходимые действия
- Закон об ипотеке, статья 25: погашение регистрационной записи
- Основы о нотариате, статья 103.6: исключение сведений по судебному акту
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.