
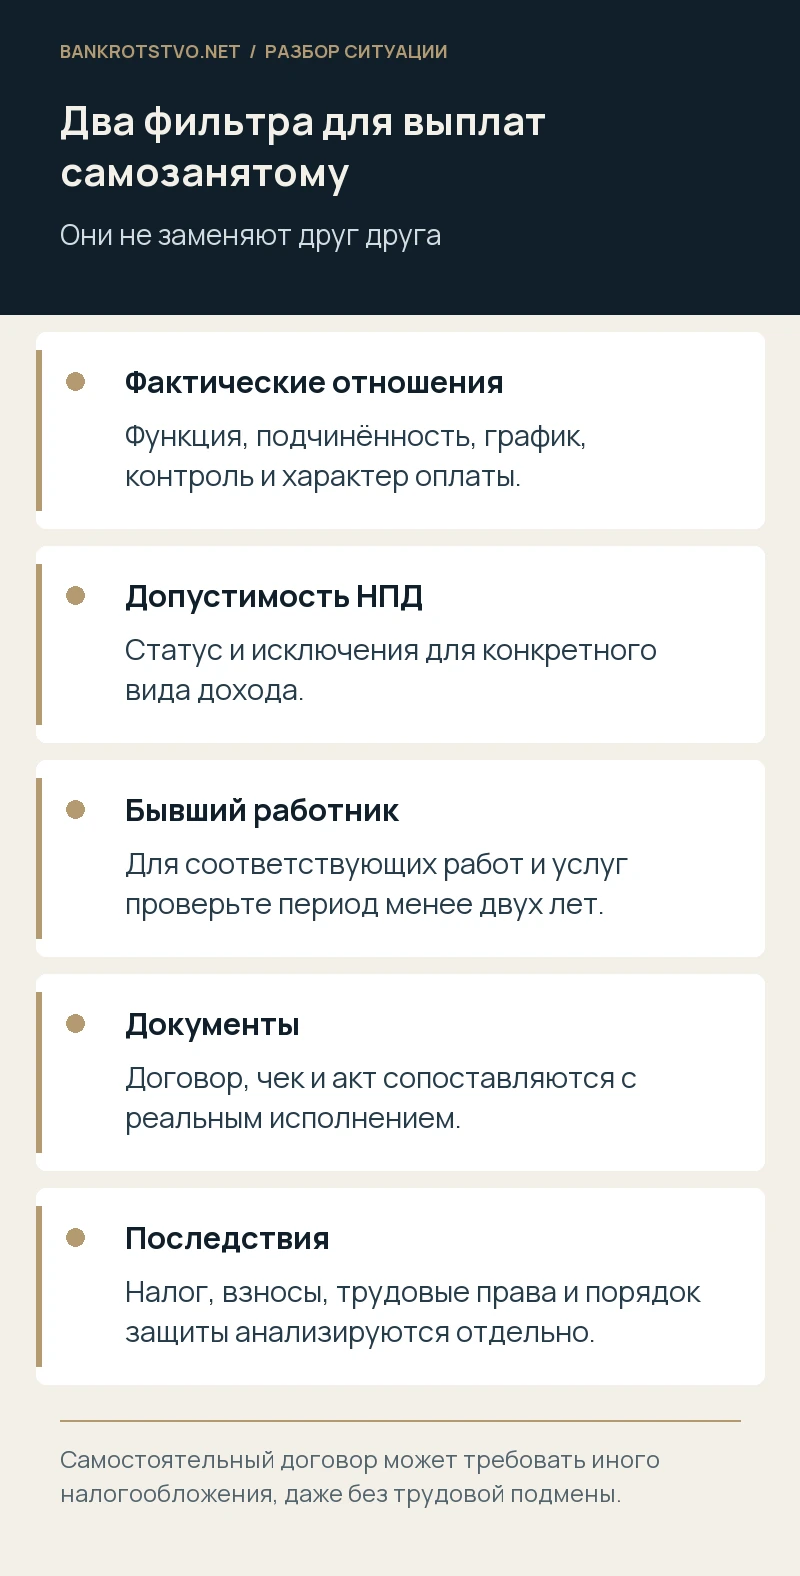
Если инспекция считает выплаты самозанятым зарплатой, компании нужно проверить два разных основания: были ли отношения фактически трудовыми и мог ли конкретный доход облагаться НПД. Даже гражданский договор может не соответствовать условиям специального режима, а действующий статус самозанятого сам по себе не исключает трудовые отношения. Защита строится по людям, периодам и реальному содержанию работы.
Не стоит ограничиваться формой договора и чеками. Они важны, но их сопоставляют с ежедневной организацией деятельности: кто определял задания, время, место и способ выполнения, как принимался результат и за что платили. И наоборот, регулярные перечисления одному исполнителю ещё не являются самостоятельным доказательством того, что он обязательно работник. Требуется оценка совокупности обстоятельств.
Установите, что именно предъявила инспекция
Разделите приглашение дать пояснения, требование документов, акт проверки и итоговое решение. У каждого этапа свои задачи и сроки. Сообщение о выявленном риске не равно установленному налоговому долгу. Но игнорировать его опасно: компания может потерять возможность своевременно представить сведения, которые объясняют реальную модель взаимодействия и устраняют ошибочное предположение.
Выпишите спорных лиц, периоды, суммы и основания. Инспекция может одновременно указывать на бывших сотрудников, отсутствие самостоятельного результата и ошибки в чеках. Нельзя отвечать на все претензии одной фразой о свободе договора. Для каждого довода определите, относится он к трудовой квалификации, ограничениям НПД, подтверждению расходов либо расчёту налоговых обязанностей заказчика.
Какие признаки относятся к трудовым отношениям
Статья15 ТК РФ связывает трудовые отношения с личным выполнением функции под управлением и контролем работодателя, подчинением внутреннему распорядку и обеспечением условий труда. Поэтому существенны реальная интеграция в организацию, постоянная функция, график, руководство и характер оплаты. Название «услуги специалиста» не меняет факты, если человек фактически занимает рабочее место штатного сотрудника.
Для гражданского договора исследуют определённую задачу или услугу, самостоятельность организации исполнения и способ приёмки. Но нельзя свести анализ к одному признаку наличия материального результата: закон допускает разные гражданские услуги. Наличие доступа в офис или оборудования заказчика также оценивается в контексте задачи. Важно объяснить, зачем это требовалось и как реально распределялся контроль.
Почему статус НПД и чек не решают весь спор
Проверьте регистрацию исполнителя на даты существенных выплат, содержание чеков и соответствие договора фактической операции. Старое подтверждение статуса не гарантирует его сохранение до конца проекта. Если чек аннулирован, нужно установить причину и последствия. Нельзя считать любую распечатку из приложения доказательством того, что именно спорный доход правомерно облагался НПД.
Статья6 закона №422-ФЗ исключает доходы в рамках трудовых отношений из объекта НПД. Поэтому чек не способен превратить зарплату в доход от самостоятельной деятельности. В то же время техническое нарушение документа требует своей квалификации: оно не всегда доказывает трудовой характер. Разделение вопросов позволяет не защищать неправильный налоговый режим аргументом, который относится только к гражданской форме договора.
Что проверить по действующим и бывшим работникам
Пункт8 части2 статьи6 исключает определённые доходы от работ и услуг по гражданским договорам с текущим работодателем либо лицом, бывшим работодателем менее двух лет назад. Это правило относится к соответствующему доходу и не тождественно универсальному запрету любых отношений между сторонами. Сначала нужно установить характер операции и даты, а затем её налоговый режим.
Поэтому если бывший сотрудник самостоятельно выполнил отдельный заказ через год после увольнения, отсутствие трудовой подчинённости ещё не делает полученное облагаемым НПД. Возможные обязанности компании проверяют отдельно. И наоборот, истечение двух лет не разрешает подменять трудовой договор: фактическая зарплата остаётся вне НПД независимо от продолжительности перерыва. Эти два фильтра применяются последовательно, а не заменяют друг друга.
Как собрать фактическую картину по каждому исполнителю
Сохраните задания, переписку, материалы исполнения, акты, документы о цене и оплате. Важны условия самостоятельности, способ выбора времени и возможность работать с другими заказчиками в реальной модели. Если отношения проектные, покажите конкретный проект, результат и завершение. Шаблонные ежемесячные акты без описания не объясняют, чем одна оказанная услуга отличалась от постоянной трудовой функции.
Отдельно проверьте кадровые следы: табели, отпуска, пропуска, внутренние распоряжения, рабочие графики и включение в структуру отдела. Не нужно удалять неудобную переписку или создавать новые акты задним числом. Юридический анализ должен установить действительные обстоятельства. Попытка исправить историю способна сделать слабой даже ту часть отношений, которая изначально имела законное гражданское содержание.
Какие выводы нельзя делать только по индикатору риска
Количество исполнителей, продолжительность работы, доля дохода от одного заказчика и регулярность выплат могут привлекать внимание контроля. Но индикатор вероятности нарушения и доказанный состав — разные вещи. Не следует ни объявлять любое срабатывание автоматической переквалификацией, ни строить схему вокруг формального нахождения чуть ниже опубликованного порога. Реальное содержание отношений остаётся определяющим.
Для возражений объясните признаки в контексте деятельности. Например, длительное сопровождение отдельной системы может требовать регулярных услуг, но порядок управления и оплаты всё равно исследуется по документам. Ссылка на отраслевую практику не заменяет факты конкретного исполнителя. Полезно сравнить спорную модель со штатной работой и показать действительные различия там, где они существуют.
Как проверить сумму доначислений
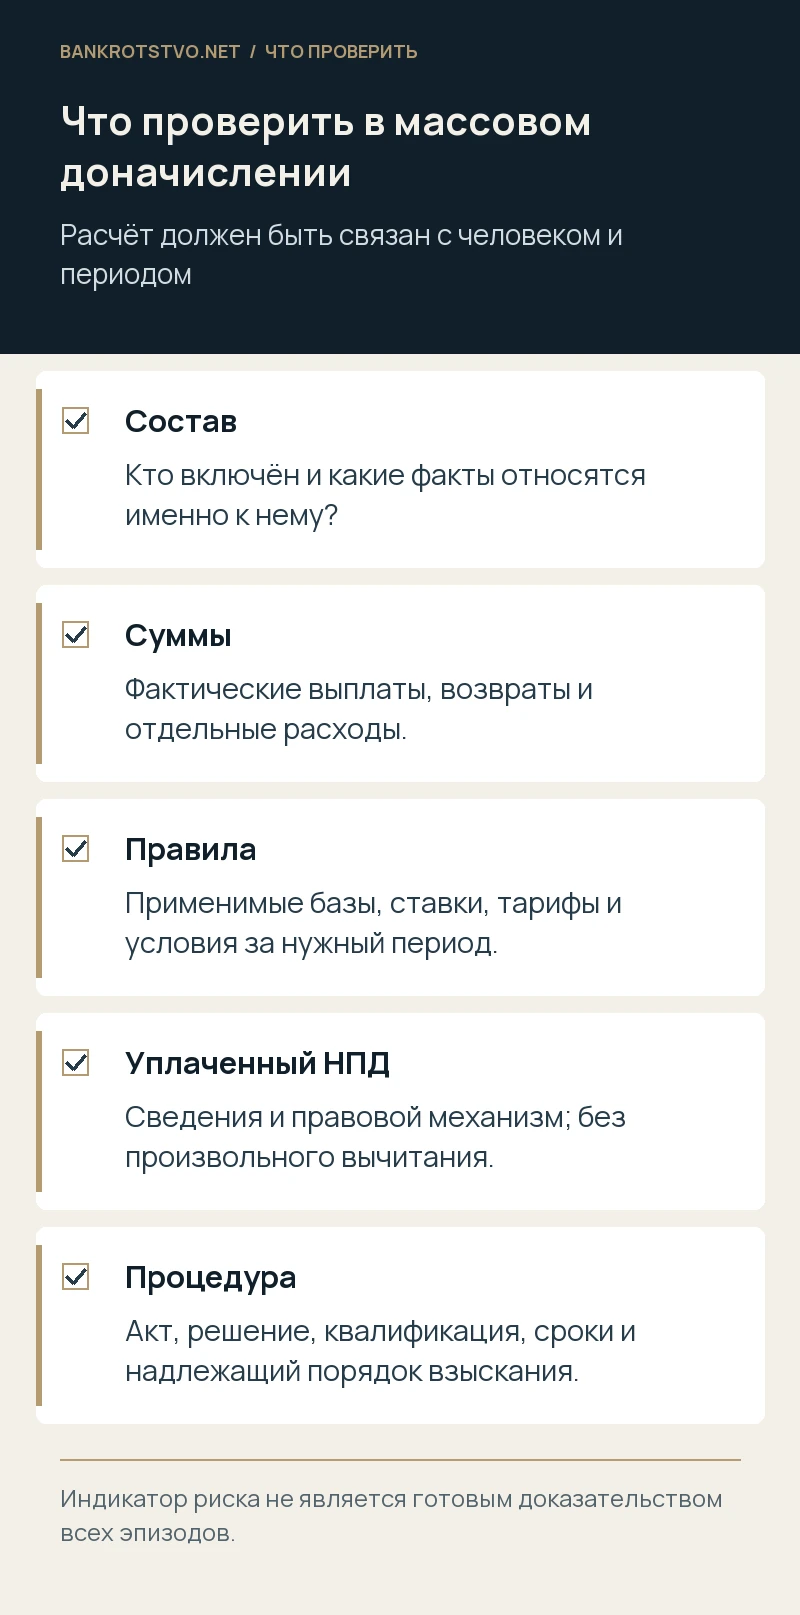
Расчёт нужен по каждому человеку и периоду: фактический доход, дата выплаты, применимая налоговая база, ставка, статус и возможные особенности. Нельзя автоматически применять одинаковый процент НДФЛ и взносов ко всем суммам за несколько лет. Действуют временные изменения, пороги, тарифы и условия, которые должны быть проверены для конкретной компании и физического лица.
Разделите налог, страховые взносы, пени и штрафы. Проверьте, не включены ли возмещения расходов, возвраты и иные суммы без надлежащего основания. Отдельно исследуется судьба НПД, уже уплаченного исполнителем: его нельзя просто арифметически вычесть из всех начислений компании без проверки правового механизма. Нужны сведения о фактических платежах и конкретное основание учёта, возврата либо иного решения.
Условный пример: две разные причины претензий
Допустим, компания работала с тремя самозанятыми. Первый ежедневно выполнял штатную функцию по графику руководителя. Второй независимо сделал отдельный проект, но был уволен из компании год назад. Третий выполнял самостоятельные задания, не являлся бывшим работником, а спор возник из-за неполных описаний в документах. Применять к всем троим одинаковую защиту было бы ошибкой.
По первому проверяется реальный трудовой характер и соответствующие последствия. По второму гражданская самостоятельность не устраняет ограничение конкретного дохода по НПД. По третьему нужно восстановить исполнение и оценить документальный дефект, не признавая автоматически постоянную занятость. Все обстоятельства условные, но показывают, почему один тип договора не даёт единого правового результата для всех лиц.
Если инспекция рассчитала начисления на весь реестр без разделения, подготовьте встречную таблицу. В ней должны быть доказанные факты и конкретные спорные строки. Массовый характер выплат не освобождает от определения основания по каждому эпизоду, но и не позволяет компании ограничиться одним удачным примером для оправдания всех остальных. Проверку масштабируют через группы с одинаковыми обстоятельствами и проверяемые исключения.
Как связаны налоговая и трудовая процедуры
Статья19.1 ТК РФ регулирует признание отношений трудовыми с предусмотренными способами и последствиями, включая фактическое начало. Налоговая оценка выплат и трудовой спор работника не являются полностью одинаковой процедурой. Для защиты важно определить предмет конкретного решения и полномочия органа, а не считать, что отсутствие отдельного трудового иска автоматически исключает любые налоговые последствия.
При изменении юридической квалификации сделки или характера деятельности дополнительно проверяются специальные налоговые правила формирования обязанности и взыскания, в том числе статья11.3 НК РФ. Это требует анализа содержания решения: не любая проверка с таким спором автоматически проходит одинаковый маршрут. Существенны фактические основания, формулировка вывода и предусмотренный законом порядок его реализации.
Как подготовить возражения и обжалование
Свяжите каждый довод акта с документом, объяснением и суммой. Если часть фактов подтверждает нарушение, отделите её от действительно спорной. Признание одной группы не должно без анализа распространяться на весь период и всех исполнителей. Проверьте сроки получения документов, подачи возражений, участия в рассмотрении и последующего обязательного досудебного обжалования.
Мы проводим юридический анализ моделей работы с самозанятыми и сопровождаем споры о квалификации и налоговых последствиях. Проверяем факты, применимость НПД и расчёт, готовим позицию на конкретном этапе. Это помогает избежать двух крайностей: безусловно согласиться со всей массовой суммой или отрицать очевидные обстоятельства, оставляя без защиты обоснованную часть возражений.
Как привести текущие отношения в соответствие
Если фактически нужна постоянная трудовая функция, её оформляют по трудовым правилам с анализом прошлых периодов. Если требуется самостоятельная услуга, документы и реальная организация должны отражать эту модель. Переписанное название должности и новый шаблон акта не меняют ежедневную подчинённость. Корректировка на будущее не означает автоматического исчезновения прошлых обязанностей.
При финансовых трудностях компании отдельно оцените последствия доначислений для платёжеспособности и расчётов. Для уже начавшегося банкротства потребуется определить периоды и статус требований, а также надлежащего представителя. Нельзя урегулировать налоговый вопрос неформальными возвратами исполнителей или задним оформлением платежей. Нужен законный порядок, который согласуется с реальными фактами и процедурными ограничениями.
Какие материалы передать для начала работы
Соберите акт или решение инспекции, реестр выплат, договоры, чеки, задания и подтверждения исполнения. Приложите историю трудовых отношений с каждым лицом, сведения о статусе НПД и выполненные расчёты. Отдельно отметьте действующие сроки и требования работника либо трудовой инспекции. Важны исходные файлы и переписка, а не только подготовленное после проверки описание сотрудничества.
С материалами можно обратиться к нам. Определим спорные основания по каждой группе, проверим доначисления и подготовим последовательность защиты либо законного урегулирования. Главный ориентир — соответствие фактов, документов и применимого режима, чтобы решение учитывало не только налоговый расчёт, но и дальнейшую работу компании.
Нормы и судебные разъяснения
- ТК РФ, статья 15: фактические трудовые отношения
- ТК РФ, статья 19.1: порядок признания отношений
- Закон №422-ФЗ, статья 6: исключённые из НПД доходы
- Закон №422-ФЗ, статья 15: особенности взносов и значение чека
- НК РФ, статья 11.3: формирование совокупной обязанности
- Налоговый кодекс РФ, часть вторая: НДФЛ и страховые взносы
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.