
Если компания не выдерживает платежи по синдицированному кредиту, договорённости с одним банком могут оказаться недостаточными. Нужно установить, какие вопросы решает синдикат, сколько голосов требуется и кто вправе подписать изменение договора. Кредитный управляющий обычно объединяет коммуникацию, но его участие само по себе не означает согласия всех кредиторов на предложенную отсрочку.
В таких проектах юридическая работа начинается с восстановления структуры кредита. Кто действительно выдал деньги, кому переданы требования, какие обязательства обеспечены залогом и какие события уже дают право потребовать досрочного возврата? Без этой картины даже экономически убедительное предложение может уйти адресату, который не уполномочен его принять.
Сначала подтвердите, что кредит действительно синдицированный
Несколько кредитов от разных банков ещё не образуют синдицированный кредит. Важно наличие предусмотренной законом и договором конструкции с согласованным участием кредиторов. Для неё действует Федеральный закон № 486-ФЗ, включая специальные правила о кредитном управляющем, внутренних решениях и участии в банкротстве. Обычный клуб кредиторов или параллельные двусторонние договоры могут требовать совсем другого порядка согласований.
Соберите первоначальный договор, приложения, документы о присоединении кредиторов и все изменения. Если синдикация возникла позднее на основе уже существовавшего финансирования, проверьте документы о таком преобразовании и согласие заёмщика там, где оно необходимо. Название файла «межкредиторское соглашение» не заменяет анализа: часть его условий регулирует только отношения банков и не создаёт автоматически новых обязанностей компании.
Разделите роль управляющего и право принимать решение
Кредитный управляющий ведёт реестр участников, учитывает требования и поступления, направляет сообщения и действует от имени кредиторов в пределах установленных полномочий. Поэтому через него удобно запросить сверку долга, направить предложение и получить формальный ответ. Однако изменение срока, ставки, объёма обязательств или обеспечения нужно сопоставить с положениями договора о принятии решений.
Отдельно определите, требуется ли решение кредиторов, подпись каждого участника либо подписание управляющим по заранее предоставленному полномочию. Электронное письмо менеджера банка может подтверждать ход переговоров, но не всегда оформляет изменение договора. В проекте соглашения должно быть видно, на каком основании подписант связывает обязательством остальных участников и какие решения уже приняты.
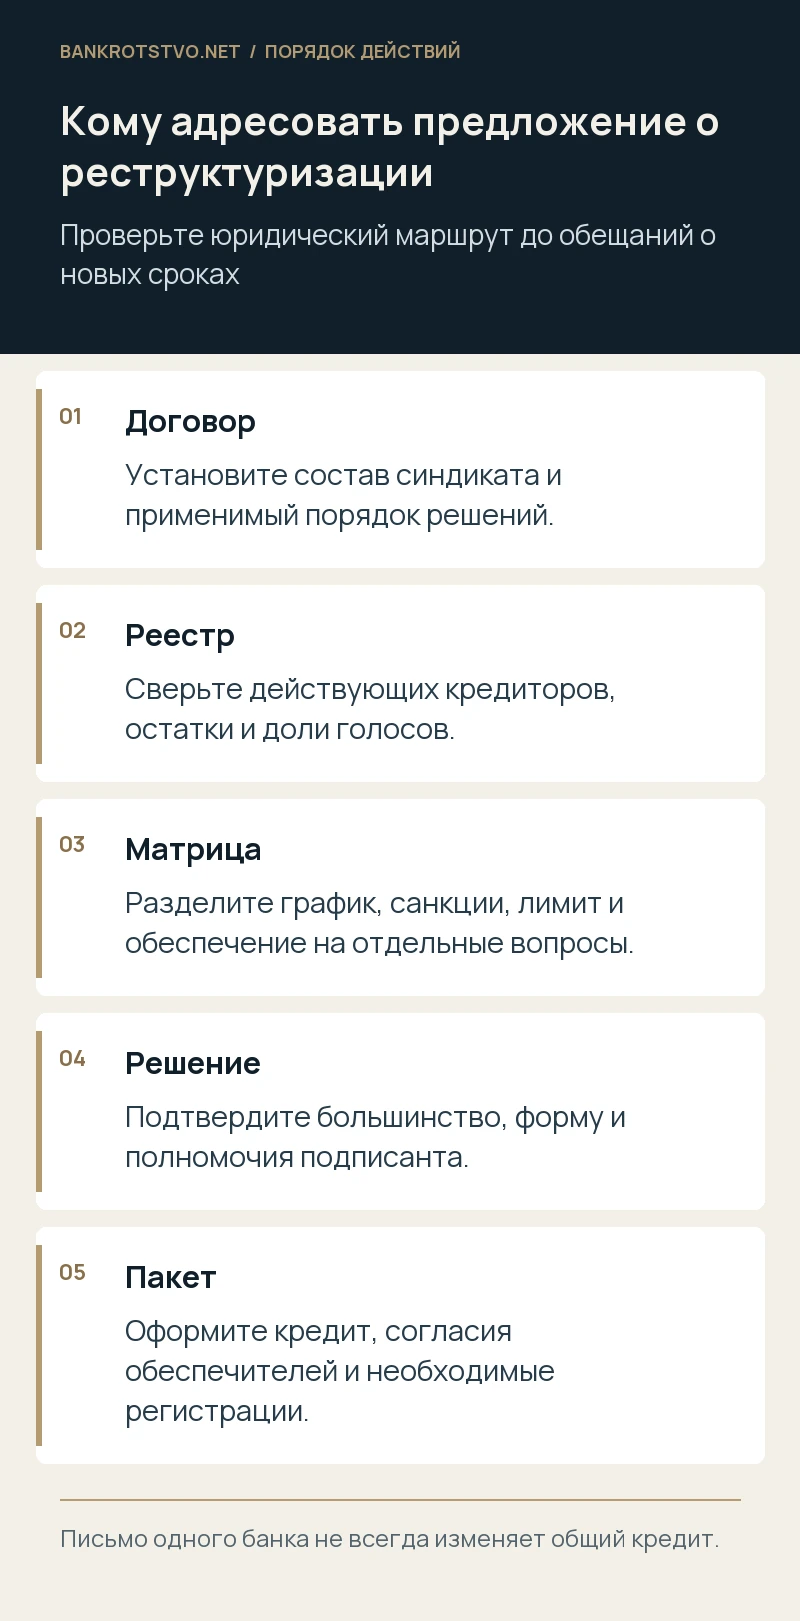
Составьте матрицу вопросов и необходимых голосов
Для каждого предлагаемого изменения укажите его предмет, договорный пункт, нужное большинство и форму фиксации. Продление срока, снижение маржи, отказ от требования досрочного возврата и освобождение части залога могут относиться к разным категориям решений. Универсального правила «большинство согласилось — кредит изменён» здесь нет: значительную часть порядка определяет сам договор.
Проверьте, как рассчитываются голоса именно на нужную дату. По общему правилу закона до выдачи средств учитывается согласованный объём финансирования, после начала выдачи — фактически предоставленная и не возвращённая сумма. Договор может устанавливать иной порядок. Поэтому исходный процент участия не всегда совпадает с текущим голосом: влияют погашения, уступки и фактически выданные транши.
Сверьте долг отдельно по каждому участнику
Запросите актуальную выписку из реестра участников, разбивку основного долга, процентов, комиссий и санкций. Сопоставьте её с банковскими выписками компании и расчётами по датам. Если часть средств перечислялась напрямую отдельному кредитору, выясните, как это отражено в общем учёте и распределении. Расхождение в долях способно повлиять и на расчёт, и на результат голосования.
В рабочей таблице полезны колонки: кредитор, основание участия, выдано, погашено, остаток, обеспечение, доля голосов. Уступка требования требует проверки документов и уведомлений, а не только нового наименования в письме. Ошибка в составе кредиторов особенно опасна при подписании реструктуризации: формальное согласие бывшего участника не устраняет отсутствие решения действующего обладателя требования.
Предложите график, который можно проверить
Кредиторам нужен не только размер запрашиваемой отсрочки. Покажите помесячные денежные поступления, необходимые расходы, налоги, обслуживание других обязательств и резерв на отклонения. Если источник погашения — продажа недвижимости, обозначьте стадию сделки, ограничения и реалистичный срок регистрации. Если расчёт зависит от взыскания дебиторской задолженности, отделите подтверждённые платежи от спорных сумм.
Подготовьте основной и неблагоприятный сценарии. В каждом сопоставьте доступный денежный поток с новым обслуживанием долга. Предложение «погашаем всё через год» без промежуточных контрольных точек труднее согласовать, чем график с проверяемыми показателями и заранее описанной реакцией на их отклонение. При этом финансовый план не должен превращаться в недостоверное заверение о гарантированной выручке.
Попросите временно урегулировать уже возникшее нарушение
Пока обсуждается новый график, старые сроки продолжают действовать. Если просрочка уже наступила либо нарушен финансовый показатель, отдельно определите судьбу права требовать досрочного возврата, начисляемых санкций и приостановленных траншей. Само участие банков в переговорах обычно не означает отказа от этих прав.
Временное соглашение может устанавливать период переговоров, перечень допустимых действий, обмен информацией и условия прекращения такого режима. Но его нужно оформить надлежащими участниками и в пределах их полномочий. Необоснованно считать, что отсрочка основного платежа одновременно отменяет все последствия прежнего нарушения, восстанавливает лимит и разрешает сделки с обеспечением.
Проверьте обеспечение как самостоятельный пакет
Кредитный управляющий и управляющий залогом могут быть разными лицами. По общему правилу кредитный управляющий не осуществляет права залогодержателей, если соответствующие полномочия ему не предоставлены; для банкротства закон предусматривает специальные положения. Поэтому согласие на изменение кредита и согласие на изменение залога проверяются раздельно.
Поручители и сторонние залогодатели также требуют внимания. Увеличение суммы, перенос срока, новая обязанность или замена должника могут затронуть пределы их ответственности. В пакет реструктуризации включают необходимые согласия, изменения обеспечительных договоров и регистрационные действия. Согласованный текст кредита бесполезно оценивать в отрыве от того, какое обеспечение фактически сохранится после его подписания.
Не перепутайте переговоры с процедурой банкротства
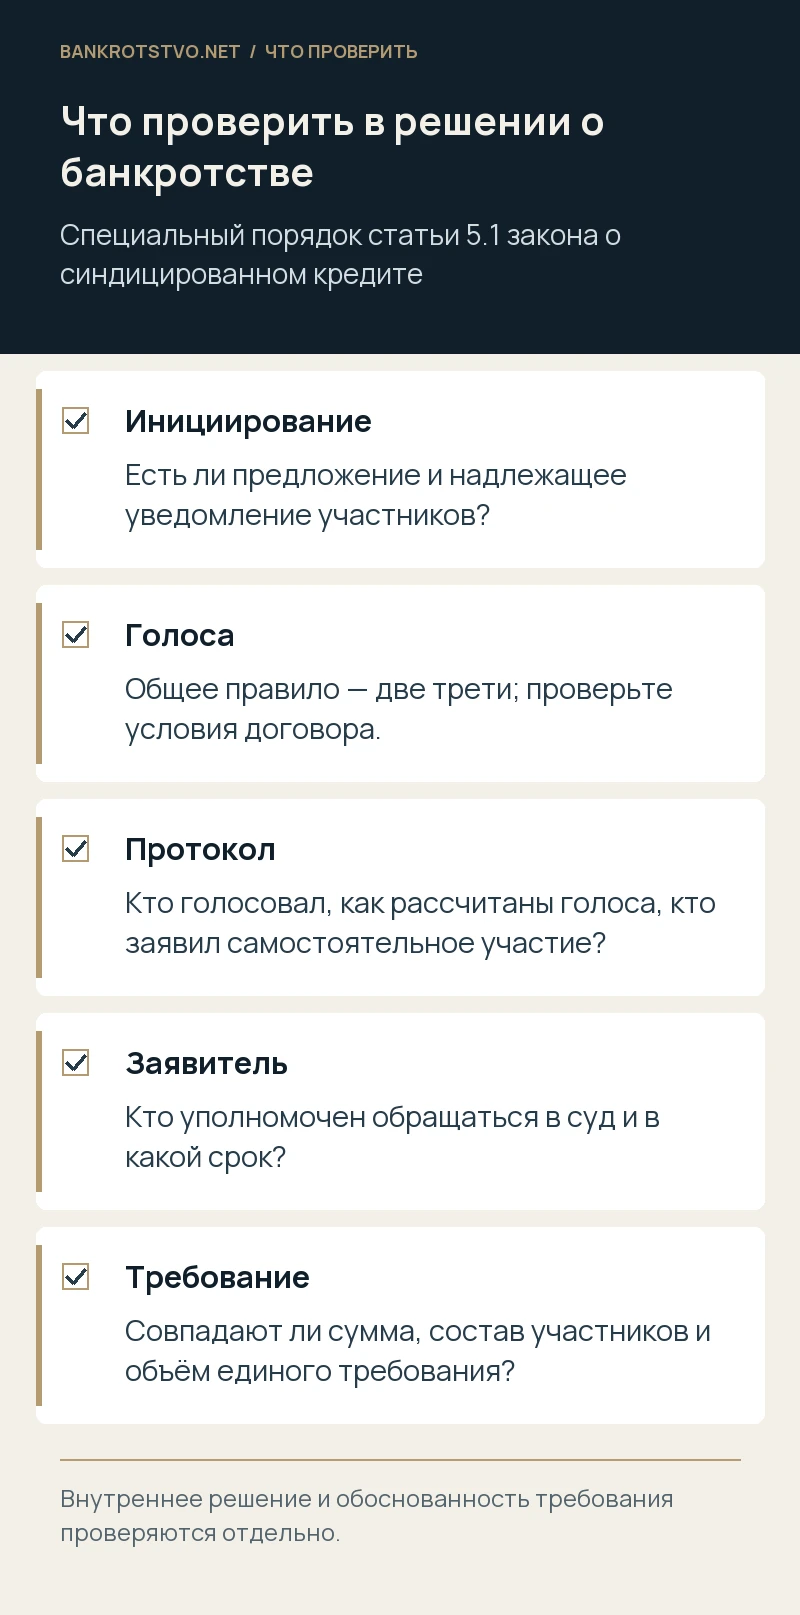
Для решения синдиката о подаче заявления о банкротстве действует отдельная статья 5.1 закона № 486-ФЗ. По общему правилу требуется две трети общего числа голосов, но договор может предусматривать иное. Проверяются инициирование вопроса, уведомление участников, протокол и установленный срок подачи. Такое решение нельзя оценивать только по общему разделу договора о хозяйственных изменениях.
При введении процедуры существует специальный порядок единого требования синдиката и самостоятельного участия отдельных кредиторов. Поэтому количество банков не обязательно совпадёт с количеством самостоятельных реестровых требований. Заёмщику важно проверить размер долга и полномочия заявителя; участнику синдиката — дополнительно оценить последствия выхода на самостоятельное участие, включая особенности реализации обеспечительных прав.
Условный пример: большинство есть, согласованного изменения пока нет
Допустим, три банка фактически имеют требования на 50, 30 и 20 миллионов рублей. Компания просит перенести срок на два года и снять залог со склада для его продажи. Первые два банка поддержали предложение. Из этого ещё нельзя вывести, что весь пакет одобрен: договор может предусматривать одно большинство для графика и отдельное согласие для освобождения обеспечения.
Рабочее решение — разделить пакет на юридически самостоятельные вопросы и проверить каждое условие. Можно согласовать новый срок, но сохранить залог до поступления конкретной части цены продажи. Можно предусмотреть закрытие сделки одновременно с погашением. Расчёт голосов и условия примера условные; пригодность модели зависит от документов, зарегистрированных обременений и фактической способности компании исполнить принятые обязательства.
Зафиксируйте цену каждого сценария
Для участников синдиката сравнение вариантов полезно делать на одной дате и в одинаковых предположениях. Вариант продолжения деятельности включает доступные поступления за вычетом необходимых расходов и суммы, направляемой банкам. Вариант реализации обеспечения включает ожидаемую цену, расходы, сроки и требования иных лиц. Равенство номинального долга и оценочной стоимости имущества ещё не означает, что взыскание даст такой же денежный результат и в тот же срок.
Если компания предлагает продать непрофильный актив за условные 40 миллионов рублей, покажите, какая часть суммы реально останется для погашения после расходов и обязательных удержаний. Отдельно укажите, какие залоги нужно освободить и кто должен дать согласие. Не включайте одну и ту же выручку одновременно в погашение кредита и оплату поставщикам. Именно такое двойное использование поступлений часто делает внешне убедительную модель неисполнимой.
Полезно также установить дату проверки показателей и перечень подтверждающих документов. Например, ежемесячная выписка, реестр дебиторской задолженности с просрочкой и копия договора продажи актива дают сторонам измеримый результат. Обязанность представлять сведения нужно согласовать так, чтобы она была исполнима и не противоречила ограничениям на раскрытие охраняемой информации. Новые обязательства компании оцениваются вместе с последствиями их нарушения, а не как техническое приложение к графику.
Какие документы потребуются для юридического анализа
Кроме кредитного пакета нужны история изменений, реестр участников, расчёты задолженности, сведения о перечислениях, уведомления о нарушениях и досрочном возврате. Приложите залоги, поручительства, корпоративные одобрения и переписку о реструктуризации. Важно сохранить версии проектов: они помогают установить, что именно предлагалось и какие условия остались несогласованными.
Мы проводим юридический анализ таких пакетов, сопоставляем полномочия участников с предлагаемыми изменениями и готовим документы для согласования. В споре проверяем не только итоговую сумму, но и происхождение требования, порядок решений и последствия для обеспечения. Это позволяет обсуждать с кредиторами конкретную конструкцию, а при обращении в суд — опираться на восстановленную документальную картину.
Как действовать, если кредиторы не согласны между собой
Прежде всего выясните, спорят ли банки об экономике предложения или о юридическом механизме его принятия. В первом случае полезны альтернативные сценарии и расчёт результата взыскания. Во втором — уточнение голосов, компетенции и формы решения. Иногда документально разделённые вопросы позволяют согласовать допустимую часть пакета, не объявляя достигнутым общее согласие, которого пока нет.
Заёмщик не должен автоматически считать себя вправе оспорить любое внутреннее решение синдиката: закон устанавливает специальные способы защиты и сроки для его участников. Защита компании строится с учётом её собственного права, содержания предъявленного требования и характера нарушения. С документами и хронологией переговоров можно обратиться к нам: определим, что требует согласования, какие возражения подтверждены и какой вариант сопровождения спора соответствует ситуации.
Нормы и судебные разъяснения
- Федеральный закон № 486-ФЗ: конструкция синдицированного кредита
- Статья 4: полномочия кредитного управляющего
- Статья 5: решения участников синдиката
- Статья 5.1: решение о подаче заявления о банкротстве
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.