
Компания обнаруживает, что налог на производственное здание рассчитан исходя из кадастровой стоимости: объект включён в региональный перечень торгово-офисной недвижимости. Внутри действительно есть кабинеты, проходная и комната переговоров, но основная работа здания связана с производством. Руководитель считает включение очевидной ошибкой, а региональный орган ссылается на технический паспорт или акт обследования.
Слово «производственное» в деловой переписке не решает спор. Проверяют юридическое основание включения, сведения реестра, использование помещений и конкретный налоговый период. При этом оспаривание самого перечня, проверка кадастровой стоимости и обжалование налогового начисления — самостоятельные задачи. От выбора задачи зависит суд, состав доказательств и результат, которого компания может добиваться.
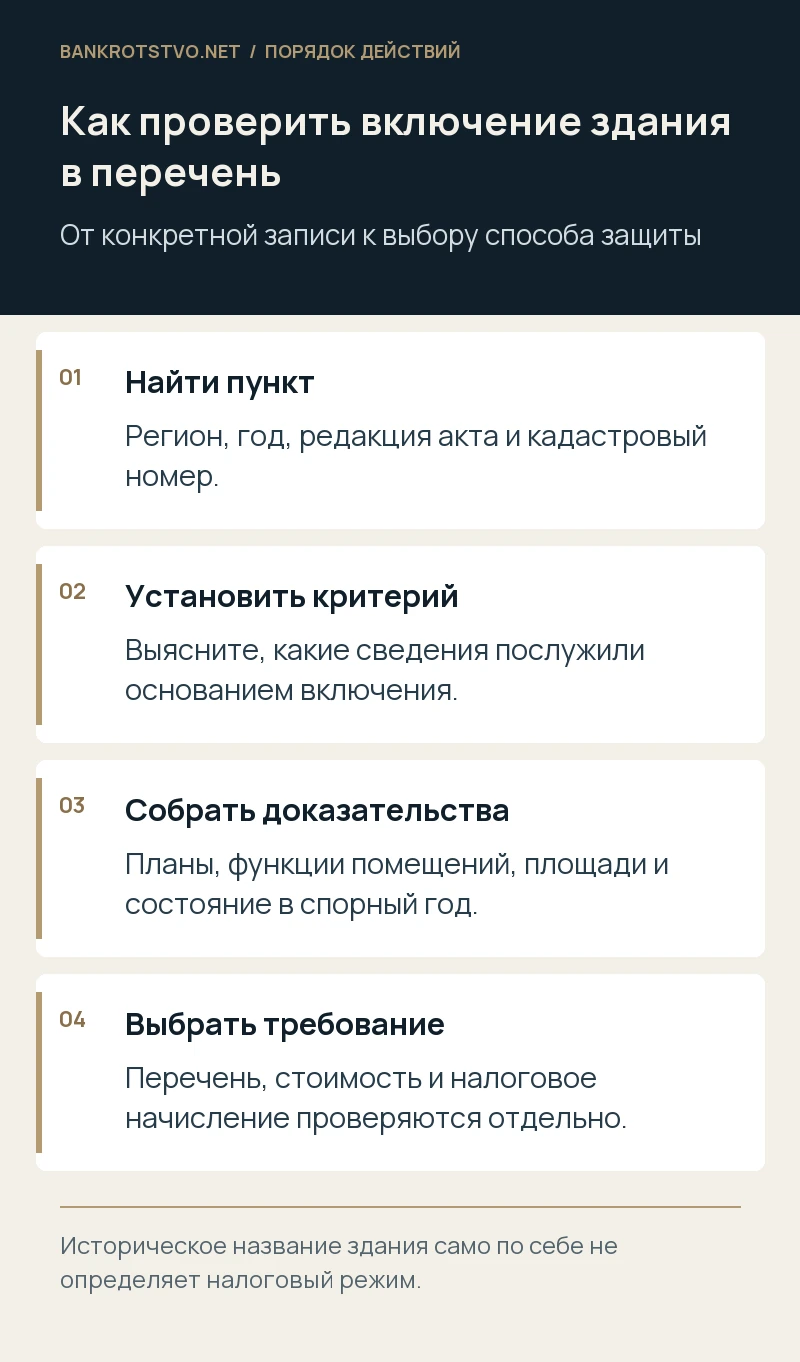
Найдите точную запись и редакцию перечня
Начните с официального регионального акта и его редакции на нужный год. Зафиксируйте номер пункта, кадастровый номер, адрес, дату публикации и последующие изменения. Иногда спорный объект фигурирует как целое здание, а компания владеет помещением внутри него. В иной ситуации после раздела или объединения объектов в перечне сохраняется прежний номер. Эти различия нужно выяснить до подготовки заявления.
Сопоставьте сведения с выпиской ЕГРН и документами собственности. Если ошибка относится к идентификации, отдельно установите, какой реальный объект намеревался включить орган. Не ограничивайтесь поисковой выдачей или старой таблицей бухгалтера: для спора важна официальная редакция. Сохраните файл акта и страницу публикации, особенно если перечень позже исправлялся. Компания должна понимать, какой пункт и за какой период затрагивает её обязанности. Решение по одному году не всегда устраняет включение в следующую ежегодную редакцию. Поэтому первоначальная проверка охватывает всю последовательность спорных периодов, а не только последний налоговый расчёт.
Определите, на каком основании объект считают торгово-офисным
Статья 378.2 НК РФ устанавливает несколько критериев для разных видов недвижимости. Значение могут иметь разрешённое использование участка, назначение и наименование помещений, сведения ЕГРН, технические документы и фактическое использование. Нельзя свести все варианты к одному вопросу о проценте площади. Если объект подпадает под иной самостоятельный критерий, отсутствие соответствующей доли фактического использования само по себе может не разрешить спор.
Запросите у уполномоченного органа основания включения: обследование, расчёт площадей, использованные реестровые сведения и решение. Затем сопоставьте выбранное основание с предусмотренными законом условиями. Для старых периодов проверяют редакцию федерального и регионального регулирования на соответствующее время. Полезно составить таблицу критериев: какой применён, какими данными подтверждён, какие возражения есть у собственника. Это помогает избежать ситуации, когда компания убедительно опровергает фактическое использование под офисы, а орган обосновывает включение другим признаком, который в заявлении вообще не исследован.
Кабинет в составе производства не всегда самостоятельный офис
На заводе нужны диспетчерская, инженерная служба, отдел контроля и рабочие места администрации. Их наличие требует содержательной оценки функции помещений. В судебной практике исследуется, обслуживают ли они производственный процесс либо используются для самостоятельной деловой, административной или коммерческой деятельности. Одного названия «кабинет» недостаточно, чтобы без дальнейшего анализа приравнять помещение к офису в значении спорной нормы.
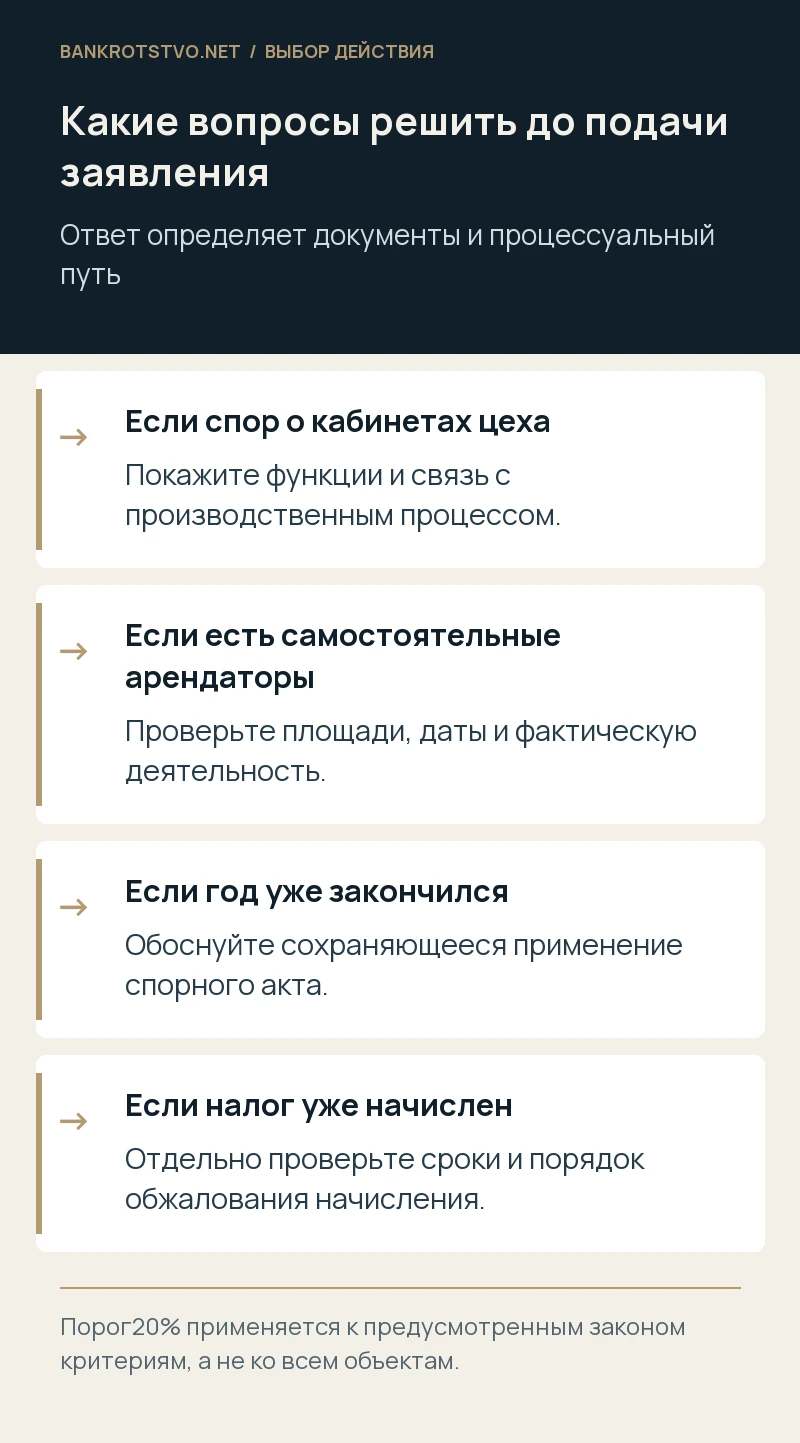
Покажите, кто работает в помещениях, какие функции выполняет и как они связаны с производством. Подойдут штатная структура, должностные функции, технологическая схема, внутренние планы и документы доступа. Но не стоит объявлять все административные помещения производственными только потому, что собственник выпускает продукцию. В здании могут работать самостоятельные арендаторы, размещаться продажи или иная деятельность. Тогда нужно честно разделить зоны и основания использования. Юридическая позиция выигрывает от точности: она объясняет конкретную функцию каждой спорной площади, а не предлагает суду принять общее название предприятия вместо исследования объекта недвижимости.
Как читать критерий двадцати процентов
Для ряда предусмотренных статьёй 378.2 НК РФ вариантов предназначения и фактического использования применяется порог не менее двадцати процентов общей площади здания. Это не универсальное освобождение от кадастрового налога для любого объекта, где торговля занимает меньшую долю. Сначала определяют применимый пункт нормы и категорию недвижимости, затем — состав площадей и способ расчёта. Для отдельных помещений и других оснований схема может отличаться.
Проверьте знаменатель и числитель расчёта. Какую общую площадь взяли, какие комнаты отнесли к офисам, не включены ли одни площади дважды, как учтены коридоры, лестницы и технические зоны? Не нужно самостоятельно объявлять все общие зоны исключаемыми: их квалификация зависит от связи с соответствующим использованием и обстоятельств объекта. Сделайте собственную прозрачную таблицу с номером помещения, площадью, функцией и документом. Если орган применил приблизительный визуальный расчёт, покажите, в чём именно его ошибка. Слово «примерно» особенно опасно около порога, где небольшое расхождение может влиять на правовую оценку.
Какие документы нужны по состоянию на спорный период
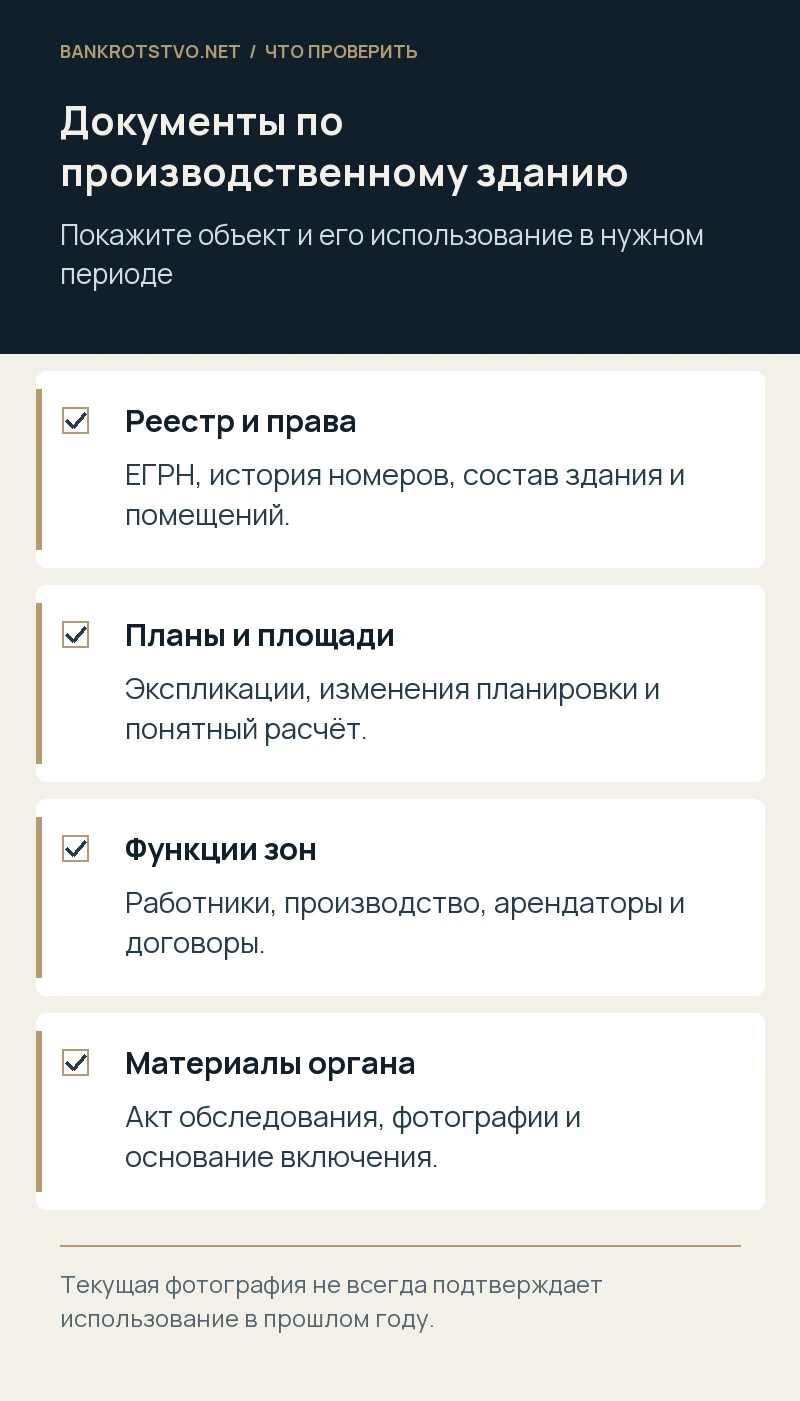
Текущая фотография цеха не всегда показывает, как объект использовался два года назад. Соберите технические планы и паспорта, поэтажные экспликации, договоры аренды, акты передачи, документы производства, сведения о размещении работников и фотографии соответствующего времени. Если объект перестраивался, восстановите даты изменения назначения и фактического использования. Важна связь документов с конкретным годом перечня.
Для каждой площади полезно иметь хотя бы понятное объяснение источника сведений. Например, договор аренды подтверждает согласованное назначение, но фактическое использование может отличаться; штатное расписание показывает должности, но не всегда место работы. Документы оценивают в совокупности. Не следует менять таблички на дверях и выдавать это за доказательство прошлого состояния. Если прежнее использование подтверждается косвенно, прямо объясните цепочку. Для юридического анализа удобен общий план с нумерацией помещений и ссылками на доказательства. Он помогает увидеть пробелы и заранее определить, какие сведения нужно запросить у арендаторов, технической службы или регионального органа.
Проверьте акт обследования без формального спора о каждой мелочи
В акте важны дата, идентификация объекта, доступ обследовавших лиц, описание помещений, измерения, фотографии и вывод о виде использования. Если внутрь не заходили, выясните, на чём основаны заключения о площадях и функциях комнат. Иногда акт относится к соседнему строению или повторяет старое обследование после существенной перестройки. Такие ошибки нужно показывать конкретно, с документами и сопоставлением.
В то же время отсутствие подписи собственника не всегда автоматически делает обследование бесполезным. Не каждый формальный недостаток разрушает доказательственную силу всех материалов. Оцените, мог ли дефект повлиять на достоверность вывода. Для руководителя полезен перечень существенных расхождений: неверная площадь, ошибочная функция, неподходящий период, отсутствие доступа, чужие фотографии. Юрист затем связывает эти обстоятельства с применимым критерием закона. Если необходимы специальные знания о планировке или назначении зон, вопрос о привлечении соответствующего специалиста решают отдельно. Мы проводим юридический анализ материалов. При необходимости технического исследования определяем задачи для профильного специалиста.
Исключение из перечня и уменьшение кадастровой стоимости — разные требования
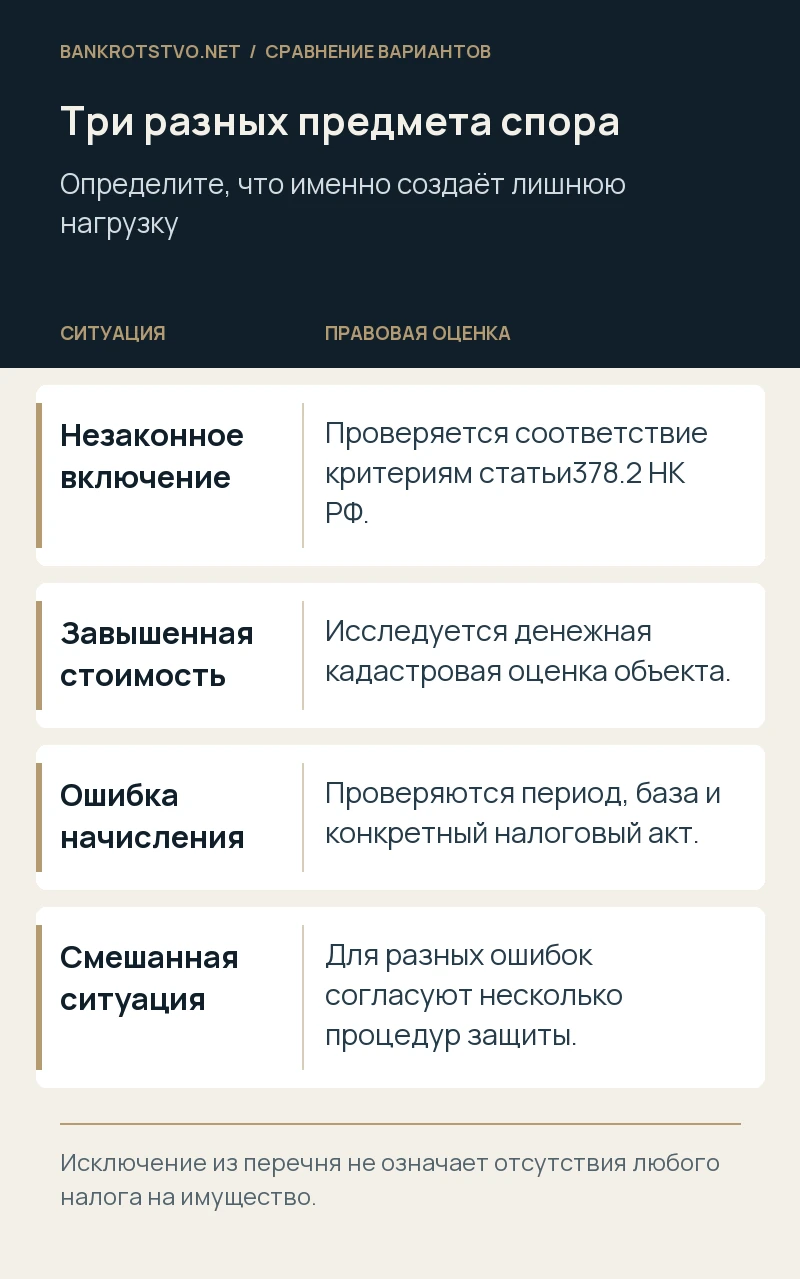
Если здание законно относится к соответствующей категории, но его кадастровая стоимость завышена, спор может касаться именно стоимости. Если условия включения отсутствуют, задача связана с законностью перечня в части объекта. Эти требования имеют разный предмет доказывания. Отчёт о рыночной стоимости не объясняет сам по себе, почему здание не является административно-деловым центром; фотография производства не определяет правильную денежную оценку.
Перед выбором пути оцените возможный эффект. Исключение из перечня не означает автоматического отсутствия всякого налога на имущество: нужно проверить другой применимый порядок, объект налогообложения и льготы. Снижение стоимости также не устраняет неправомерную квалификацию, если именно она создаёт спор. Для компании полезно сравнить варианты по требуемым документам, периоду действия результата и ожидаемому влиянию на начисления. Юридическая работа начинается с определения ошибки, а не с заказа любого дорогостоящего исследования недвижимости. Если нужны разные специалисты, их задачи должны быть согласованы так, чтобы результат одного исследования отвечал на вопрос, который действительно рассматривается в выбранном процессе.
В каком суде оспаривают региональный перечень
Региональный перечень обычно утверждается нормативным актом. Его оспаривание в соответствующей части рассматривается по правилам административного судопроизводства; для нормативных актов органов субъекта применяется подсудность, установленная статьёй 20 КАС РФ. То, что собственник — коммерческая организация, само по себе не переводит такой спор в обычное арбитражное исковое производство. Точный суд определяется по органу, виду акта и предмету требования.
Статья 208 КАС РФ связывает право на обращение с применением акта или участием в регулируемых им отношениях и нарушением прав. Подготовьте подтверждение собственности, спорной записи и влияния на налоговую обязанность. В заявлении нужно правильно назвать акт, редакцию и пункт, а также объяснить противоречие нормам большей юридической силы. Не заменяйте предмет требования просьбой «отменить налог» без определения документа, который создаёт спорную квалификацию. Для компании с несколькими объектами и годами полезно заранее проверить, допустимо ли объединять соответствующие требования и не смешаны ли в одном заявлении разные процессуальные порядки.
Как не пропустить спор о прошедшем годе
Перечни принимаются на определённые налоговые периоды, поэтому окончание года создаёт отдельный процессуальный вопрос. По общему правилу статья 208 КАС РФ позволяет оспаривать нормативный акт в течение срока его действия. Вместе с тем судебные разъяснения учитывают случаи, когда акт с истёкшим сроком продолжает применяться к определённым отношениям. Нельзя обещать, что старый перечень всегда недоступен для проверки, или, наоборот, что любой прежний год можно оспаривать без ограничений.
Покажите сохраняющееся последствие: начисление, спорную обязанность, проверку или требование, основанное на соответствующем акте. Отдельно контролируйте сроки по налоговому решению и иным требованиям. Письмо в региональный орган не останавливает автоматически все процессуальные сроки. Если вопрос обнаружен поздно, сначала составляют календарь и выбирают допустимый путь защиты, затем собирают остальные документы. Для бизнеса это часто важнее подробного спора о названии кабинета: даже сильная фактическая позиция требует правильно выбранного способа обращения и объяснения, почему результат по прежней редакции продолжает затрагивать права организации сегодня.
Что делать, если инспекция уже начислила налог
Сопоставьте начисление с применённым перечнем, кадастровым номером, периодом владения и налоговой базой. В споре могут одновременно существовать ошибка квалификации объекта и арифметическая ошибка инспекции. Обжалование конкретного налогового акта обычно проходит предусмотренный НК РФ досудебный этап, а затем рассматривается по соответствующим правилам арбитражного процесса. Это отличается от требования признать пункт нормативного перечня недействующим.
Не следует считать, что подача административного иска автоматически меняет данные ЕНС или приостанавливает взыскание. Вопросы обеспечения и последствий судебного результата нужно решать отдельно. После исключения объекта проверьте, с какого момента признан недействующим пункт, к каким периодам применяется результат и какие документы нужны для перерасчёта. Иногда требуется самостоятельное действие по налоговой отчётности или учёту начислений. Юридический план должен доводить защиту до практического результата: не только получить судебный акт, но и проверить его влияние на конкретные суммы. При этом бесспорные обязанности компании сохраняют значение и не исчезают из-за наличия спора по одному зданию.
Условный пример: инженерные кабинеты внутри действующего цеха
Предположим, в здании размещены производственные участки, диспетчерская, служба контроля и несколько кабинетов инженеров. В обследовании все комнаты с письменными столами названы офисами. Компания располагает схемой производственного цикла, должностными функциями, планом и документами выпуска продукции. Других арендаторов и самостоятельной офисной деятельности в соответствующих помещениях нет.
Такая ситуация позволяет предметно оспаривать квалификацию спорных площадей и проверять расчёт доли. Однако нужно также исследовать остальные основания статьи 378.2 НК РФ, включая реестровые сведения и характеристики участка. Только после этого можно оценивать перспективы исключения. Условный пример не означает, что любое помещение инженера всегда исключается из расчёта. Важно содержание деятельности и применимый критерий. Практически полезно представить суду понятную связь: помещение — функция — документы — период использования. Если компания ограничится словом «завод» и фотографией станка из другой части комплекса, значимые вопросы останутся без ответа, даже при фактически производственном характере большей части недвижимости.
Другой пример: часть завода фактически стала деловым центром
Представим, что производство сократилось, а несколько этажей компания сдаёт независимым арендаторам под офисы и услуги. В переписке объект по привычке называют административным корпусом завода, но значительная часть помещений используется для самостоятельной коммерческой деятельности. Собственник продолжает ссылаться на историческое назначение и старый технический паспорт. Такая позиция требует проверки фактических изменений, а не механического повторения прежнего названия.
Нужно изучить договоры, площади, сроки передачи и реальное использование на спорный период. Возможно, включение имеет законное основание, и основной вопрос касается иной ошибки — стоимости, периода владения или расчёта. Юридический анализ должен показать это до начала затратного процесса. Пример условный и не даёт вывода без документов. Он объясняет, почему подготовка начинается с обследования доказательств, а не с обещания исключить любой производственный адрес из перечня. Для бизнеса честное сравнение путей защиты часто полезнее громкого требования, которое не соответствует тому, что реально происходило в помещениях в нужном налоговом году.
Как подготовить понятную доказательственную модель
Сведите материалы в три связанных комплекта. Первый — правовой: федеральная норма, региональный закон и оспариваемый акт. Второй — объектный: кадастровые сведения, права, планы и изменения недвижимости. Третий — функциональный: использование каждой спорной зоны в соответствующий период. У каждого вывода должна быть ссылка на документ, а у каждого документа — объяснение его значения. Это позволяет увидеть, где доказательство прямо подтверждает факт, а где нужна дополнительная проверка.
Руководителю удобно получить краткую карту объекта и таблицу спорных сумм по годам. При подготовке к процессу отдельно проверьте качество сканов и читаемость экспликаций: суду трудно исследовать размытую схему без номеров помещений. Если используются фотографии, подпишите дату, место и направление съёмки, не приписывая им больше, чем они показывают. Для действующего производства продумайте законный порядок доступа специалистов и представителей. Доказательственная работа не должна нарушать режим безопасности или раскрывать избыточную коммерческую информацию. Передача материалов производится в объёме, необходимом для конкретной правовой задачи.
После завершения спора установите порядок ежегодной проверки перечня. Сравнивайте новый акт с предыдущим, особенно при изменении арендаторов, планировки или кадастрового номера. Положительное решение за один год не даёт бессрочного освобождения при любом будущем использовании. Если объект снова появился в перечне, сначала проверьте, повторено ли прежнее основание или орган ссылается на новые обстоятельства. Это влияет и на документы, и на аргументацию. Для компании с несколькими площадками такой контроль удобно закрепить за ответственным сотрудником вместе с календарём публикации региональных актов.
С чего начать обращение за помощью
Для первичного разбора подготовьте выписку ЕГРН, пункт регионального перечня за спорный год, технический план или экспликацию, акт обследования при наличии и документы налогового начисления. Кратко опишите реальное использование здания, арендаторов и изменения по годам. Если часть материалов отсутствует, укажите, у кого они могут находиться: это поможет определить последовательность запросов.
Мы можем проверить юридические основания включения, сопоставить их с доказательствами, определить надлежащий способ защиты и сопровождать спор с учётом налоговых последствий. Технические и оценочные вопросы при необходимости выделяются в самостоятельные задачи для профильных специалистов. Свяжитесь с нами для анализа документов, указав регион, кадастровый номер и спорные годы. После изучения комплекта можно оценить, связан ли риск с самим перечнем, стоимостью объекта или конкретным начислением и какие действия действительно способны изменить положение компании.
Нормы и судебные разъяснения
- НК РФ, статья 378.2: критерии кадастрового налогообложения
- КАС РФ, статья 20: подсудность нормативных актов субъектов
- КАС РФ, статья 208: оспаривание нормативного акта
- АПК РФ, статья 198: обжалование ненормативных актов
- Пленум ВС РФ № 50: оспаривание нормативных актов
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.