
В выписке из ЕГРЮЛ появилась запись о предстоящем исключении компании. Руководитель воспринимает её как техническую формальность: деятельность давно остановлена. Однако у общества могут оставаться дебиторская задолженность, имущество, неоконченные споры и обязательства. До завершения процедуры нужно выяснить основание решения и определить, чьи права затронет прекращение компании.
Найдите решение и его правовое основание
Статья 21.1 Закона о государственной регистрации предусматривает разные основания исключения. Классическая ситуация недействующего лица связана с совокупностью установленных законом признаков отсутствия отчётности и операций по счетам. Но запись может появиться и по другому основанию, например из-за определённых проблем со сведениями. Поэтому нельзя выбирать способ реакции только по короткой строке выписки.
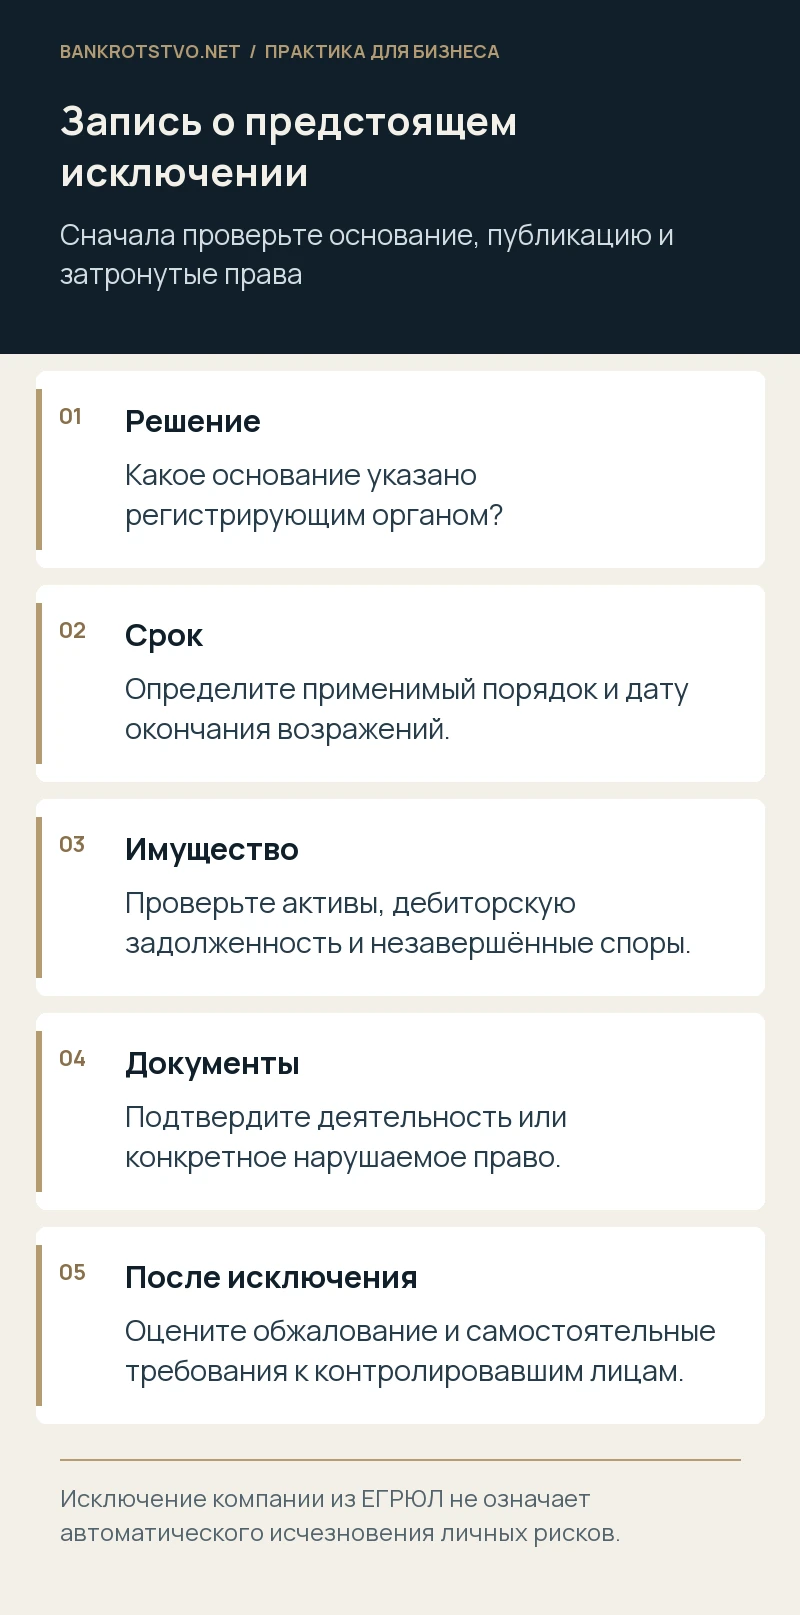
Получите решение регистрирующего органа и официальную публикацию, проверьте даты и сведения о порядке возражений. Это позволяет определить применимую норму и срок. Если компания фактически продолжает деятельность, соберите подтверждения: договоры, расчёты, отчётность, имущество, судебные дела. Формальное заявление «мы работаем» без документов не объясняет, почему исключение затрагивает права.
Какие интересы собственнику проверить в первую очередь
Составьте перечень активов и незавершённых отношений. У компании могут существовать права на недвижимость, товарный знак, остатки на счетах, требования к покупателям или результатам судебного взыскания. Исключение создаст дополнительные сложности их реализации и распределения. Нельзя считать отсутствие хозяйственных операций отсутствием имущественных интересов.
Одновременно проверьте долги: налоги, работников, поставщиков, авансы заказчиков, поручительства. Молчание кредиторов не подтверждает прекращение обязательств. Если компания недостоверно указала адрес или руководителя, выясните, какая информация подлежит исправлению и какие документы для этого нужны. Возражение против исключения и устранение причины недостоверности могут потребовать разных действий.
Как подаются возражения
Для предусмотренных статьёй 21.1 оснований закон устанавливает срок не позднее трёх месяцев со дня опубликования решения о предстоящем исключении, а также требования к способу представления и подтверждающим документам. Применимость этого порядка следует проверить по конкретному основанию. Нельзя автоматически переносить одну процедуру на все случаи исключения.
В возражениях укажите, кто обращается, какие права затронуты и чем это подтверждается. Для кредитора это могут быть договор, акт, судебное решение и расчёт остатка. Для общества или участника — документы деятельности и имущественных отношений. Сохраните подтверждение подачи и проверьте фактическое отражение результата, а не ограничивайтесь отправкой письма на общий адрес.
Если запись об исключении уже внесена
Задача меняется: требуется оценить доступный порядок и срок обжалования, основания восстановления нарушенного права и полномочия заявителя. Простое повторение прежнего возражения может не соответствовать процессуальной ситуации. Нужно получить регистрационные документы, установить, когда заявитель узнал об исключении, и объяснить, почему оно нарушает его интересы.
Отдельно проверяют судьбу имущества и требования к контролировавшим лицам. Статья 64.2 ГК РФ прямо сохраняет возможность привлечения соответствующих лиц к ответственности. Для ООО существует специальное регулирование статьи 3. Это не означает автоматического взыскания любого долга с бывшего директора, но и не позволяет считать регистрационную запись универсальной защитой от кредиторов.
Какие документы сохранить руководителю
- Решение, публикацию и выписки из ЕГРЮЛ с датами.
- Подтверждения представления отчётности и операций.
- Документы об имуществе, дебиторах и кредиторах.
- Переписку об исправлении сведений и направлении возражений.
- Архив существенных хозяйственных и управленческих решений.
Условный пример: общество не ведёт продажи, но взыскивает значительную задолженность по завершённому контракту. Ожидание исключения как «бесплатного закрытия» игнорирует действующее право требования. Нужно заранее оценить последствия для процесса и будущего исполнения, а не пытаться восстановить картину после внесения окончательной записи.
Если возражение подаёт представитель, проверьте его полномочия и предусмотренный способ удостоверения документов. При электронной подаче сохраните подтверждение приёма, а не только копию отправленного файла. После обращения контролируйте реестр и ответы регистрирующего органа. Если выяснилось, что выбран неверный порядок, исправлять ситуацию нужно в пределах действующего срока. Простое ожидание ответа на неформальное письмо может привести к тому, что запись будет внесена до полноценного рассмотрения позиции заинтересованного лица.
Когда требуется параллельная оценка банкротства
Если проверка обнаружила недостаточность имущества или иные основания статьи 9 Закона о банкротстве, регистрационный спор не заменяет оценки обязанностей руководителя. Также нельзя искусственно поддерживать формальные операции только ради видимости деятельности без решения долговой проблемы. Запись о предстоящем исключении стоит проверить вместе с имущественной картой компании: это помогает выбрать своевременное возражение и определить, какие обязательства требуют самостоятельного решения.
Нормы и судебные разъяснения
- Статья 21.1 Закона о регистрации: исключение из ЕГРЮЛ
- ГК РФ, статья 64.2: прекращение недействующего юридического лица
- Статья 3 Закона об ООО: ответственность общества
- Статья 9 Закона о банкротстве: обязанность подать заявление
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.