
Бухгалтерия восстановила документы и подала уточнённую декларацию с меньшей суммой налога. Компания рассчитывала исправить прежнюю ошибку, а получила решение о повторной выездной проверке. Руководитель считает, что инспекция уже проверяла этот год и возвращаться к нему нельзя. Однако сам факт прежней проверки не закрывает вопрос: для уточнённой декларации закон предусматривает специальное основание контроля.
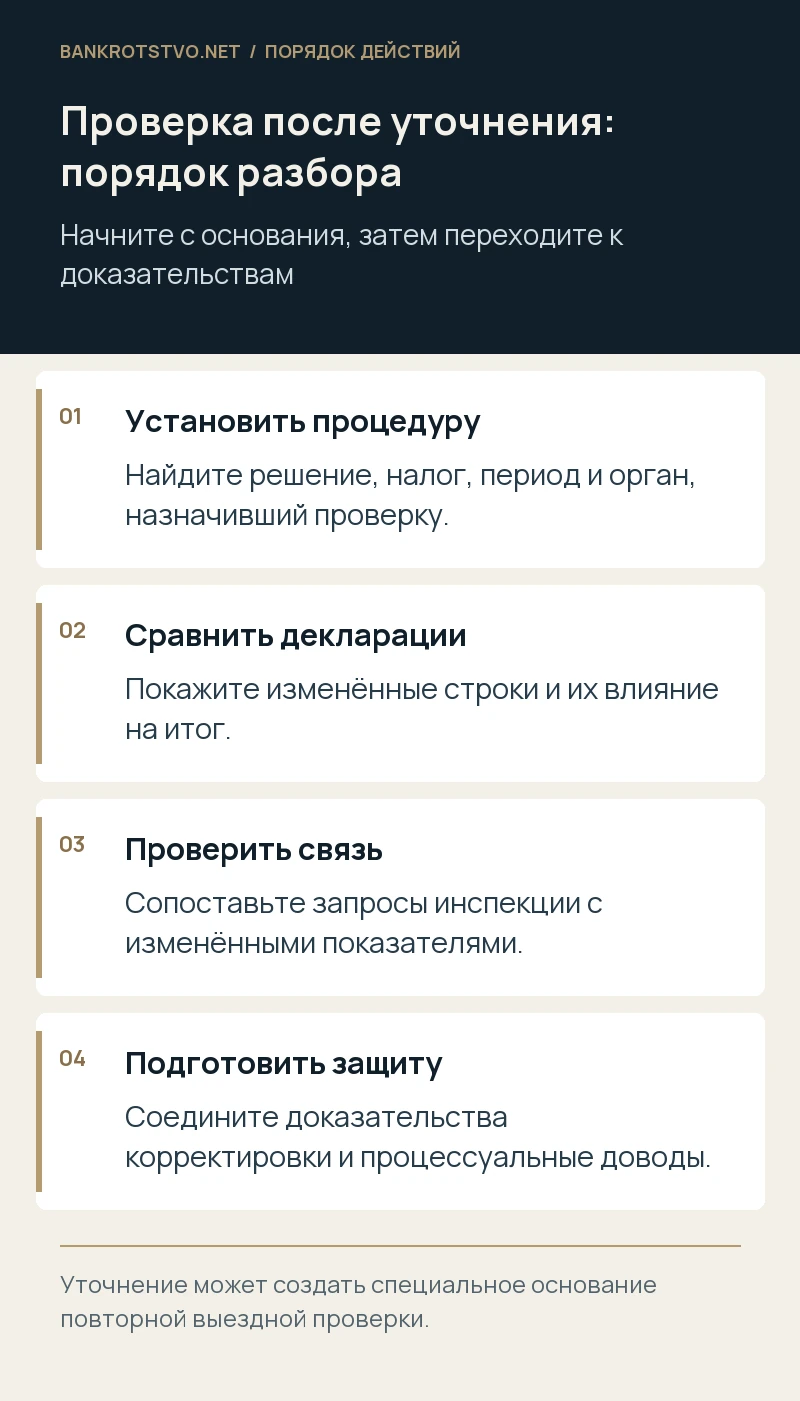
При этом уточнение не даёт неограниченного права заново пересчитать всю деятельность организации. Практическая задача — установить, какое основание указано в решении, какие показатели изменены и насколько действия проверяющих связаны с этими изменениями. Защита строится одновременно на правильности исправленной декларации и на соблюдении пределов повторной проверки.
Отделите повторную выездную проверку от других процедур
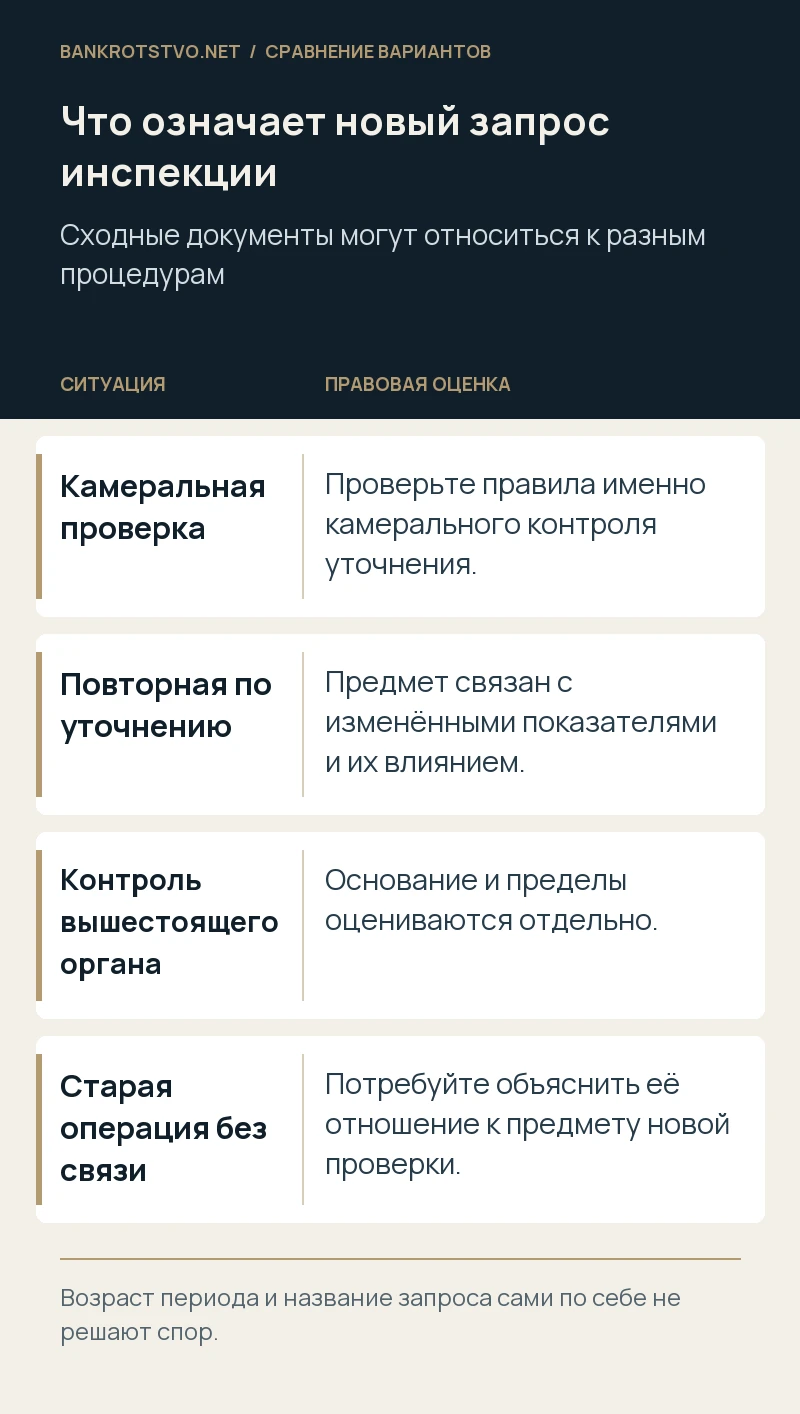
Входящее требование документов ещё не говорит, что началась повторная выездная проверка. Оно может относиться к камеральной проверке уточнённой декларации, мероприятиям в отношении контрагента или уже проводимой выездной проверке. Найдите документ, которым назначена процедура, его дату, налог, период, состав проверяющих и указанный пункт закона. Разные основания нельзя оценивать по одному шаблону только потому, что компания снова получила вопросы за прежний год.
Для повторной выездной проверки статья 89 НК РФ предусматривает самостоятельные случаи, в том числе контроль вышестоящего органа за работой инспекции и проверку после определённых изменений декларации. Кто назначил проверку и почему, влияет на её предмет. Сформируйте короткую хронологию: первоначальная декларация, прежняя проверка, акт и решение, судебные споры, каждая уточнённая декларация и новое решение. Эта хронология особенно нужна после смены бухгалтера: устное утверждение «всё уже проверено» может относиться только к камеральной процедуре, а не к выездной проверке того же налога и периода.
Что в уточнённой декларации создаёт основание для повторного контроля
В действующей редакции пункта 10 статьи 89 НК РФ основание связано не только с уменьшением суммы налога к уплате. Закон также называет увеличение заявленной к возмещению суммы НДС или акциза и увеличение суммы полученного убытка. Поэтому отсутствие положительной суммы к доплате не означает, что изменение декларации не имеет значения для повторной проверки. Значение имеют конкретный вид налога и результат сопоставления показателей.
Внутри компании полезно подготовить таблицу «до — после»: строка декларации, прежнее значение, новое значение, причина изменения и документ. Отдельно покажите арифметическое влияние каждой корректировки на итог. Если одновременно добавлены расходы и изменены доходы, рассматривайте оба блока и их взаимосвязь. Не подменяйте анализ сравнением только последней строки. Для руководителя таблица должна объяснять, почему организация считает исправление законным, а для представителя — где проходит граница вопросов, которые открыла именно уточнённая декларация. Документы, возникшие позднее, нужно отделить от документов, подтверждающих прежнюю операцию.
Предмет проверки связан с изменёнными показателями
Специальное правило направлено на проверку правильности исчисления налога или определения убытка на основании показателей, изменённых в уточнённой декларации и повлиявших на соответствующее уменьшение либо увеличение. Это важное ограничение: повторная проверка после уточнения не должна автоматически превращаться в полное повторение прежнего контроля. Вместе с тем связь может быть шире одной строки, если её проверка объективно требует анализа взаимозависимых расчётов.
Например, исправление стоимости реализованного имущества может затрагивать первоначальную стоимость, амортизацию и сумму расходов при продаже. Само количество истребованных документов не доказывает выхода за пределы. Нужно показать, почему конкретный эпизод не связан с корректировкой либо уже окончательно разрешён по другим основаниям. С другой стороны, ссылка инспекции на «общую оценку деятельности» не объясняет любое новое начисление. Для спорных запросов подготовьте карту связи: изменённый показатель, необходимая проверочная операция, нужный документ и вопросы, которые остаются за границей этой цепочки. Она позволяет обсуждать предметно даже большой массив документов.
Не рассчитывайте на возраст периода как на автоматическую защиту
Распространённая ошибка — считать, что уточнённая декларация за давний год вообще не может повлечь контроль. Для проверки уточнения предусмотрены специальные правила, поэтому общий ориентир по глубине выездных проверок нельзя использовать без анализа конкретного основания. Старый период требует особенно внимательного изучения редакции закона, даты подачи декларации и предшествующих процедур. Нельзя обещать компании прекращение проверки только потому, что прошло три календарных года.
При этом длительность времени важна для доказательств и оценки всей хронологии. Кто хранил документы, что уже передавалось инспекции, когда выявлена ошибка, почему исправление сделано сейчас — на эти вопросы нужны ответы. По общему режиму выездных проверок с 2026 года также учитываются завершившиеся налоговые периоды текущего года в предусмотренных законом пределах. Эту новеллу нельзя смешивать со специальным основанием повторной проверки уточнения. В юридической позиции лучше отдельно анализировать глубину контроля, пределы его предмета и соблюдение процессуальных сроков: каждый из этих вопросов решается по собственной логике.
Поднимите материалы предыдущей проверки целиком
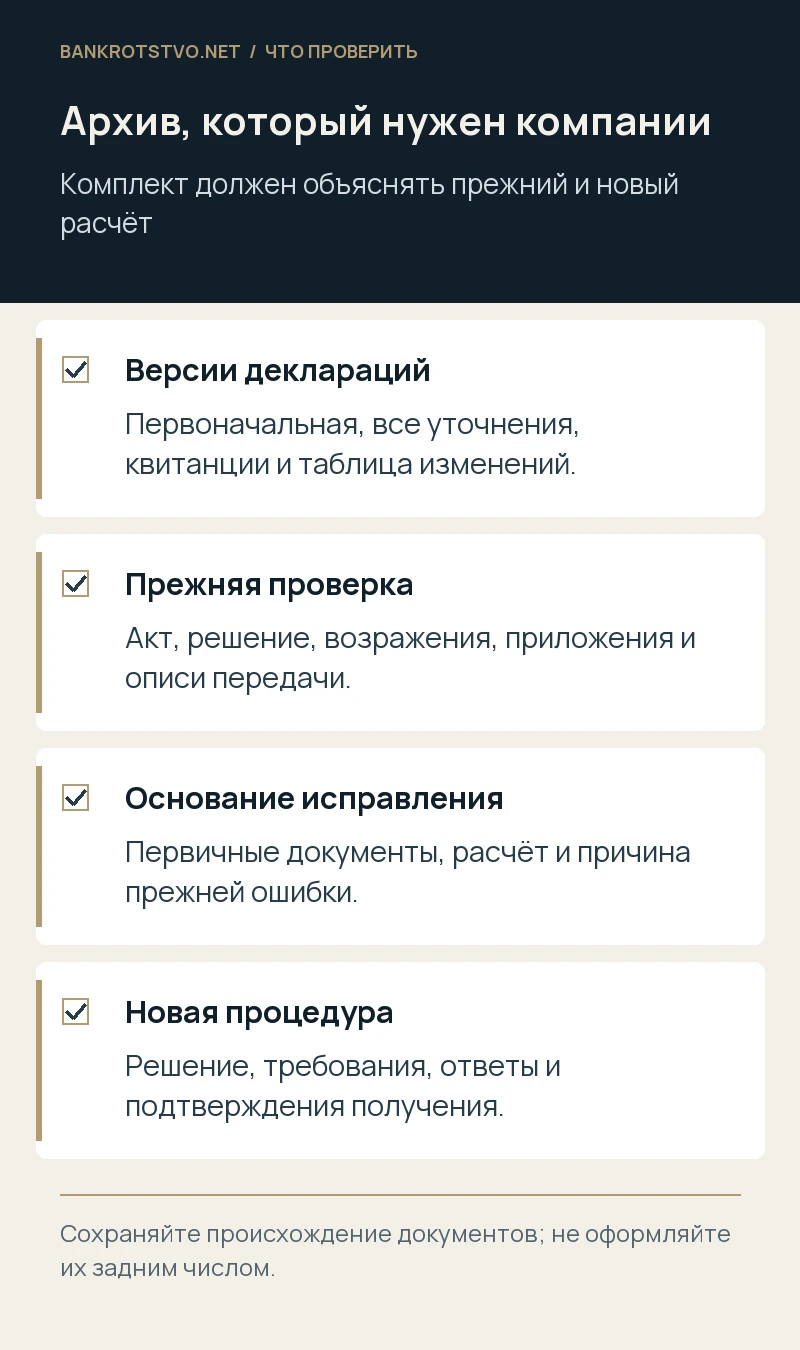
Недостаточно иметь только итоговое решение. Нужны акт, приложения, возражения, дополнения, протоколы рассмотрения, сведения о представленных документах и решения по жалобам. Если дело дошло до суда, поднимите судебные акты всех инстанций и выясните, какие вопросы действительно исследованы. Отсутствие доначисления по отдельной операции не всегда означает, что инспекция ранее признала её законность по всем возможным основаниям.
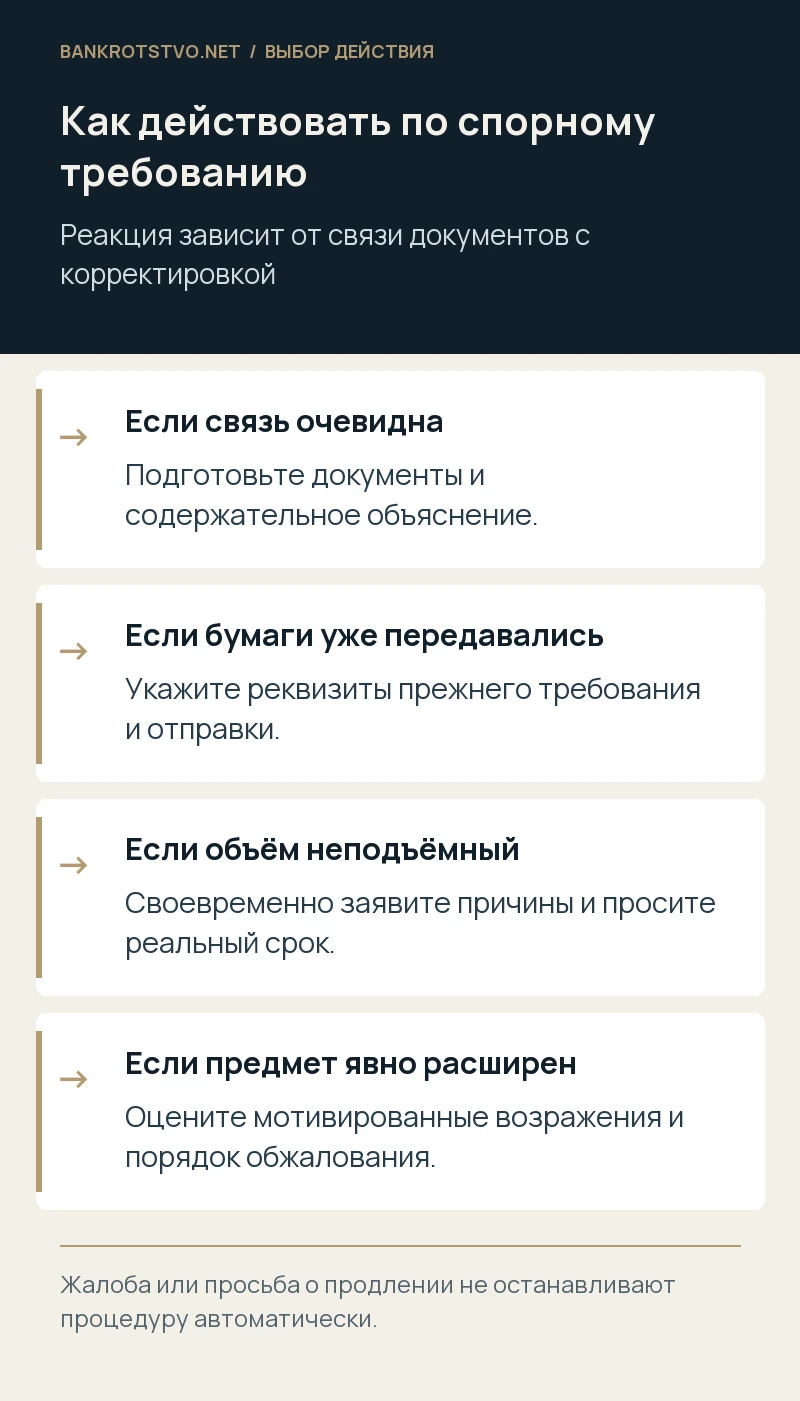
Сопоставьте новый запрос со старым массивом. Иногда документы уже были переданы, но в другой форме или по другому требованию. В таком случае важны подтверждения представления и идентификация файлов; применение ограничений повторного истребования оценивают по статье 93 НК РФ с учётом её условий и исключений. Не стоит просто отвечать «вы это видели». Укажите номер требования, дату передачи, наименование файла или том и объясните совпадение. Такая позиция помогает сократить дублирование и одновременно сохраняет рабочее взаимодействие. Если часть старого архива отсутствует, зафиксируйте это заранее, а не после истечения срока нового требования.
Проверьте не только право на исправление, но и доказательства
Право подать уточнённую декларацию и обоснованность конкретного уменьшения — разные вопросы. Инспекция будет проверять, существовала ли операция, относится ли она к нужному периоду и соблюдены ли условия признания показателя. Для восстановленного расхода нужны первичные документы, связь с деятельностью и объяснение первоначальной ошибки. Для увеличенного убытка — расчёт его возникновения и последующего использования. Одной бухгалтерской справки может оказаться недостаточно.
Разделите документы по происхождению: существовавшие в спорном периоде, полученные позднее копии прежних документов и новые пояснения. Не оформляйте задним числом отсутствующие доказательства. Если архив восстанавливается у контрагента, сохраняйте запросы и ответы; если изменился учётный подход, опишите правовое основание отдельно от фактов исполнения. Представителю важно понимать, где спор о толковании нормы, а где — пробел в документах. Уточнение с убедительным расчётом, но без подтверждения хозяйственного события, требует иной защиты, чем спор при полном архиве. В обоих случаях анализ должен предшествовать категоричным заявлениям о незаконности проверки.
Как отвечать на широкое требование документов
Сначала определите, какие позиции относятся к уточнённым показателям, какие могли быть представлены ранее и какие вызывают вопрос о связи с предметом. Не игнорируйте требование целиком только потому, что одна часть выглядит чрезмерной. По спорным позициям направьте мотивированное обращение: укажите содержание корректировки, назовите документы и попросите объяснить связь запроса с основанием повторной проверки. Решение об отказе или оспаривании конкретного требования принимают с учётом риска ответственности.
Если объём объективно не позволяет уложиться в срок, применяйте предусмотренный статьёй 93 НК РФ порядок уведомления о невозможности своевременного представления. Такое уведомление нужно направлять своевременно, с причинами и реалистичным сроком. Не считайте, что сам факт его отправки автоматически продлевает срок. Полезно предложить поэтапную передачу, начиная с ключевых документов. Для каждой отправки сохраняйте реестр и подтверждение приёма. Организации важно контролировать, что именно передано от её имени: хаотичные выгрузки без описания создают новые противоречия и затрудняют последующую защиту даже при обоснованной корректировке.
Исправление ошибки не равно признанию любого нового начисления
Уточнённая декларация показывает изменение налоговых показателей, однако не заменяет доказательство всех утверждений инспекции. Если организация исправила один расход, из этого не следует согласие с иной квалификацией всех договоров того же года. Разделяйте собственное объяснение причины уточнения и выводы проверяющих. Формулировки в сопроводительном письме должны быть точными: описание технической ошибки не стоит превращать в широкое признание отсутствия контроля за всей деятельностью.
Вместе с тем нельзя строить взаимоисключающие версии без объяснения. Если в прежних возражениях компания утверждала одно, а теперь корректировка основана на другом, нужно показать причину изменения позиции и подтверждающие документы. Это особенно важно, когда в уточнении учтены результаты прежней проверки и одновременно заявлены самостоятельные уменьшения. Для руководителя полезна отдельная записка с тремя колонками: что организация приняла, что продолжает оспаривать и что исправила по иной причине. Такая ясность снижает риск того, что служебная переписка разных подразделений будет использована как доказательство противоречивого поведения.
Когда нужно оспаривать само назначение проверки
Если в решении нет соответствующего основания, проверку назначил ненадлежащий орган или её предмет явно не соответствует указанной уточнённой декларации, вопрос защиты возникает до итогового акта. Однако оспаривание назначения не следует использовать как замену подготовке по существу. Пока решение не отменено или его действие не приостановлено надлежащим образом, сохраняются практические риски текущих требований и мероприятий контроля.
Сначала определите конкретное нарушенное право и желаемый результат. Иногда достаточно уточнения спорного требования документов; в другой ситуации необходимо обжалование решения о проверке. Налоговые акты обычно требуют соблюдения досудебного порядка по статье 138 НК РФ. Подача жалобы сама по себе не означает автоматической остановки всех действий инспекции. Поэтому одновременно составляют процессуальный план и план исполнения бесспорных требований. Если компания ограничится эмоциональным письмом о повторности, инспекция может продолжить работу, а сроки ответов будут пропущены. Содержательный разбор основания должен завершаться конкретным документом, адресатом, сроком и оценкой последствий выбранного действия.
Условный пример: новая проверка законна, но запрос шире корректировки
Предположим, компания после прежней выездной проверки восстановила документы по ремонту оборудования и уменьшила налог на прибыль за проверенный год. Инспекция назначила повторную проверку и запросила договор ремонта, акты, оплату, сведения об оборудовании, а также документы по другой независимой операции. Для первого блока связь с уточнением очевидна. Для второго её необходимо выяснить, а не автоматически признавать либо отрицать.
Организация может представить документы ремонта с пояснением причины корректировки и отдельно поставить вопрос о другом эпизоде. Если инспекция показывает общую связь через стоимость того же актива или расчёт амортизации, анализ предмета меняется. Если связь отсутствует и появляется новое доначисление по неизменённой операции, потребуется предметное возражение о выходе за пределы. Условный пример показывает, почему защита не сводится к отказу предоставить всё или к полной бесконтрольной выгрузке. У каждой группы документов своя роль. Сильная позиция сочетает подтверждение собственных расходов с проверкой правового основания действий инспекции, сохраняя доказательства обоих направлений работы.
Другой пример: уменьшение налога есть, подтверждения расхода нет
Представим, что новый бухгалтер обнаружил в старой базе крупный расход и перенёс его в уточнённую декларацию. Договор и акт не найдены, сведения о фактическом исполнении противоречивы, а контрагент давно прекратил деятельность. Руководитель рассчитывает защититься только тем, что налог за этот год уже проверяли. При таких обстоятельствах спор о повторности не устраняет слабость самого исправления.
Нужно исследовать, можно ли законно восстановить документы и подтвердить содержание операции иными относимыми доказательствами. Одновременно проверяют правильность периода и отсутствие повторного учёта той же суммы. Если корректировка ошибочна, решение о дальнейших действиях принимают после анализа налоговых последствий, а не для сохранения внешне последовательной позиции любой ценой. Нельзя советовать изготовить подтверждающие бумаги задним числом или скрыть прежнюю версию базы. Этот пример также условный. Он показывает, что оценка перспектив должна охватывать не только процессуальные ограничения инспекции, но и фактическую основу налогового показателя, который компания сама предложила изменить в свою пользу.
Не потеряйте результаты прошлых судебных споров
Если прежнее решение инспекции оспаривалось, важно установить предмет судебного разбирательства и содержание вступившего в силу акта. Повторная проверка не должна использоваться для произвольного пересмотра уже разрешённого судом вопроса. Однако совпадение года или контрагента не означает полного тождества споров. Сравнивают операции, юридические основания, фактические обстоятельства и то, какие показатели изменены новой декларацией.
Подготовьте подборку с точными фрагментами судебных актов и ссылками на документы, которые исследовались. Не ограничивайтесь цитатой из резолютивной части. Если суд отменил начисление по процессуальному основанию, это не обязательно подтверждает правильность всех расходов. Если суд установил конкретный факт исполнения, его значение оценивают иначе. Представителю нужно объяснить, что действительно решено, а что осталось открытым. Для бизнеса это влияет на выбор позиции: иногда разумно сосредоточиться на недопустимости повторной оценки уже разрешённого вопроса, а иногда — на новых доказательствах уточнённого показателя. Смешение этих ситуаций создаёт ложную уверенность и мешает своевременно готовить нужный архив.
Организуйте работу внутри компании как отдельный проект
Повторная проверка часто затрагивает документы прежнего руководства и нескольких бухгалтерских систем. Назначьте одного координатора, который ведёт календарь, реестр запросов и версии пояснений. Бухгалтерия отвечает за расчёт, коммерческое подразделение — за фактическое исполнение, архив — за происхождение документов, представитель — за правовую позицию и процедуры. Каждый ответ инспекции должен опираться на согласованный массив, иначе сотрудники могут по-разному описать одну операцию.
Не удаляйте старые версии деклараций и расчётов после исправления. Они нужны для объяснения изменений и пределов проверки. Сохраните журналы выгрузок, квитанции, бухгалтерские справки и внутреннее решение об уточнении. Для руководителя полезен еженедельный отчёт по спорным суммам и незакрытым доказательствам, без обещаний результата. Такая организация уменьшает собственные ошибки компании и позволяет юристу видеть вопросы, которые требуют решения до очередного требования. При угрозе взыскания отдельно оцените денежный поток и законные способы защиты, не смешивая налоговый спор с рекомендациями обходить исполнение обязательств или переводить деятельность на другую фирму.
Отдельно проверьте повторный учёт сумм. Иногда уменьшение налога рассчитано по восстановленному акту, который уже попал в расходы через другую проводку или в другом периоде. Для этой проверки нужны не только декларации, но и регистры с привязкой к первичным документам. Обнаруженное расхождение лучше оценить до направления пояснений, чтобы не защищать арифметическую ошибку как принципиальный правовой вопрос.
С чего начать юридический анализ
Соберите первоначальную и уточнённую декларации с квитанциями, таблицу изменений, решение о новой проверке, материалы предыдущего контроля и спорные требования документов. Если уже есть судебные акты, приложите их вместе с хронологией. На первом этапе достаточно структурированного комплекта по ключевым эпизодам; полные базы и избыточные персональные сведения передавать без согласования задачи не нужно.
Мы можем проверить основание и пределы повторной проверки, сопоставить изменённые показатели с документами, подготовить ответы и сопровождать обжалование. Юридический анализ полезен и до подачи уточнения: он помогает увидеть, какие вопросы откроет корректировка и насколько готов доказательственный архив. Результат зависит от содержания операций и материалов, поэтому сначала необходимо разобраться в фактах. Направьте описание ситуации для разбора, указав налог, период, стадию прежней проверки и дату новой процедуры. Это позволит выбрать последовательность действий и не потерять время на аргументы, которые не относятся к реальному основанию контроля.
Нормы и судебные разъяснения
- НК РФ, статья 89: основания и предмет повторной проверки
- НК РФ, статья 81: уточнённая декларация
- НК РФ, статья 93: документы при проверке
- ФНС: процедура выездных проверок и изменения 2026 года
- НК РФ, статья 138: порядок обжалования
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.