
При выдаче кредита собственник подписал поручительство как привычную банковскую формальность. После остановки платежей банк предъявил требование одновременно компании и ему лично. Теперь нужно изучать отдельное обязательство: банкротство ООО само по себе не означает прекращения поручительства и не освобождает от проверки его условий.
Определите предел принятой ответственности
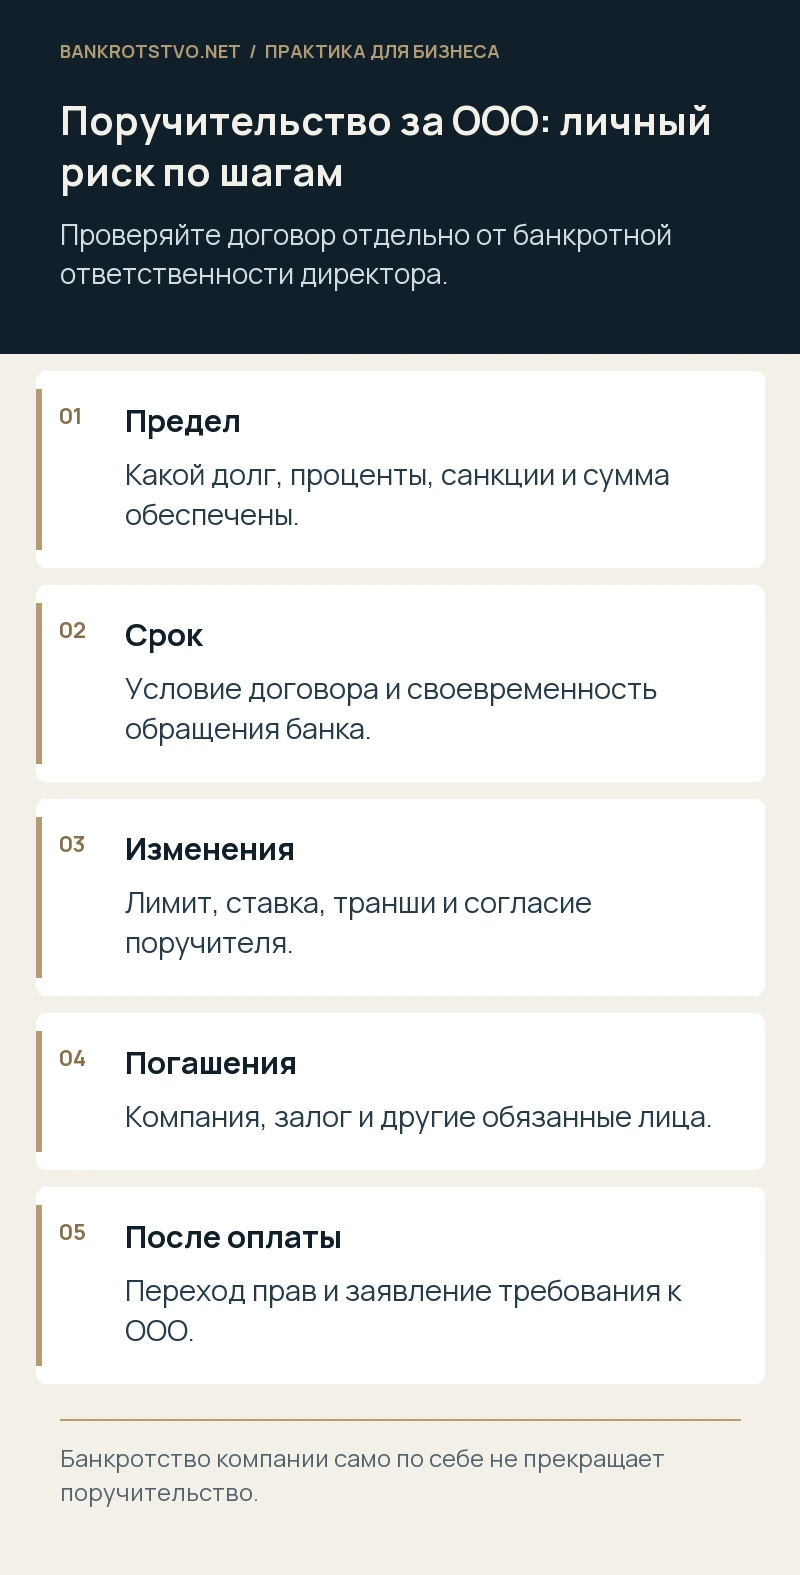
Поручитель может отвечать за весь кредит либо за определённую часть, на согласованный срок и в установленных пределах. Проверьте основной долг, проценты, санкции и расходы, которые включены в требование. Важны текст поручительства, кредитный договор, дополнительные соглашения и сведения о выдаче денег. Общая сумма из письма банка не заменяет проверяемый расчёт.
Поручительство и субсидиарная ответственность директора по банкротным основаниям — разные конструкции. В первом случае исходное основание связано с добровольно принятым обеспечением. Во втором исследуются специальные условия ответственности контролирующего лица. Одному человеку могут предъявляться разные требования, и возражения по договору поручительства не заменяют защиту в споре о доведении компании до банкротства.
Проверьте срок действия и порядок предъявления
Статья 367 ГК РФ содержит специальные правила прекращения поручительства, в том числе связанные со сроком и своевременным предъявлением требования в установленном порядке. Нельзя сводить их к общей трёхлетней исковой давности. Начните с условия о сроке в договоре, графика основного обязательства и документов о том, когда и куда обратился кредитор.
Досрочное требование к заёмщику и первоначальные сроки кредита могут влиять на расчёт по специальным правилам. Отдельно проверяется судебная практика, применимая к конкретной конструкции. Самостоятельно ориентироваться только на дату последнего письма банка рискованно: юридически значимым может оказаться иной документ или обращение, которое поручитель ещё не получил.
Исследуйте изменения кредита
После подписания поручительства банк и компания могли увеличить лимит, изменить ставку, продлить срок или предоставить новые транши. Нужно выяснить, согласился ли поручитель отвечать на изменённых условиях и в каких пределах. Закон предусматривает особенности ответственности при неблагоприятных изменениях без необходимого согласия, но это не означает автоматического прекращения поручительства целиком.
Условный пример: собственник обеспечил определённую кредитную линию, а позже компания подписала новое соглашение с дополнительными обязательствами. Требуется сопоставить предмет обеспечения и текст предварительного согласия на изменения. Если в договоре установлены пределы, они должны учитываться в расчёте. Одного совпадения номера банковского продукта недостаточно для вывода об одинаковом объёме ответственности.
Сопоставьте требования к компании и поручителю
Получение судебных актов к нескольким обязанным лицам не даёт банку права получить один долг дважды. Запросите сведения о поступлениях из конкурсной массы, реализации залога, платежах других поручителей и добровольном исполнении. Все данные нужно соотнести с остатком и правилами распределения платежей. Не каждый платёж уменьшает именно ту часть, которую обеспечивал конкретный поручитель.
Если компания банкротится, следите за установлением банковского требования и продажей предметов обеспечения. Возможность участия поручителя в соответствующих спорах оценивается по процессуальному статусу и характеру интереса. Пассивное ожидание взыскания лично с него может затруднить проверку расчёта, но и участие в деле не создаётся одним письмом управляющему.
Оцените последствия исполнения поручителем
После погашения у поручителя могут возникать права к основному должнику в предусмотренном законом объёме. Для их реализации нужны документы о платеже, переходе прав и соответствующая процессуальная работа. Если ООО уже банкротится, необходимо проверить сроки и порядок заявления требования, а не считать, что банк автоматически включит нового кредитора вместо себя.
При связи поручителя с компанией возможны дополнительные вопросы о характере финансирования и очередности обратного требования. Участник, оплативший банковский долг, не всегда оказывается в положении обычного независимого кредитора без дальнейшего анализа. Важны контроль, состояние бизнеса и действительные основания исполнения, включая источник денег, использованных для платежа.
Обсуждайте урегулирование после проверки документов
Переговоры могут касаться графика, суммы санкций, освобождения обеспечения и согласованных действий по залогу. Но уступка банка должна быть оформлена точно: что прекращается, когда и при выполнении каких условий. Простое погашение части кредита без ясных договорённостей способно оставить поручительство в согласованном объёме и не решить личный риск.
Если банк обратился к директору или собственнику, можно проверить поручительство, расчёт и связь с банкротством ООО. Для начала нужны весь комплект обеспечения, график, требования банка и сведения о платежах. Это позволяет оценить реальный объём обязательства и доступные возражения, не обещая прекращение поручительства по одному факту банкротства компании.
Нормы и судебные разъяснения
- ГК РФ: статьи 361–367
- Статья 367: прекращение поручительства
- Пленум ВС № 41: требования связанных лиц
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.