
Положительное сальдо ЕНС может быть источником возврата денег, но сумма в личном кабинете ещё не означает, что её целиком перечислят в конкурсную массу. Нужно проверить состав сальдо, правовое основание возврата, источник перечислений и специальные ограничения. В банкротстве дополнительно оценивают полномочия заявителя и порядок учёта налоговых требований, чтобы возврат не подменял незаконное удовлетворение одного кредитора.
Практически работа начинается со сверки на конкретную дату. Одни суммы действительно доступны, другие связаны с ещё не завершённой проверкой декларации, ошибочным учётом или платежом третьего лица. Если сразу направить требование вернуть весь исторический объём перечисленных налогов, инспекция сможет обоснованно указать, что перечисления и положительный остаток — разные показатели.
Что именно показывает ЕНС
По статье11.3 НК РФ сальдо отражает разницу между учитываемыми средствами и совокупной обязанностью в предусмотренном законом порядке. Это учётная модель расчётов, а не отдельный банковский вклад компании. Важна не только итоговая цифра, но и перечень операций, из которых она получилась: платежи, начисления, уменьшения, возвраты и решения по проверкам.
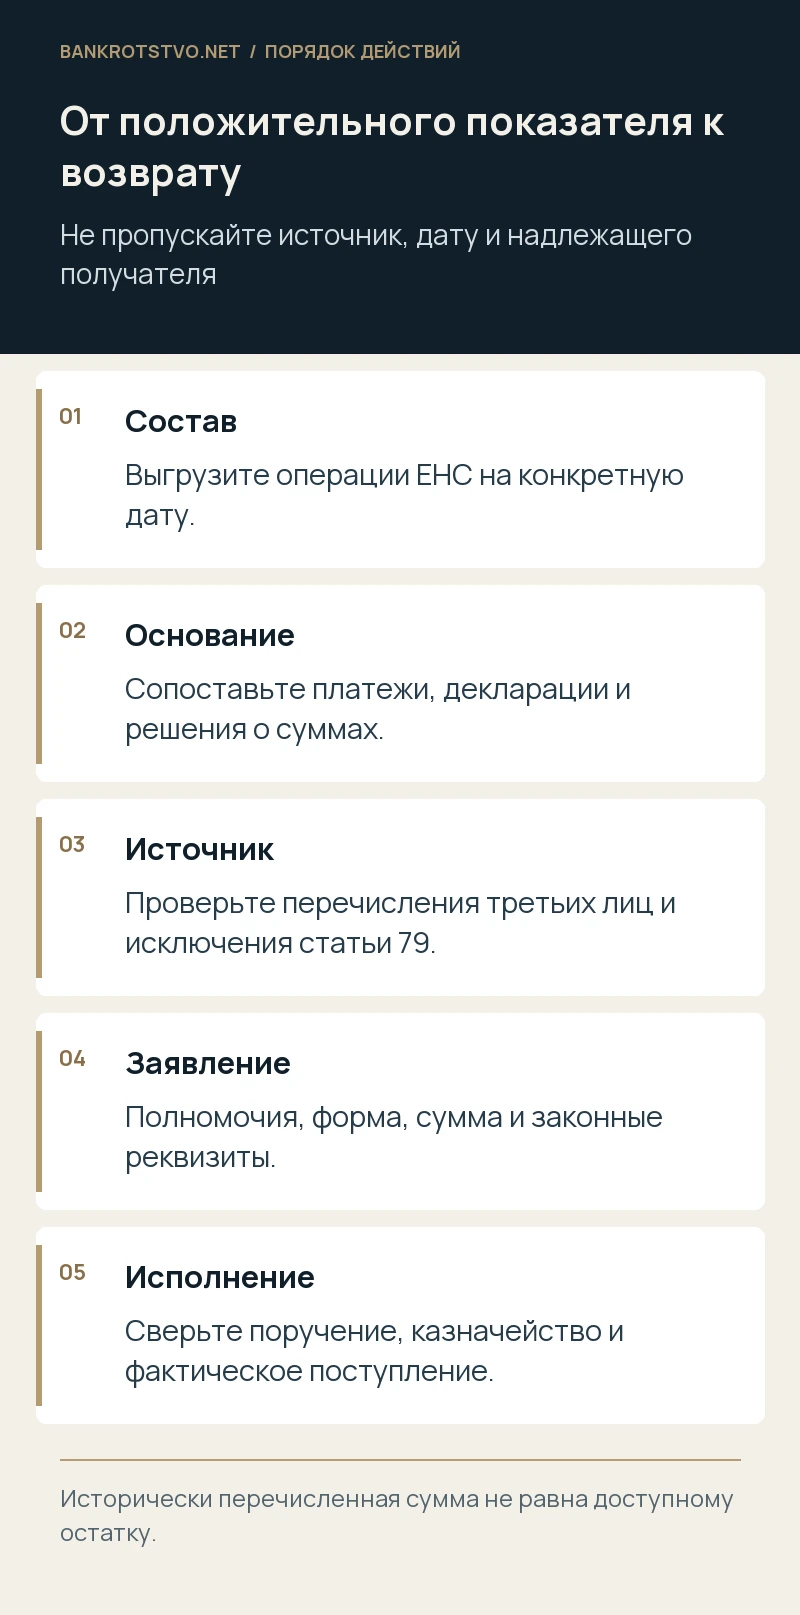
Запросите сведения о принадлежности сумм и детализацию, сопоставьте их с декларациями и выписками. Укажите дату выгрузки: между заявлением и формированием поручения остаток может измениться. Если бухгалтер видит один показатель, а инспекция в отказе использует другой, сравните состояния на одинаковую дату и установите конкретную операцию, объясняющую разницу. Иначе спор останется сравнением несопоставимых цифр.
Установите источник положительного остатка
Сальдо может возникнуть из избыточного перечисления, уменьшения начислений, решения о возмещении налога либо других предусмотренных оснований. Для каждого источника нужны свои документы и юридически значимые даты. Поданная уточнённая декларация не всегда немедленно уменьшает совокупную обязанность: статья11.3 устанавливает специальные правила отражения, зависящие от обстоятельств и проверки.
Составьте таблицу: налог и период, исходное начисление, уплачено, основание уменьшения, дата учёта, доступный остаток. Если сумма связана с отменённой сделкой, нельзя автоматически считать, что судебный акт по гражданскому спору сам восстановил все налоговые сроки. Основания корректировки, момент отражения и право на возврат исследуются отдельно с учётом применимой редакции закона.
Проверьте, кто перечислял деньги
Текущая статья79 предусматривает специальные правила для определённых перечислений третьим лицом при отсутствии соответствующей обязанности, а также для отдельных зачётов. Поэтому вывод «положительное сальдо всегда возвращается только на обычный счёт должника» требует проверки исключений. Необходимо установить источник денег, дату, существовавшую обязанность и правовую модель появления остатка.
Для банкротной компании это влияет на то, какой результат действительно может пополнить её имущество. Приложите платёжные документы третьего лица, соглашения с ним и сведения о налоговой обязанности на нужный момент. Сам факт указания ИНН компании не решает все вопросы возврата. Претензии между плательщиком и компанией также не следует смешивать с порядком действий инспекции по статье79.
Кто вправе распоряжаться возвратом в процедуре
Полномочия зависят от стадии банкротства и действующих судебных актов. В конкурсном производстве действия от имени организации осуществляются с учётом полномочий конкурсного управляющего. Бывший директор не должен подавать распоряжения, опираясь только на сохранившийся технический доступ к личному кабинету. Возможность войти в систему и юридическое право распорядиться суммой — разные обстоятельства.
Проверьте актуальность электронной подписи, представительства и реквизитов. Если заявление направляет представитель, необходимы надлежащие полномочия. При смене управляющего сохраните прежние обращения и ответы: новое назначение не отменяет историю расчётов и не делает автоматически допустимым повторное требование на уже возвращённую сумму. Процесс должен позволять проследить каждого заявителя и результат его действия.
Как учитывается налоговая задолженность в банкротстве
Налоговые обязательства проверяются с учётом их возникновения, статуса и очередности. Реестровый и текущий долг не следует произвольно объединять в одну сумму, которую можно удовлетворить любым удобным списанием. Введение ЕНС не устраняет специальных правил банкротства. Если инспекция связывает отказ с задолженностью, запросите её состав, периоды и правовое основание учёта.
Одновременно нельзя делать противоположный вывод, что после возбуждения дела любой положительный показатель обязательно возвращается без сопоставления с применимыми обязанностями. Требуется анализ конкретной операции и стадии. Для спора полезна параллельная таблица налоговых требований в процедуре и налогового учёта: она показывает, какую сумму учитывают, как она возникла и почему предложенный результат соответствует либо противоречит специальному порядку.
Как оформить заявление и реквизиты
Статья79 предусматривает установленную форму и допустимые каналы обращения. В заявлении должна быть сумма, соответствующая подтверждённому остатку, и надлежащие банковские реквизиты. Наличие заявления в свободной форме не всегда заменяет предусмотренное распоряжение. Сохраните отправленный документ, подтверждение его принятия и сведения об отсутствии ошибок формата.
Для процедуры проверьте счёт, на который законно должны поступить деньги, и информацию о нём у налогового органа. Если инспекция запрашивает сведения у банка, это может влиять на начало предусмотренного срока. Нельзя заранее обещать возврат на следующий день после любого письма: сначала нужно установить юридически значимое событие, комплект и отсутствие специальных препятствий.
Какие сроки следует различать
Отдельно учитываются направление инспекцией поручения и исполнение его казначейством. Статья79 устанавливает последовательность действий, а для некоторых сумм связывает начало с решением о возмещении либо иным событием. Дата декларации, дата признания суммы и дата заявления могут не совпадать. Календарь строится по выбранному основанию, а не по общей дате возникновения переплаты в бухгалтерии.
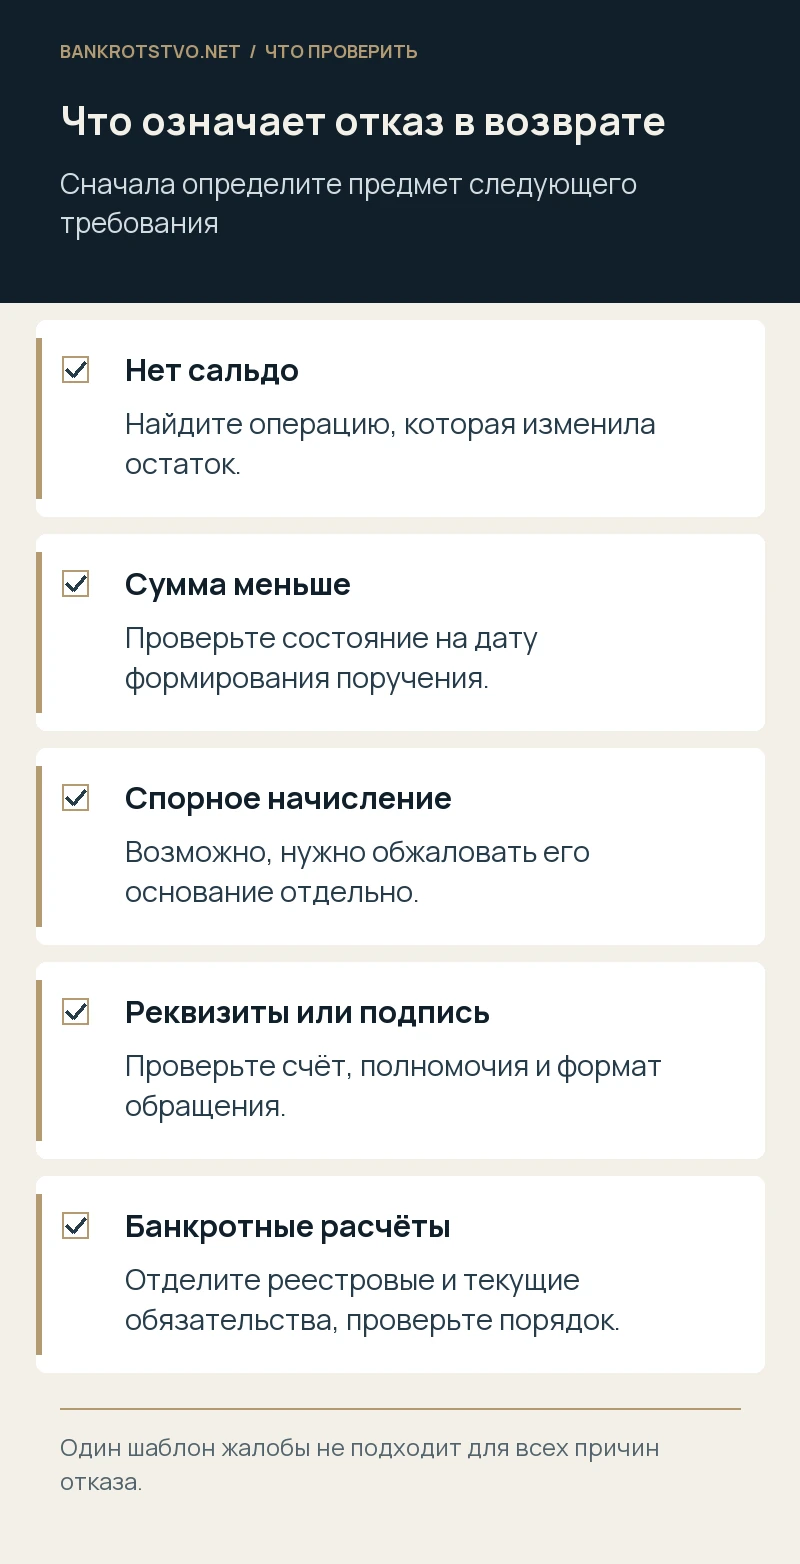
Если денег нет, запросите сведения о поручении и его результате. Отсутствие поступления может быть вызвано отказом, недостаточным остатком, реквизитами или незавершённым исполнением. У этих причин разные способы устранения. При доказанной задержке отдельно исследуется право на проценты по соответствующему пункту статьи79, а не автоматически начисляются гражданские проценты с любой даты, выбранной компанией.
Условный пример: заявлено пять миллионов, доступно меньше
Допустим, управляющий видит исторические перечисления на пять миллионов рублей. После сопоставления установлено, что два миллиона учтены в исполнение действительных обязанностей, один миллион связан с ещё не отражённой корректировкой, а подтверждённое положительное сальдо составляет два миллиона. Само заявление на пять миллионов не превращает всю сумму в доступный возврат.
По текущему правилу при недостаточном положительном сальдо возможен частичный возврат. Остальные позиции нужно разбирать по собственным основаниям: исправление учёта, завершение проверки, оспаривание начисления. Если среди перечислений есть платёж третьего лица, дополнительно проверяют специальный маршрут статьи79. Все цифры примера условные; его задача — отделить исторический платёж от подтверждённого остатка на нужную дату.
Отдельно полезно сравнить остаток на день заявления и день поручения. Например, изменение учёта между ними может объяснять частичный результат, но ещё требует проверки законности самой операции. Поэтому скриншот положительного показателя сохраняют вместе с детализацией и датой. Без этой привязки трудно установить, произошла ли задержка возврата или стороны спорят о существовании суммы.
Что проверять в отказе налогового органа
Выделите конкретный мотив: отсутствие сальдо, неправильная сумма, ненадлежащий заявитель, реквизиты или иной предусмотренный случай. Запросите использованные сведения и сравните их со своей таблицей. Если инспекция ссылается на налоговую задолженность, отдельно проверьте её действительность и режим в банкротстве. Возражение должно отвечать на причину отказа, а не повторять исходную просьбу.
Если сумма уменьшена вследствие спорного решения по проверке, возможно, потребуется обжаловать это решение, а не только отказ в возврате. Если проблема техническая, уточнение формы или реквизитов может решить её быстрее отдельного процесса. Юридическая квалификация определяет надлежащий предмет жалобы и суда. Нельзя автоматически считать каждый отказ незаконным удержанием уже бесспорно принадлежащих компании денег.
Как подготовить досудебное и судебное обжалование
Проверьте установленный налоговым законодательством порядок, сроки и вышестоящий орган. Сохраните дату получения ответа или доказательства бездействия. В жалобе свяжите требуемый результат с конкретной ошибкой: неправильно учтённой обязанностью, неприменённым решением, отсутствующим поручением или другим действием. При необходимости одновременно определите способ защиты прав в рамках банкротных отношений.
В суде важны исходные документы, состояние расчётов и наличие законного основания возврата, а не только распечатка личного кабинета. Составьте расчёт на согласованную дату и укажите, какие суммы уже вернулись в ходе спора. Требования о деньгах и процентах должны учитывать эти изменения. Это помогает избежать формального отказа из-за неверного предмета или завышенной суммы.
Почему возврат важен для управляющего и кредиторов
Право на подтверждённый возврат требует работы так же, как другое имущественное требование должника. Нужно оценить перспективу, затраты и сроки, сохранить документы и отразить результат в соответствующем учёте. Кредиторам полезно ставить конкретный вопрос о выявленных суммах и предпринятых действиях, а не требовать вернуть любой положительный показатель без проверки источника.
Мы проводим юридический анализ налоговых расчётов в связи с банкротством и сопровождаем споры с учётом обеих систем правил. Проверяем основание остатка, документы, полномочия и мотивы отказа. Это позволяет отделить реально доступное пополнение имущества от суммы, для которой сначала требуется устранить спор о начислении или подтвердить право конкретного получателя.
Какие материалы нужны для начала
Передайте детализацию ЕНС, декларации и корректировки, решения по проверкам, платёжные поручения, заявление на возврат и ответы. Нужны также сведения о стадии банкротства, полномочиях заявителя и счёте для поступления. Отдельно обозначьте платежи третьих лиц и суммы, отражение которых пока оспаривается. Желательно сохранить выгрузки на несколько ключевых дат, чтобы увидеть изменения.
С материалами можно обратиться к нам. Восстановим состав сальдо, определим правовое основание и подготовим последовательность действий: сверка, надлежащее заявление, получение документов либо обжалование. Результат первого этапа — проверяемый расчёт и понимание, какая именно сумма может быть возвращена, кому и после каких юридически значимых действий.
Нормы и судебные разъяснения
- НК РФ, статья 79: возврат положительного сальдо ЕНС
- НК РФ, статья 11.3: учёт обязанностей и сальдо
- Закон о банкротстве: полномочия и порядок удовлетворения требований
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.