
Резкий рост платежа по кредиту компании не всегда означает ошибку банка. Если стороны согласовали плавающую ставку, изменение предусмотренного показателя может законно увеличить стоимость денег. Но нужно проверить саму формулу, дату применения нового значения, неизменность маржи и специальные ограничения для конкретного заёмщика. Одной итоговой цифры в графике для такой проверки недостаточно.
Начните с вопроса: изменилось значение согласованного показателя или банк изменил правила расчёта? Это разные ситуации. В первом случае анализируют исполнение уже согласованного условия. Во втором — наличие права на одностороннее изменение и соблюдение порядка его реализации. От ответа зависит, какие документы запрашивать и какое требование предъявлять.
Разберите ставку на отдельные элементы
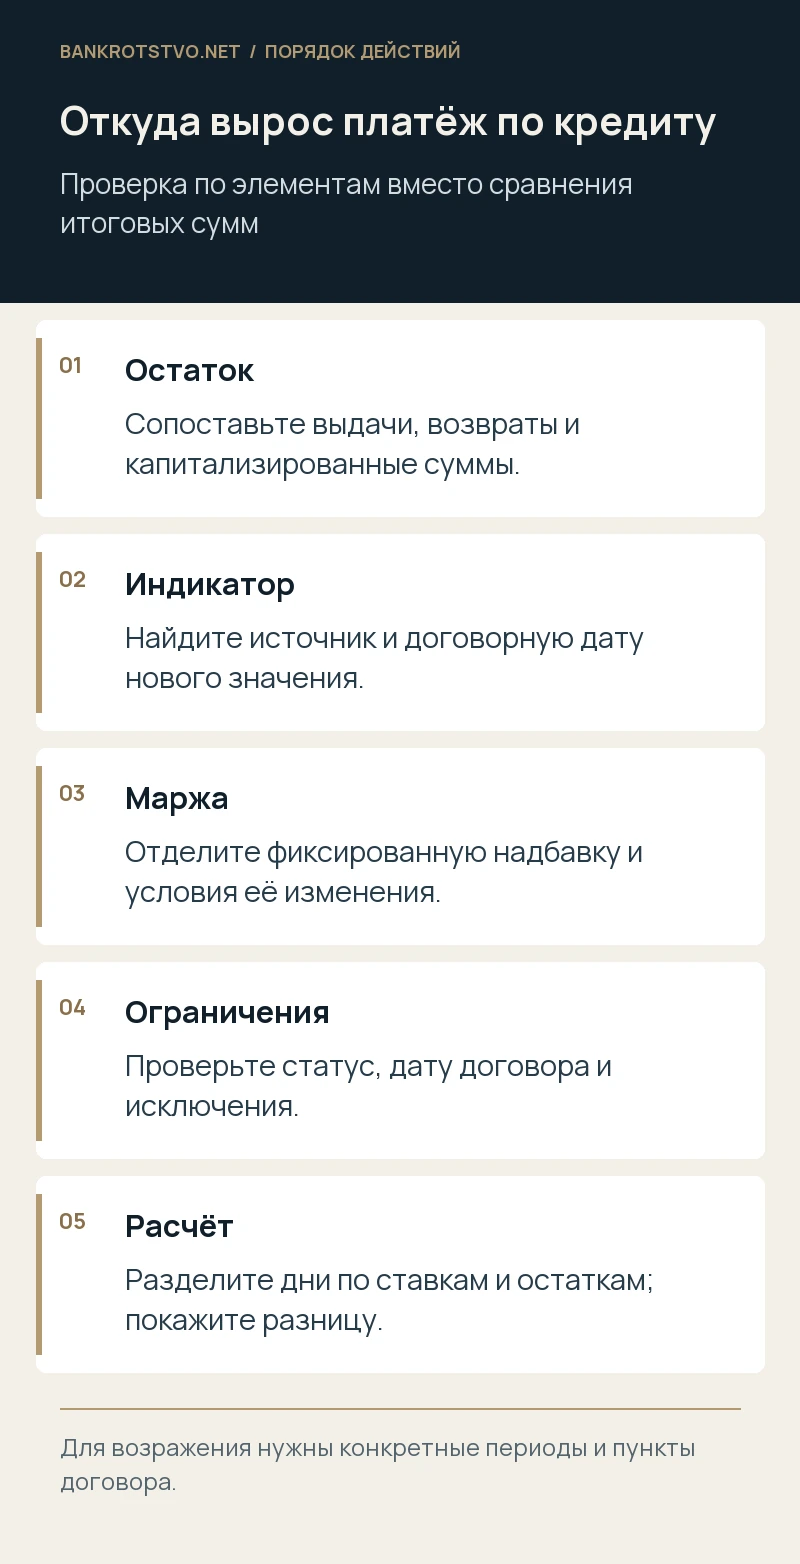
Обычная конструкция включает переменный показатель и фиксированную надбавку, но договор может быть сложнее. В нём встречаются минимальная ставка, верхний предел, зависимость маржи от финансовых коэффициентов и разные правила для нескольких периодов. Все элементы нужно выписать отдельно, указав источник значения, дату определения и продолжительность применения.
Например, слова «ключевая ставка плюс пять» оставляют без ответа вопрос, берётся ли ставка на каждый день, на начало месяца или на определённую дату перед процентным периодом. Исходную формулу ищут в подписанном договоре и действующих изменениях. Рекламное описание продукта и пояснение менеджера полезны для восстановления переговоров, но не заменяют согласованное условие, если содержание документов отличается.
Установите источник и дату значения показателя
Если договор использует ключевую ставку Банка России, данные берут из официальной истории ставок за нужные даты. Дата решения регулятора и дата начала применения нового значения могут различаться. Кроме того, договор вправе предусматривать собственный момент пересмотра договорной ставки, привязанный к указанному показателю. Поэтому совпадение календарной даты новости и увеличения платежа ещё ничего не доказывает.
Для другого индикатора проверьте его точное наименование, валюту, срок, источник публикации и резервный механизм на случай прекращения публикаций. Нельзя заменить недоступный показатель произвольным внутренним значением банка без анализа договора. Сохраните использованные публикации или выгрузки, чтобы расчёт оставался воспроизводимым спустя год, когда интерфейс источника и доступные периоды могут измениться.
Отделите изменение индикатора от изменения банковской маржи
Статья 29 закона о банках допускает одностороннее изменение ставок и порядка их определения в отношениях с компаниями и предпринимателями в случаях, предусмотренных законом или договором. Это не универсальное разрешение кредитору менять любые параметры. Проверьте, какое именно право согласовано, при каких обстоятельствах оно возникает и какие действия банк обязан совершить.
Если переменный показатель вырос на два процентных пункта, а общая ставка увеличилась на пять, найдите основание оставшейся разницы. Возможно, отдельно изменена маржа из-за нарушения финансового коэффициента, отменена скидка или включено повышенное значение при просрочке. Каждое такое действие нужно рассмотреть самостоятельно. Нельзя объяснить все изменения общей ссылкой на дорогие деньги на рынке.
Проверьте уведомление и новый график
Способ сообщения, срок и последствия нарушения процедуры ищут в договоре и применимых специальных нормах. Важно отличать отправку обычного информационного сообщения от юридически значимого уведомления об изменении условий. Проверьте адрес, согласованный канал, подтверждение доставки и сведения, которые банк должен был сообщить. Скриншот из личного кабинета желательно сохранить с датой и полным содержанием.
Последствие отсутствия уведомления нельзя определять автоматически: оно зависит от того, менялась ли договорная ставка в силу формулы либо реализовывалось отдельное право банка, а также от специального регулирования. Иногда спор касается даты начала начисления, иногда — самого права применить изменение. Не следует из любого нарушения переписки сразу выводить, что заёмщик освобождается от процентов полностью.
Какие ограничения предусмотрены для микропредприятий
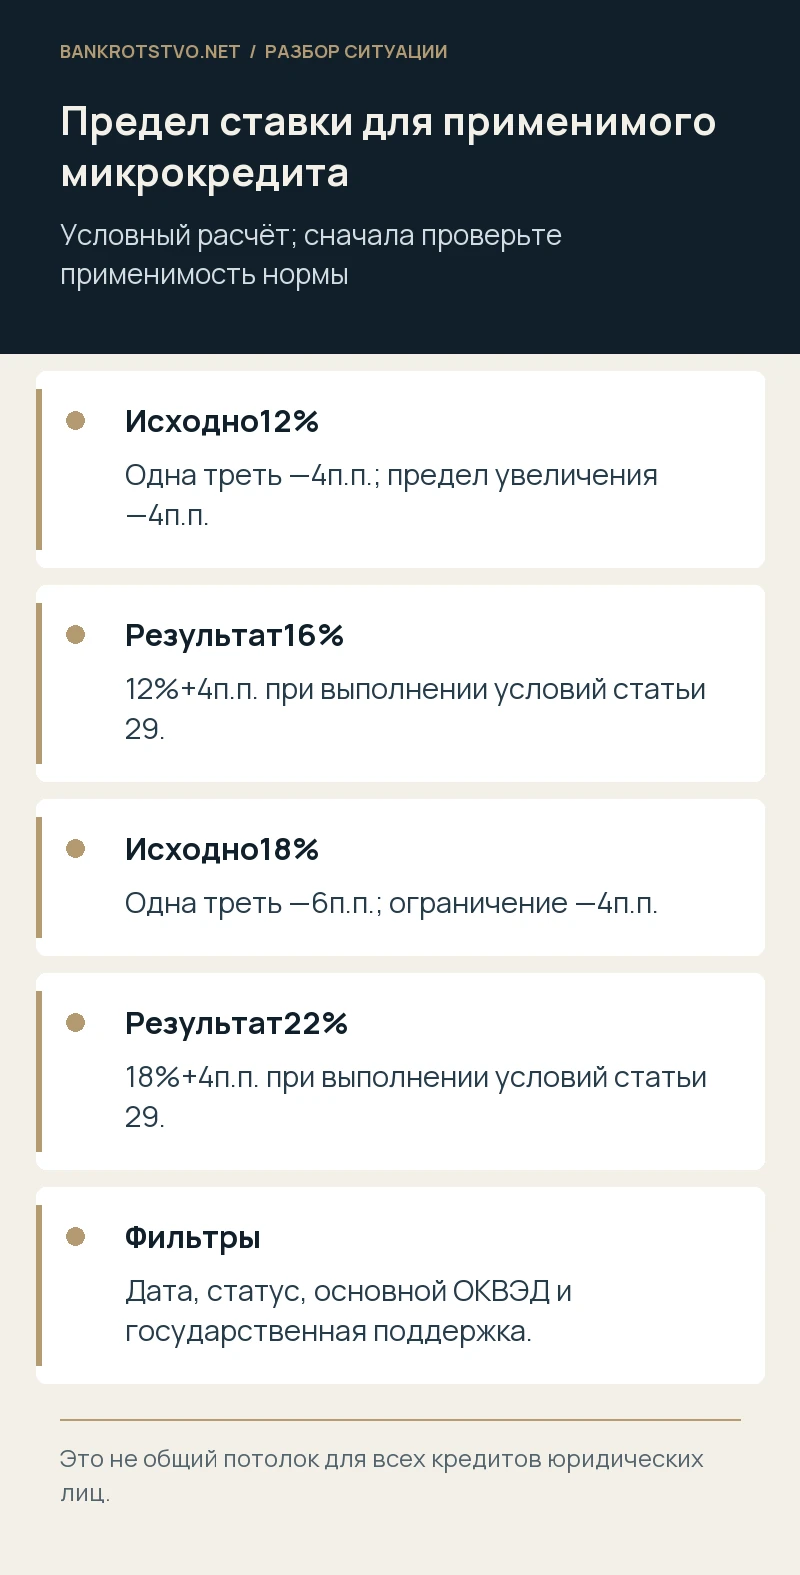
Для определённых кредитных договоров с микропредприятиями статья 29 устанавливает предел переменной ставки: исходная ставка увеличивается не более чем на одну треть и одновременно не более чем на четыре процентных пункта. Правило требует проверки применимости по дате договора, статусу заёмщика и исключениям. Оно не распространяется автоматически на любую организацию, которую в разговоре называют малым бизнесом.
Для применимого случая предусмотрено и специальное уведомление об изменении с доведением обновлённого графика не позднее чем за 15 дней до начала применения изменённой ставки. Вопрос о письменном предупреждении перед заключением договора также проверяется отдельно. Сохраните сведения о статусе компании на юридически значимую дату: её сегодняшняя запись в реестре сама по себе не отвечает на все вопросы о прошлом договоре.
Почему отрасль и государственная поддержка меняют ответ
Распоряжение Правительства №196-р от 3 февраля 2025 года содержит отраслевые исключения, в том числе для отдельных видов строительства, операций с недвижимостью, аренды и ряда других направлений. Для определения деятельности используется основной код в выписке из ЕГРЮЛ или ЕГРИП. Нельзя проверять исключение только по фактическому описанию одного проекта либо дополнительному коду.
Закон предусматривает также исключения, связанные с определёнными государственными программами и обеспечением в системе поддержки предпринимательства. Поэтому полезно запросить паспорт кредитного продукта, сведения о субсидировании и документы о гарантии или поручительстве. Наличие государственного участия где-либо в банковской группе и получение конкретного кредита в предусмотренной законом программе — разные обстоятельства. Отраслевой и программный фильтры проходят до расчёта предельной ставки.
Условный пример применения предела
Допустим, применимое правило ограничивает ставку по договору, где при заключении было условно установлено 12 процентов годовых. Одна треть исходной ставки составляет четыре процентных пункта, поэтому максимальное увеличение в этом примере — до 16 процентов. Если исходная ставка условно равна 18 процентам, её треть составляет шесть пунктов, но второй предел ограничивает увеличение четырьмя: получается 22 процента.
Это не универсальный потолок для корпоративных кредитов и не описание текущего рыночного уровня. Пример работает только после подтверждения всех условий применения специальной нормы. До такого подтверждения нельзя самостоятельно платить по уменьшенной ставке: необоснованное сокращение платежа способно создать просрочку, санкции и основание для других требований кредитора. Сначала составляют правовой вывод и сверяют конкретные периоды начисления.
В каких случаях можно просить увеличить срок кредита
Для микропредприятий закон предусматривает специальное требование об увеличении срока при росте переменной величины с условиями и ограничениями. В частности, проверяется трёхмесячный период для обращения, использование соответствующего права ранее и наличие действующего льготного периода. Применимость такого механизма и его временные правила не следует механически приравнивать к применимости ограничения размера ставки.
Поэтому до обращения составьте отдельную таблицу: дата договора, дата роста показателя, дата требования, статус компании, исключения и прежние изменения. В требовании обозначают нужный законный механизм и соблюдают предусмотренный способ направления. Обычное письмо «просим пойти навстречу» может начать переговоры, но не всегда равнозначно надлежащему требованию о реализации установленного законом права.
Пересчитайте проценты по коротким периодам
Разделите расчёт по датам изменения остатка долга и ставки. В каждой строке должны быть начало и конец периода, основной долг, применимая ставка, число дней и договорная база расчёта. Если внутри месяца погашена часть кредита, начисление на прежний остаток за весь месяц завысит сумму даже при верно определённой ставке. Не забудьте правила включения дня выдачи и дня возврата.
Отдельно показывайте комиссии, неустойку, повышенные проценты и капитализированные суммы. Иначе спор о формуле превратится в несопоставление двух итоговых цифр. Хороший встречный расчёт позволяет указать конкретную ошибку: например, новое значение применено на семь дней раньше либо маржа увеличена без предусмотренного события. Каждую спорную строку связывают с пунктом договора и исходным документом.
Когда рост ставки становится основанием для переговоров
Даже правильный расчёт может создавать для компании непосильную нагрузку. В таком случае задача — не обязательно оспорить законную формулу, а предложить исполнимое изменение: период погашения, фиксированную ставку, иной порядок амортизации долга или продажу непрофильного актива. Для предложения нужен прогноз денежного потока с допущениями, а не утверждение о гарантированном снижении ставки в будущем.
При сравнении вариантов учитывайте общую стоимость за срок, комиссии и последствия для обеспечения. Более низкий ежемесячный платёж за счёт удлинения срока может означать больше процентов в целом. Проверяют также, не признаёт ли компания подписанием нового расчёта спорные прошлые начисления. Экономику реструктуризации и урегулирование уже возникшего спора лучше явно описать в документах.
Что меняется, если началось банкротство
В банкротстве важны дата возникновения обязательства, период начисления и специальные правила определения требования. Нельзя продлить обычный расчёт по плавающей формуле до любой выбранной даты, не учитывая последствия введённой процедуры. Но и само включение требования в реестр не делает правильными все прошлые значения ставки: размер долга до соответствующей даты подлежит проверке.
Мы проводим юридический анализ кредитных условий и сопровождаем споры о размере обязательств компании. Проверяем, где действительно нарушена формула или процедура, а где нужен переговорный вариант изменения нагрузки. Для позиции связываем применимые нормы, подписанные документы, историю показателя и расчёт долга; это помогает заявить конкретное возражение вместо общей просьбы уменьшить дорогой кредит.
Какие материалы ускорят проверку
Подготовьте договор, все изменения, первоначальный и последующие графики, сообщения банка и выгрузку операций. Нужны также сведения о статусе МСП, основной деятельности и участии кредита в программах поддержки. Если ранее направлялись требования о продлении срока или согласовывались льготные периоды, приложите их отдельно с доказательствами получения и ответами кредитора. Отметьте, какие суммы уже уплачены: это влияет на предмет возможного требования и содержание расчёта.
С этими материалами можно обратиться к нам. Мы определим применимые правила, проверим спорные периоды и предложим последовательность действий: запрос документов, встречный расчёт, переговоры либо судебная защита. Главный результат первого этапа — понять, за счёт какого элемента вырос платёж и какие правовые основания действительно позволяют на него повлиять.
Нормы и судебные разъяснения
- Закон о банках, статья 29: переменная ставка и специальные правила
- Распоряжение Правительства РФ от 03.02.2025 №196-р: отраслевые исключения
- Банк России: официальная история ключевой ставки
- Гражданский кодекс РФ, часть первая
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.