
Поставщик готов подождать, если компания подпишет график погашения долга. Банк предлагает отсрочку взамен дополнительного залога. Собственник рассчитывает, что эти договорённости дадут бизнесу время восстановиться. Соглашение действительно способно уменьшить давление, но только когда его условия согласованы с денежным потоком, остальными обязательствами и правовыми рисками самого способа расчётов.
Определите, что именно стороны меняют
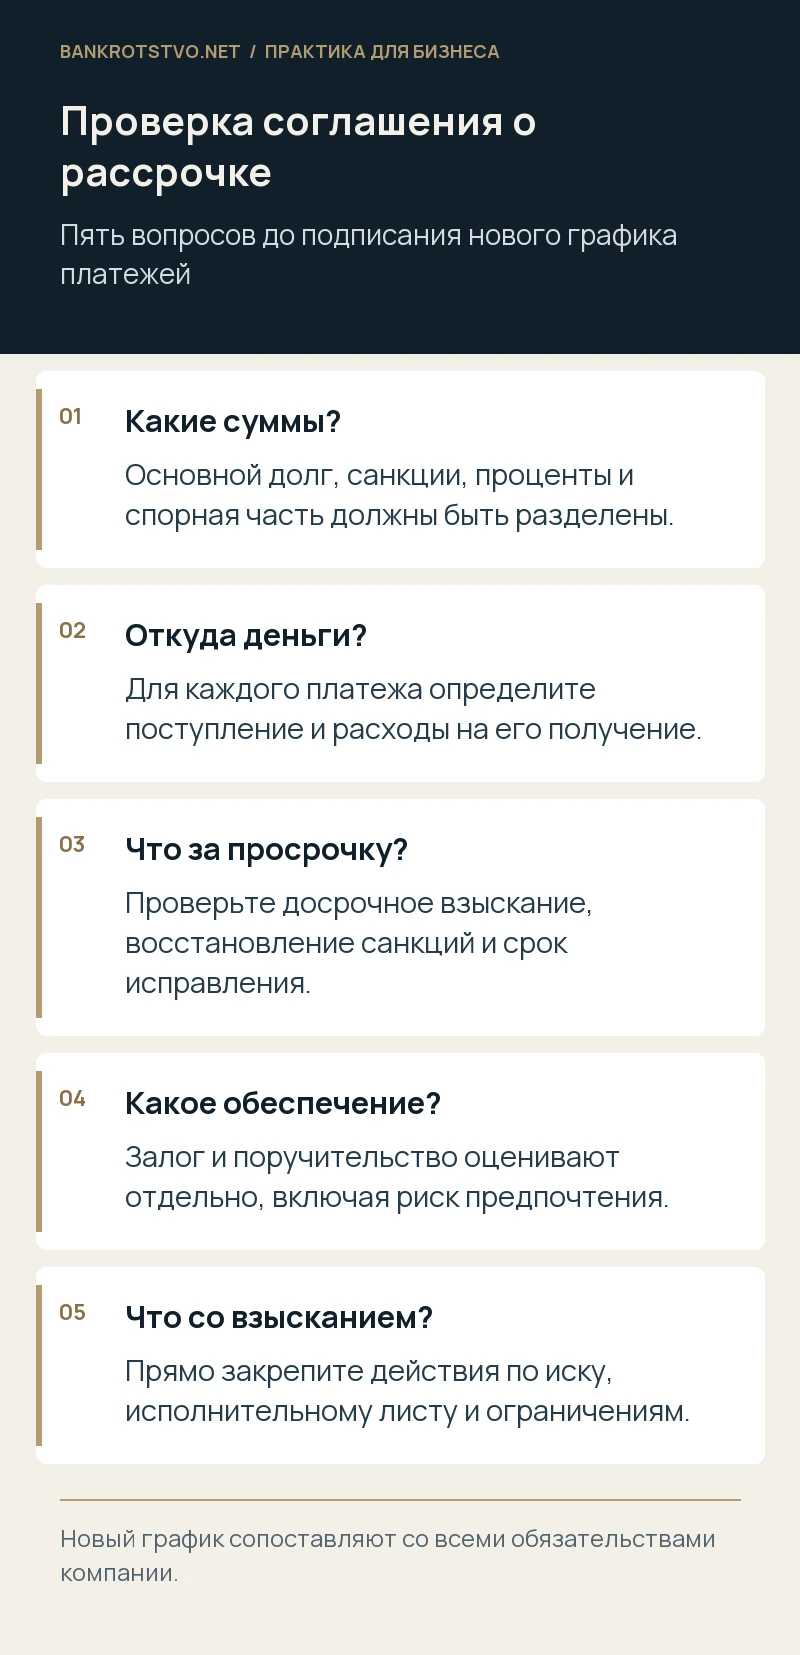
Отсрочка переносит момент исполнения, рассрочка распределяет платежи по этапам. В документе нужно прямо указать, какие суммы и обязательства он охватывает: основной долг, проценты, неустойку, расходы на взыскание. Если долг спорный, формулировка о его безусловном признании может повлиять на дальнейшую защиту. Не стоит включать её автоматически ради получения нового графика.
Проверьте, остаются ли в силе исходный договор и обеспечение, меняется ли порядок начисления санкций, прекращается ли уже начатое взыскание. Обещание кредитора «не предъявлять претензии» лучше заменить точным описанием действий и периода. Когда существует судебное решение или исполнительное производство, отдельно определяют, каким процессуальным способом закрепляются договорённости и кто обращается в соответствующий орган.
Постройте график из поступлений, а не пожеланий
Каждый платёж должен иметь объяснимый источник. Сначала учитывают необходимые расходы на сохранение поступлений: закупку материалов, зарплату, аренду, логистику. Затем сопоставляют обязательства перед всеми основными кредиторами. График, который выглядит посильным в отрыве от других долгов, может оказаться неисполнимым уже в первый месяц. Одновременно оцените резерв на задержку оплаты покупателей.
Полезно проверить несколько сценариев. Что произойдёт, если крупнейший заказчик заплатит позже, банк сократит лимит, а поставщик потребует предоплату? Если соглашение выдерживает только самый благоприятный вариант, кредитор должен понимать зависимость от этих условий. Иначе компания получает краткую передышку ценой ещё более жёсткого требования при первом нарушении.
Согласуйте последствия просрочки
Внимания требуют условия о досрочном возврате всей суммы, восстановлении ранее прощённой неустойки и дополнительных обеспечительных обязательствах. Нужно установить, требуется ли уведомление о нарушении и существует ли срок для исправления. Небольшая задержка не должна неожиданно превращаться в требование, которое в несколько раз превышает предусмотренный календарём платёж.
Если собственнику предлагают поручительство, это самостоятельное имущественное решение. Сравните объём ответственности, срок и основания предъявления требования, а также влияние будущего изменения основного обязательства. Руководитель не обязан смешивать переговоры от имени компании с принятием личного долга. Такой документ оценивают отдельно, до подписания общего пакета соглашений.
Проверьте обеспечение и банкротные риски
Передача залога под старую задолженность способна изменить положение одного кредитора по сравнению с другими. При последующем банкротстве это может стать предметом оспаривания по статье 61.3. Отдельно анализируют продажу имущества в счёт долга, отступное, зачёт и платежи связанным лицам. Реальность первоначального обязательства сама по себе не исключает спора о способе его погашения.
Также требуется проверить корпоративные согласования и полномочия подписантов. Кредитору недостаточно получить подпись сотрудника без права изменять договор; должнику — согласовать крупное обеспечение без необходимого решения органа управления. Сохраните действовавшие на дату подписания доверенности, решения, расчёты и приложения. Они могут потребоваться значительно позже окончания переговоров.
Например, в соглашении можно предусмотреть ежемесячный обмен подтверждением исполнения и порядок согласования изменения реквизитов. Если кредитор уступит требование, компании потребуется понимать, кому платить и как проверить переход прав. При нескольких связанных договорах укажите, на какой из них засчитывается каждый платёж. Иначе исполненный график не исключит спора о том, что деньги погасили другой долг или прежде всего санкции. Также проверьте налоговые последствия прощения части суммы и то, не зависит ли отсрочка от условий, которые должник объективно не контролирует.
Что должно остаться в рабочем комплекте
- Сверенный расчёт задолженности с выделением спорных сумм.
- Новый график и финансовая модель его исполнения.
- Условия об обеспечении, санкциях и прекращении взыскания.
- Необходимые корпоративные решения и подтверждение полномочий.
- Порядок обмена уведомлениями и фиксации каждого платежа.
Договорная отсрочка не отменяет обязанности оценивать признаки, перечисленные в статье 9 Закона о банкротстве. Даже при согласии одного кредитора положение остальных может продолжать ухудшаться. Поэтому после подписания графика нужен регулярный контроль его исполнения и финансового состояния компании.
Проект соглашения имеет смысл проверить вместе с общим реестром долгов. Такой разбор помогает увидеть не только удобную дату следующего платежа, но и условия, которые могут увеличить риск для бизнеса, руководителя или собственника.
Нормы и судебные разъяснения
- Статья 9 Закона о банкротстве: обязанность подать заявление
- Статья 61.3 Закона о банкротстве: предпочтение кредитору
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.