
Компания перечислила деньги в бюджет, но в личном кабинете сохраняется долг. Бухгалтер показывает исполненное поручение, инспекция — отрицательное сальдо ЕНС, а руководителю уже нужно объяснять банку и поставщикам угрозу ограничения расчётов. Повторно платить значительную сумму тяжело, однако ждать неопределённого «обновления базы» тоже рискованно.
Здесь важно сначала выяснить, где возникло расхождение. Платёж мог не дойти, попасть на учёт другого лица, отразиться правильно, но погасить иные обязанности, либо сопоставляться с ошибочным начислением. У каждой ситуации свой набор документов и действий. Одной фразы «уточните платёж» недостаточно: после введения ЕНС нельзя механически применять старые инструкции, а действующие правила возврата также содержат специальные условия.
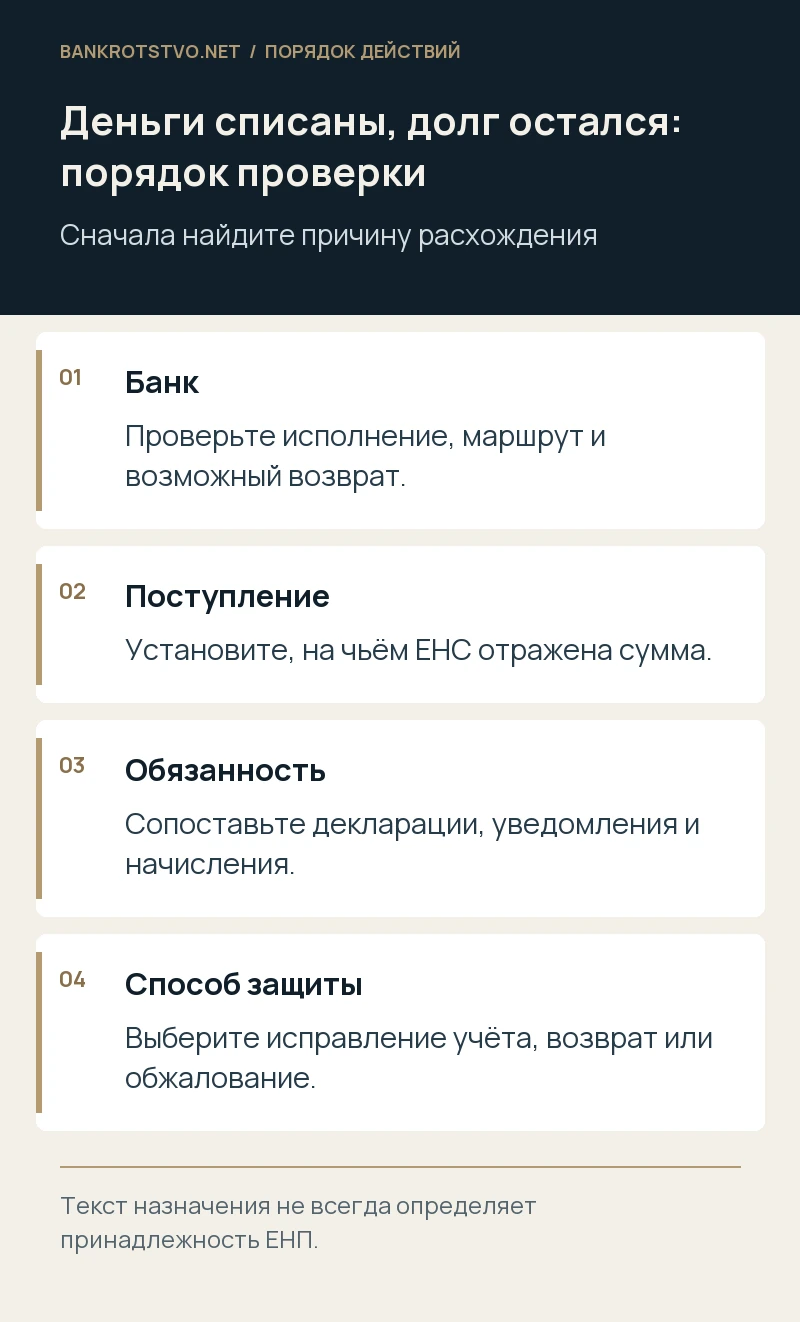
Сначала разделите движение денег и учёт обязанности
ЕНС отражает денежные поступления и совокупную обязанность организации. Отрицательное сальдо означает расхождение между ними, но само по себе не объясняет его причину. Компания может перечислить верную сумму по одному налогу, когда на счёте уже учитывается другая задолженность. В иной ситуации поступление отсутствует полностью, хотя банковское поручение исполнено. Эти варианты требуют разной проверки.
Составьте две параллельные хронологии. В первой — перечисления, даты исполнения, суммы, возвраты и документы банка. Во второй — декларации, уведомления, решения инспекции, сроки уплаты и корректировки. Затем сопоставьте их на конкретные даты, а не только по текущему итогу. Статья 11.3 НК РФ описывает формирование совокупной обязанности и сальдо; это помогает отличить платёжную ошибку от ошибки начисления. Если начать спор без такого разделения, можно несколько недель искать деньги, которые уже находятся на ЕНС, пока истинная проблема связана с неверным уведомлением или другой учтённой обязанностью компании.
Установите, исполнил ли банк распоряжение
Получите платёжное поручение с отметкой исполнения и выписку по счёту. Проверьте дату списания, сумму, идентификатор операции, реквизиты получателя и сообщения о возврате. Документ, созданный в системе банка, но оставшийся в статусе ожидания или отклонения, не подтверждает состоявшийся перевод. Также важно исключить техническое дублирование, когда бухгалтер видит подготовленное поручение вместо окончательно исполненного экземпляра.
Если движение неясно, направьте банку предметный запрос о прохождении операции и её результате. Не ограничивайтесь устным ответом сотрудника поддержки. Для дальнейшей работы нужны сведения, которые позволяют идентифицировать перечисление в бюджетной системе. При этом ситуация, когда банк списал деньги и не перечислил их из-за собственных проблем, имеет самостоятельную правовую специфику и не сводится к ошибке реквизитов. Здесь рассматривается прежде всего расхождение идентификации и учёта платежа. Установив фактический маршрут денег, компания избегает обращения не к тому адресату и получает основу для проверки, исполнена ли налоговая обязанность по применимым правилам статьи 45 НК РФ.
Проверьте, относится ли перечисление к ЕНП
Не каждый бюджетный платёж проходит один и тот же режим. Нужно определить, перечислялись ли деньги как единый налоговый платёж или по специальному основанию вне него. От этого зависят реквизиты, порядок учёта и допустимые действия при ошибке. Использование старого шаблона «налог — период — назначение» без проверки актуальных правил может создавать неверное ожидание, что текст назначения сам направит деньги на конкретную обязанность.
Сопоставьте платёж с действующим официальным образцом ФНС на дату перечисления и с видом обязанности. Не переписывайте реквизиты из случайной статьи или сохранённого файла прошлых лет: они меняются. Если организация перечисляет деньги за другое лицо, отдельно проверяются идентификаторы того, чья обязанность исполняется. Для каждой ошибки важно понять, повлияла ли она на поступление денег, идентификацию налогоплательщика или лишь на отдельное техническое поле. Только после этого выбирают способ обращения. Общая рекомендация заново перечислить всё без выяснения режима может привести к двойному отвлечению средств и не устранить неправильное начисление, если именно оно создало видимый долг.
Ошибка в ИНН требует отдельного разбора
ИНН имеет ключевое значение для определения лица, на чьём ЕНС учитываются деньги. Если в поручении указан другой действительный идентификатор, нельзя исходить из того, что наименование плательщика или текст назначения автоматически исправят ситуацию. Налоговый орган должен получить данные, позволяющие установить происхождение и предполагаемую принадлежность перечисления. Сохраните исходное распоряжение, банковскую выписку и документы, объясняющие ошибку.
Вместе с тем нельзя обещать свободный перенос суммы между ЕНС по одному письму отправителя. Закон допускает уплату за другое лицо, и налоговый орган должен отличить ошибку от реального исполнения чужой обязанности. Возможные действия зависят от того, отражена ли сумма у другого налогоплательщика, использована ли она и какое сальдо сформировалось. Если требуется участие другого лица или имеются основания для специального возврата, это проверяют по действующей процедуре. Не следует получать чужие сведения несанкционированно или просить доступ к личному кабинету. Юридическая задача — законно установить факты и выбрать требование, которое соответствует реальному движению денег.
Почему старая инструкция об уточнении может не подойти
До введения ЕНС действовали иные положения статьи 45 НК РФ об уточнении платежа. Ссылку на старую редакцию нельзя автоматически использовать для перевода современной суммы на нужную обязанность. На сайте ФНС прямо обращается внимание на прекращение действия прежнего общего механизма с 2023 года. При этом поиск поступления, исправление учётной ошибки и применение действующих правил возврата остаются разными возможными задачами, которые не надо называть одним словом без анализа.
В обращении лучше описывать желаемый результат фактически: установить поступление, сообщить его учёт, проверить принадлежность, исправить конкретную ошибку или рассмотреть возврат при наличии условий. Так инспекция получает проверяемую задачу. Если ответ ограничивается общей ссылкой на ЕНС, сопоставьте его с документами и повторно обозначьте неразрешённый вопрос. Для руководителя важно понимать, что изменилось: отсутствие прежней универсальной нормы не означает исчезновения любых способов защиты, но требует более точной квалификации. Чем раньше установлен маршрут платежа, тем меньше риск тратить время на устаревшее заявление, которое не соответствует действующему порядку.
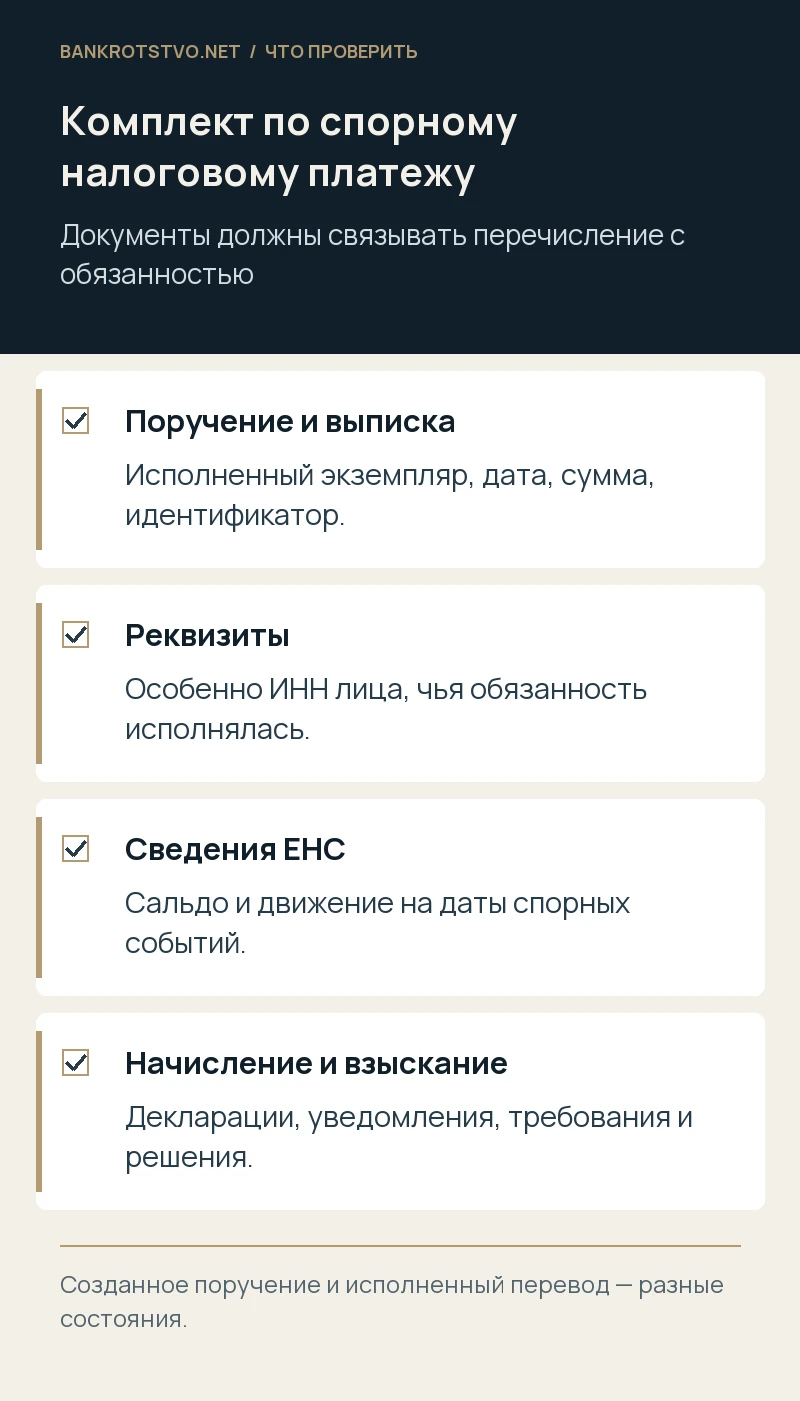
Деньги могли погасить другую обязанность
Если поступление отражено на правильном ЕНС, проверьте порядок определения принадлежности сумм по статье 45 НК РФ. Компания не всегда может управлять результатом одной строкой назначения. Ранее возникшая обязанность, специальные правила распределения и даты учёта могут объяснить, почему ожидаемый налог выглядит неоплаченным. В таком случае повторное обращение о поиске перечисления не решит проблему.
Запросите необходимые сведения о сальдо, принадлежности перечисленных сумм и основании задолженности. Сравните их с собственными декларациями и уведомлениями. Отдельно проверьте корректировки: изменение одного периода способно повлиять на доступный остаток для других обязательств. Не делайте вывод по одной общей справке, если спор касается движения на нескольких датах. Полезна таблица с входящим остатком, поступлением, учтёнными обязанностями и результатом распределения. Она позволяет увидеть, есть ли реальная недоплата, ошибочное начисление или неправильное применение правил учёта. Юристу такой расчёт нужен для выбора предмета жалобы, а бухгалтерии — для устранения технических расхождений без создания новых противоречивых уведомлений.
Ошибка в уведомлении отличается от ошибки в поручении
Организация может перечислить деньги правильно, но сообщить неверную сумму, период, КБК или иные сведения в уведомлении об исчисленных суммах. Тогда спор лежит на стороне совокупной обязанности, а не поступления. Проверьте статус приёма уведомления и применимый порядок исправления. Непринятый документ и принятый документ с неправильными данными требуют разной реакции.
Не отправляйте несколько новых уведомлений без сверки того, как они изменяют прежние записи. Сначала выясните действующий способ корректировки соответствующей ошибки по официальным разъяснениям и формату. Затем сохраните первоначальный и исправленный документы, квитанции и ожидаемый результат. Если ошибочная сумма уже повлияла на взыскание, потребуется отдельно проверить последствия, а не только подать корректировку. Для компании полезно вести журнал изменений: кто обнаружил расхождение, что было направлено и какое состояние должно получиться. Это помогает отличить задержку обновления данных от ситуации, когда организация сама последовательно создаёт новые начисления, пытаясь исправить старое без понимания механизма учёта.
Возврат с ЕНС в 2026 году: важны источник и наличие обязанности
Статья 79 НК РФ регулирует возврат средств, формирующих положительное сальдо, и содержит специальные положения. В действующей редакции предусмотрен случай перечисления иным лицом при отсутствии соответствующей обязанности на дату платежа или после неё: образовавшееся положительное сальдо возвращается на банковский счёт, с которого поступили деньги, при предусмотренных законом условиях. Поэтому абсолютное утверждение «уплаченное за другого никогда не возвращается отправителю» было бы неточным.
Но это не универсальное право отозвать любой чужой налоговый платёж. Нужно установить условия нормы, происхождение суммы, состояние обязанности и доступное положительное сальдо. Если деньги погасили реальный долг другого лица, анализ будет иным. Для зачётов в пользу другого налогоплательщика закон также предусматривает отдельные ограничения, которые нельзя смешивать с прямым перечислением. Перед заявлением о возврате проверьте, кто вправе обращаться и на какой счёт может поступить сумма. Компания должна понимать, что возврат и исполнение её собственной обязанности — самостоятельные действия: возвращённые деньги не означают автоматического устранения долга на её ЕНС.
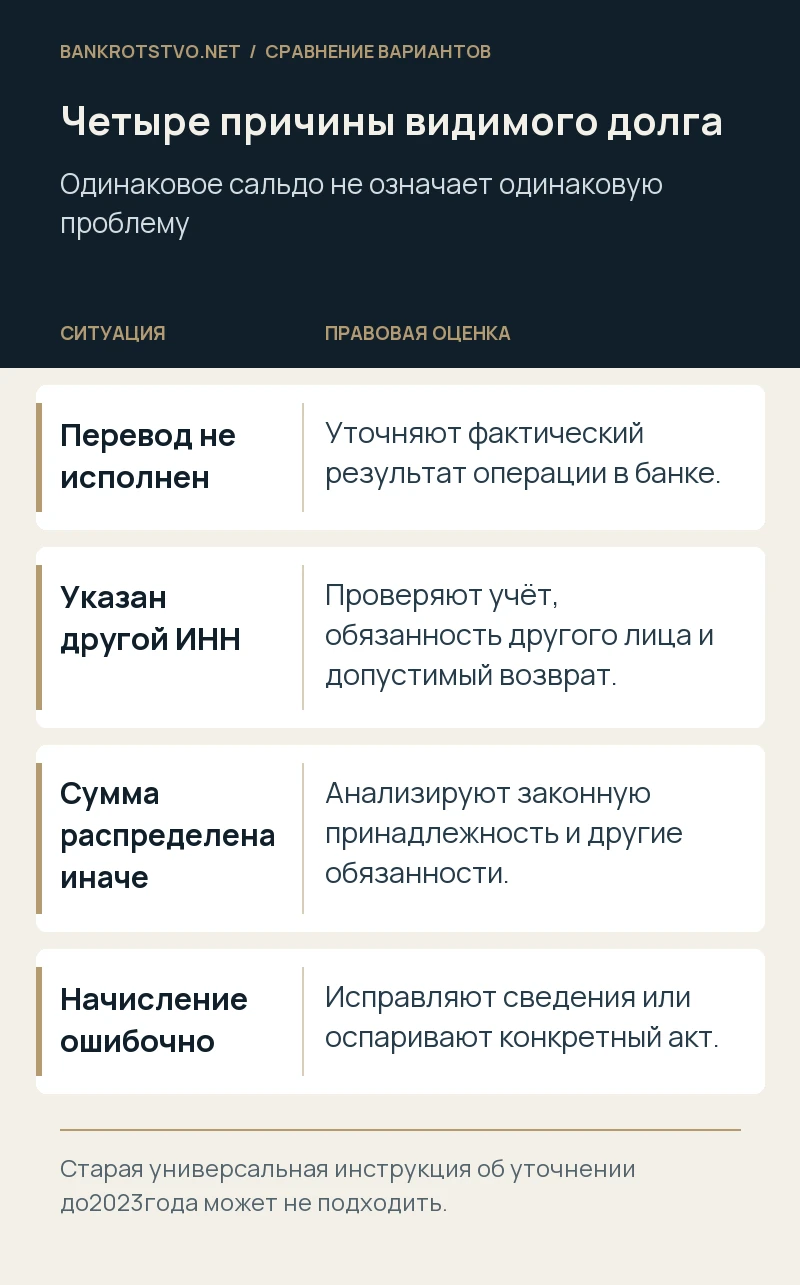
Как сформулировать обращение о расхождении
В письме укажите ИНН компании, дату и сумму перевода, номер поручения, идентификатор операции, реквизиты, ожидаемый учёт и фактическое расхождение. Приложите исполненное поручение и выписку, а также сведения о спорной обязанности. Просите дать ответ по конкретным вопросам: поступила ли сумма, где учтена, как определена принадлежность и на каком основании сохраняется долг. Объём приложений должен позволять проверить проблему без передачи всей бухгалтерской базы.
Не соединяйте в одном неразделённом абзаце просьбу найти платёж, отменить проверку и вернуть все налоги за несколько лет. Разные требования можно изложить последовательно, если они действительно связаны. Сохраните подтверждение подачи и контролируйте ответ. Если инспекция сообщает, что перечисление отсутствует, а банк подтверждает его исполнение, сопоставьте идентификаторы и уточните, не ищут ли стороны разные операции. Такая работа выглядит технической, но именно она часто определяет юридическую перспективу. В дальнейшем суду или вышестоящему органу будет важно видеть, какой конкретный вопрос компания ставила и почему полученный ответ не устранил нарушение.
Что делать при угрозе взыскания
Обращение о розыске платежа не следует считать автоматической остановкой налогового взыскания. Проверьте, какие документы уже вынесены: требование, решение о взыскании, меры по счетам. У каждого документа свои основания, сроки и порядок защиты. Если сумма спорная, подготовьте жалобу и отдельно оцените допустимые способы приостановления либо судебного обеспечения. Сама жалоба также не всегда приостанавливает исполнение.
Для руководителя нужно сравнить риски ожидания и повторного перечисления. Иногда оперативное исполнение бесспорной обязанности с последующим возвратом действительно позволяет сохранить расчёты, но это не универсальная рекомендация: у компании может не быть свободных денег, а спор может касаться самого начисления. Решение принимают после анализа движения средств и процессуальной стадии. При наличии излишнего взыскания отдельно проверяют основания возврата и процентов по действующим нормам. Не обещайте компенсацию всех потерь без доказательств причинной связи. Юридическая стратегия должна учитывать сохранение деятельности и одновременно не превращаться в совет обходить взыскание через чужие счета или скрывать денежный поток.
Условный пример: ошибочный шаблон внутри группы
Предположим, бухгалтер формирует ЕНП для общества, но использует шаблон другого участника группы и оставляет его ИНН. Деньги списаны со счёта первой компании, а задолженность на её ЕНС не уменьшается. Организация сохраняет поручение, подтверждает источник перечисления и обращается за установлением учёта суммы. Затем выясняется, была ли у другого общества обязанность и что произошло с поступлением.
Если образовалось положительное сальдо при условиях, предусмотренных статьёй 79 НК РФ, проверяется специальный порядок возврата на исходный счёт. Если сумма использована на реальную обязанность другого лица, выводы будут другими и могут потребовать отдельного правового разбора отношений внутри группы. Условный пример показывает, почему нельзя обещать простой перенос по звонку бухгалтера. При этом связь компаний не устраняет необходимость подтвердить ошибку и полномочия. После решения текущего вопроса важно исправить шаблоны и контроль ИНН: иначе техническое расхождение повторится, а каждая новая операция усложнит доказательство того, какой налогоплательщик должен был получить соответствующий платёж.
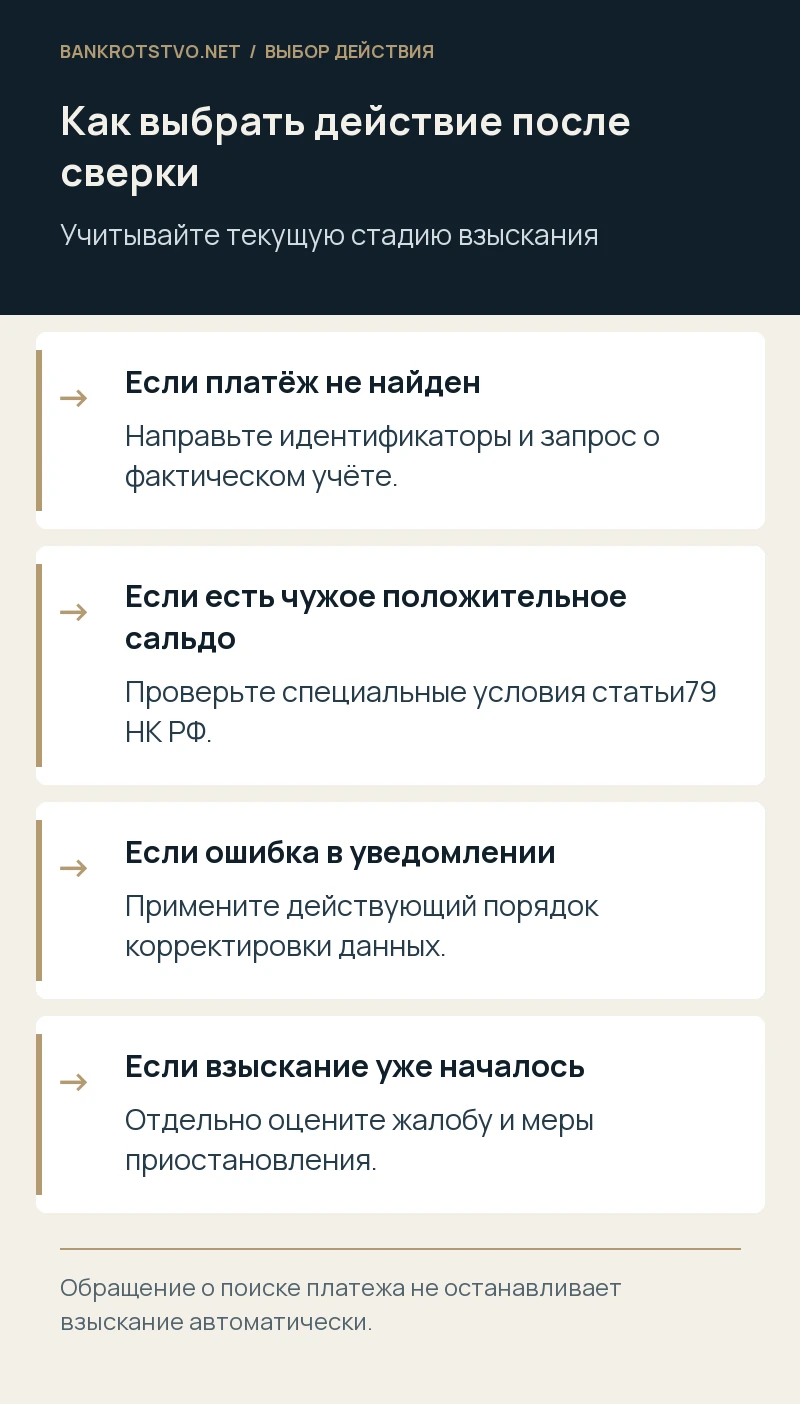
Другой пример: реквизиты верны, но ожидание распределения ошибочно
Представим, что деньги отражены на ЕНС нужной компании. Бухгалтер считает их платежом исключительно по налогу на прибыль, поскольку так написал в назначении. Однако на счёте учитываются другие обязательства, и принадлежность суммы определена по закону иначе. В личном кабинете сохраняется долг по ожидаемому налогу. Заявление о поиске денег здесь не поможет: поступление уже найдено.
Нужно проверить состав обязанностей и правильность их учёта. Возможно, старое начисление законно и общих средств не хватает. Возможно, оно возникло из ошибочного уведомления или неучтённой корректировки. Тогда предмет действий меняется: исправление сведений, обжалование конкретного решения или исполнение недостающей обязанности. Этот пример условный и не описывает обязательную последовательность распределения для любого платежа. Он объясняет, почему сравнение одного поручения с одной строкой задолженности недостаточно. Для бизнеса полезен общий расчёт на даты событий: он показывает действительную причину отрицательного сальдо и помогает не отвлекать деньги повторно только из-за неверного представления о назначении перевода.
Как довести исправление до проверенного результата
После ответа инспекции или возврата средств вновь получите актуальные сведения и сопоставьте их с ожидаемым состоянием. Проверьте не только итоговое сальдо, но и принадлежность суммы, корректировку спорной обязанности и последствия по пеням. Если по ошибочному долгу уже началось взыскание, убедитесь, что соответствующие документы и ограничения изменены в установленном порядке. Устное сообщение о том, что «всё поправили», не заменяет проверку фактических данных.
Сохраните полный пакет решения проблемы: первоначальное поручение, переписку, новые сведения, документы возврата и расчёт. Он понадобится при повторном расхождении или проверке причин временного долга. Для внутреннего контроля определите, на каком этапе возникла ошибка: подготовка шаблона, согласование, отправка, уведомление или учёт. Исправление регламента не должно сводиться к наказанию бухгалтера без проверки системы. Разделение подготовки и проверки ключевых реквизитов, использование официальных образцов и регулярная сверка помогают снизить повторение. При этом никто не должен передавать представителю пароли и коды: полномочия и обмен документами оформляют законным способом в пределах конкретной задачи.
Если ошибочный платёж связан с другой компанией группы, заранее согласуйте единое описание событий. Не следует одновременно направлять письма, в которых одна сторона называет перевод ошибкой, а другая — согласованной финансовой помощью. Отношения между компаниями, полномочия подписантов и налоговый учёт должны оцениваться вместе. Это не означает запрета исправить первоначальное объяснение, но причина изменения позиции должна быть понятна и подтверждаться документами.
Какие материалы нужны для юридического разбора
Подготовьте платёжное поручение, выписку, сведения ЕНС на спорные даты, декларацию или уведомление, из которого возникла обязанность, и полученные документы взыскания. Если указан чужой ИНН, отдельно опишите, кому он принадлежит и почему оказался в распоряжении. На первом этапе можно передать структурированную хронологию и ключевые документы, согласовав дальнейший объём сведений.
Мы можем проверить правовую причину расхождения, подготовить предметные обращения, оценить условия возврата и сопровождать обжалование необоснованного взыскания. Работа начинается с маршрута денег и состава обязанности, поэтому заранее обещать универсальное уточнение или немедленную отмену долга было бы неправильно. Свяжитесь с нами для анализа ситуации, указав дату платежа, сумму, вид обязанности и стадию действий инспекции. Это позволит выбрать последовательность, которая соответствует действующим правилам ЕНС и реальному риску для расчётов компании.
Нормы и судебные разъяснения
- НК РФ, статья 11.3: ЕНС и совокупная обязанность
- НК РФ, статья 45: исполнение и принадлежность платежей
- НК РФ, статья 79: возврат и специальные правила уплаты иным лицом
- ФНС: ЕНС, актуальные образцы и реквизиты
- ФНС: изменение правил платёжных документов в 2026 году
- ФНС: отличие от прежнего порядка уточнения платежа
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.