
Замена долга по поставке займом может изменить основания взыскания, проценты и обеспечение. Это самостоятельная сделка, а не просто новое название задолженности. Если стороны действительно проводят новацию, первоначальное обязательство прекращается и возникает другое между теми же лицами. Поэтому перед подписанием нужно определить, что именно заменяется, какие дополнительные требования сохраняются и не теряет ли кредитор важные способы защиты. Для компании-заёмщика столь же важно понимать полную стоимость нового обязательства.
Новация или только новый график платежей
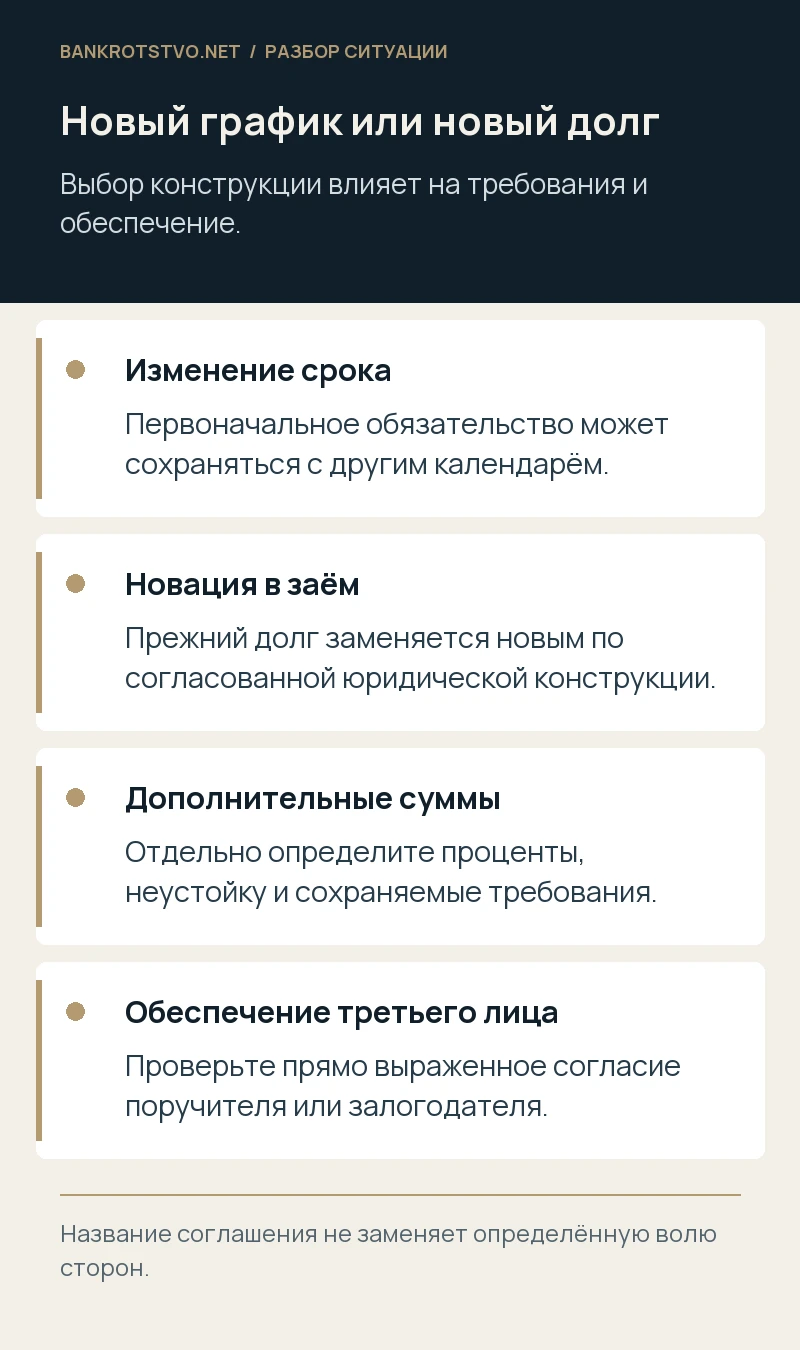
Изменение размера долга либо срока его исполнения само по себе не означает новацию. Верховный Суд в постановлении Пленума № 6 от 11 июня 2020 года требует определённой воли на замену первоначального обязательства другим. В тексте должно быть понятно, какое исполнение теперь вправе требовать кредитор и какое должен предоставить должник. Название «соглашение о реструктуризации» не решает вопрос без анализа содержания.
Для обычной рассрочки долг по поставке может сохраниться с изменённым календарём. При новации в заём применяется статья 818 ГК РФ с требованиями статьи 414 и правилами о форме займа. Эти конструкции выбирают под деловую задачу. Если сторонам нужен только реалистичный график, не стоит случайно прекращать прежние права из-за шаблонного пункта. Если нужна именно замена, её следует выразить последовательно во всех связанных документах.
Проверьте, существовал ли первоначальный долг
Соберите договор поставки, спецификации, документы передачи и приёмки, платежи, возвраты и переписку по качеству. Разделите подтверждённый остаток и спорные позиции. Соглашение о новации может иметь значение как доказательство позиции сторон, но не должно использоваться для создания мнимой задолженности. При последующем банкротстве существенна реальная экономическая история, поэтому первичные документы желательно сохранить даже после замены основания.
Если кредитор ранее уступал требование или передавал его в обеспечение, проверьте право распоряжения. Если по долгу уже вынесено решение, согласуйте новацию с судебными и исполнительными действиями. Нельзя оставить два одновременно предъявляемых расчёта одного экономического долга, не объяснив переход. Для каждой поставки полезно указать дату, сумму, принятое исполнение и остаток, вошедший в новое обязательство.
Составьте точный перечень заменяемых требований
Новация может охватывать одно либо несколько обязательств. Укажите их основания и состав: основной долг, начисленные проценты, санкции и иные суммы. Сверьте, что включается в размер займа, что сохраняется отдельно и что прекращается. Неясный пункт о замене «всей задолженности» способен охватить больше, чем обсуждали на переговорах. Для должника это риск неожиданного признания суммы, для кредитора — утраты дополнительного требования.
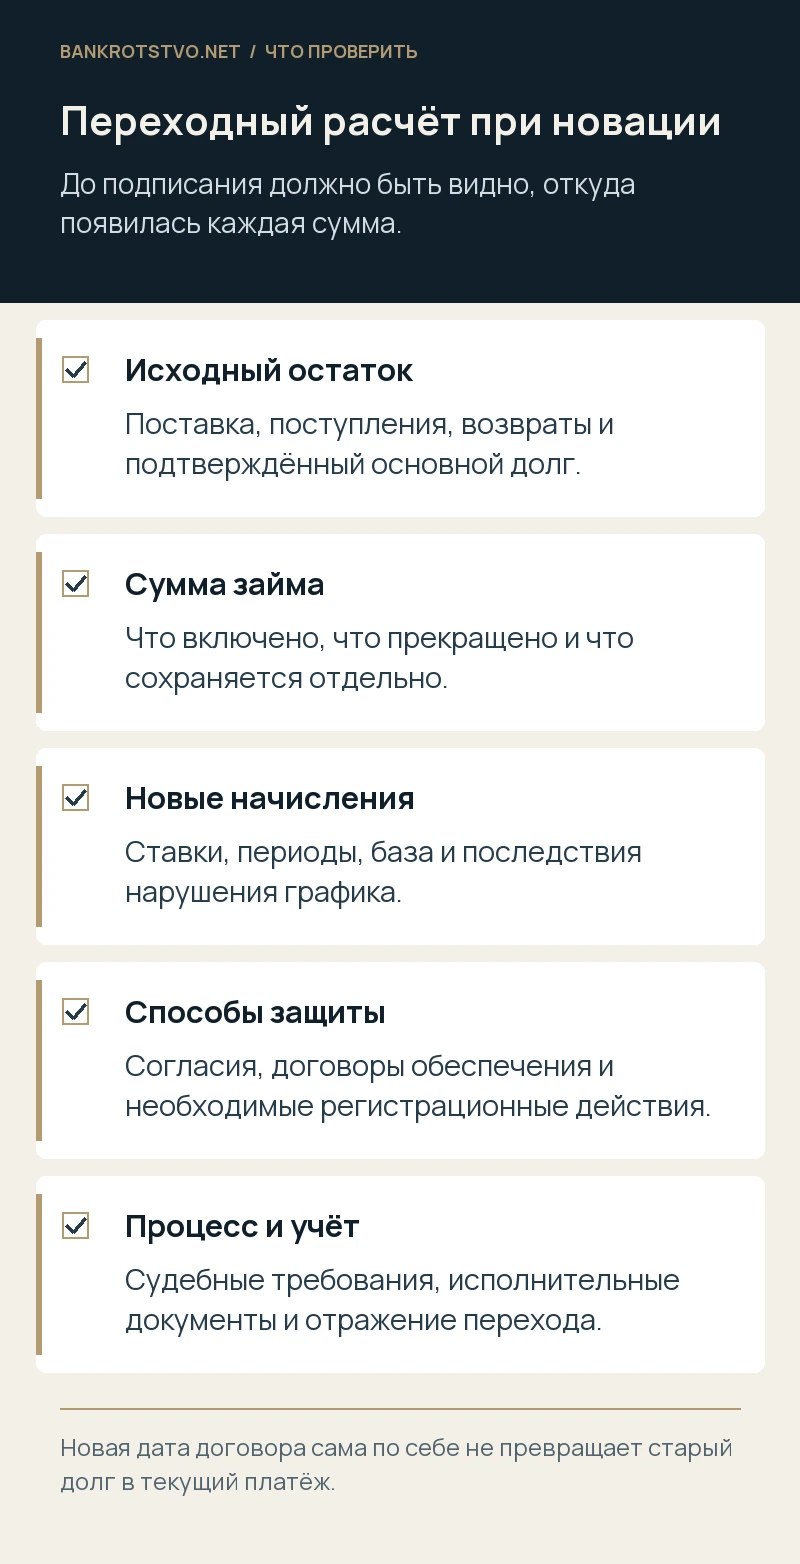
В приложении удобно показать переходный расчёт. До соглашения существовали конкретные суммы; в день новации часть прекращается либо включается в новое обязательство; после этой даты начисления идут по новым правилам. Если платёж поступит в промежутке, опишите его распределение. Отдельно согласуйте валюту и условия пересчёта. Таблица должна совпадать с договором, бухгалтерскими сведениями и уже представленными в суд расчётами.
Как определить сумму и выдачу займа
При новации задолженности закон не требует изображать повторную передачу тех же денег через кассу или банковский счёт. Необходимо надлежаще оформить замену существовавшего долга заёмным обязательством. Фиктивная платёжная цепочка только осложняет доказательства. В документе нужно ясно показать основание возникновения займа, сумму и момент замены, а также полномочия подписантов и соблюдение требуемой формы.
Если одновременно предоставляются дополнительные деньги, разделите их с новированной суммой. По новому перечислению нужны собственные подтверждения, а условия могут отличаться. Нельзя считать всю общую цифру новым финансированием только потому, что в тот же день на счёт поступил небольшой дополнительный транш. При анализе обеспечения, налогов и банкротного статуса происхождение каждой части сохраняет практическое значение.
Что изменится в начислении процентов
Проверьте условия о плате за пользование займом, начале начисления, ставке, периодах и порядке уплаты. Разъяснения Пленума № 6 связывают заёмные проценты с возникновением новированного обязательства, если иное не установлено законом или соглашением. Поэтому молчание сторон не всегда означает бесплатную рассрочку. Должнику следует понимать общую стоимость, а кредитору — иметь проверяемую методику расчёта.
Отделите плату за пользование займом от ответственности за просрочку. Прежняя неустойка по поставке, новые проценты и санкция за нарушение графика имеют разные основания и периоды. Недопустимо без объяснения начислять всё одновременно на одну базу. В расчёте укажите сумму, соответствующую ставку, период и поступления. Если предполагается капитализация, её законность и условия проверяют отдельно, не выводя допустимость из одного слова «новация».
Какие дополнительные требования могут прекратиться
Статья 414 предусматривает прекращение связанных дополнительных обязательств, если соглашением не установлено иное. Пленум Верховного Суда отдельно разъясняет судьбу дополнительных требований, включая начисленную до новации неустойку. Поэтому сохранение старых санкций необходимо обсуждать и оформлять осознанно. Нельзя ожидать, что таблица процентов автоматически сохранит юридическое требование, если основной текст прямо прекращает всё прежнее без исключений.
Проверьте также обязанность передать документы, компенсировать расходы или исполнить иные связанные условия. Не все отношения сторон обязательно исчезают: предметом соглашения может быть только определённая часть обязательств. Однако этот предел должен быть понятен. Если после новации продолжается поставка по рамочному договору, отделите будущие обязанности от уже заменённой задолженности, чтобы новый акт приёмки не создавал путаницу в начислениях и обеспечении.
Почему особенно важно согласие третьего обеспечителя
Если исходный долг обеспечивался поручительством или залогом третьего лица, новация требует специального внимания. Пленум № 6 разъясняет прекращение таких обеспечений и возможность их сохранения при прямо выраженном согласии соответствующего лица. Одной договорённости кредитора и должника может быть недостаточно. Фраза «поручительство сохраняется» в документе, который поручитель не согласовал, не должна восприниматься как универсальное решение.
Проверьте объём согласия: новый долг, ставку, срок и последствия просрочки. Для собственного имущества должника и для имущества иного залогодателя анализ может различаться. При необходимости оформите изменение обеспечения и регистрационные действия. Риск утраты приоритета или временного отсутствия обеспечения оценивают до прекращения старого обязательства. После подписания исправление может зависеть от новой воли третьего лица и финансового состояния участников.
Согласуйте новацию с давностью и судебным спором
Установите сроки по исходным требованиям и правовое значение подписываемого документа. Новация, признание долга и изменение срока исполнения не тождественны. Не следует обещать, что любой старый долг автоматически получает новую бесспорную перспективу. Необходимо проверить действительность соглашения, полномочия и фактические обстоятельства, включая возможные возражения сторон. Особенно важен этот анализ, когда документы готовят после длительного бездействия кредитора.
Если имеется исполнительный лист, выясните, какое обязательство им подтверждено и как стороны оформят изменение правоотношения в процессе исполнения. Продолжать взыскивать первоначальный долг без учёта новации опасно. Одновременно нельзя считать, что новый договор сам по себе выполнил все процессуальные действия. Позиции в переписке, учёте и суде должны согласованно объяснять, когда и на каком основании изменились права сторон.
Как проверить корпоративные и налоговые последствия
Оцените полномочия на принятие нового обязательства, требования к крупным и заинтересованным сделкам и условия ранее выданного финансирования. Новый заём может попадать под ограничения действующих договоров, даже если экономически стороны лишь перестроили старый долг. Для руководителя важно показать деловую цель: исполнимый график, сохранение поставок, снижение судебных расходов или иное подтверждённое преимущество по сравнению с альтернативами.
Бухгалтерские и налоговые последствия проверяют по реальному содержанию операции. Новация не означает, что можно исключить историю первоначальной поставки и безусловно переписать все её налоговые результаты. Отдельно рассматривают новые проценты, прекращаемые суммы и их отражение. До подписания полезно согласовать с бухгалтерией переходный расчёт, даты и состав документов, чтобы правовая договорённость не породила необъяснимое расхождение в отчётности и ранее представленных сведениях.
Что меняется при возможном банкротстве
Дата нового соглашения сама по себе не делает старую задолженность текущим платежом. При квалификации исследуют действительные основания и время возникновения соответствующего экономического обязательства, а также применимые специальные правила. Не стоит заключать новацию только ради обещания получить другую очередь. Для кредитора важнее заранее понять реальное обеспечение и вероятный порядок участия в процедуре, а не рассчитывать на новое название долга.
Само соглашение и сопровождающие его обеспечения могут проверяться по банкротным основаниям. Если старый необеспеченный кредитор получил новые преимущества перед началом дела, анализируют даты, условия и положение других лиц. Для должника новация также не отменяет обязанностей руководителя оценивать финансовый кризис. График должен быть основан на реальных поступлениях, иначе документ лишь отложит спор, увеличив проценты и сложность будущих расчётов.
Условный пример: долг закрепили, поручительство потеряли
Предположим, поставка подтверждена, долг обеспечен поручительством собственника покупателя. Стороны заменяют его займом с новым сроком и ставкой, но поручитель соглашение не подписывает и прямо согласия не даёт. Кредитор рассчитывает, что старое обеспечение продолжит действовать. Проверка показывает необходимость отдельно решить судьбу поручительства: соглашение двух лиц не заменяет требуемое участие третьего обеспечителя.
Если защита была важнее изменения основания, сторонам стоило сравнить новацию с обычной корректировкой графика и надлежащим изменением обеспечения. Пример условный. Для оценки нужны все документы и действительное содержание договорённости. Сильная переговорная позиция включает не только подписанное признание суммы, но и сохранённый правовой путь получить исполнение, если новый график снова будет нарушен.
Как мы готовим замену обязательства
Мы проводим юридический анализ исходного долга и предлагаемой конструкции, проверяем расчёт, обеспечение и необходимые согласия. Готовим соглашение и связанные документы, помогаем согласовать его с судебными действиями и сопровождаем спор при нарушении. Особое внимание уделяем последствиям, которые не видны в одной таблице платежей: прекращению прежних требований, риску утраты обеспечения и банкротной квалификации.
Направьте договор поставки, расчёт и проект новации для проверки. На первом этапе определим, действительно ли нужна замена долга займом или задачу решает другая конструкция. Затем согласуем документы так, чтобы сумма, проценты, сроки и способы защиты отражали один понятный результат для бизнеса.
Нормы и судебные разъяснения
- ГК РФ, статья 818: новация долга в заёмное обязательство
- ГК РФ, статья 414: прекращение обязательства новацией
- Пленум Верховного Суда №6 от 11.06.2020: прекращение обязательств
- Закон о банкротстве: квалификация требований и оспаривание
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.