
Если в цене имущества банкрота указан НДС, покупателю не стоит автоматически уменьшать ожидаемые затраты на сумму вычета. Действующая статья146 НК РФ исключает из объекта определённые операции должника, уже признанного банкротом, включая реализацию в ходе дальнейшей деятельности. Поэтому строка в договоре или объявлении требует проверки: она не создаёт сама по себе надёжного налогового результата.
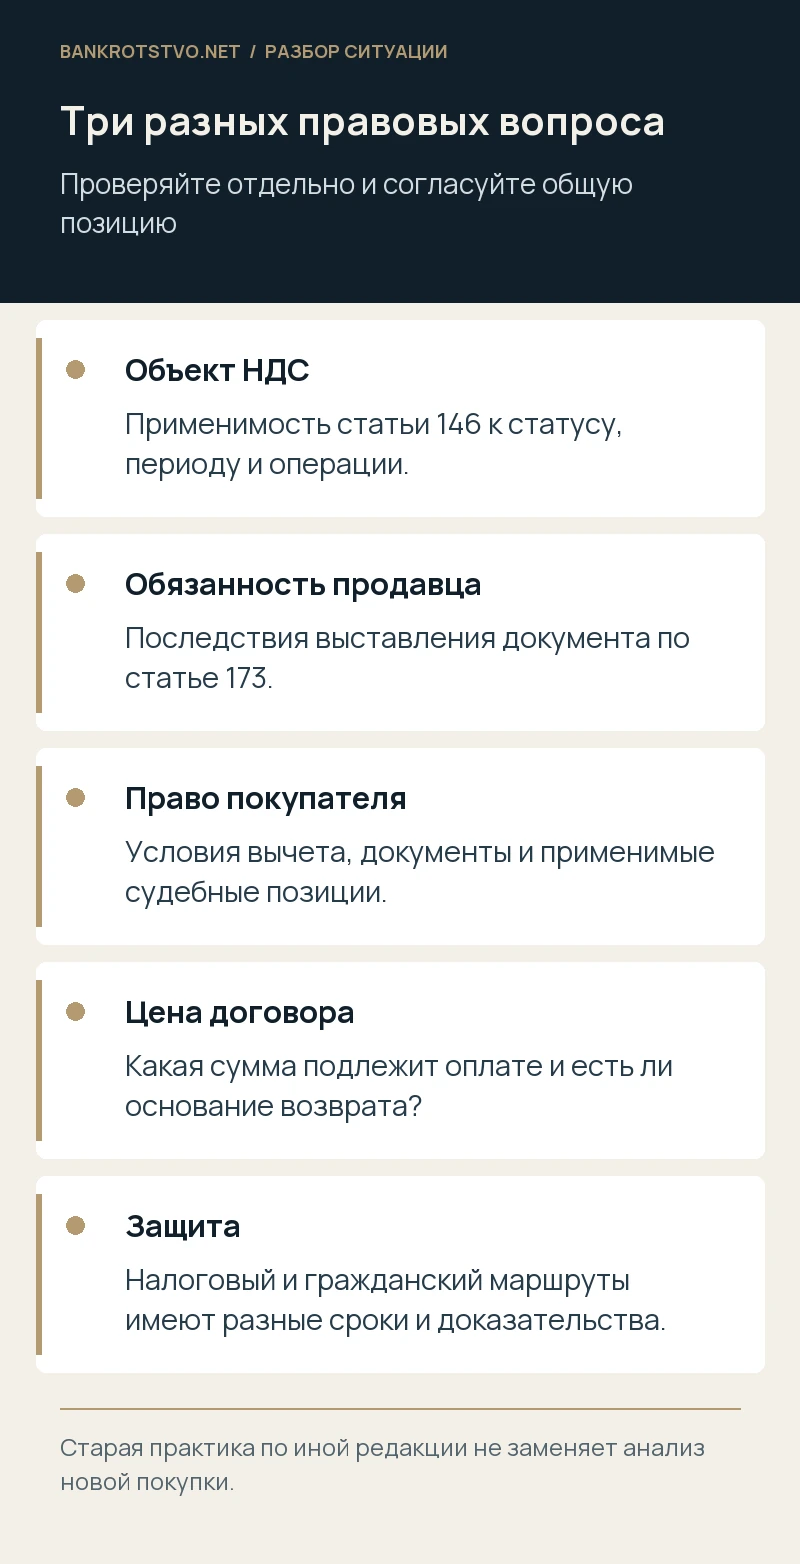
Вместе с тем нельзя решать спор только по слову «банкрот» без даты, содержания операции и применимой редакции закона. Нужно разделить налоговый режим, обязанности продавца по выставленному документу и гражданский вопрос о цене. Это три связанных направления, но ошибка в одном не означает автоматического возврата всей спорной суммы любым из двух других способов.
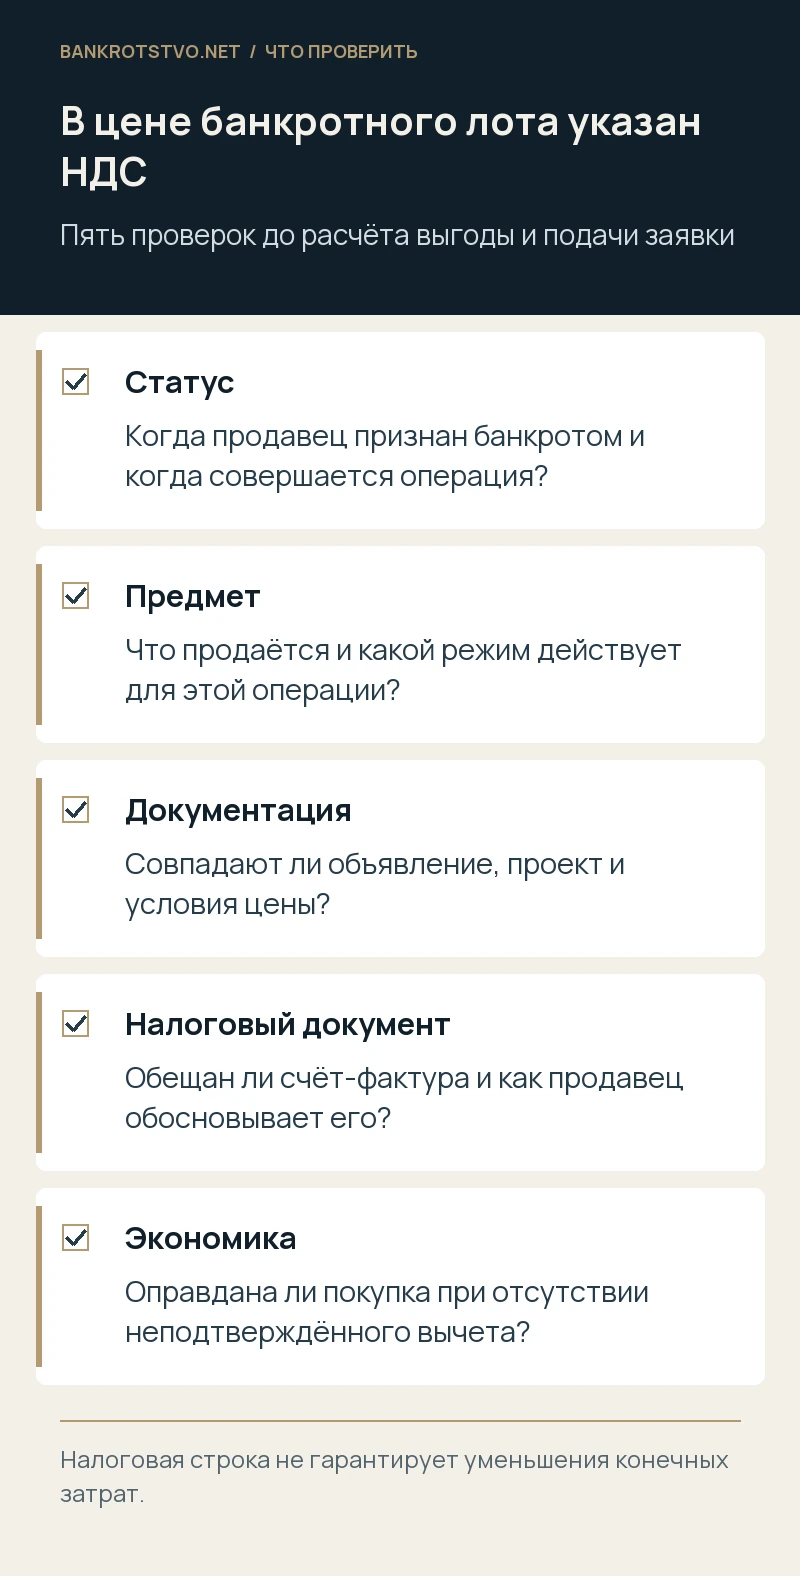
Проверьте статус продавца на юридически значимую дату
Найдите судебный акт о признании должника банкротом и сопоставьте его с операцией. Поданное заявление, введённое наблюдение и конкурсное производство не являются одним событием. Продажа имущества организацией, у которой только возникли трудности, не получает специальный режим исключительно из-за репутации проблемного контрагента. Определяющими остаются установленный статус и содержание нормы.
Сохраните договор, дату передачи, платежи и документы о регистрации, если она требуется. При авансе до изменения статуса и передаче позднее необходима отдельная оценка налоговых последствий. Нельзя выбирать удобную дату только по бухгалтерскому отражению. Карточка операции должна показывать все события, потому что налоговый период и юридическое основание могут не совпадать с датой публикации торгов.
Что именно продаётся и кто является продавцом
Проверьте лот: вещь, имущественное право, комплекс активов или результат текущей деятельности. Убедитесь, что продавцом выступает сам признанный банкротом должник, а организатор торгов действует в предусмотренной роли. Наличие имущества на электронной площадке не означает, что налоговые условия всех продаж одинаковы. У разных объектов и оснований могут быть дополнительные особенности.
Сопоставьте описание лота, положение о продаже, проект и итоговый договор. Если в одном месте указан НДС, а в другом — отсутствие налогообложения, расхождение нужно устранить до подачи обязательной заявки. Ответ менеджера площадки может не связывать продавца по вопросу цены. Запрос направляют надлежащему лицу с указанием конкретного противоречия и сохраняют ответ вместе с конкурсной документацией.
Как действует специальное правило статьи146
Подпункт15 пункта2 в текущей редакции охватывает операции по реализации товаров, работ, услуг и имущественных прав должников, признанных банкротами, включая соответствующие результаты дальнейшей хозяйственной деятельности. Это шире бытового понимания «продажа старого имущества из конкурсной массы». Поэтому нельзя без проверки считать новую продукцию обычным облагаемым исключением.
Но специальное правило применяется в установленной сфере и на соответствующем временном отрезке. Налоговый результат старой поставки анализируется по действовавшим тогда нормам и судебным позициям. Если спор касается операции нескольких лет, нужно восстановить редакцию для каждого периода. Действующее правило нельзя задним числом использовать как универсальный ответ по любой исторической покупке.
Почему старые публикации о разрешённом вычете требуют осторожности
Постановление Конституционного Суда №41-П от19 декабря2019 года касалось неопределённости прежнего регулирования и продукции текущей деятельности, с временным порядком и условиями. Это важный источник для соответствующих споров, но его нельзя читать как безусловное разрешение вычета по любой сегодняшней покупке активов банкрота. Предмет дела и временной режим имеют самостоятельное значение.
Закон №320-ФЗ изменил статью146 с1 января2021 года, прямо расширив формулировку на товары, работы и услуги дальнейшей деятельности. Поэтому ссылка только на заголовок статьи2019 года не является достаточным обоснованием вычета в новой сделке. При анализе судебной практики нужно проверять не только дату решения, но и период самой операции, по которому суд разрешал спор.
Что означает выставленный счёт-фактура с НДС
Пункт5 статьи173 предусматривает обязанность исчислить налог при выставлении определёнными лицами счёта-фактуры с выделенной суммой, в предусмотренных случаях. Но вопрос об обязанности продавца и праве покупателя нельзя механически свести к одной операции в программе. Нужно исследовать конкретный документ, режим, основания вычета и применимые судебные позиции.
Одна строка «включая НДС» в договоре не равна выставленному счёту-фактуре. Счёт на оплату также не всегда является тем налоговым документом, на который ссылается закон. Даже полный комплект первичных документов требует проверки условий статей171 и172. До заявления вычета необходимо получить отдельный правовой вывод, а не считать наличие налоговой строки достаточной гарантией.
Какие вопросы задать продавцу до участия
Запросите окончательную цену, налоговое основание её указания и перечень документов, которые продавец намерен оформить. Уточните, изменится ли общая сумма при исправлении ошибочной налоговой формулировки и на каком основании. Если продавец обещает счёт-фактуру, попросите объяснить правовой режим, а не только подтвердить техническую возможность его сформировать.
По итогам ответа сопоставьте условия с обязательными правилами торгов. Не следует рассчитывать, что после победы можно без согласования уменьшить итоговую цену на названный налог. Договорный спор об ошибочно включённой сумме требует анализа условий продажи и применимого права. Односторонняя неполная оплата способна привести к собственной просрочке покупателя и последствиям, которые он не включал в расчёт сделки.
Как посчитать экономику без неподтверждённого вычета
Подготовьте как минимум два расчёта: полная денежная стоимость без ожидаемого вычета и вариант с ним только при подтверждённом основании. Добавьте расходы на регистрацию, доставку, ремонт и запуск. Если приобретение оправдано исключительно будущим возвратом спорной суммы, налоговая неопределённость становится существенным коммерческим условием, а не мелким вопросом бухгалтерии.
Не используйте в модели текущую ставку по привычке: дата и содержание операции должны быть проверены. Для предварительного сравнения достаточно отдельно показать общую цену и сумму, которую продавец назвал НДС, без заявления о её законности. Главный вопрос — какую сумму компания реально должна перечислить и какие подтверждённые действия позволят уменьшить конечные затраты.
Условный пример: заявленная экономия ещё не подтверждена
Допустим, лот предлагается за условные12 миллионов рублей, из которых продавец обозначил отдельную часть как налог. Покупатель сравнивает его с другим объектом и сразу вычитает эту часть, ожидая вычет. Такой подход может сделать более дорогую покупку внешне выгодной. До подтверждения налогового результата базовый расчёт должен сохранять всю сумму обязательного платежа.
Если продавец признаёт ошибку, необходимо выяснить последствия для документов и цены, не считая их заранее одинаковыми. Возможны разные правовые вопросы: исправление формулировки при прежней общей цене, спор о части оплаты, изменение документации в допустимом порядке. Ответ зависит от стадии торгов, договора и закона. Все цифры примера условные; ставка и сумма вычета намеренно не задаются как подтверждённые.
Если покупатель уже победил и срок оплаты идёт, запрос разъяснения не приостанавливает его автоматически. Нужно одновременно оценить договорные сроки, возможность законного урегулирования и последствия выбранного поведения. Позицию лучше зафиксировать до перечисления спорной части, но это не означает права просто удержать деньги без анализа. Налоговая ошибка продавца не освобождает покупателя от всех собственных обязательств.
Что делать, если деньги уже уплачены
Сначала определите, какой результат достижим и на каком основании: налоговый вычет, корректировка документов, возврат части цены либо иной гражданский способ защиты. Эти варианты не являются свободно взаимозаменяемыми. Нельзя одновременно получить компенсацию одной суммы от продавца и вычет той же суммы без оценки соответствующих последствий и корректировок.
Соберите проект, итоговый договор, платёжные документы, первичку и налоговые документы. Переписка до сделки поможет установить, как стороны понимали цену и обязательства. Если продавец уже распределил поступления в банкротстве, порядок денежного требования требует самостоятельной проверки. Само существование налоговой ошибки ещё не гарантирует фактическое полное получение денег от неплатёжеспособного лица.
Как защищаться при отказе в заявленном вычете
Получите акт, решения и конкретное основание отказа. Сопоставьте статус продавца, период, документы и выбранный правовой режим. Если инспекция ссылается на специальную норму, возражение должно объяснять её неприменимость либо другое надлежащее основание позиции. Общая фраза «мы добросовестно оплатили счёт» не отвечает на все вопросы налоговой квалификации.
Одновременно оцените гражданские последствия: возможно, спорная сумма связана с действиями продавца и требует отдельного требования. Но направление претензии ему не продлевает автоматически сроки налогового обжалования. Нужна единая стратегия, учитывающая оба направления и исключающая противоречащие заявления. Например, объяснение об отсутствии налога в одной процедуре нужно сопоставить с требованием вычета в другой.
Какие сведения сохранить о проверке сделки
Полезны судебный акт о статусе продавца, публикации торгов, все версии проекта, запросы о НДС и ответы, сведения о полномочиях подписанта и подтверждение передачи имущества. Если предмет состоит из нескольких активов, сохраните распределение цены и состав лота. Это помогает установить, к какой операции относились спорные документы и не изменилось ли описание после завершения продажи.
Мы проводим юридический анализ покупки имущества в банкротстве и сопровождаем связанные имущественные и налоговые споры. Проверяем статус, условия цены, документы и возможные способы защиты до того, как неподтверждённый вычет попадёт в финансовую модель. При уже возникшем конфликте разделяем требования к бюджету и продавцу и оцениваем доказательства каждого.
Когда лучше обратиться за анализом
До подачи заявки достаточно документации лота, проекта договора и сведений о процедуре, чтобы выявить существенные вопросы и сформулировать запрос. После оплаты понадобится полный комплект и история действий сторон. При налоговом споре добавляются декларация, документы проверки и даты получения. В каждом варианте важно заранее определить ближайший обязательный срок.
С материалами можно обратиться к нам. Подготовим правовой вывод о режиме операции, цене и допустимых действиях покупателя, а при необходимости — позицию для переговоров или суда. Это позволяет принимать решение по полной стоимости приобретения и проверенным основаниям защиты, а не по одной налоговой строке в объявлении.
Нормы и судебные разъяснения
- НК РФ, статья 146: реализация признанным банкротом должником
- НК РФ, статья 173: счёт-фактура с выделенной суммой
- НК РФ, статья 171: основания вычетов
- НК РФ, статья 172: порядок вычетов
- Постановление КС РФ от 19.12.2019 №41-П: историческая правовая позиция
- Закон №320-ФЗ: изменение статьи 146 с01.01.2021
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.