
Запрет налоговой на отчуждение имущества после проверки может действовать ещё до вступления доначислений в силу. Поэтому одной апелляционной жалобы на налоговое решение недостаточно, чтобы компания свободно продала актив или передала его в залог. Нужно отдельно проверить основания обеспечительной меры, перечень имущества, последовательность ограничений и возможность замены. Если цель бизнеса — законно высвободить конкретный объект для расчётов, практичнее сразу сравнить оспаривание запрета, согласование операции и предоставление другого обеспечения, не обещая отмены ограничения только из-за тяжёлого финансового положения.
Какое решение ограничивает распоряжение активами
Первый документ для анализа — решение о принятии обеспечительных мер, а не только акт проверки или решение о доначислениях. Проверяют подписанта, дату, правовую ссылку, сумму обеспечения и точно названное имущество. Пункт 10 статьи 101 НК РФ регулирует меры после вынесения решения по материалам проверки. Их нельзя смешивать с исполнительным арестом пристава, налоговым залогом или уголовным запретом: у этих ограничений различаются основания и способы прекращения. Иногда в отношении одного объекта действует несколько самостоятельных режимов.
Нужно получить актуальные сведения ЕГРН, документы о транспортных средствах или иных активах, банковские сообщения и информацию о ранее возникших залогах. Внутренний реестр ограничений помогает увидеть, какая мера действительно мешает предполагаемой сделке. Если снят только один запрет, другой может продолжать препятствовать регистрации. Поэтому вопрос «можно ли продать склад» нельзя решить по одному письму инспектора. Сначала устанавливают полный набор действующих ограничений и юридические действия, необходимые для их устранения либо соблюдения.
Налоговая должна объяснить угрозу будущему исполнению
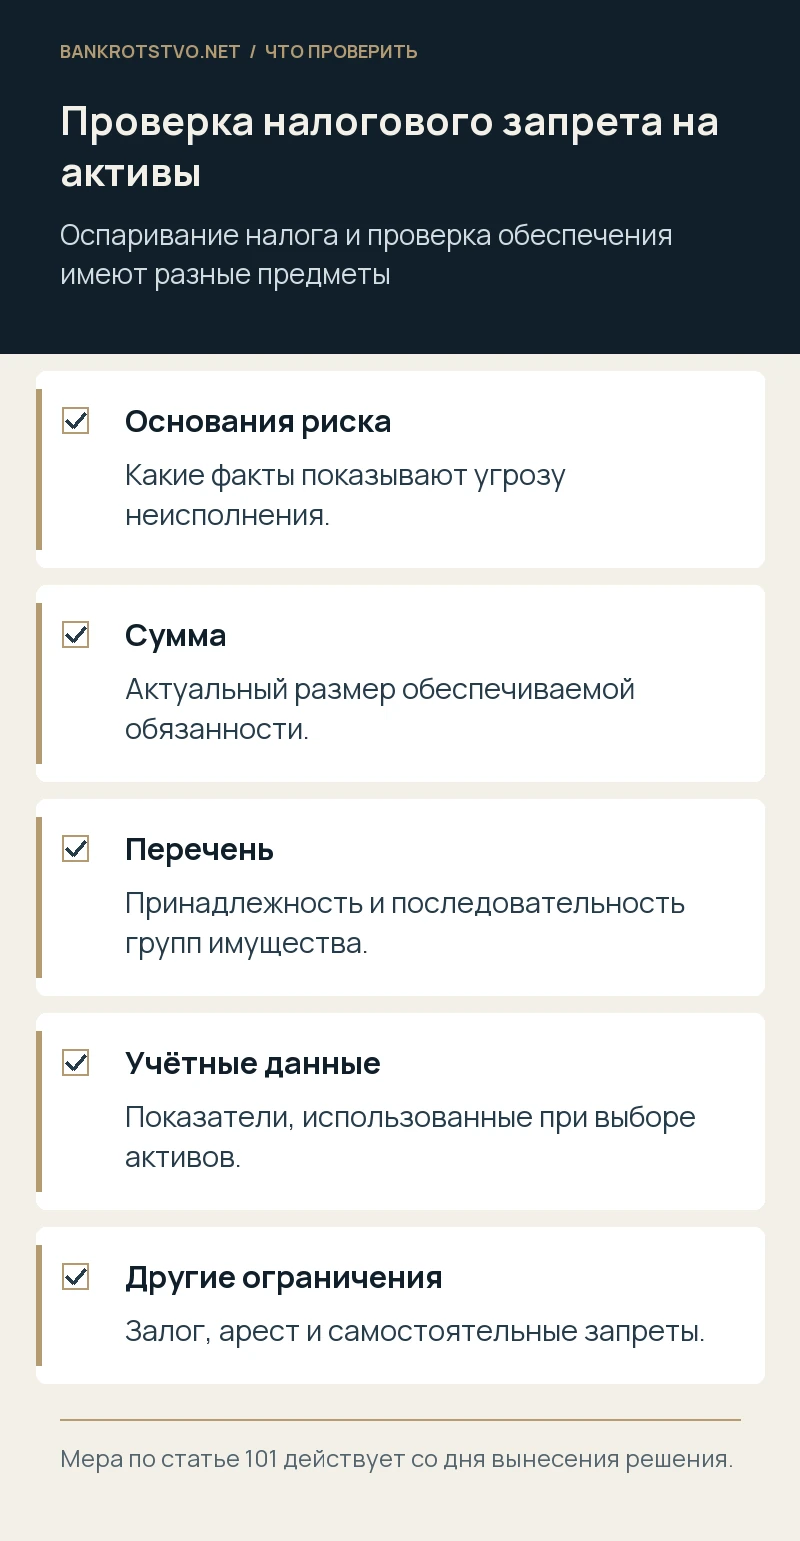
Обеспечение возможно, если есть достаточные основания полагать, что без него исполнение налогового решения либо взыскание будет затруднено или невозможно. Решение должно опираться на фактические обстоятельства. Проверяют, какие сведения использовала инспекция: соотношение суммы и активов, изменения имущественного положения, вывод имущества, прекращение деятельности или иные подтверждённые риски. Само наличие доначислений не следует автоматически считать объяснением любой меры против любого имущества. Нужна связь между известными обстоятельствами и выбранным ограничением.
Для возражений полезно представить актуальный состав имущества, сведения о регулярных поступлениях, исполнении обязательств и хозяйственном назначении операции. Если компания собирается продать непрофильный объект, имеет значение прозрачная схема использования выручки, а не только обещание директора. Одновременно финансовый кризис может подтверждать именно риск неисполнения, на который ссылается инспекция. Поэтому позицию строят на конкретной несоразмерности, ошибке в исходных данных или допустимой альтернативе, не утверждая, что отсутствие денег само по себе запрещает принимать обеспечение.
Когда запрет вступает в силу и сколько действует
Решение об обеспечительных мерах по статье 101 вступает в силу со дня вынесения. Оно действует до исполнения обеспечиваемого налогового решения либо отмены в предусмотренном законом порядке, в том числе вышестоящим налоговым органом или судом. Это отличается от срока вступления в силу самого решения по проверке. Поэтому компания должна отдельно установить даты обоих актов и не считать период апелляционного обжалования временем свободного распоряжения имуществом. Позднее получение копии не следует без анализа приравнивать к отсутствию ограничения.
Практически полезен календарь: вынесение налогового решения, принятие обеспечения, получение документов, направление жалоб, частичные платежи и изменения суммы. Если основное решение отменено только в части, последствия для меры также оценивают в соответствующей части. Если задолженность уменьшается, не стоит ожидать, что все записи в реестрах исчезнут одновременно и автоматически. Нужно получить надлежащее решение об изменении ограничения и проверить его фактическое отражение у органов и лиц, которым оно было направлено.
Последовательность групп имущества имеет значение
Закон устанавливает последовательность запрета отчуждения или передачи в залог: сначала недвижимость, затем транспортные средства, ценные бумаги и предметы дизайна служебных помещений, далее иное имущество, кроме готовой продукции, сырья и материалов, и затем указанная продукция, сырьё и материалы. Переход к следующей группе связан с недостаточностью совокупной стоимости предыдущих по данным бухгалтерского учёта для обеспечиваемой суммы. Это правило нужно проверять по реальному перечню активов, а не по наиболее удобному для инспекции объекту.
Например, включение товарных запасов при наличии достаточной по применимым данным недвижимости требует самостоятельного объяснения. Однако юридическая позиция не должна подменять бухгалтерские показатели произвольно названной рыночной ценой. Сопоставляют сведения на значимую дату, принадлежность имущества обществу и данные, которыми инспекция располагала либо должна была располагать. Если перечень содержит уже выбывший объект или чужое оборудование, прикладывают подтверждения права и передачи. Каждую ошибочную позицию можно выделить отдельно от спора о всём обеспечении.
Запрет распоряжения не всегда запрещает пользоваться
Формулировка пункта 10 касается отчуждения и передачи в залог без согласия налогового органа. Она не означает автоматического изъятия имущества или остановки его эксплуатации. Но конкретный режим использования проверяют по тексту решения и другим действующим ограничениям. Если компания продолжает производить продукцию на оборудовании, нужно отделить обычную эксплуатацию от передачи права собственности или создания нового обременения. Договор аренды, переработка, замена узлов и продажа готовых изделий могут затрагивать разные вопросы.
Руководителю не стоит пытаться обойти запрет изменением названия договора. Если сделка фактически передаёт актив другому лицу, её правовые последствия оцениваются по содержанию. Также проверяют последствия расходования или преобразования включённых в перечень запасов. При сомнении полезно поставить перед инспекцией конкретный вопрос с документами о планируемой операции и её назначении. Устное согласие сотрудника не равно надлежащему разрешению компетентного налогового органа и не обеспечивает последующей бесспорной регистрации.
Можно ли согласовать продажу конкретного объекта
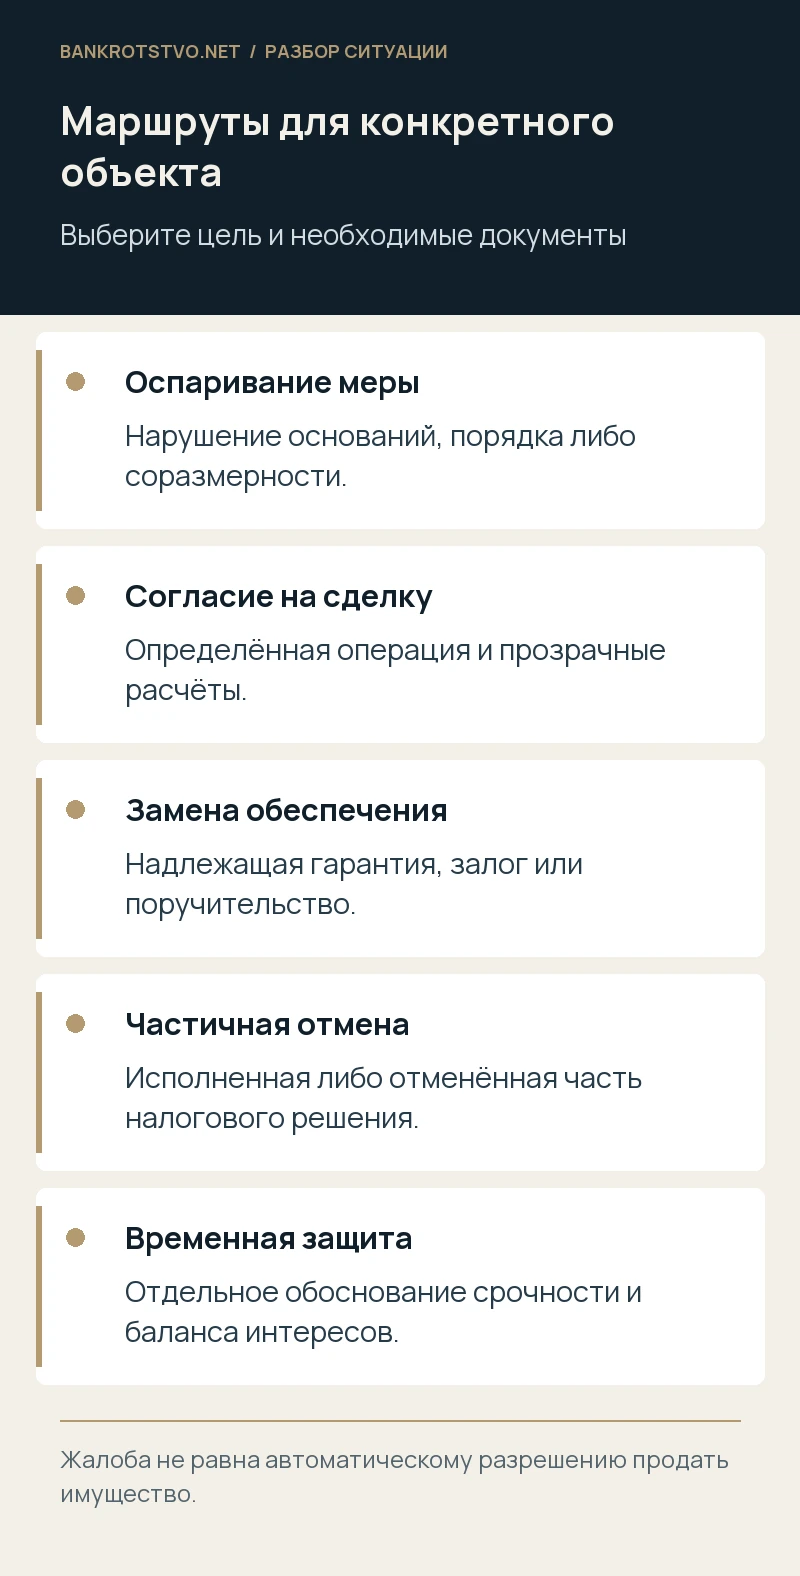
Если задача — получить ликвидность для расчётов, рассматривают обращение за согласием на определённую операцию. В нём следует описать объект, покупателя, цену, порядок оплаты и предполагаемое использование денег. Полезно показать, какое обеспечение сохранится после сделки и как будет исключён непрозрачный вывод выручки. Это не гарантирует положительного решения, но позволяет обсуждать предметный вариант вместо просьбы снять все ограничения из-за общей необходимости продолжать бизнес. При этом остальные корпоративные и банкротные требования к продаже сохраняются.
В переговорах проверяют, возможно ли провести расчёт по документированной схеме, согласовать замену имущества либо частично погасить обеспечиваемую сумму. Не нужно подписывать договор с безусловной обязанностью передать объект раньше, чем разрешится вопрос ограничения. Если предварительная договорённость с покупателем уже есть, в ней учитывают регистрационный риск и сроки. Обещание продавца «запрет скоро снимут» не заменяет согласия инспекции и может породить новый спор о возврате аванса или убытках покупателя.
Замена на гарантию, залог или поручительство
Статья 101 предусматривает замену обеспечительных мер по просьбе налогоплательщика банковской гарантией, залогом или поручительством в установленном порядке. У каждого варианта свои юридические требования. Проверяют не только готовность банка или третьего лица, но и содержание документа, объём обеспечиваемого обязательства, срок и допустимость гаранта. Коммерческое предложение банка либо проект гарантии ещё не означает, что замена состоялась. До принятия соответствующего решения прежние ограничения продолжают оцениваться как действующие.
Для действующей банковской гарантии, отвечающей применимым требованиям и покрывающей предусмотренную законом сумму, пункт 12 устанавливает специальное правило о недопустимости отказа в замене. Его нельзя распространять на любую бумагу с названием «гарантия» или на неполное покрытие. По залогу проверяют право собственности, существующие обременения и оформление по статье 73, по поручительству — требования статьи 74. Также учитывают расходы и самостоятельные обязательства компании перед обеспечивающим лицом, чтобы решение текущей проблемы не создало неуправляемый новый долг.
Частичная отмена после платежа или уменьшения доначислений
Пункт 12.1 статьи 101 позволяет поставить вопрос об отмене обеспечения в части, соответствующей исполненному решению либо сумме, отменённой вышестоящим органом или судом. Поэтому после существенного платежа следует сопоставить оставшуюся обеспечиваемую сумму с перечнем имущества. Полезно приложить данные о фактическом учёте платежа, решение по жалобе и собственный понятный расчёт. Нельзя считать, что любой перевод на ЕНС погасил именно спорное начисление: принадлежность средств проверяют по действующим правилам налогового учёта.
Условно обеспечение принято на 12 миллионов рублей, затем 4 миллиона соответствующей обязанности исполнены, а ещё 2 миллиона отменены по жалобе. Для дальнейшего ограничения нужно проверить остаток и оформление изменения, а не продолжать исходить из прежних 12 миллионов. При этом конкретное освобождаемое имущество выбирают с учётом законного порядка и достаточности оставшегося обеспечения. Такой пример показывает необходимость обновлять расчёт, но не означает автоматического снятия запрета с любого выбранного компанией объекта.
Как отделить спор о налоге от спора об обеспечении
Компания может считать доначисления необоснованными и одновременно предлагать замену меры, чтобы сохранить деятельность. Эти позиции не обязательно противоречат друг другу, если документы ясно выражают их назначение. Обжалование основного решения исследует налоговую обязанность, а спор об обеспечении — условия и пределы временного ограничения. Ссылка только на будущую победу по налогам не заменяет доводов о нарушении статьи 101. Также отмена отдельной меры сама по себе не погашает налоговую задолженность.
По общему правилу налоговые ненормативные акты проходят досудебное обжалование в вышестоящем налоговом органе перед судебной защитой. Сроки определяют по виду акта и способу обращения; нельзя автоматически переносить срок апелляционной жалобы на все самостоятельные решения. Подача жалобы не означает прекращения запрета. Если требуется приостановление, его просят в предусмотренном порядке с конкретным обоснованием. Поэтому стратегия должна включать ближайшие временные действия, а не только окончательные возражения против проверки.
Какие доказательства нужны для временной судебной защиты
Обосновывают не общую неудобность ограничения, а определённые последствия: срыв документированной продажи, невозможность получить финансирование, остановку согласованного расчёта и риск существенного вреда. Прикладывают проекты и переписку, сведения об активах и платежах, объяснение сохранения интересов бюджета. Суду важно понять, чем запрошенная мера связана с предметом спора и не приведёт ли она к невозможности исполнения налогового решения. Одних заявлений о добросовестности недостаточно, как и одной ссылки инспекции на крупную сумму.
Иногда более соразмерным оказывается частичное ограничение, замена обеспечения или сохранение запрета на другие активы. Надо заранее оценить, сможет ли компания реально выполнить предлагаемую схему и сколько времени займёт её оформление. Если объект уже обещан кредитору или находится в залоге банка, соответствующие права учитывают отдельно. Судебное определение также проверяют по точному содержанию: приостановление конкретного решения не следует расширять до разрешения любых сделок с имуществом, особенно при наличии иных самостоятельных запретов.
Как организовать юридическое сопровождение
Подготовьте решения по проверке и об обеспечении, документы их получения, перечень имущества с учётными данными, сведения об обременениях и цель предполагаемой сделки. Если рассматривается гарантия, приложите проект условий без секретных банковских кодов. При частичной уплате нужны подтверждения отражения обязанности и платежей, а при обжаловании — жалобы и ответы. Такой комплект позволяет сопоставить три задачи: законность ограничения, возможную замену и сохранение конкретной хозяйственной операции.
Мы можем проверить основания запрета, подготовить заявление о согласии, замене или частичной отмене, сформировать правовую позицию и сопровождать налоговый спор. Обратиться можно через контакты. Юридический анализ не гарантирует доступность банковской гарантии и не подменяет финансовый расчёт её стоимости. Выбор варианта зависит от имущества, стадии налогового дела и реального источника исполнения; при признаках несостоятельности дополнительно учитываются интересы остальных кредиторов и полномочия руководителя.
Нормы и судебные разъяснения
- НК РФ, статья 101, пункты 10–12.1: обеспечительные меры
- НК РФ, статья 74.1: банковская гарантия
- НК РФ, статья 138: порядок обжалования
- НК РФ, статья 45: исполнение и принадлежность платежа
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.