
Компания получила требование налоговой, а свободных денег для полного погашения нет. Руководитель рассчитывает договориться об оплате частями. Такая возможность существует при предусмотренных законом условиях, однако обычное письмо с обещанием платить не меняет срок исполнения и не решает автоматически вопросы взыскания или банкротства.
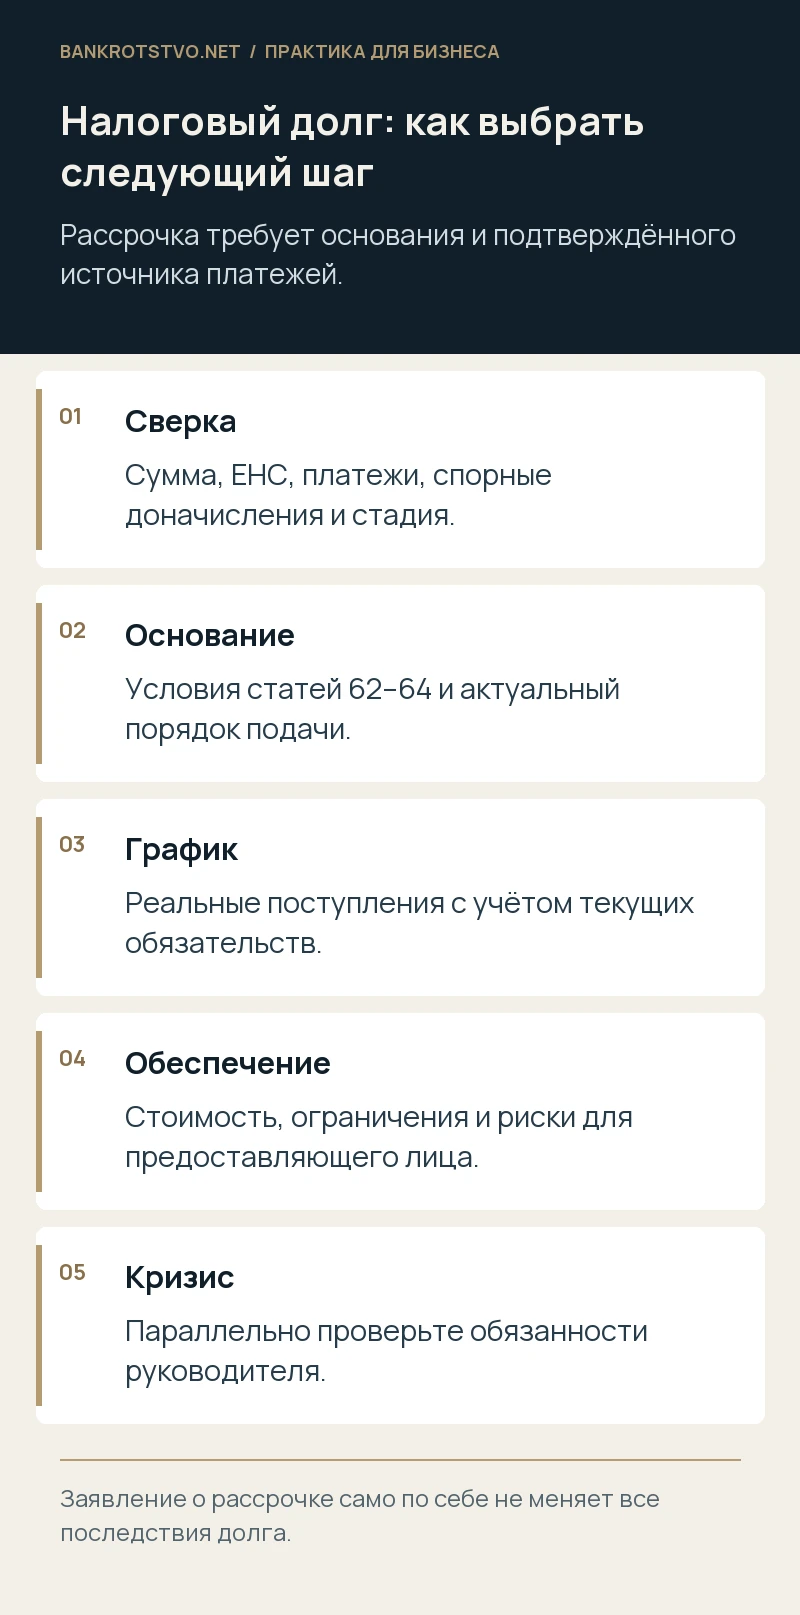
Сначала проверьте сумму и стадию взыскания
Сопоставьте сведения единого налогового счёта, требования, решения по проверке, платежи и заявления об обжаловании. Важно понять, из чего состоит отрицательное сальдо и какие суммы компания признаёт. Ошибка в учёте платежа, спор о доначислении и реальная нехватка денег требуют разных действий. Финансовый план нельзя строить на непроверенном остатке задолженности.
Уточните сроки исполнения, уже принятые обеспечительные меры и дальнейший порядок взыскания. Если дело о банкротстве уже возбуждено, возникают специальные правила, которые нельзя заменить обычными переговорами с инспекцией. Работу по рассрочке и анализ обязанностей руководителя нужно вести согласованно, не откладывая второй вопрос до получения ответа налогового органа.
Проверьте законное основание изменения срока
Отсрочка и рассрочка предоставляются в порядке Налогового кодекса, а не по одному факту временных трудностей. Нужно определить применимое основание, условия, компетентный орган и препятствия. Значение могут иметь характер задолженности, результаты проверки, финансовое состояние и обстоятельства деятельности. Наличие выручки в будущем полезно подтвердить, но оно не заменяет предусмотренное законом основание.
Правила изменяются, поэтому старый образец заявления опасен. С сентября 2026 года изменились отдельные требования к документам и обеспечению, в том числе по задолженности после проверки. Проверяйте действующую редакцию статей 62–64 и актуальный порядок подачи. Перечень материалов следует определять под конкретную ситуацию, а не копировать из прежнего дела другой организации.
Докажите исполнимость графика
План должен показывать источники каждого платежа: исполненные заказы, подтверждённую дебиторскую задолженность, сезонные поступления или иные реальные ресурсы. Отдельно учитываются текущие налоги, зарплата, аренда и необходимые закупки. Если все поступления отдать на старый долг, компания может немедленно создать новую просрочку и нарушить согласованный режим.
Сделайте сценарий снижения выручки и задержки оплаты крупнейшим заказчиком. Условный пример: погашение предполагается за счёт единственного дебитора, который сам уже прекратил платежи. Такой график выглядит лучше на бумаге, чем в хозяйственной реальности. Полезнее заранее показать запас ликвидности и понятный резервный источник, чем обещать заведомо неподъёмную сумму.
Оцените обеспечение и его цену
Применимые варианты обеспечения проверяются по основанию рассрочки и требованиям закона. Залог, поручительство и банковская гарантия создают разные расходы и риски. Если собственник предлагает личное обеспечение, нужно отдельно проанализировать его объём, срок и последствия нарушения графика. Обязательство компании не должно незаметно превращаться в неограниченный личный риск.
Для залога важны принадлежность имущества, существующие обременения и возможность его использовать в работе. Обеспечение критически важного актива может влиять на отношения с банком и другими кредиторами. До подачи комплекта сопоставьте документы и корпоративные одобрения. Нельзя обещать один и тот же свободный актив нескольким кредиторам, не раскрывая действительные ограничения.
Не заменяйте рассрочкой анализ банкротных рисков
Долг перед бюджетом может быть частью более широкого кризиса: компания не платит поставщикам, зарплата задерживается, счета ограничены, основные активы утрачены. Тогда необходимо исследовать признаки, при которых руководитель обязан обратиться с заявлением о банкротстве. Подача заявления о рассрочке сама по себе не отменяет установленную законом обязанность.
Не стоит также считать частичный платёж доказательством полного восстановления бизнеса. Нужно оценивать устойчивость расчётов со всеми кредиторами и последствия выбора отдельных получателей. Если переговоры не имеют реальной экономической основы, продолжение деятельности способно увеличить задолженность. Решение о дальнейшем маршруте должно опираться на документы и регулярно обновляемый платёжный прогноз.
Готовьте два согласованных комплекта
Для изменения срока нужны подтверждение законного основания, финансовые материалы, график и обеспечение в требуемом составе. Для защиты в возможном банкротном споре — хронология кризиса, действия руководителя и данные о кредиторах. Эти комплекты пересекаются, но решают разные задачи. Сохраните версии расчётов и решения, принятые на основе информации соответствующего периода.
Если налоговая задолженность угрожает работе бизнеса, можно проверить возможность рассрочки и банкротные риски одновременно. Первые материалы — требование, сведения ЕНС, решение по проверке при его наличии и платёжный прогноз. Это помогает выбрать исполнимый вариант, не полагаясь на одно устное обещание отсрочить взыскание.
Нормы и судебные разъяснения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.