
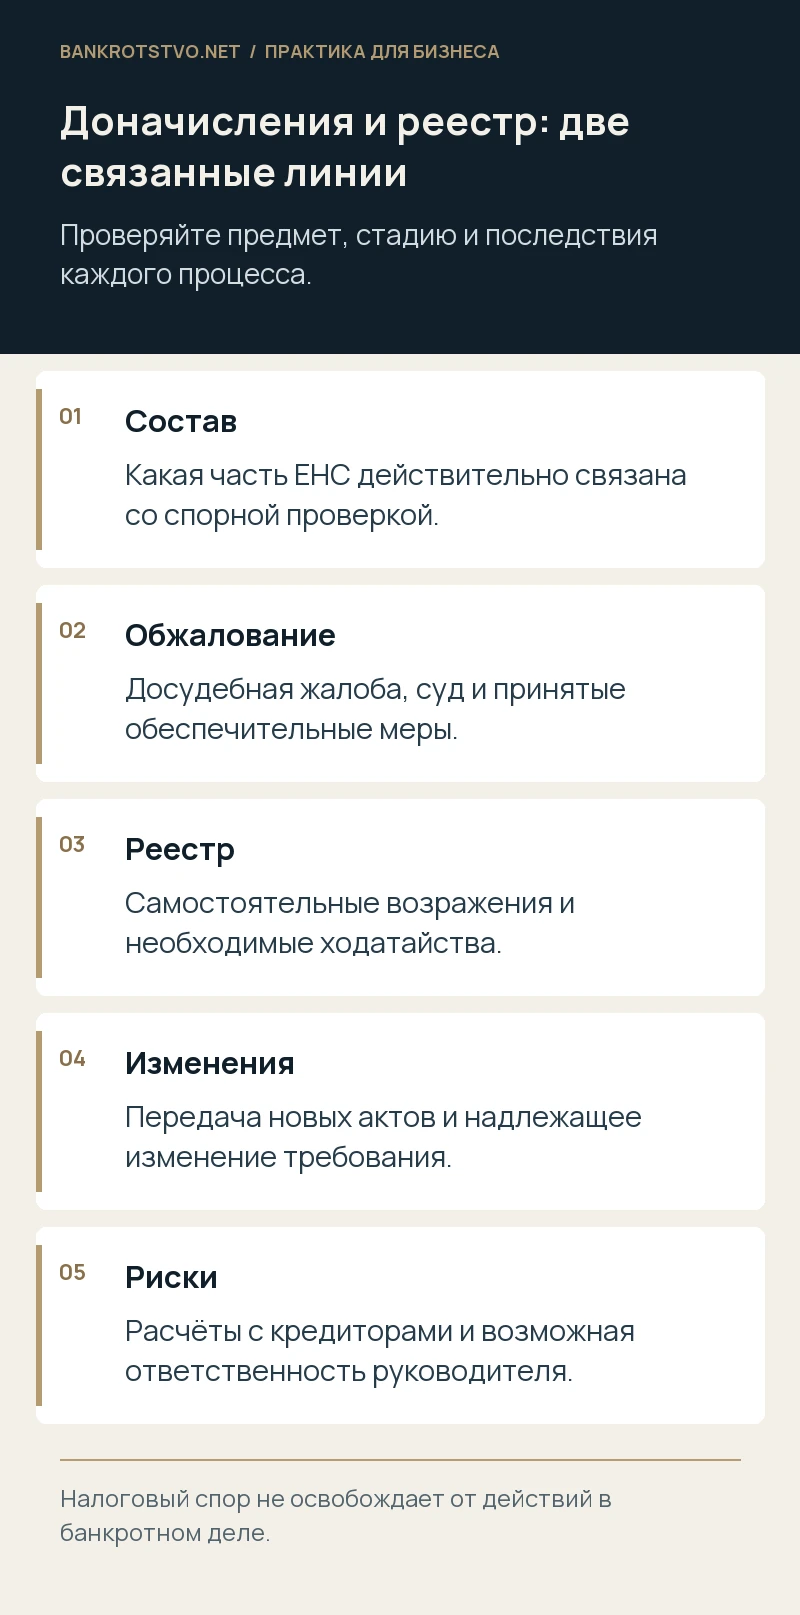
Компания обжалует доначисления, а налоговый орган уже просит включить долг в реестр. Возникает опасное предположение: раз идёт налоговый спор, в банкротном деле ничего делать не нужно. На практике оба процесса требуют внимания. Суды должны получить сведения о споре, его предмете и результатах, а участники — своевременно заявить необходимые возражения.
Сопоставьте состав требований в двух процессах
Выделите налог, пени и штрафы, периоды и основания начисления. Часто в банкротстве заявлено отрицательное сальдо ЕНС, которое включает не только спорную проверку. Компания может оспаривать один эпизод, тогда как остальная задолженность возникла по декларациям и не погашена. Без такой разбивки возражения оказываются шире либо уже действительного предмета спора.
Составьте таблицу: сумма, документ, стадия вступления в силу, порядок обжалования и платёж. Проверьте, не уменьшено ли требование после решения вышестоящего органа, уточнения декларации или оплаты. Сведения должны совпадать с актуальным заявлением налогового органа, а не только с первоначальным актом проверки, который мог измениться за время разбирательства.
Определите стадию налогового обжалования
Жалоба в вышестоящий налоговый орган, судебное заявление и обжалование уже принятого судебного решения имеют разные последствия. Нужно проверить соблюдение обязательного досудебного порядка и сроки. Приостановление действия решения либо взыскания также требует анализа конкретного основания и принятого акта; сам факт подготовки жалобы обычно не подтверждает наличие соответствующей защиты.
В банкротное дело передайте копии процессуальных документов и доказательства их принятия. Одна фраза «решение оспаривается» не позволяет понять, какой эпизод рассматривается и как он влияет на заявленную сумму. Если суд отказал в обеспечении или часть начислений уже подтверждена вступившим в силу актом, эти обстоятельства нельзя умалчивать.
Подготовьте самостоятельную позицию по реестру
Вопрос установления требования рассматривается по банкротным правилам с учётом налогового регулирования и судебных актов. Необходимо заявить возражения в надлежащем порядке, объяснить состав спорной суммы и представить документы. Если требуется процессуальное приостановление или иное согласование процессов, ходатайство должно содержать конкретное обоснование, а не предположение об автоматическом ожидании другого дела.
Управляющему и другим участникам полезно передать короткую карту налогового спора: что оспаривается, почему и какие доказательства существенны. При этом управляющий действует в интересах процедуры и самостоятельно оценивает позицию. Директору не стоит рассчитывать, что общая договорённость с ним заменяет участие и надлежащие процессуальные заявления.
Проверьте доказательства по существу начислений
Для споров о реальности операций важны первичные документы, движение товара, исполнители, ресурсы, переписка и использование результата. Если вопрос касается расчёта, нужны исходные данные и проверяемая формула. Документы должны отвечать на основания решения инспекции, а не просто подтверждать, что у компании были хозяйственная деятельность и положительные показатели в целом.
Условный пример: оспаривается отказ в расходах по конкретным работам, а в банкротство заявлен весь остаток задолженности компании. Набор актов по этим работам может иметь значение для одного эпизода, но не опровергает налоги, самостоятельно исчисленные по другим периодам. Раздельная аргументация помогает суду не смешивать эти суммы.
Отслеживайте результаты и распределение денег
Если налоговый акт отменён или изменён, своевременно сообщите об этом в банкротное дело и проверьте необходимый способ изменения установленного требования. Простая пересылка решения управляющему не всегда достаточна для пересмотра судебного определения. Значение имеют вступление акта в силу, основание пересмотра и соответствующий процессуальный срок.
Когда размер требования ещё спорный, а процедура приближается к расчётам, исследуйте правила резервирования. Также проверьте влияние голоса налогового органа на уже принятые решения собрания. Последующее изменение суммы долга не означает автоматической отмены всех решений: каждый вопрос требует самостоятельной оценки правовых последствий и способа защиты.
Учитывайте последствия для руководителя
Налоговые доначисления могут стать частью будущего спора о личной ответственности контролирующих лиц. Поэтому важно сохранять документы о том, кто принимал решения, что было известно руководителю и как компания защищала свою позицию. При наличии предусмотренных законом оснований необходимо оценить возможность участия руководителя в спорах о требованиях до предъявления личного иска.
Если налоговый и банкротный процессы идут одновременно, можно согласовать позицию по доначислениям и реестровому требованию. Для анализа нужны решение инспекции, жалобы, судебные акты и расчёт заявленного долга. Это помогает не потерять защиту в одном процессе, пока основные усилия сосредоточены на другом.
Нормы и судебные разъяснения
- НК РФ: обжалование актов налоговых органов
- Закон о банкротстве: статьи 71,100,142
- АПК РФ: приостановление и пересмотр судебных актов
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.