
После покупки доли компания получает решение налогового органа за период работы прежнего собственника. Покупатель вспоминает условие договора: «Налоговая задолженность отсутствует». Возможность взыскания с продавца зависит не только от этой фразы, но и от её точного предмета, даты, раскрытых исключений и согласованных последствий. Отсутствие просроченного долга на дату сделки и отсутствие нарушений, способных привести к будущим доначислениям, — разные обстоятельства. Сначала нужно сопоставить документы покупки с содержанием налоговой претензии, а затем выбрать правовое основание и определить надлежащего заявителя.
Найдите точный текст обещания продавца
Проверьте основной договор, приложения, отдельные заверения, письмо о раскрытии информации и документы закрытия сделки. Не вся положительная характеристика бизнеса является заверением с определёнными последствиями. Формулировка должна позволять установить, за какие обстоятельства продавец принял ответственность. Например, утверждение об отсутствии недоимки по данным сверки не обязательно охватывает правильность каждой операции за несколько прошлых лет. Обратная ситуация тоже возможна: стороны специально предусмотрели ответственность за нарушения до определённой даты независимо от момента проверки.
Выпишите каждое условие отдельно: содержание, охватываемые налоги и периоды, дата подтверждения, исключения, адресат и мера ответственности. Значение имеет, повторялось ли заверение на дату перехода доли или действовало лишь при подписании предварительного документа. Не заменяйте текст пересказом менеджера, который участвовал в переговорах. Письменные версии, электронные сообщения и согласованные приложения помогают восстановить содержание обязательств. Устное объяснение «бизнес продавали чистым» само по себе не определяет весь предмет будущего иска.
Разделите налоговый долг и договорное требование
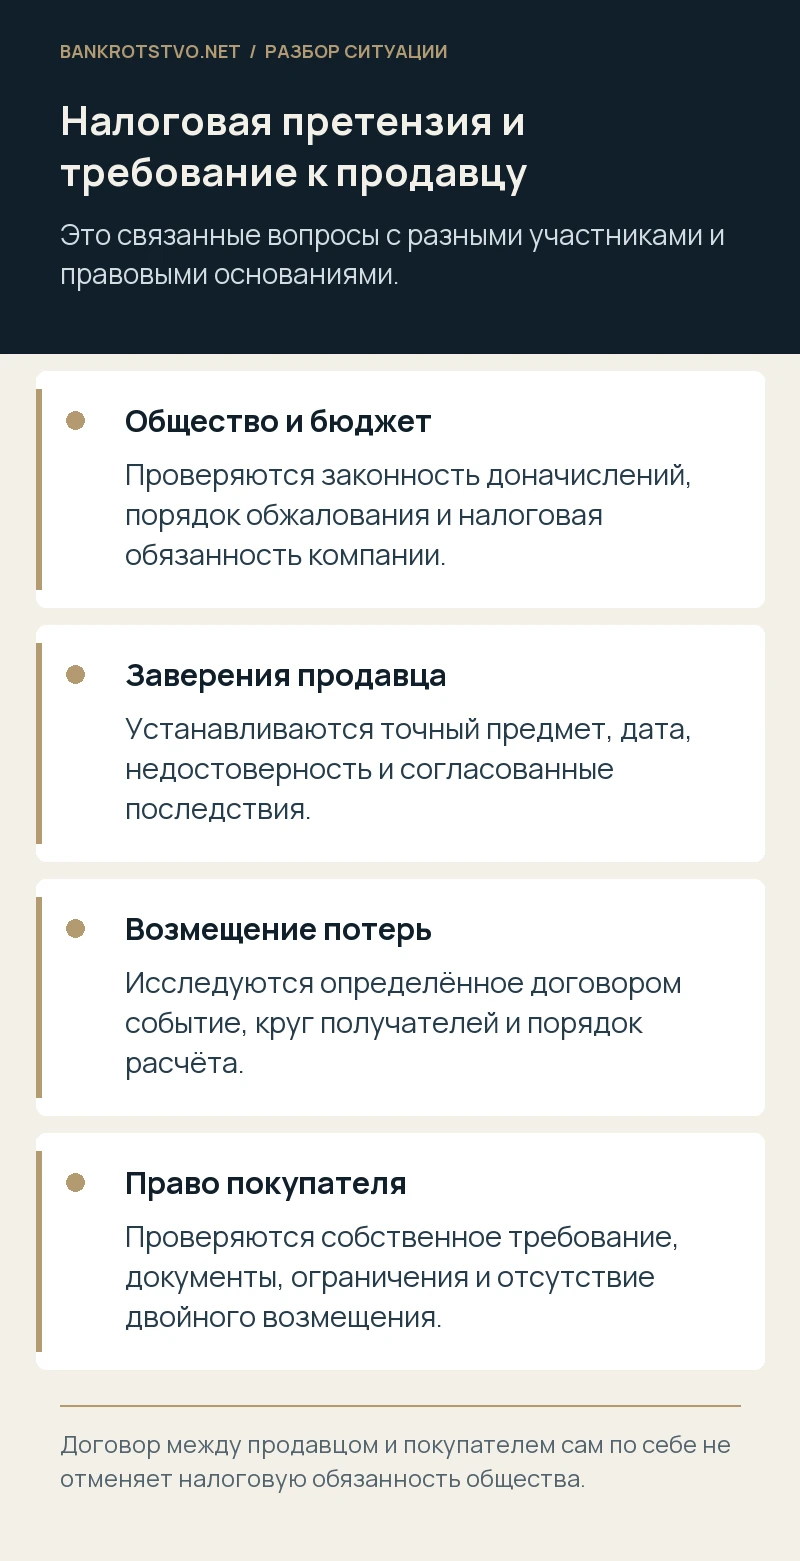
Налогоплательщиком остаётся компания, если именно ей предъявлены доначисления. Продажа доли обычно не переносит её обязанность перед бюджетом на прежнего участника. Соглашение продавца с покупателем регулирует их отношения и само по себе не отменяет решение налогового органа. Поэтому одновременно могут потребоваться действия компании по налоговому спору и действия покупателя по договору приобретения доли. Эти процессы связаны фактически, но имеют разных участников, основания и документы.
Особенно важно не предъявить от имени компании требование, которое принадлежит покупателю, или наоборот. Проверьте, кому дано заверение, кто имеет право на предусмотренное возмещение и включена ли компания как третье лицо в соответствующую договорную конструкцию. Если нынешний участник просто перечислил обществу деньги для оплаты налогов, это ещё не доказывает весь размер его требования к продавцу. Нужно квалифицировать и это перечисление, и связь заявленных потерь с условиями приобретения бизнеса.
Когда применяются правила о недостоверных заверениях
Статья 431.2 ГК РФ предусматривает последствия недостоверных заверений об обстоятельствах, существенных для договорных отношений. В сделке с долями они могут касаться характеристик общества, активов и обязательств. Для требования исследуют содержание заверения, его недостоверность, значение для сделки и предусмотренную меру ответственности. По общему правилу для таких корпоративных сделок последствия не зависят от осведомлённости продавца о недостоверности, если стороны не согласовали иное. Поэтому ответ «я не знал о действиях бухгалтера» не всегда освобождает продавца.
Пленум Верховного Суда № 49 от 25.12.2018 разъясняет применение этой конструкции и допустимые пределы ограничения ответственности. Однако даже подробное заверение не устанавливает автоматически любую заявленную сумму убытков. Если договор предусматривает неустойку, отдельно проверяют её условия и соотношение с другими требованиями. Если заявляются убытки, необходим соответствующий расчёт. Договорные ограничения также оцениваются с учётом закона, включая правила об ответственности за умышленное нарушение, а не исполняются механически по названию пункта.
Чем отличается соглашение о возмещении потерь
Статья 406.1 ГК РФ позволяет согласовать возмещение имущественных потерь при наступлении определённых обстоятельств, не связанных с нарушением обязательства соответствующей стороной. В договоре продажи доли таким обстоятельством может быть определённая налоговая претензия к обществу за установленный период. Нужны ясное условие, размер или порядок его определения. Самого слова «компенсирует» недостаточно, чтобы без толкования выбрать именно эту конструкцию и исключить все остальные требования к продавцу.
Здесь проверяется связь между согласованным событием и потерями, а также их реальное возникновение либо неизбежность будущего несения по применимым правилам. Не всегда необходимо ждать фактического списания каждой суммы, но и одного предположения о проверке недостаточно. Специальные правила допускают такую конструкцию в договоре отчуждения доли и с участием физического лица. Следует отдельно установить, предусмотрен ли платёж покупателю, обществу или иной порядок исполнения, и какие документы подтверждают наступление договорного события.
Какие даты определяют охват старых нарушений
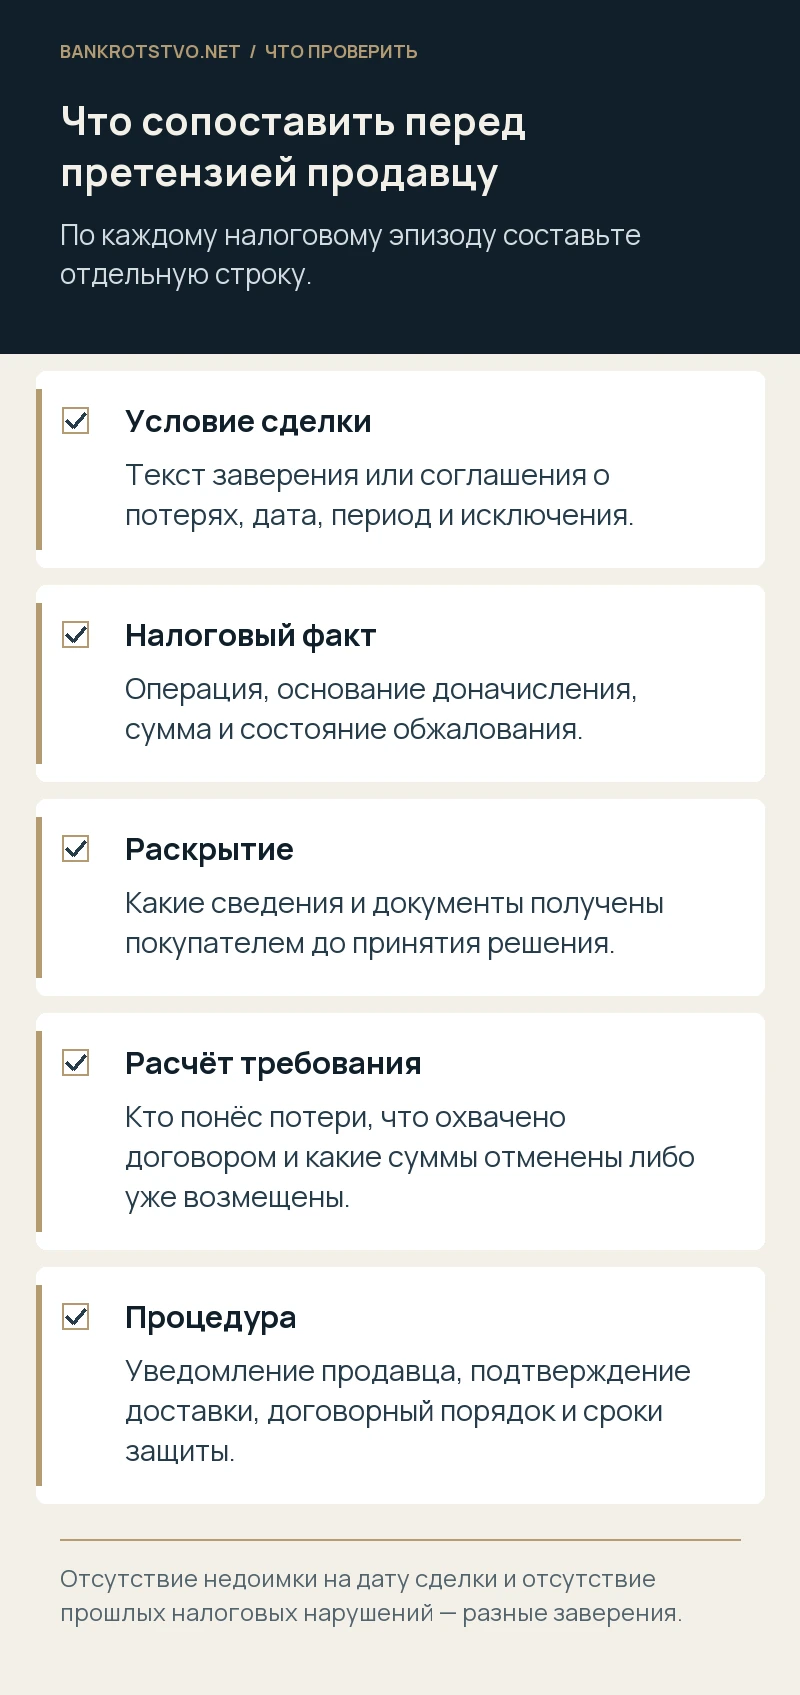
Составьте линию событий: хозяйственная операция, налоговый период, подписание заверения, раскрытие информации, переход доли, начало проверки и решение. Доначисление после покупки может относиться к прошлым операциям, но это не решает автоматически вопрос охвата договором. Если продавец подтвердил лишь отсутствие уже предъявленных требований, нужно проверить, существовали ли они на соответствующую дату. Если он заверил правильность исполнения налоговых обязанностей за прошлые периоды, исследование будет другим.
Возможны смешанные ситуации: часть доначислений связана с прежними действиями, часть — с решениями нового руководства или с непредставлением им документов. Эти элементы нельзя объединять только потому, что налоговый орган включил их в одно решение. Разделите эпизоды по фактам и периодам. Для каждого укажите применимое договорное условие и возражения продавца. Такая таблица позволяет обсуждать предмет спора, не подменяя его общим обвинением в продаже проблемного бизнеса.
Как влияют раскрытые риски и проверка перед покупкой
Проверьте, какие материалы покупатель действительно получил и что договор признаёт надлежащим раскрытием. Упоминание налоговой проверки в одном письме и подробное раскрытие конкретной схемы с вероятными последствиями имеют разное содержание. Важны доступность документов, дата, полнота и согласованная сторонами процедура. Не следует автоматически считать, что помещение большого архива в хранилище исключило ответственность по любым заверениям. Но игнорировать известное покупателю конкретное исключение также нельзя.
Пленум № 49 отдельно учитывает ситуацию, когда лицо дало заведомо недостоверное заверение и пытается сослаться на неосмотрительность другой стороны. Вместе с тем значение собственного знания покупателя, формулировки оговорок и согласованного распределения риска требует фактической оценки. Отчёт проверки перед сделкой полезен как доказательство того, что изучали и на что полагались, но не заменяет сам договор. Сохраняйте перечень полученных документов и версию отчёта, действовавшую на дату решения о покупке.
Как посчитать требование без автоматического переноса всей недоимки
Начните с предусмотренной договором модели расчёта. Отдельно отразите налог, пени, штраф, расходы на защиту и иные заявляемые потери. Затем проверьте, какие из этих сумм охвачены конкретным условием, кто их понёс и насколько они связаны с соответствующим событием. Налог, который общество должно было законно уплатить и раньше, нельзя без объяснения объявить самостоятельным убытком покупателя в том же размере. Но специальное соглашение может распределять соответствующий экономический риск между сторонами.
Условный пример: договор прямо предусматривает возмещение определённых налоговых потерь за период до перехода доли. Решением предъявлено 4 миллиона рублей, из которых 1 миллион позднее отменён. Расчёт нельзя продолжать строить на всей первоначальной сумме без проверки условий договора и дальнейшего результата. Если часть риска уже учтена в снижении цены, это обстоятельство также исследуют. Автоматического правила «любое доначисление равно доплате продавца сверх всех остальных сумм» нет.
Почему налоговое обжалование нужно согласовать с договорным спором
Покупатель и общество могут быть заинтересованы в отмене доначислений, тогда как продавцу важно участвовать в защите от обстоятельств, за которые с него требуют деньги. Проверьте договорные условия об уведомлении, доступе к материалам, выборе представителей и согласовании признания требований. Своевременная передача документов помогает снять возражение, что размер потерь вырос из-за отказа от доступной защиты. При этом участие продавца не даёт ему автоматически право руководить компанией или получать любые сведения вне согласованных пределов.
Решение по налоговому спору является важным доказательством, но его значение для требования к продавцу оценивается с учётом состава участников и предмета разбирательства. Не надо обещать, что налоговый акт автоматически установит все элементы договорной ответственности. Сохраняйте доказательства направления уведомлений и позиции сторон по обжалованию. Если возник срочный срок, действия по его соблюдению нельзя откладывать только из-за переговоров о том, кто в итоге профинансирует защиту и возможный платёж.
Какие ограничения, уведомления и сроки нельзя пропустить
В договоре могут быть предел общей ответственности, минимальный размер отдельного требования, исключённые риски, порядок уведомления и специальные периоды действия обязательств. Их правовая природа и допустимость проверяются отдельно. Условие о направлении сообщения в установленный период не всегда тождественно сроку исковой давности. Для давности существенны вид требования, момент возникновения права и применимые правила; начало налоговой проверки не следует автоматически считать единственной исходной датой для всех вариантов защиты.
Сделайте календарь с источником каждой даты и подтверждением доставки. В первоначальном уведомлении укажите известный эпизод, договорное основание, документы и порядок уточнения суммы. Если точный размер ещё не установлен, это прямо объясняют, не выдавая оценку за окончательный расчёт. Проверьте также согласованный порядок разрешения спора и надлежащий суд. Претензия не должна исчезнуть в общей корпоративной переписке без доказательства, что её получил предусмотренный договором адресат.
Что меняется при кризисе общества или неплатёжеспособности продавца
Доначисления могут ухудшить положение самого общества. Тогда наряду с договорным требованием покупателя требуется оценить обязанности руководителя и текущую платёжеспособность компании. Получение возможного возмещения в будущем не равно уже имеющемуся финансированию. План расчётов должен учитывать реальные сроки и доступность денег. Если покупатель сам контролирует общество, его дальнейшие действия оцениваются отдельно от поведения прежнего владельца, и наличие виновного продавца не устраняет собственные обязанности нового руководства.
Если продавец неплатёжеспособен, проверьте возможность предъявления требования в соответствующей процедуре и доступные законные способы защиты его исполнения. Судебное решение не гарантирует фактическое получение денег. Основание и момент возникновения требования влияют на порядок его заявления. Нельзя заранее обещать особую очередь из-за того, что спор касается налогов приобретённой компании. Переговоры о добровольном урегулировании полезно вести на основе расчёта, одновременно контролируя процессуальные сроки и состояние контрагента.
С чего начать юридический анализ после доначисления
Подготовьте договор покупки с приложениями, текст заверений, письмо о раскрытии, хронологию перехода доли и относящуюся к эпизоду часть налоговых материалов. Полезны расчёт спорной суммы и сведения о её обжаловании либо оплате. В первом обращении достаточно описания, обезличенных выдержек и перечня документов. Полный архив компании и персональные данные сотрудников не нужны, пока не определены предмет анализа и безопасный порядок обмена необходимыми материалами.
Мы помогаем разграничить ответственность продавца по заверениям, возмещение потерь и иные способы защиты, проверить расчёт и согласовать действия по связанным спорам. Для обсуждения через контакты проекта можно направить условия сделки и краткую хронологию доначислений. После изучения документов становится понятно, какое требование принадлежит покупателю, какие условия договора работают в его пользу и какие возражения нужно подготовить к предметному обсуждению с продавцом либо в суде.
Нормы и судебные разъяснения
- ГК РФ: статья 431.2 — заверения об обстоятельствах
- ГК РФ: статья 406.1 — возмещение потерь при наступлении согласованных обстоятельств
- Пленум Верховного Суда РФ № 49 от 25.12.2018: заверения об обстоятельствах
- Постановление Пленума Верховного Суда РФ № 7 от 24.03.2016: ответственность и возмещение потерь
- Гражданский кодекс РФ, часть первая: обязательства, убытки и исковая давность
- Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)»
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.