
Заёмщик исправно платит по графику, но получает требование вернуть весь кредит из-за просрочки другой компании группы. Собственная платёжная дисциплина не всегда исключает такой риск: статья 821.1 ГК РФ допускает для юридических лиц договорные основания досрочного возврата. Нужно проверить, предусмотрено ли соответствующее событие в подписанном договоре, охватывает ли оно конкретную компанию и действительно ли наступили все согласованные условия. Сам термин «кросс-дефолт» этого анализа не заменяет.
Найдите событие, на которое ссылается банк
Проверьте не только основной текст, но и определения, общие условия, приложения и последующие изменения. Положение может относиться к неисполнению другого финансового обязательства, предъявлению по нему досрочного требования, банкротству определённого лица либо существенному спору. Это разные события. Если банк ссылается на просрочку поставщику, а условие охватывает только банковские кредиты, требуется отдельное объяснение применимости.
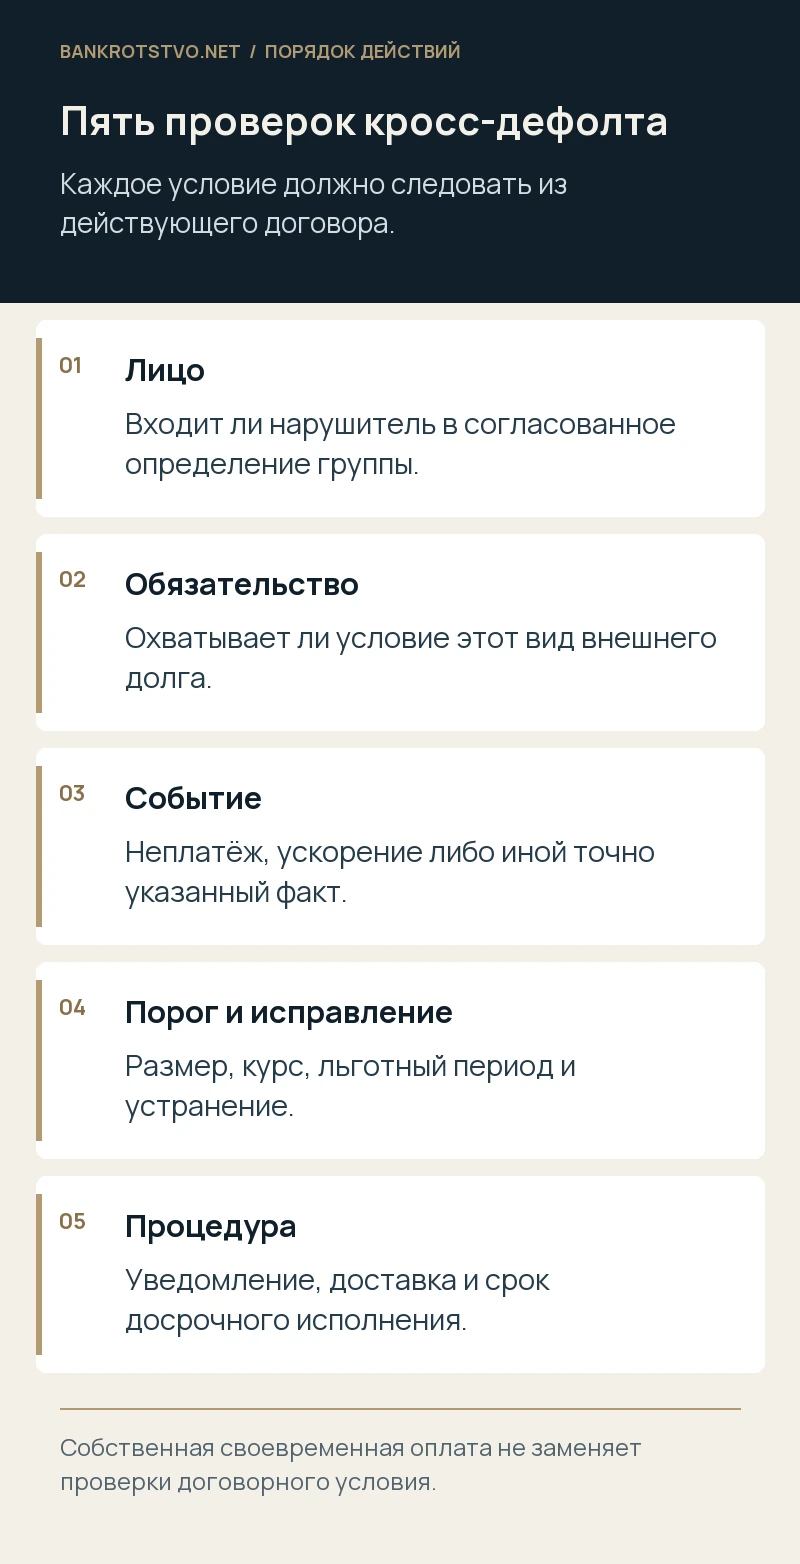
Полезно выписать условие в последовательность проверок: указанное лицо, вид обязательства, размер, нарушение, истечение льготного периода и предусмотренное последствие. Такой подход не позволяет пропустить оговорку, находящуюся в другом разделе. Иногда кросс-дефолт применяется только при совокупности нескольких признаков; письмо банка пересказывает их сокращённо. Ответ компании должен опираться на действующий договор целиком, а не на банковское описание его содержания.
Чем неплатёж отличается от досрочного требования другого кредитора
Одно условие срабатывает уже при просрочке внешнего долга, другое — лишь когда внешний кредитор получил или реализовал право потребовать досрочный возврат. В практике эти конструкции могут обозначаться по-разному, поэтому значение имеет содержание русскоязычного текста и согласованных определений. Не стоит считать, что любое письмо о задолженности равно объявлению всего другого долга немедленно подлежащим оплате.
Нужно получить документы по исходному обязательству: график, платёжные поручения, уведомления, соглашения о переносе срока и сведения о споре. Если внешний кредитор предоставил отсрочку до наступления нарушения, событие может оцениваться иначе, чем когда долг лишь погасили позднее. Для каждого сценария важны даты. Факт сегодняшнего отсутствия задолженности не всегда отвечает на вопрос, возникло ли предусмотренное договором право банка ранее и сохраняется ли оно.
Каких участников группы охватывает условие
Термины «группа», «аффилированное лицо», «существенная дочерняя компания» и «контролирующее лицо» могут быть специально определены договором. Нужно проверить критерии, список компаний и дату определения состава. Нельзя автоматически считать всякое юридическое лицо с общим владельцем охваченным условием, если текст устанавливает более узкие признаки. Но нельзя игнорировать явно согласованное широкое определение только потому, что заёмщик не подписывал чужой договор.
Особенно важны изменения структуры. Компания могла выйти из группы до события, войти в неё после заключения кредита или перестать отвечать критериям существенности. Подтверждают доли владения, корпоративные соглашения и иные необходимые обстоятельства на нужную дату. Если определение предусматривает фактический контроль, одной текущей выписки может быть недостаточно. Схема группы должна отражать юридически значимый период, а не только сегодняшнее состояние.
Порог суммы и период для устранения нарушения
Условие может включать минимальную сумму внешнего долга, совокупный порог нескольких обязательств, валютный эквивалент и время для устранения. Порядок расчёта тоже проверяют: входят ли проценты и санкции, какая дата курса используется, суммируются ли требования разных кредиторов. Общая сумма кредитного договора другой компании не всегда равна сумме нарушения, от которой зависит срабатывание положения.
Если согласован период исправления, восстановите начало его течения и предусмотренный порядок уведомления. Он может зависеть от даты неплатежа, обнаружения или получения сообщения. Нельзя самовольно подставлять привычные десять либо тридцать дней: общего срока для любого кросс-дефолта нет. Представленный банком расчёт должен соответствовать именно этому договору. При отсутствии необходимого события либо преждевременном требовании компания получает конкретный предмет для возражения.
Условный пример порога в 20 миллионов
Допустим, договор заёмщика связывает последствия с просроченным финансовым долгом участника группы свыше 20 миллионов рублей после определённого периода устранения. У другой компании кредит на 100 миллионов, но просроченный платёж составляет 8 миллионов. Из одной общей суммы кредита нельзя сделать вывод о преодолении порога. Нужно читать, что считается учитываемой задолженностью: весь ускоренный долг либо именно просроченная часть.
Теперь добавим досрочное требование внешнего кредитора на весь остаток. Если договор охватывает такое событие и остальные условия соблюдены, оценка меняется. Другой вариант — просрочку устранили в предусмотренный срок, а положение связывает право банка с неустранённым нарушением. Эти примеры показывают, почему для ответа необходимы полный текст условия и хронология исходного долга, а не только сообщение о проблемах у соседней компании группы.
Должен ли банк доказать ухудшение именно вашего бизнеса
Если согласован самостоятельный договорный триггер, собственная платёжеспособность заёмщика не обязательно устраняет его. Тем не менее нужно проверить формулировку: возможно, договор дополнительно требует существенного влияния, угрозы возврату или иного обстоятельства. Нельзя ни добавлять к условию отсутствующее требование, ни исключать из него согласованный критерий. Правовая позиция строится на совокупности текста, цели и применимых норм.
При толковании применяют статью 431 ГК РФ и разъяснения Пленума Верховного Суда РФ от 25.12.2018 № 49. Учитываются системная связь условий и действительная общая воля при неясности. Правило толкования неясности против предложившей условие стороны применяется с предусмотренными предпосылками, а не заменяет любое неудобное положение на желаемое компанией. Значение могут иметь проекты, переговоры и сложившаяся практика исполнения.
Проверьте процедуру досрочного требования
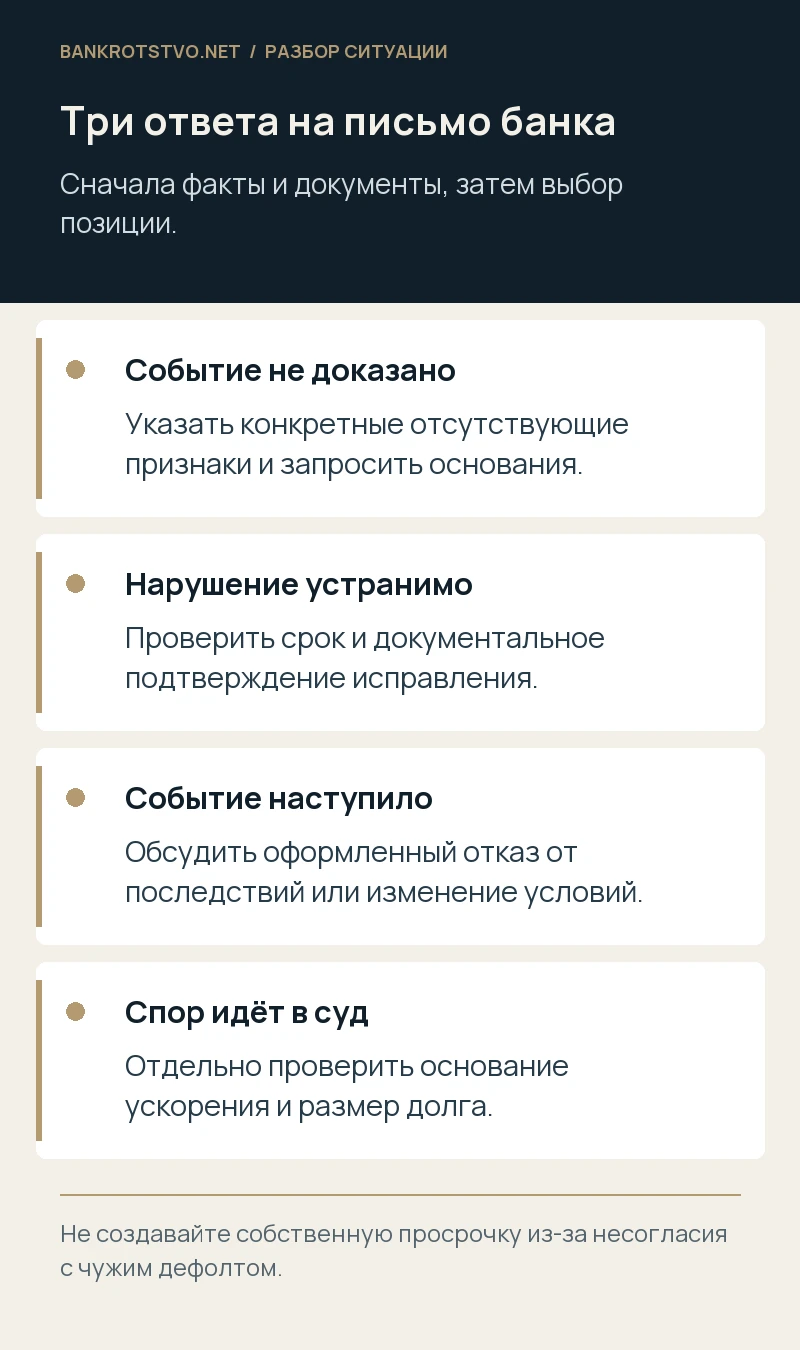
Даже при существующем событии важны форма и содержание уведомления, уполномоченный отправитель, адрес доставки и момент получения. Выясните, что банк требует: устранить нарушение, предоставить информацию, прекратить дальнейшие выдачи либо вернуть уже выданные средства. Эти последствия нельзя считать одинаковыми. Если договор связывает ускорение с отдельным волеизъявлением банка, нужно установить, когда оно было сделано надлежащим образом.
Отдельно проверяют срок исполнения досрочного требования и расчёт задолженности на соответствующую дату. Письмо может ошибочно включать ещё не предоставленное финансирование, неверные проценты либо уже оплаченные суммы. Возражение против основания ускорения и возражение против размера долга могут существовать одновременно. Полезно подготовить собственный расчёт, не ограничиваясь спором о слове «дефолт», пока начисления продолжают формировать финансовую нагрузку.
Как отвечать, не ухудшая своё положение
Не игнорируйте письмо. Подтвердите получение, запросите конкретные основания и документы в доступной части, изложите проверенные возражения и представьте сведения, которые договор обязывает раскрывать. При этом не стоит подписывать признание всех перечисленных банком обстоятельств, если они ещё не проверены. Нейтральное описание фактов отличается от согласия с наступлением договорного события и всей заявленной суммой.
Обычные платежи по собственному кредиту продолжают оценивать по действующим обязательствам. Прекращение оплаты в знак несогласия с кросс-дефолтом способно создать самостоятельное нарушение. Если финансовое положение не позволяет исполнить ускоренное требование, готовят реалистичный вариант переговоров с расчётами и источниками. Одновременно оценивают обязанности руководителя при изменении платёжеспособности; спор с банком не отменяет необходимости контролировать положение самой компании.
Переговоры об отказе от последствий и изменении условия
Банк может согласовать неприменение определённого последствия, продление времени на исправление или изменение определения группы. Такие договорённости нужно оформлять надлежащим образом. Не всякая устная фраза менеджера «вопрос решим» означает юридически обязательный отказ банка от права. Проверяют компетенцию подписанта, охват события, срок действия и наличие новых условий, включая комиссии и обеспечение.
Особенно осторожно анализируют положения о сохранении всех прав банка: соглашение о временной отсрочке может не устранять само событие. Для компании важно понимать, прекращена ли угроза ускорения или лишь отложено её практическое осуществление. Если договоры нескольких банков связаны между собой, изменение одного документа может иметь значение для остальных. Полезно составить перечень уведомительных обязанностей и взаимосвязанных условий до подписания новых соглашений.
Что проверять поручителям и залогодателям
Ускорение может повлечь требования к обеспечению, но его объём зависит от самостоятельных договоров и закона. Поручитель либо залогодатель вправе проверять основание основного требования, расчёт и предусмотренные для него возражения. Принадлежность к группе не делает всякое обеспечение безграничным. Нужно установить обеспеченное обязательство, предел суммы и влияние последующих изменений кредита.
Если банк требует новое обеспечение, это отдельный вопрос: кросс-дефолт сам по себе не означает обязанности любого собственника группы заложить дополнительный актив. Требуется договорное либо иное основание. Корпоративные согласования и влияние на кредиторов тоже проверяют. Подписание срочного залога без анализа может породить новый спор, даже когда первоначальное требование банка удаётся урегулировать. Срок на ответ не отменяет проверки полномочий и последствий.
При нескольких версиях общих условий нужно установить, какая именно была включена в договор и как согласовывались последующие изменения. Ссылка в письме на действующую страницу банковского сайта не всегда подтверждает содержание условий на дату подписания кредита. Сохранённые приложения, электронная переписка и архив документов помогают избежать спора о тексте уже после получения досрочного требования. Если компания подписывала соглашение об изменении общего пакета, проверяют его охват: оно могло изменить не только ставку, но и определение нарушений. Это необходимо учитывать даже при отсутствии отдельного обсуждения кросс-дефолта на переговорах.
Как подготовить материалы для правовой позиции
Понадобятся кредитный договор со всеми редакциями, письмо банка, структура группы на дату события и доступные документы о внешнем нарушении. Укажите сроки ответа и ближайшие платежи. Мы проверяем договорный триггер, доказанность исходного события, процедуру ускорения и расчёт, готовим ответ, переговорную позицию и при необходимости сопровождаем судебный спор. Обратиться можно через контакты проекта.
Проверка должна закончиться конкретной картой: какие условия уже подтверждены, какие банк пока не обосновал, можно ли устранить нарушение и какие обязательства компании продолжают действовать. Это полезнее общего утверждения, что чужой долг «не имеет отношения» к заёмщику. В корпоративном кредите пределы связи часто определены самим договором, и задача защиты — точно установить эти пределы и не позволить расширить их без основания.
Нормы и судебные разъяснения
- ГК РФ, статья 821.1: досрочный возврат корпоративного кредита
- ГК РФ, статья 431: толкование договора
- Пленум ВС РФ от 25.12.2018 № 49: толкование условий
- ГК РФ: исполнение обязательств и обеспечение
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.