
Казначейское сопровождение не заменяет разбор прав на деньги
Заказчик перечислил аванс, подрядчик остановил работы, а в карточке дела появилось заявление о банкротстве. Первая мысль заказчика понятна: деньги целевые, значит, их должны немедленно вернуть. Подрядчик рассуждает иначе: сумма поступила по договору, поэтому принадлежит компании. Обе позиции слишком широкие. Решение зависит от режима сопровождения, условий контракта, фактического исполнения и того, где именно находятся средства. Надпись «целевые» в платёжном поручении сама по себе не определяет состав конкурсной массы и не создаёт преимущество перед кредиторами.
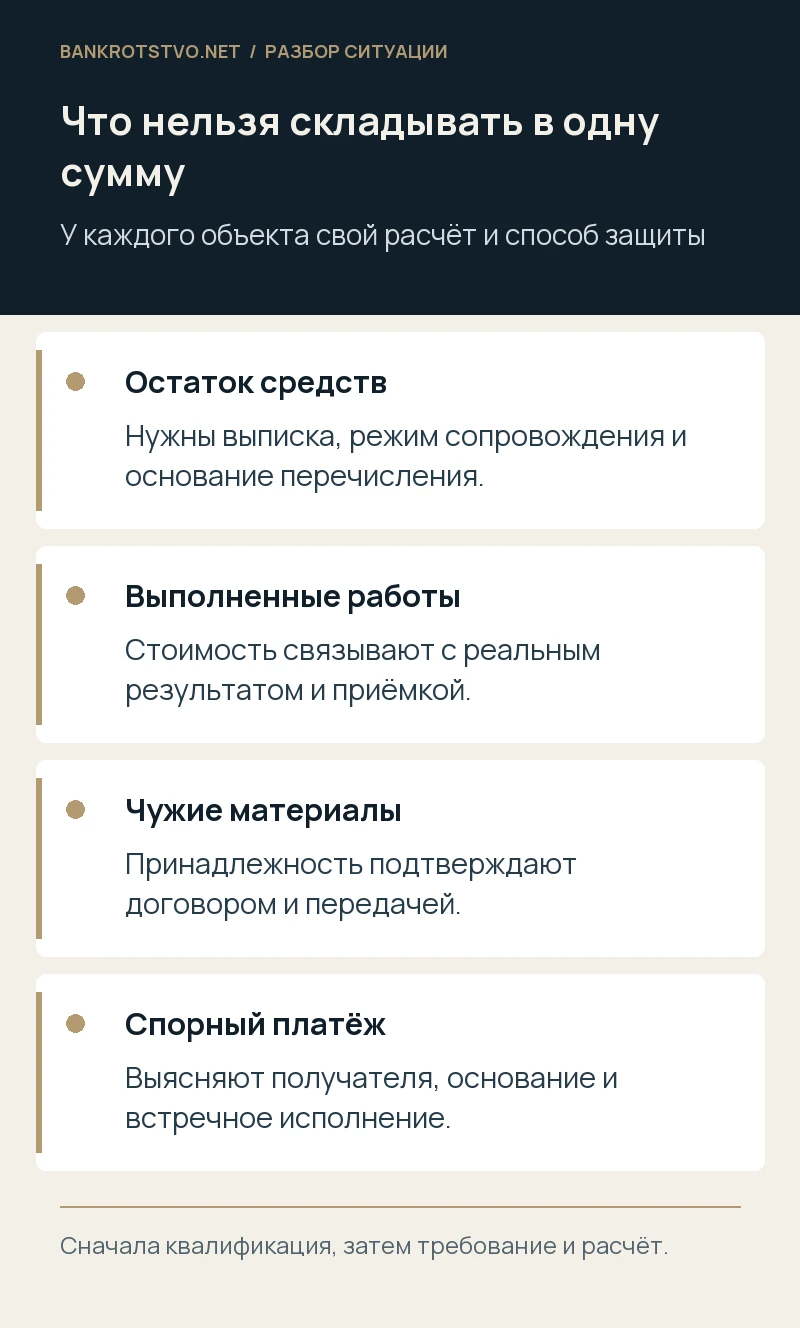
Нужно различать деньги, ещё ограниченные установленным бюджетным законодательством порядком расходования, оплату уже принятого результата и обычное денежное требование о возврате неотработанного аванса. Для каждой ситуации понадобятся разные документы и требования. Особенно опасно смешивать остатки нескольких контрактов: назначение поступления устанавливают по всей цепочке финансирования, а не по общей сумме на последнюю дату.
Сначала установите, какое именно сопровождение действует
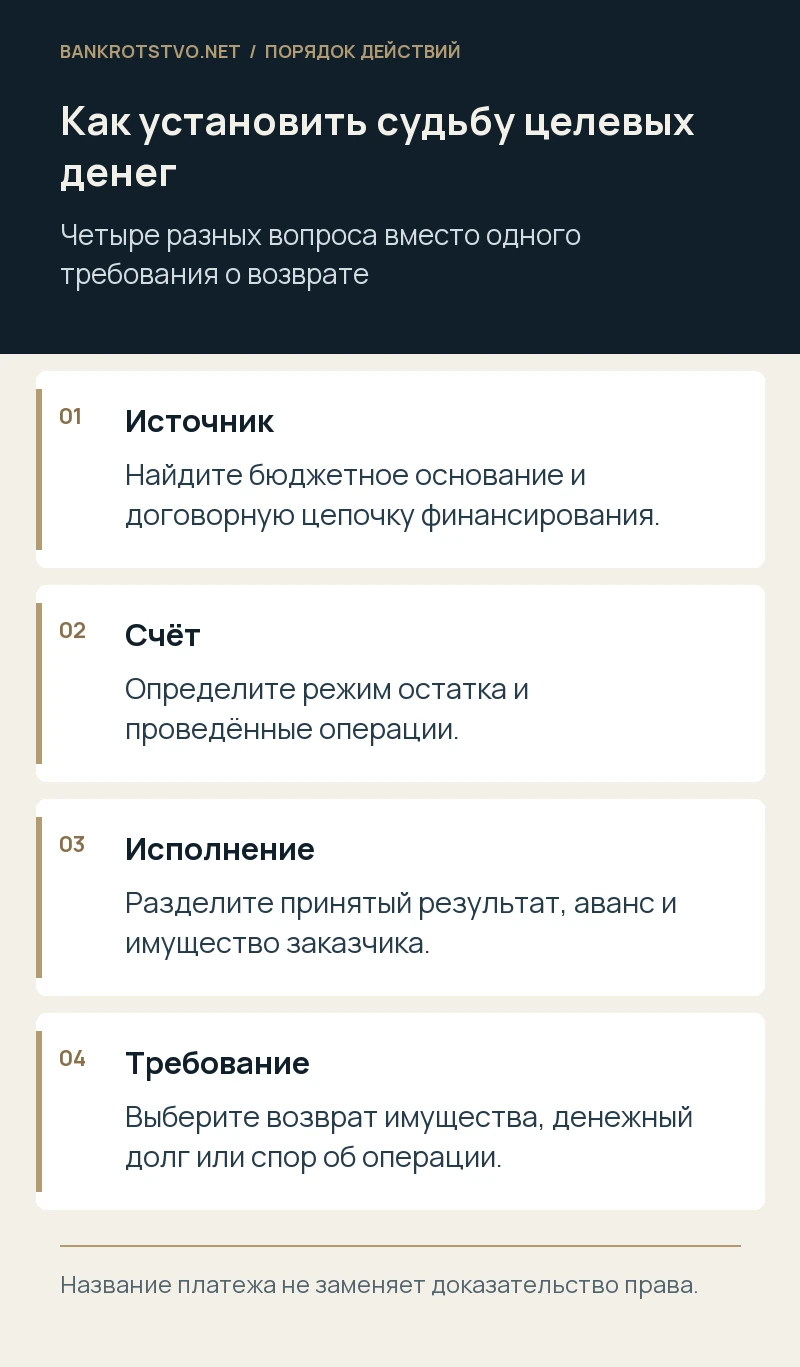
Казначейское сопровождение регулируется Бюджетным кодексом, актами о соответствующем бюджете и условиями предоставления средств. Оно не тождественно банковскому сопровождению, специальному счёту по отдельному отраслевому закону или внутреннему контролю заказчика. Выпишите из контракта основание сопровождения, идентификатор государственного контракта, орган, ведущий лицевой счёт, и документы, необходимые для санкционирования расходов. Сведения сопоставьте с соглашением о субсидии или государственным контрактом, из которого поступило финансирование.
Дальше определите место своей компании в цепочке. Генеральный подрядчик, поставщик оборудования и субподрядчик могут работать по разным договорам, хотя источником служит один бюджетный платёж. Условие о сопровождении головного контракта нельзя механически переносить на любой последующий расчёт. Значение имеют действующие правила включения получателя в режим сопровождения и конкретное содержание обязательств.
Где находятся средства и почему это меняет действия
Лицевой счёт в казначейской системе и расчётный счёт в коммерческом банке имеют разный правовой режим. Для начала получите выписку с операциями, расшифровку доступного остатка и сведения о заблокированных либо несанкционированных расходах. Уточните, не направлено ли платёжное поручение, которое пока не исполнено. Бухгалтерский остаток в учёте подрядчика может отличаться от суммы, фактически доступной для перечисления.
Если деньги уже ушли контрагенту, спор переносится на основание платежа и реальность встречного исполнения. Нельзя требовать от казначейства вернуть сумму, которой на соответствующем счёте нет. Если часть аванса перечислена на обычный банковский счёт в разрешённом порядке, нужно установить, какое обязательство исполнено и сохранились ли специальные ограничения именно на эту сумму. Источник поступления ещё не отвечает на вопрос о допустимом получателе возврата.
Отделите отработанный аванс от неисполненной части
Составьте таблицу по этапам: цена, перечисление, объём результата, приёмка, замечания, стоимость устранения недостатков. Подписанный акт полезен, но не всегда завершает анализ: возможны доказательства фактического отсутствия работ, мотивированный отказ от приёмки или спор о полномочиях подписанта. Напротив, отсутствие акта не позволяет игнорировать переданный и используемый результат, если его выполнение подтверждено другими материалами.
Отдельно учтите оборудование и материалы. Имеет значение, приобретались ли они в собственность заказчика, передавались ли подрядчику на переработку либо оставались его активами до сдачи результата. Требование вернуть принадлежащие заказчику вещи отличается от требования перечислить аванс. Объединение их в одну сумму может лишить заказчика возможности защитить конкретное имущество и затруднить расчёт задолженности.
Расторжение договора требует собственного основания
Банкротное заявление не всегда прекращает договор и не заменяет предусмотренный законом порядок отказа. Основание выбирают по фактам: просрочка, очевидная невозможность завершить работы, существенные недостатки, специальное условие контракта. Уведомление должно позволять определить договор, нарушение, момент прекращения и адресата. Для государственного контракта дополнительно учитываются правила закупочного законодательства и применяемый способ расторжения.
После прекращения договора рассчитывают взаимные предоставления. Заказчик не вправе одновременно оставить весь полезный результат и требовать возврата полной суммы аванса без учёта его стоимости. Подрядчик, со своей стороны, не может закрыть аванс односторонним перечнем неподтверждённых расходов. Затраты и надлежащее исполнение не одно и то же. Эту разницу особенно важно объяснить в требовании о возврате и в последующем судебном споре.
Как связать бюджетный порядок с банкротным делом
Не следует исходить из того, что казначейское сопровождение автоматически выводит любой остаток из конкурсной массы. Сначала определяется принадлежность имущества и действующий режим средств, затем выбирается процессуальный способ защиты. Управляющему передают документы об источнике финансирования, ограничениях использования и спорном остатке, а также конкретно сформулированное требование. Запрос «верните все целевые деньги» без расчёта обычно не решает проблему.
Денежное требование о возврате аванса оценивают с учётом даты возникновения обязательства и правил банкротства. Дата претензии или расторжения сама по себе не превращает прежнее финансирование в текущий платёж. Если заявляется право собственности на конкретное имущество либо оспаривается включение суммы в конкурсную массу, обоснование будет другим. Параллельно уведомляют заказчика или предоставивший средства орган в объёме, предусмотренном договором и правилами финансирования.
Какие документы собрать до первого заседания
Нужны первоначальный контракт и изменения, соглашение о финансировании, идентификаторы расчётов, выписки, заявки на кассовые расходы, решения об их санкционировании или отказе. К ним добавляют график работ, исполнительную документацию, акты, переписку о приёмке, накладные и подтверждения права на материалы. Желательно сохранить первоначальные электронные файлы и сведения об их отправке: распечатка письма не всегда показывает, когда адресат получил отказ или замечания.
Полезно подготовить один сквозной расчёт, который связывает каждый платёж с этапом исполнения. В нём отдельно показывают бесспорную часть, спорные объёмы и сумму, относящуюся к чужому имуществу. Такая структура помогает одновременно отвечать на запрос казначейства, возражения управляющего и вопросы суда. Она также позволяет оценить, какие дальнейшие работы действительно целесообразно финансировать.
Условный пример: аванс есть, свободных денег нет
Допустим, промышленный заказчик перечислил подрядчику тридцать миллионов рублей. На счёте остались восемь миллионов, часть оборудования доставлена на площадку, а принятые работы оценены в двенадцать миллионов. Из этого ещё не следует, что заказчику должны вернуть восемнадцать миллионов немедленно либо что весь остаток принадлежит ему. Нужно установить принадлежность оборудования, состав принятого результата, режим остатка и законность уже проведённых платежей.
Если оборудование стало собственностью заказчика, его защиту выделяют отдельно. Неотработанную часть аванса рассчитывают после сверки исполнения, а возможность перечисления остатка рассматривают по условиям сопровождения. Если выяснится фиктивная оплата связанной организации, возникает дополнительное направление: сохранение доказательств и оценка оснований оспаривания. Эти действия не подменяют друг друга и требуют согласованных требований.
Что обсудить с юристом до новых перечислений
Можно ли направить подрядчику ещё один платёж? Только после оценки его назначения, реального результата и режима исполнения: новый аванс не исправляет судьбу старого автоматически. Достаточно ли письма казначейства? Оно важно для режима операций, но не всегда разрешает гражданский спор о праве на деньги. Можно ли удержать собственное имущество? Для этого необходимо подтвердить принадлежность и выбрать законный способ возврата, а не перекрывать площадку по устной договорённости.
Мы разбираем цепочку финансирования, сопоставляем платежи с исполнением и готовим понятную правовую позицию для заказчика, подрядчика или кредитора. При споре формулируем требования и возражения, добиваемся сохранения документов и сопровождаем дело в суде. Начать можно с контракта, выписок и краткого описания остановившихся работ: направить материалы для юридического анализа.
Нормы и судебные разъяснения
- Бюджетный кодекс РФ: казначейское сопровождение
- Закон о банкротстве: состав конкурсной массы
- Закон о банкротстве: текущие платежи
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.