
Компания показывает прибыль в отчётности, но задерживает платежи поставщикам. Директор рассчитывает на крупное поступление через месяц, бухгалтер видит растущую просрочку, а собственник считает проблему сезонной. Все три оценки могут описывать разные стороны одной ситуации. Для правовых выводов важно установить, способна ли организация исполнить обязательства и насколько обоснован расчёт на восстановление платежей.
Почему прибыль и деньги на счёте отвечают на разные вопросы
Выручка может быть признана до получения оплаты. В активах отражается дебиторская задолженность, но покупатель оспаривает качество работ или уже не ведёт деятельность. Наоборот, крупный разовый расход способен временно уменьшить остаток денег у устойчивого предприятия. Поэтому вывод о кризисе нельзя делать только по одному показателю отчётности или отсутствию средств в конкретный день.
Неплатёжеспособность и недостаточность имущества — разные понятия Закона о банкротстве. В первом случае исследуют прекращение исполнения денежных обязательств вследствие недостаточности денег; во втором сопоставляют обязательства и стоимость имущества. Книга учёта сама по себе не даёт ответа на все эти вопросы. Нужна проверка реальности активов, сроков поступлений и долговой нагрузки.
Как выглядит подтверждённый временный разрыв
Предположим, по условиям подписанного договора заказчик должен оплатить принятые работы через две недели. У него нет выявленных проблем с расчётами, акт подписан без замечаний, а сумма перекрывает ближайшие обязательства подрядчика. Такой набор фактов отличается от ожидания денег по неподписанному акту, который оспаривается уже полгода. Пример условный: ни один документ отдельно не подтверждает отсутствие кризиса.
Для проверки составляют платёжный календарь на последовательные периоды. В нём отражают не только входящие суммы, но и обязательные расходы на получение этих денег: материалы, логистику, персонал, обслуживание оборудования. Если поступление возможно лишь после нового финансирования, которого пока нет, его нельзя без пояснений ставить в один ряд с уже подтверждённым платежом.
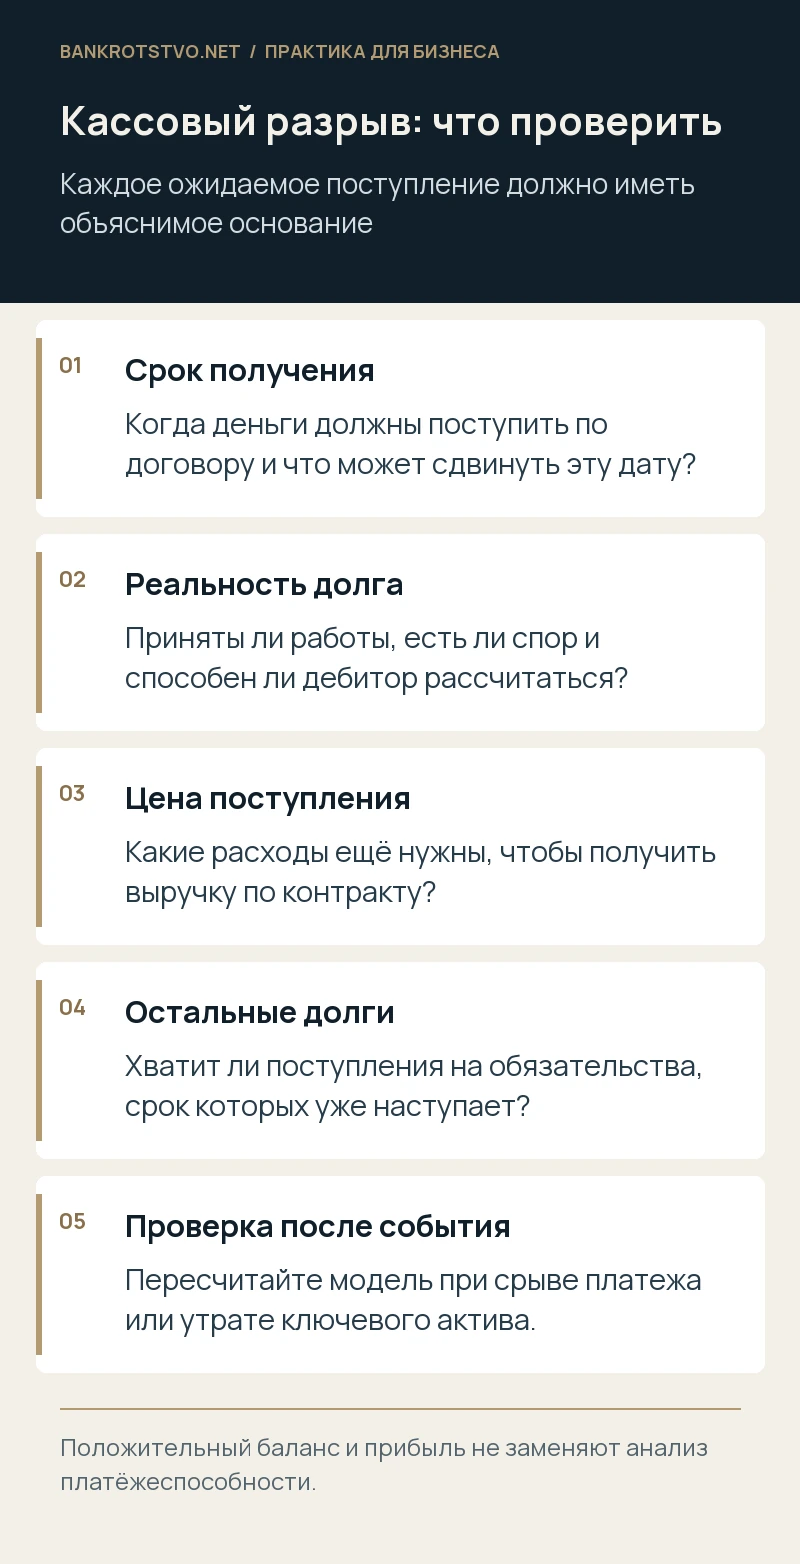
Какие признаки требуют более глубокой оценки
Настораживает повторяющаяся ситуация, когда новые авансы уходят на старые долги, а средств на выполнение оплаченных заказов уже не остаётся. Существенны остановка ключевого производства, массовые претензии, утрата банковского финансирования, длительная зарплатная задолженность и невозможность реализовать основные активы без прекращения работы. Эти факты рассматривают совместно, с привязкой ко времени.
Отрицательные чистые активы тоже требуют внимания, но механически приравнивать их к установленной дате обязанности подать заявление нельзя. Статья 9 содержит собственные основания. Для руководителя опасно и обратное упрощение: положительный баланс не гарантирует, что оснований нет. В документах может числиться имущество, которое нельзя продать либо которое уже обременено в пользу банка.
Какие документы формируют доказательную картину
- Оборотно-сальдовые ведомости и расшифровки существенных статей баланса.
- Выписки по всем счетам, сведения об арестах и ограничениях операций.
- Договоры, акты, претензии и расчёты по основным дебиторам.
- Графики кредитов, договоры залога, требования о досрочном возврате.
- Историю просрочки по зарплате, налогам и поставщикам.
- Подтверждённые меры по восстановлению платежей и результаты их исполнения.
Документы лучше связывать в хронологическую таблицу: событие, влияние на денежный поток, управленческое решение, ожидаемый эффект, фактический результат. Такой формат помогает увидеть, когда временная проблема перестала быть временной. Он также показывает, какие сведения были доступны директору на соответствующую дату, без оценки только из последующего неблагоприятного исхода.
Проверка должна охватывать весь бизнес, включая счета в разных банках и обязательства по выданным поручительствам. Иногда кризис скрывается за внутригрупповыми перечислениями: деньги поступают регулярно, но только за счёт новых займов связанных организаций. В таком случае необходимо понять, существует ли самостоятельный источник возврата или компания лишь переносит дату неизбежного дефицита.
Что делать с результатами анализа
В рабочем заключении полезно разделить установленные факты, предположения и недостающие сведения. Например, стоимость станка подтверждена отчётом, а срок продажи пока лишь оценён сотрудником. Если вывод зависит от этой продажи, риск должен быть виден руководителю. Финансовую модель пересчитывают при срыве ключевого платежа, потере заказчика или предъявлении нового значительного требования.
Юридическая оценка нужна до того, как календарь окончательно перестанет сходиться. Она позволяет проверить основания статьи 9 и отделить обычный предпринимательский риск от ситуации, в которой промедление увеличивает возможную ответственность по статье 61.12. При разборе финансового состояния можно начать с перечня долгов и ожидаемых поступлений, а затем определить, какие первичные документы необходимы для обоснованного решения руководителя.
Нормы и судебные разъяснения
- Статья 9 Закона о банкротстве: обязанность подать заявление
- Статья 61.12 Закона о банкротстве: несвоевременная подача заявления
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.