
Собственник готов перечислить деньги, чтобы компания закрыла зарплату, закупила сырьё и завершила важный контракт. Бухгалтер предлагает оформить заём: так проще вернуть средства после получения выручки. Однако в кризисе выбор формы финансирования влияет не только на учёт. При последующем банкротстве будут оценивать, почему участник предоставил деньги, что он знал о состоянии бизнеса и на какой возврат мог рассчитывать.
Сначала определите экономическую задачу
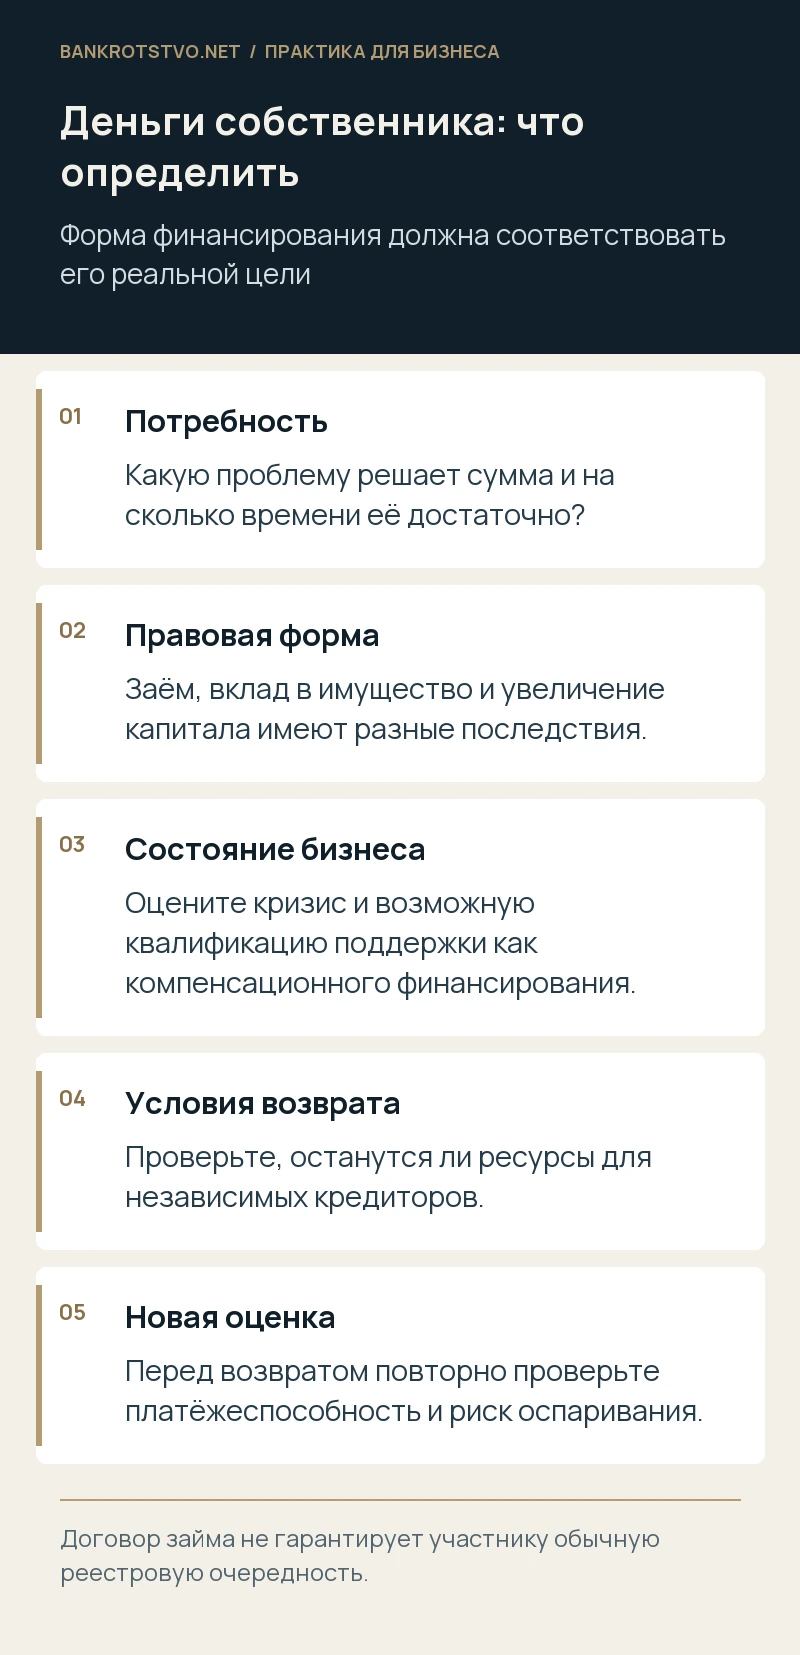
Нужно понять, финансируется временная потребность действующего предприятия или покрывается устойчивый недостаток средств. В первом случае полезно показать конкретный денежный цикл: затраты, исполнение заказа, ожидаемую оплату и срок возврата. Во втором обычный договор займа может юридически оформить перечисление, но не устранит вопрос о компенсационном финансировании и положении собственника относительно независимых кредиторов.
Проверьте, хватит ли заявленной суммы. Небольшое перечисление, после которого компания принимает новые обязательства без ресурса на исполнение, способно лишь увеличить будущий дефицит. Источник финансирования тоже должен быть реальным: устное обещание внести деньги не равно поступлению на счёт. Решения директора об оплате расходов нельзя основывать на неподтверждённой поддержке без оценки возможного срыва.
Чем отличаются основные способы поддержки
Заём предполагает обязанность вернуть деньги на согласованных условиях. Вклад в имущество и увеличение уставного капитала имеют иную корпоративную природу, порядок оформления и последствия для участника. Выбор зависит от устава, состава участников, цели перечисления и финансовой модели. Единой формы, которая всегда была бы самой безопасной для собственника и компании, не существует.
В документах важно прямо назвать основание платежа и обеспечить соответствие решения участника, договора и назначения банковского перевода. Перечисление «на развитие бизнеса» без понятного оформления создаёт лишние вопросы о правовой природе средств. Заранее обсудите, получает ли участник право требовать возврата, в какие сроки и при каких обстоятельствах компания сможет исполнить это требование.
Почему заём участника может оказаться в иной очередности
Постановление Пленума Верховного Суда № 41 от 23 декабря 2025 года посвящено требованиям контролирующих и аффилированных лиц. Для оценки важны фактический контроль, обстоятельства кризиса и содержание финансирования. Само родство или участие в компании не означает, что любое требование автоматически понижается. Но договор займа также не гарантирует участнику положение обычного независимого поставщика.
Особое внимание уделяют поддержке, которая заменяет внесение капитала в период имущественного кризиса. Исследуют момент предоставления средств, осведомлённость финансирующего лица, экономический смысл отсрочки возврата и последующее поведение сторон. Поэтому документы должны объяснять реальную ситуацию, а не только воспроизводить формальные условия стандартного займа.
Опасен не только порядок включения требования
Если компания возвращает деньги собственнику перед банкротством, перечисление может стать предметом отдельного оспаривания. Смотрят на состояние должника и положение остальных кредиторов, а также на применимое основание недействительности. Участник не получает преимущества только потому, что ранее поддерживал предприятие в сложный период. Возврат займа и законность первоначального финансирования оцениваются самостоятельно.
Условный пример: участник дал средства на закупку сырья, производство завершило заказ, но поступление от покупателя не покрыло накопленные долги. Автоматическое перечисление всей выручки участнику без оценки остальных обязательств создаёт иную проблему, чем само предоставление займа. Перед возвратом нужен новый анализ платёжеспособности, а не ссылка на первоначальную договорённость.
Если участников несколько, отдельно обсуждают, кто несёт экономическую нагрузку и как выбранная форма влияет на их права. Например, увеличение капитала требует корпоративной процедуры и может менять соотношение долей, а заём создаёт обязательство перед конкретным займодавцем. Договорённость между собственниками желательно оформить до перевода, особенно при конфликте. Иначе спор о спасении бизнеса может дополниться корпоративным спором о действительности решения и объёме обязательств компании перед одним из участников.
Какие документы подготовить до перечисления
- Расчёт потребности в средствах и прогноз движения денег.
- Решение компетентного органа и проверку положений устава.
- Договор либо документы выбранного корпоративного способа финансирования.
- Условия использования средств и подтверждение поступления.
- Расчёт возможности возврата с учётом независимых кредиторов.
Поддержка собственника не отменяет проверки оснований статьи 9 Закона о банкротстве. Если финансирование не устраняет соответствующие обстоятельства, руководителю необходимо оценить обязанность обращения в суд. Полезно заранее установить дату пересмотра плана и признаки, при которых дальнейшее заёмное финансирование прекращается.
До внесения денег можно сопоставить несколько способов поддержки и их последствия. Это позволяет оформить реальную цель финансирования и заранее понять ограничения, которые могут возникнуть при возврате средств или включении требования в реестр.
Нормы и судебные разъяснения
- Статья 9 Закона о банкротстве: обязанность подать заявление
- Статья 61.3 Закона о банкротстве: предпочтение кредитору
- Постановление Пленума Верховного Суда от 23.12.2025 № 41
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.