
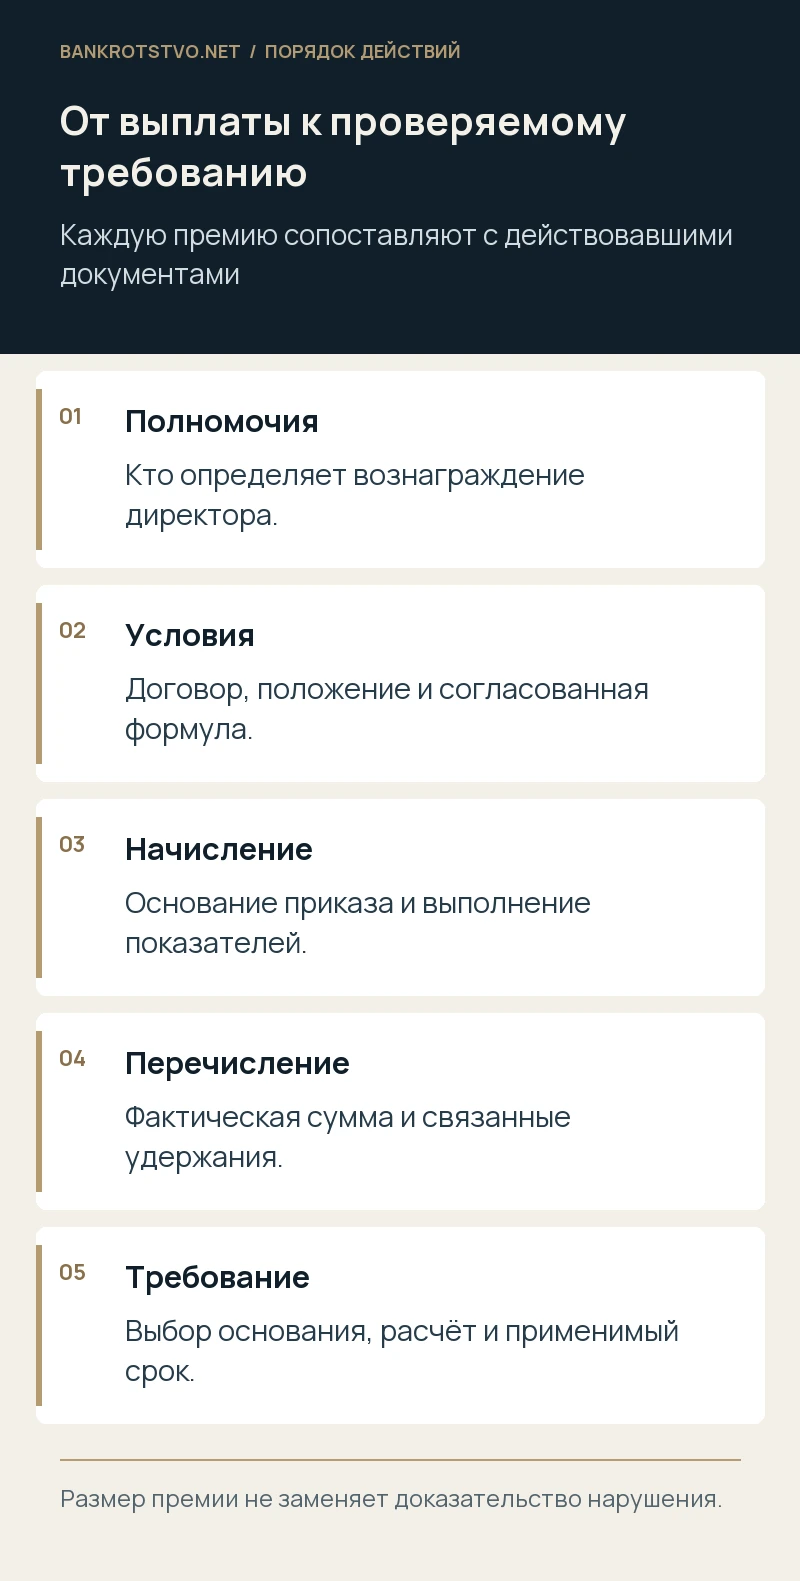
Подписанный директором приказ о премии самому себе не доказывает законность выплаты. Сначала нужно установить, кто вправе определять его вознаграждение, какие условия уже согласованы и действительно ли наступили основания премирования. Вместе с тем отсутствие отдельного решения по каждой сумме не позволяет автоматически взыскать всю полученную зарплату. В споре разделяют гарантированную оплату, предусмотренную формулой премию и произвольное увеличение вознаграждения. Требование компании должно объяснять конкретное превышение полномочий и размер причинённого ущерба, а не опираться только на последующие финансовые трудности.
Начать с карты полномочий и условий оплаты
Проверяют устав, решение о назначении, трудовой договор, дополнительные соглашения, положение об оплате и решения участников либо совета директоров. Важны редакции, действовавшие в месяцы начисления. Нынешние правила нельзя без объяснения переносить на выплаты прошлых лет. Если договор подписывал уполномоченный участник, нужно проверить пределы поручения и наличие согласия на спорную систему вознаграждения. Документ, составленный самим директором уже после конфликта, оценивается вместе с другими обстоятельствами его появления.
Отдельно определяют, распространено ли общее положение о премировании сотрудников на руководителя и что именно оно позволяет. Право директора поощрять работников не тождественно праву устанавливать себе любые суммы. Но если компетентный орган заранее утвердил конкретную формулу и условия, приказ может оформлять исполнение согласованной системы. Поэтому полезно сначала выписать каждый источник полномочия, а затем сопоставить его с фактическим приказом. Формулировки «по усмотрению директора» требуют особенно внимательной оценки применительно к самому подписанту.
Какие выплаты нельзя складывать в одну сумму
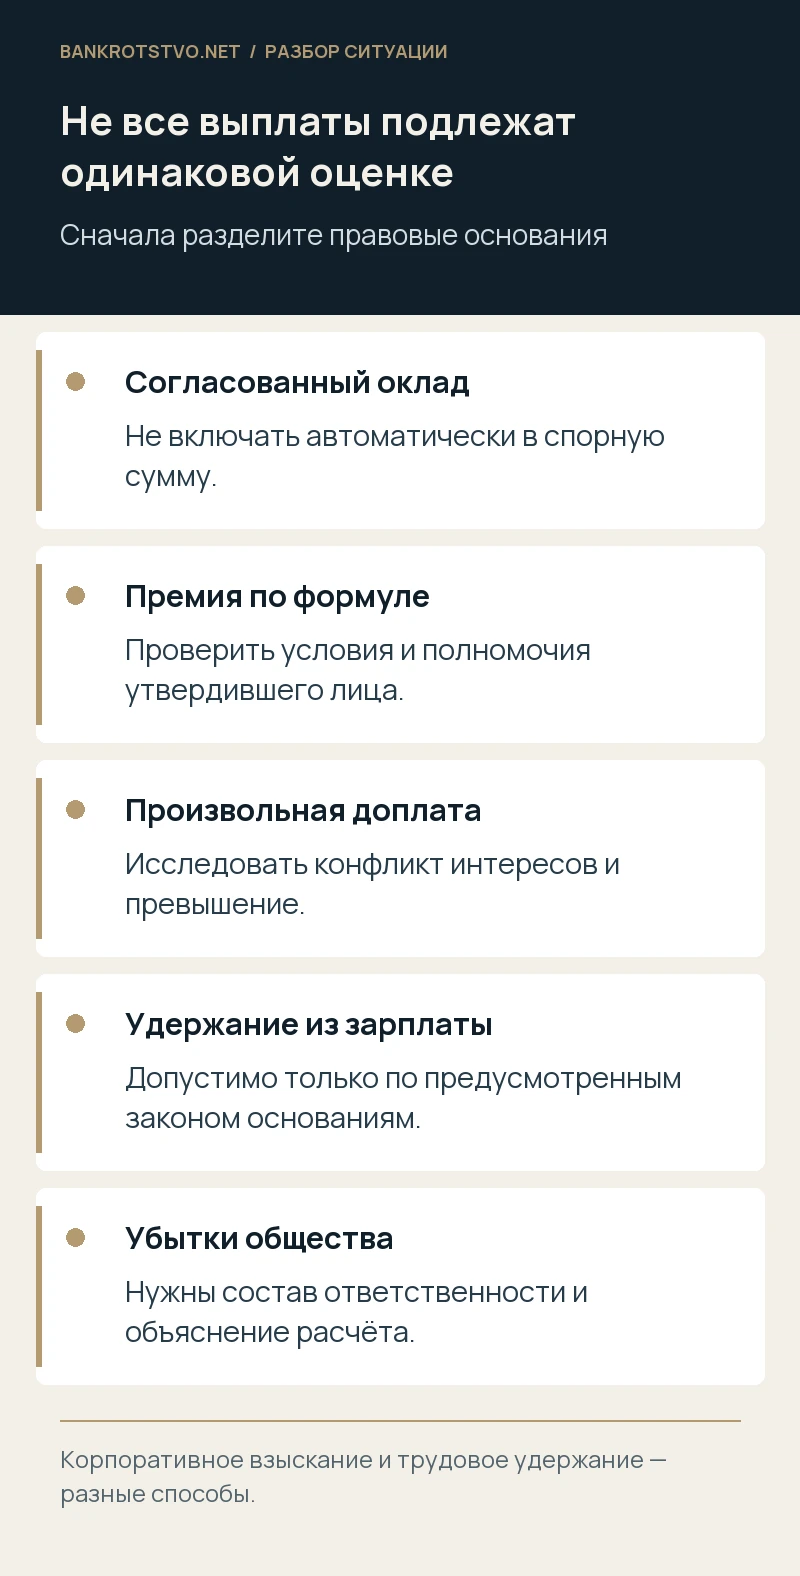
Банковская выписка может включать оклад, отпускные, компенсацию расходов, премии и расчёт при увольнении. Для каждого перечисления нужны расчётный листок и основание. Иначе в требование о возврате незаконной премии попадёт согласованная оплата труда или подтверждённая командировочная сумма. Составляют реестр начислений по месяцам с указанием вида выплаты, документа, утверждённого размера и действительного перечисления. Вознаграждение по иной роли, например за отдельную работу, тоже проверяют по самостоятельному основанию.
Если премия начислена, но не выплачена, предмет защиты отличается от уже произошедшего уменьшения имущества общества. Нужно установить, оспаривается ли право на начисление, требуется ли исправление документов или взыскание убытков. Нельзя считать любой бухгалтерский резерв потерей в том же размере, что списанные со счёта деньги. Также отделяют сумму до удержания НДФЛ, фактически полученное директором и страховые взносы организации. Взыскиваемые элементы должны иметь правовое объяснение, а не только итог в сводной таблице.
Что говорит судебная практика о конфликте интересов
В определении от 16 декабря 2022 года № 305-ЭС22-11727 Верховный Суд рассмотрел корпоративный спор о самостоятельном увеличении руководителем вознаграждения. Суд указал на значение компетенции участников и конфликта личного интереса директора с интересами общества. Отсутствие прямого запрета в локальном акте не следует понимать как безусловное разрешение назначать себе премии. При этом правовой вывод нужно применять к установленным документам, а не превращать в правило о незаконности любой стимулирующей выплаты руководителю.
Определение от 11 апреля 2025 года № 305-ЭС24-22998 также показывает необходимость содержательно исследовать основания вознаграждения и корпоративное волеизъявление. Для компании это означает обязанность подготовить документы, а для директора — представить объяснение полномочий и согласования. Ссылка на привычную практику премирования требует подтверждения: кто знал о суммах, обладал ли правом их утвердить и какие действия действительно выражали согласие. Общая осведомлённость о хороших результатах бизнеса сама по себе не заменяет определённое решение о вознаграждении.
Как проверить показатели и фактическое основание премии
Если выплата зависит от прибыли, выручки, завершения проекта или заключения договора, нужно установить точное определение показателя и дату его измерения. Бухгалтерская прибыль и поступление денег на счёт различаются. Подписание крупного контракта не означает его прибыльность, а предусмотренный планом результат мог быть отменён последующим дополнительным соглашением. Проверяют документы, которыми стороны заранее связали право на премию с соответствующим событием, и материалы о выполнении условий в спорный период.
Юридическая задача состоит в определении согласованного основания, допустимых исходных данных и бремени доказывания. При сложной финансовой модели расчёт может потребовать участия специалиста, но его вывод не заменяет проверку полномочий на выплату. Если премия безусловно согласована в фиксированной сумме, последующее ухудшение рынка не отменяет её автоматически. Если директор сам изменил критерии после получения результата, необходимо отдельно объяснить значение такого изменения. В споре важны первоначальные версии документов и время их утверждения.
Согласие участников и последующее одобрение
Директор может ссылаться на протокол, решение совета, переписку собственников или утверждённую отчётность. Каждый документ читают с учётом компетенции и конкретности выраженного согласия. Утверждение годового отчёта не всегда означает осознанное одобрение скрытой выплаты, о которой собственникам не сообщили. Но если участники специально обсуждали размер премии и письменно подтвердили его, отсутствие повторного приказа от их имени оценивается иначе. Нельзя выбирать из переписки только удобную фразу без соседних сообщений и приложений.
Обществу необходимо проверить, не был ли спорный платёж исполнением ранее согласованного обязательства. Бывшему руководителю полезно представить документы, позволяющие установить информированность уполномоченного органа. Если согласие давал один из нескольких участников, выясняют, мог ли он решить вопрос единолично. Личное одобрение владельца контрольной доли не всегда заменяет требуемое корпоративное решение. Одновременно формальный недостаток процедуры и заведомо невыгодное извлечение денег могут иметь разные последствия, поэтому содержание волеизъявления исследуют до расчёта требований.
Почему нельзя просто удержать спорную премию из расчёта
Ограничения статьи 137 ТК РФ не позволяют работодателю произвольно удержать любые ранее выплаченные суммы. Неправильное применение правил оплаты не равнозначно арифметической счётной ошибке. Если руководитель продолжает работать, одностороннее уменьшение будущего расчёта может создать отдельный трудовой спор. При увольнении также нельзя считать окончательную выплату удобным залогом под любые претензии общества. Основание удержания, предусмотренный законом срок и наличие спора о сумме проверяют независимо от корпоративного иска.
Это не означает невозможность взыскать убытки с недобросовестного директора. Просто правовой способ нужно выбрать правильно. Добровольный возврат можно оформить соглашением, которое ясно определяет сумму, назначение и отсутствие двойного взыскания. Если согласия нет, формируют судебное требование. Внутренний приказ «признать премию незаконной» может быть доказательством позиции работодателя, но сам по себе не является исполнительным документом и не отменяет необходимость доказать заявленный состав ответственности перед судом.
Убытки директора, трудовое требование или оспаривание
Когда претензия связана с недобросовестным осуществлением функций органа общества, анализируют корпоративную ответственность и положения статьи 44 Закона об ООО. Трудовая материальная ответственность имеет собственные основания и правила. В банкротстве возможно отдельное оспаривание операций по специальным нормам, если соблюдены их условия. Нельзя подменять выбор конструкции одним словом «возврат»: от природы требования зависят компетенция суда, стороны, доказывание, сроки и последствия удовлетворения.
Например, иск об убытках требует объяснить, какое неправомерное управленческое действие уменьшило имущество и на какую сумму. Оспаривание выплаты в банкротстве может строиться на иных признаках, включая ущерб кредиторам или предпочтение. Получение одной и той же суммы по нескольким основаниям не должно приводить к двойному возмещению. При параллельных процессах сопоставляют предмет требований и уже исполненные платежи. Выбранная стратегия должна быть понятна из документов, а не появляться только после возражений ответчика.
Как определить сумму и показать расчёт
Условно директор получил за квартал 900 тысяч рублей премий, тогда как надлежащим образом согласованная формула давала 300 тысяч. Предварительный предмет спора может составлять превышение 600 тысяч, но только после проверки права на согласованную часть и состава фактических выплат. Если общество требует все 900 тысяч, оно должно объяснить, почему формула не применима либо условия вообще не наступили. Простого сравнения премии с задолженностью поставщикам для такого вывода недостаточно.
Расчёт составляют по отдельным эпизодам, а не одной строкой за несколько лет. НДФЛ, взносы, исправления налогового учёта и возврат ранее удержанных сумм требуют отдельного анализа. Не следует автоматически прибавлять к премии все сопутствующие расходы без объяснения причинной связи и возможности их корректировки. Также учитывают уже возвращённые деньги и удержанные по законному основанию суммы. Проверяемый расчёт позволяет суду оценить даже частичную обоснованность требования, если остальные эпизоды окажутся недоказанными.
Давность и момент обнаружения нарушения
Для корпоративного требования об убытках действует общий гражданско-правовой срок исковой давности; его нельзя автоматически заменять трудовым сроком лишь потому, что выплаты назывались зарплатой. Начало течения зависит от осведомлённости надлежащего лица о нарушении и ответчике. Смена директора сама по себе не гарантирует нового полного срока. Проверяют, кто мог действовать от имени общества, скрывались ли документы и когда участники действительно получили возможность установить спорные обстоятельства.
По каждому эпизоду фиксируют дату приказа, перечисления, раскрытия информации и первоначальной претензии. Если документы получены недавно, нужно подтвердить способ и обстоятельства получения. Внутренняя проверка не должна служить искусственным переносом даты знания, когда выплаты годами открыто согласовывались собственниками. При выборе трудовой конструкции применимые сроки проверяют отдельно. Поэтому до направления претензии полезно построить календарь возможной давности и определить действия, которые сохранят защиту без преждевременного завышения требований.
Что собрать для юридического сопровождения
Подготовьте устав, договор руководителя со всеми изменениями, положения об оплате, спорные приказы, расчётные листки, выписки о перечислениях и документы предполагаемого согласования. Добавьте реестр сумм и описание того, когда нарушение обнаружили. Если архив неполон, укажите отсутствующие позиции и фактическое место их хранения. Не следует передавать на первом этапе все кадровые сведения работников: для оценки достаточно выделить документы, относящиеся к вознаграждению руководителя и его полномочиям.
Мы можем проверить основания премирования, разграничить применимые требования, подготовить претензию и сопровождать корпоративный спор о возмещении убытков. Для обращения используйте контакты. Анализ нужен и компании, требующей возврата, и директору, которому предъявили общую сумму без разделения законной оплаты и спорного превышения. Итоговая позиция должна опираться на действовавшие правила и конкретные выплаты; отсутствие денег у общества либо крупный размер премии сами по себе не заменяют юридических оснований ответственности.
Нормы и судебные разъяснения
- Закон об ООО, статья 44: ответственность органов управления
- ТК РФ, статья 277: ответственность руководителя
- ТК РФ, статья 137: ограничения удержаний
- Определение ВС РФ от 16.12.2022 № 305-ЭС22-11727
- Определение ВС РФ от 11.04.2025 № 305-ЭС24-22998
- Пленум ВАС РФ от 30.07.2013 № 62: убытки директора
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.