
Снижение чистых активов ниже уставного капитала требует проверки расчёта и корпоративного календаря, а не немедленного вывода «компанию завтра ликвидируют». Но игнорировать устойчивый недостаток тоже нельзя. Статья 30 Закона об ООО устанавливает последствия сохранения определённого соотношения по завершённым финансовым годам. Руководителю и участникам нужно понять, какие периоды учитываются, какие решения уже необходимы и помогут ли предложенные меры фактически восстановить положение бизнеса.
Чистые активы и деньги на счёте показывают разное
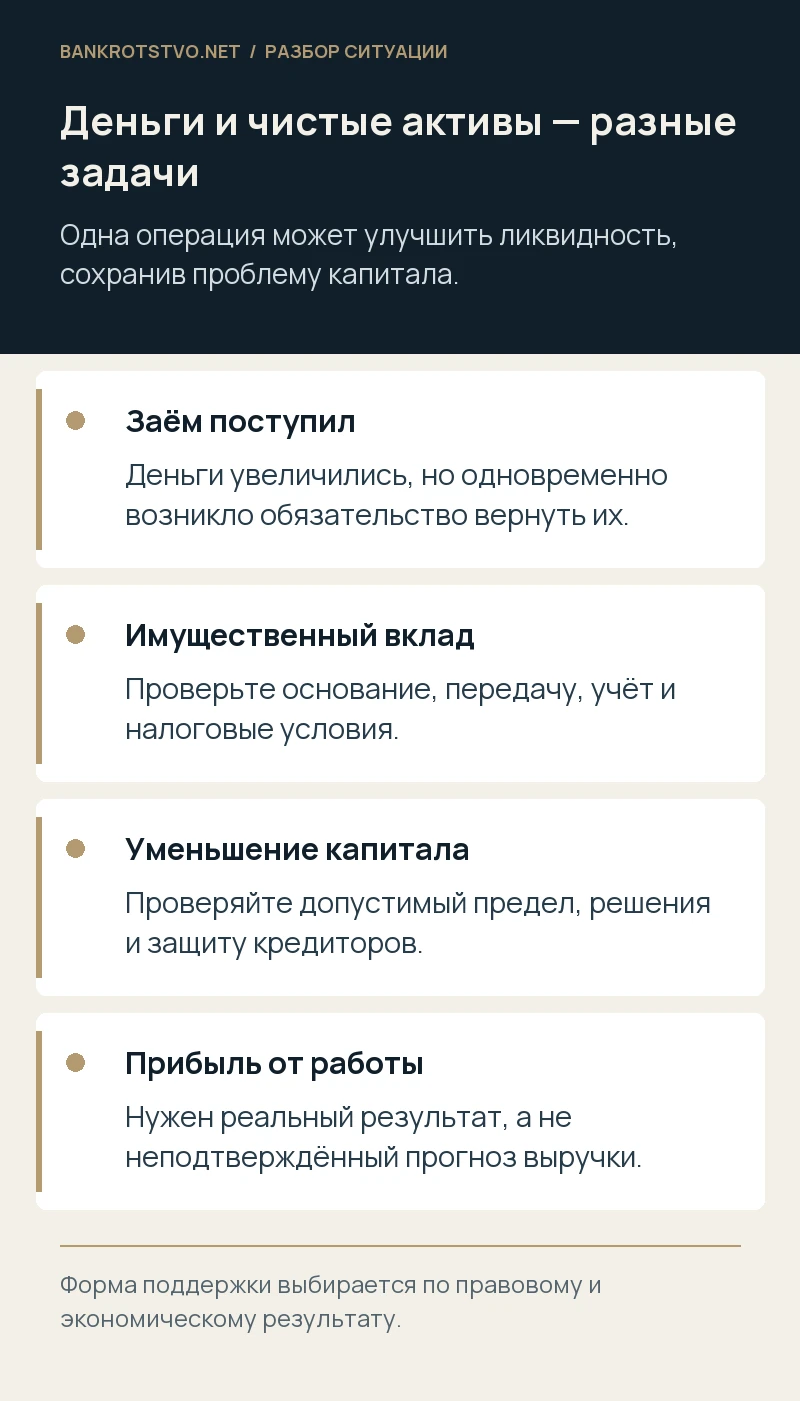
Стоимость чистых активов определяется по данным бухгалтерского учёта в установленном порядке. Это не остаток денег и не оценка предприятия потенциальным покупателем. У компании могут быть положительные чистые активы, но не хватать ликвидности для ближайшей зарплаты. Возможна и обратная картина: на счёт поступил заём, денег стало больше, однако одновременно вырос долг и сам показатель не восстановился.
Поэтому анализ начинают с двух отдельных таблиц. Первая показывает расчёт чистых активов и сопоставление с капиталом. Вторая — поступления, обязательные платежи и просрочки. Если смешать эти задачи, можно принять бесполезное решение: получить дорогой кредит ради формального улучшения показателя, которого кредит сам по себе не изменяет. Для юридической позиции важно объяснить, какую именно проблему решает каждая мера.
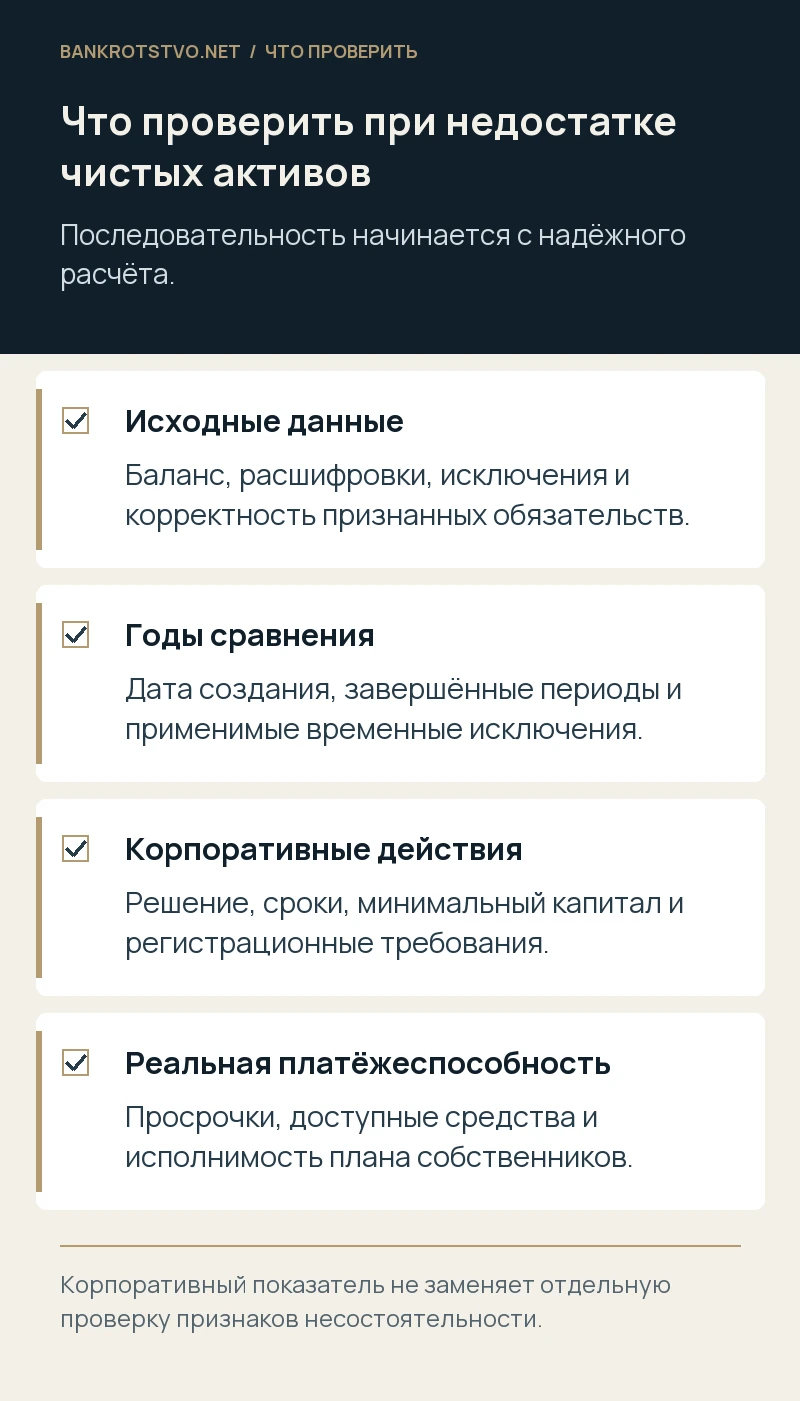
Проверьте исходные данные и применимый порядок
Общий порядок определения стоимости установлен приказом Минфина № 84н. Для специальных организаций могут действовать иные правила; в частности, статья 30 отдельно регулирует кредитные и страховые организации. Обычному ООО нужно сопоставить активы и обязательства с предусмотренными порядком исключениями. Расчёт по старой интернет-таблице без проверки действующего бухгалтерского представления статей не заменяет работу с отчётностью компании.
Сохраните баланс, оборотно-сальдовые ведомости, расшифровки существенных сумм и сам расчёт. Отдельно проверьте задолженность по вкладам в капитал, резервы, обесценение и признанные обязательства. Если обнаружена ошибка учёта, её исправляют надлежащим способом с объяснением оснований и периода. Нельзя подменять исправление достоверных данных произвольной переоценкой ради нужного числа или просто исключить неудобную кредиторскую задолженность из расчёта.
Сравнивайте нужные завершённые годы
Пункт 4 статьи 30 связывает обязанность с сохранением недостатка по окончании следующего финансового года после соответствующего второго или последующего года существования общества. Один промежуточный отчёт или неблагоприятный месяц не равны всем предусмотренным условиям. Постройте последовательность годовых значений и сопоставьте её с датой создания компании. Если учёт восстановлен недавно, проверьте достоверность сопоставимых показателей, а не только текущий баланс.
Не переносите автоматически временные исключения на новые периоды. В действующем тексте отмечено специальное регулирование снижения по итогам 2022 и 2023 годов. Само наличие такого примечания не освобождает от анализа последующих отчётных лет. Для конкретной компании нужно отдельно определить учитываемую цепочку и календарь действий. Это особенно важно в 2026 году, когда решения по результатам уже завершённых периодов могли стать срочными.
Какие решения предусматривает закон
При выполнении условий статьи 30 общество не позднее шести месяцев после окончания соответствующего финансового года должно принять решение об уменьшении капитала до размера, не превышающего чистые активы, либо о ликвидации. Применимость и содержание решения необходимо сопоставить также с ГК РФ, минимальным размером капитала и фактическим финансовым положением. Нельзя механически уменьшить капитал до отрицательного значения или ниже допустимого предела.
Если собственники предлагают восстановление активов, проверьте сроки, фактическое исполнение и влияние на уже возникшие обязанности. Протокол с намерением когда-нибудь найти инвестора не равен внесённым средствам и не отменяет прошедший срок. Юридическая оценка должна отличать действительное исправление положения от обещанного плана. Отдельно решается, какие корпоративные и регистрационные действия всё ещё требуются после изменения показателя.
Почему обычный заём не решает задачу автоматически
Получение займа обычно одновременно увеличивает имущество и обязательства. Если на счёт поступили пять миллионов рублей и возник долг на те же пять миллионов, сам этот факт не создаёт соответствующего прироста чистых активов. Заём может помочь завершить прибыльный заказ и позднее получить результат, но такой результат нужно обосновать отдельно. Финансирование текущих расходов и восстановление собственного капитала не следует считать одной операцией.
Аналогично личное поручительство участника по банковскому кредиту не превращается в дополнительный актив общества только из-за подписания документа. Для каждого варианта поддержки нужно показать правовую форму, бухгалтерские последствия и реальную экономику. Если помощь собственника оформляется иначе, например вкладом в имущество, проверить необходимо устав, решение, фактическую передачу и применимые налоговые условия. Название платежа не заменяет этих элементов.
Как оценить меры собственников
Сравните несколько законных вариантов: имущественную поддержку, предусмотренное законом изменение капитала, работу с убыточными обязательствами и реальное улучшение результатов деятельности. Для каждого назовите источник, сумму, дату исполнения и необходимые согласования. Передача неликвидной дебиторки с высокой номинальной стоимостью не обязательно даёт тот же результат, что денежный вклад. Значение имеют условия признания, достоверность стоимости и возможность использования полученного имущества.
Прощение долга, конвертация и другие сложные конструкции требуют самостоятельной правовой и налоговой проверки. Не стоит выбирать их только по обещанию «сразу исправить баланс». Если мера затрагивает права третьих лиц или предоставляется в период кризиса, дополнительно оценивают её банкротные последствия. Согласованный план должен показывать не только красивое итоговое число, но и причины, по которым компания после действий способна исполнять реальные обязательства.
Что отразить в годовом отчёте и решениях
Статья 30 предусматривает раздел годового отчёта о состоянии чистых активов: динамику показателей, причины снижения и меры приведения в соответствие. Для руководителя это возможность предметно объяснить ситуацию участникам. Укажите существенные факторы: обесценение имущества, признанные потери, убыточные проекты, задолженность контрагентов. Общая фраза о неблагоприятной экономике не показывает, что анализировалось и почему выбран конкретный способ восстановления.
В корпоративных документах зафиксируйте, какой расчёт рассмотрен, какие варианты обсуждались, кто отвечает за исполнение и когда проверят результат. При участии нескольких собственников полезно заранее обозначить обязательность и условия обещанного финансирования. Если кто-то не готов внести деньги, это должно учитываться в плане. Не следует строить юридическую позицию на устной договорённости, которую остальные участники уже отрицают.
Отдельно проверьте распределение прибыли и выплаты
Недостаток чистых активов влияет на допустимость отдельных корпоративных действий, включая распределение и выплату прибыли. Необходимо проверить ограничения Закона об ООО именно на соответствующий момент. Ранее принятое решение о дивидендах не даёт бухгалтерии универсального разрешения перечислить деньги при любых последующих обстоятельствах. Нужно установить фактические условия и документально объяснить, почему выплата допустима либо должна быть отложена.
Сопутствующие операции с участниками также требуют отдельного анализа. Возврат займа собственнику, выкуп имущества или выплата стоимости доли не становятся безусловно безопасными только потому, что оформлены отдельным договором. При кризисе важно видеть совокупное влияние на активы и расчёты с кредиторами. При этом сам низкий показатель не доказывает недействительность любой сделки: нужно исследовать её основание, момент и последствия.
Когда вопрос выходит за рамки корпоративной процедуры
Если у компании есть непогашаемые долги, прекращены обязательные платежи или план восстановления не обеспечен ресурсами, необходимо отдельно оценить признаки несостоятельности и обязанности руководителя. Чистые активы — важный сигнал, но не единственный критерий. Нельзя считать, что правильно оформленное решение об уменьшении капитала разрешило все вопросы перед кредиторами и автоматически исключило риск банкротства.
Одновременно отрицательные значения не означают, что каждый руководитель уже причинил убытки. Для возможных требований исследуют конкретные действия, доступную информацию и причинную связь. Поэтому полезно своевременно сохранить исходные расчёты, прогнозы и документы исполнения выбранных мер. Юридическое сопровождение позволяет согласовать корпоративный календарь, антикризисные решения и защиту от последующих претензий, не смешивая разные основания ответственности.
Условный пример: деньги пришли, показатель не изменился
Предположим, капитал общества составляет десять миллионов рублей, а проверенные чистые активы — семь миллионов. Участник перечисляет заём на пять миллионов. Денежная ликвидность улучшается, но одновременно появляется соответствующее обязательство. Ожидать, что чистые активы только из-за этого выросли до двенадцати миллионов, неправильно. Нужно оценить содержание операции и последующие финансовые результаты, а также календарь уже необходимых решений.
Если собственник вместо займа планирует надлежащий имущественный вклад, анализ будет другим: проверяются корпоративное оформление, передача, отражение и налоговые последствия. Сама возможность такой меры не даёт оснований переносить срок на неопределённое время. Пример условный: окончательный расчёт зависит от данных учёта и содержания операции. Его задача — показать, почему юридическую форму поддержки выбирают вместе с оценкой экономического результата.
Что подготовить для совместного разбора
Нужны устав, годовая отчётность и расчёты чистых активов за значимые периоды, расшифровки существенных сумм, решения участников и сведения об обещанных мерах. Отдельно подготовьте календарь ближайших долгов и реальных поступлений. Мы проводим юридический анализ обязанностей общества, проверяем документы и сроки, помогаем оформить решения и согласовать правовую конструкцию поддержки с участниками и кредиторами.
Для начала направьте расчёт, устав и краткое описание финансовой ситуации. По ним можно определить, требуется ли прежде восстановить исходные данные, какие решения уже срочные и какие действия следует готовить параллельно. Сам бухгалтерский расчёт и правовой план должны быть согласованы: только тогда участники понимают, какой результат дадут выбранные меры и что потребуется для подтверждения их исполнения.
Нормы и судебные разъяснения
- Закон об ООО, статья 30: чистые активы и корпоративные решения
- Приказ Минфина №84н: порядок определения стоимости чистых активов
- Закон об ООО: ограничения выплат и вклады в имущество
- Закон о банкротстве: признаки и обязанности руководителя
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.