
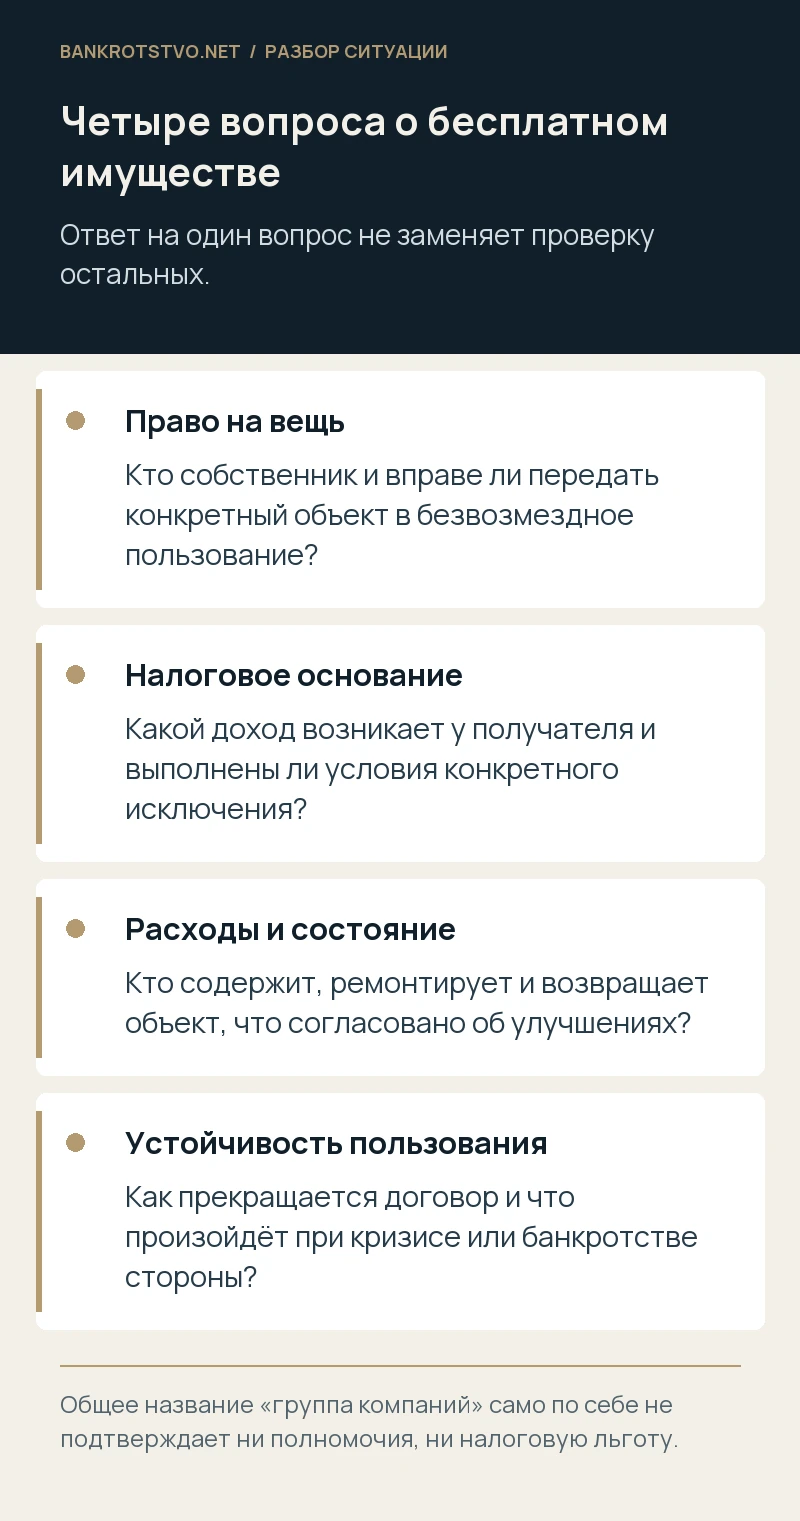
У компании нет арендных платежей: помещение предоставил участник, оборудование — другая фирма группы. Пока отношения хорошие, стороны ограничиваются актом или вообще обходятся без документов. В кризис выясняется, что право пользования трудно подтвердить, налоговый режим выбран по старому разъяснению, а собственник требует вернуть имущество к концу недели. Бесплатное пользование может быть законным, но его нужно проверить как самостоятельное отношение. Решающее значение имеют собственник вещи, направление участия в капитале, условия договора и реальное исполнение, а не общее название «наша группа компаний».
Определите, какое право компания получила на самом деле
По договору ссуды вещь предоставляется во временное безвозмездное пользование и должна быть возвращена с учётом нормального износа либо в согласованном состоянии. Собственность к пользователю не переходит. Это отличает такую модель от дарения, вклада в имущество и продажи с отсрочкой. Не следует автоматически применять запрет определённых договоров дарения между коммерческими организациями к любому предоставлению вещи без платы. Но название договора также не делает допустимой операцию с иным действительным содержанием.
Проверьте, нет ли встречного предоставления: обязательных услуг собственнику, передачи продукции, оплаты его личных расходов или зачёта условной аренды. Обычное возложение расходов на содержание вещи само по себе не тождественно арендной плате, однако совокупность договорённостей может указывать на возмездную модель. Участникам полезно письменно определить предмет и цель использования. Обещание «потом разберёмся» особенно опасно, когда оборудование уже включено в производственный процесс и без него нельзя исполнить клиентские заказы.
Проверьте собственника и ограничения на передачу
Статья 690 ГК РФ связывает право передачи вещи с собственником или иным управомоченным лицом. Коммерческая организация не вправе передавать имущество в безвозмездное пользование собственному учредителю, участнику, руководителю либо члену органов управления или контроля. Поэтому направление отношений имеет значение. Предоставление вещи участником своей компании и передача компанией вещи её участнику — разные ситуации. Нельзя считать их равнозначными только потому, что конечный собственник бизнеса один.
Если вещь принадлежит другой организации группы, выясните структуру участия и полномочия подписанта. Проверьте залог, действующие договоры, судебные ограничения и условия, по которым сама передающая сторона получила имущество. Арендатор не может считать себя собственником и свободно выдавать чужую вещь в ссуду. Для недвижимости сопоставьте сведения реестра, объект договора и фактически занимаемую часть. Для оборудования нужны индивидуальные признаки, позволяющие отличить его от аналогичных станков на той же площадке.
Договор должен позволять найти и вернуть конкретную вещь
В документе указывают объект, комплектность, назначение, место использования, срок, допустимых пользователей и порядок передачи. К акту полезно приложить перечень принадлежностей, состояние, известные недостатки и необходимые эксплуатационные документы. Для сложного оборудования добавляют серийные номера и фотографии с привязкой к акту. Если передаётся часть помещения, описание должно позволять определить её границы. Неопределённая формулировка «имущество для деятельности общества» создаёт сложности как для пользования, так и для последующего возврата.
Отдельно согласуйте перемещение, доступ собственника, страхование, ремонт, уведомления и последствия прекращения. Подписанный сегодня документ не следует датировать прошлым годом ради создания отсутствовавших оснований. Историю фактического пользования восстанавливают по имеющимся актам, переписке и другим источникам, честно отмечая пробелы. Это даёт возможность оценить прошлые риски и оформить дальнейшие отношения без подделки хронологии. Если есть спор о том, что стороны согласовали раньше, его нельзя разрешить односторонней внутренней справкой.
Почему отсутствие арендной платы не означает отсутствие дохода
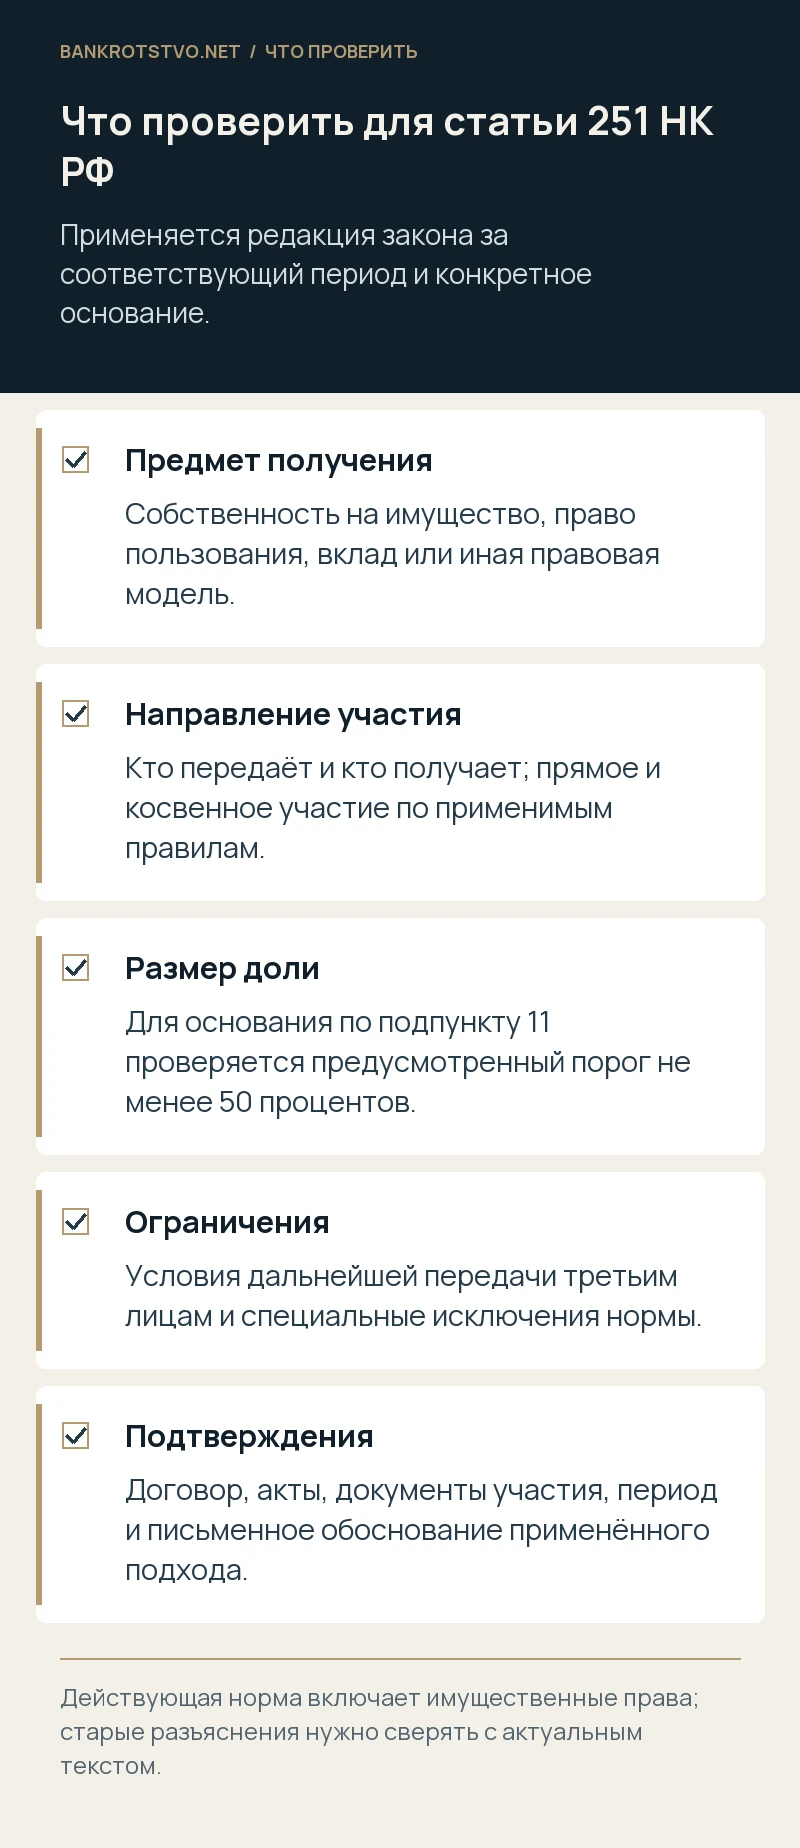
Для налога на прибыль пункт 8 статьи 250 НК РФ предусматривает доходы от безвозмездно полученного имущества, работ, услуг и имущественных прав, с учётом исключений статьи 251. Право пользоваться чужой вещью требует самостоятельной проверки. Нулевая цена договора не доказывает нулевой налоговый результат. Важно установить налоговый режим получателя, применимую редакцию закона за соответствующий период и наличие конкретного основания не учитывать доход. Прошлые периоды анализируются по действовавшим тогда правилам.
Нельзя автоматически включать в доход стоимость всего здания или станка, если собственность не передавалась. Оценивается именно полученное право пользования и его условия. Для проверки сопоставимости могут потребоваться сведения об аренде аналогичных объектов, сроках, площади, состоянии, ограничениях и распределении расходов. Одно объявление о сдаче нового помещения не обязательно подтверждает цену пользования старым производственным объектом. Мы анализируем правовое основание и документы; при необходимости специального определения стоимости привлекается подходящий специалист, а не подменяется оценка юридическим заключением.
Актуальные условия статьи 251 отличаются от старых разъяснений
Подпункт 11 пункта 1 статьи 251 НК РФ в действующей редакции охватывает также имущественные права. Для предусмотренных им случаев существенна доля прямого и косвенного участия не менее 50 процентов, определяемая по правилам статьи 105.2. Условия различаются в зависимости от того, кто и кому передаёт право: организация или физическое лицо. Поэтому старый совет, что льгота принципиально никогда не относится к имущественным правам, нельзя без проверки переносить на нынешние отношения.
Одновременно общего факта аффилированности недостаточно. Две фирмы с одним физическим владельцем не обязательно образуют именно ту связь участия, которая требуется для конкретного основания. Проверяются также предусмотренное законом ограничение передачи полученного имущества и прав третьим лицам в течение года и специальные исключения. Действующая норма содержит особенности для отдельных иностранных структур и получателей либо участников со статусом иностранного агента. Карту участия и редакцию закона нужно приложить к выводу, а не ограничиваться фразой «участник помогает своему бизнесу».
Расходы, налоги собственника и налоги пользователя проверяют раздельно
Вывод о доходе получателя не отвечает автоматически на все налоговые вопросы передающей стороны. Значение имеют её статус, режим, характер операции и конкретный объект. Отдельно проверяются связанные обязанности и возможность учитывать расходы. При смене режима либо собственника прежнюю записку нельзя считать достаточным обоснованием на любой последующий период. Если стороны выбрали другую модель отношений, нужно оценить все её последствия, а не только отсутствие ежемесячной арендной платы у пользователя.
Соберите договор, акты, подтверждения участия, сведения об объекте и расчёт применённого подхода. Если компания уже получила требование налогового органа, сначала выясните предмет: сам факт дохода, стоимость права, применимость исключения или иной вопрос. Возражения должны отвечать именно на него. Не следует обещать отсутствие доначислений по одному признаку контроля над компанией. Также нельзя заявлять льготу без документов лишь потому, что при первоначальном заполнении декларации договор назывался безвозмездным.
Кто оплачивает содержание, ремонт и изменения объекта
По статье 695 ГК РФ пользователь по общему правилу поддерживает вещь в исправности, включая текущий и капитальный ремонт, и несёт расходы на содержание, если договор не предусматривает иное. В этом отношении опасно автоматически переносить привычное распределение обязанностей из аренды. Проверьте текст до согласования крупного ремонта: кто выбирает исполнителя, какие расходы разрешены, кому остаются результаты и есть ли право требовать возмещения. Сам факт полезности работ ещё не устанавливает весь объём денежного требования.
Для каждого улучшения сохраняют согласие, смету, акты и сведения о возможности отделения без повреждения вещи. Если оплачивается замена узла, нужно понять, кому принадлежит снятая деталь и новый элемент. При кризисе сторон именно такие вопросы часто становятся предметом спора. Не уменьшайте произвольно объём возвращаемого имущества на стоимость ремонта. Возможность зачёта, удержания или отдельного требования зависит от правового основания и ситуации, в том числе от введённых банкротных ограничений.
Когда собственник вправе потребовать возврат
Если договор ссуды заключён без срока, статья 699 ГК РФ позволяет каждой стороне отказаться, уведомив другую за месяц, если договор не устанавливает иной срок извещения. Для срочного договора правило об отказе пользователя и положение собственника различаются. Поэтому требование вернуть вещь завтра нельзя оценить без чтения договора и выяснения основания. Одновременно указанный в документе срок не защищает пользователя от любых предусмотренных законом требований при нарушении условий использования.
Различайте обычное прекращение, досрочное расторжение из-за нарушения и меры по защите имущества. Проверьте дату получения уведомления, полномочия отправителя и содержание требования. Если пользование действительно прекращается, составьте план отключения, демонтажа и передачи, а также акт состояния. Продолжение эксплуатации без согласованного основания может создать новые требования. Трудности бизнеса не дают пользователю бессрочного права удерживать чужую вещь, хотя обстоятельства фактической передачи и расчётов могут нуждаться в судебном разрешении.
Как проверить риск остановки производства
Условный пример: бесплатный станок нужен для выпуска продукции по трём действующим заказам, а договор не содержит срока и допускает прекращение после установленного уведомления. Экономия на аренде не равна устойчивому обеспечению производства. Нужно оценить, можно ли закончить партии до возврата, заменить оборудование, перенести работу и согласовать временный порядок с собственником. Эти варианты сопоставляют с обязательствами перед клиентами. Просрочка перед ними не становится автоматически убытком, который обязан компенсировать собственник станка.
Проверьте, как долго реально займут демонтаж и перевозка, кто несёт соответствующие расходы и допустима ли самостоятельная работа сторон. Для специального оборудования потребуются надлежащие исполнители и соблюдение эксплуатационных требований. Юридическая задача состоит в согласовании прав, обязанностей и доказательств; техническую безопасность определяют компетентные специалисты. Полезно заранее предусмотреть доступ для передачи и порядок фиксации разногласий, чтобы конфликт участников не превратился в блокирование имущества без понятного правового основания.
Что происходит при банкротстве пользователя или собственника
Чужая вещь не становится собственностью должника только потому, что находится у него на балансе, складе или в производственном цехе. Однако принадлежность и основание владения должны подтверждаться. Собственнику пригодятся документы приобретения, индивидуальные признаки и цепочка передачи. Пользователю важно не смешать имущество с однотипными собственными объектами. При споре исследуют и возможные встречные требования, но они не заменяют доказательств права собственности и не разрешают произвольное изъятие вопреки применимому порядку.
Если банкротится собственник, договор и действия с вещью проверяют с учётом интересов его кредиторов. Бесплатное предоставление имущества внутри группы может получить отдельную оценку на предмет оспаривания, полномочий и последствий для конкурсной массы. Если банкротится пользователь, нужно определить порядок возврата чужого объекта и судьбу обязательств по содержанию либо повреждению. Нельзя заранее обещать, что аффилированность гарантирует сохранение пользования, или что любой такой договор автоматически недействителен.
Какие корпоративные решения и интерес компании подтвердить
Даже при наличии собственника и согласованного договора проверьте полномочия органов, устав, применимость правил о крупных сделках и заинтересованности. Эти правила зависят от конкретной организационной формы и обстоятельств, а не действуют одинаково для любой передачи станка. У передающей компании полезно зафиксировать самостоятельную деловую цель и последствия для её деятельности. Общие интересы группы не всегда объясняют, почему конкретная организация должна лишиться возможности использовать свой основной актив без платы.
Документы стоит оценить до возникновения конфликта, особенно если у стороны уже есть просроченные обязательства. Мы помогаем проверить договорную модель, налоговые основания, структуру участия и порядок прекращения пользования, а при споре сопровождаем защиту требований. Через контакты проекта можно направить договор, акт, схему участия и описание финансовых затруднений. Такой комплект позволяет определить, какие условия нужно уточнить сейчас и какие доказательства необходимо сохранить для возврата имущества либо обсуждения доначислений.
Нормы и судебные разъяснения
- Гражданский кодекс РФ, часть вторая: договор ссуды и содержание вещи
- ГК РФ: статья 690 — ссудодатель и ограничения передачи
- ГК РФ: статья 699 — отказ от договора безвозмездного пользования
- НК РФ: статья 250 — внереализационные доходы
- НК РФ: статья 251 — доходы, не учитываемые при определении налоговой базы
- Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)»
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.