
Компания ежедневно перечисляла свободную выручку казначейскому центру группы, а тот оплачивал её заявки и показывал остаток во внутренней системе. После начала банкротства центра доступ к деньгам прекратился. Главный вопрос — что юридически означает этот остаток: право на средства по специальному банковскому режиму, денежное требование к центру или лишь внутренний показатель, требующий расшифровки. Название «единый счёт группы» само по себе не устанавливает принадлежность денег и порядок их возврата.
Сначала выясните, перемещались ли деньги между компаниями
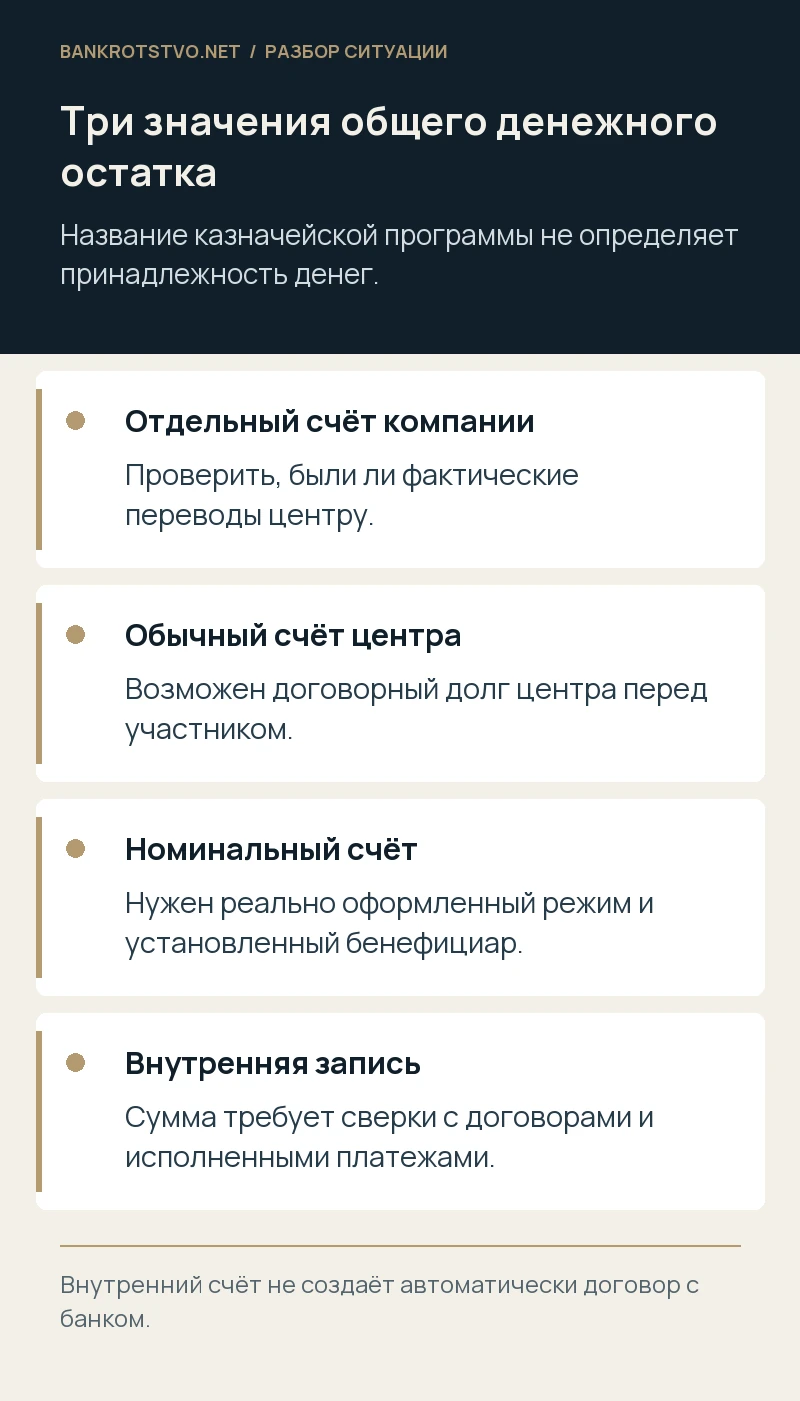
В одних моделях деньги остаются на отдельных банковских счетах участников, а система только рассчитывает совокупную позицию. В других остатки фактически переводятся на счёт казначейского центра. Возможны также смешанные конструкции с автоматическими переводами, внутригрупповыми займами и оплатой обязательств участников. Одинаковый интерфейс казначейской программы не делает эти модели юридически одинаковыми.
Сравните внутренние отчёты с реальными банковскими выписками. Кто владелец каждого счёта, на каком основании банк списывал средства, какой договор оформлял отношения участников? Если деньги поступали на обычный расчётный счёт центра, утверждение «это по-прежнему наш банковский остаток» требует правового обоснования. Для отношений с банком прежде всего значим соответствующий договор счёта, а для внутренних расчётов — соглашение с центром и фактические операции.
Почему внутренний счёт не равен банковскому
Статья 845 ГК РФ связывает договор банковского счёта с обязанностями банка перед клиентом. Запись в программе другой компании не создаёт автоматически договор банковского счёта между участником и обслуживающим центру банком. Внутренний остаток может отражать задолженность по договору, но его природу необходимо установить. Иначе компания рискует предъявить требование к организации, которая не является её должником по выбранному основанию.
Особенно осторожно следует обращаться со словом «совместный». Предусмотренный статьёй 845 совместный счёт рассчитан на нескольких клиентов — физических лиц; это не универсальная форма общего счёта российских юридических лиц холдинга. Для корпоративной модели нужны конкретные банковские и внутригрупповые документы. Маркетинговое описание услуги либо привычное название в финансовом отделе не отменяет установленных законом различий между участниками отношений.
Когда важен настоящий номинальный счёт
Для номинального счёта статья 860.1 ГК РФ предусматривает права бенефициара на соответствующие денежные средства. Однако такой режим должен реально следовать из договора с банком и установленных условий, включая сведения о бенефициаре либо порядке их получения. Нельзя объявить обычный расчётный счёт номинальным задним числом, потому что через него проходили деньги нескольких компаний.
Если специальный режим действительно оформлен, изучают состав бенефициаров, учёт их средств, условия операций и правила ареста либо списания. Защита средств от требований к владельцу счёта не означает отсутствия всех возможных ограничений и не решает автоматически спор о принадлежности конкретной суммы. Нужно проследить поступления, расходы и документы, позволяющие отделить средства бенефициара от иных требований и обязательств в соответствующей модели.
Как определить основание долга центра
Переводы могли предоставляться по займу, агентской модели, договору централизованного финансирования или смешанному соглашению. Если центр вправе использовать деньги и обязан вернуть эквивалент, это отличается от режима выполнения строго определённых платёжных поручений. Наличие процентов, сроки возврата и распределение финансового риска помогают понять экономическое содержание, но не заменяют толкования договора.
Проверьте, кто должен компании по каждой операции. Центр мог перечислять деньги третьему участнику группы по её заявке, а соглашение предусматривало прямое возникновение требования к получателю. В другой модели обязанным остаётся центр независимо от дальнейшего использования. Нельзя автоматически предъявить одинаковую задолженность одновременно к центру и всем конечным получателям. Сначала требуется установить движение средств и правовую конструкцию, исключающую двойной учёт одного предоставления.
Какие документы нужны при закрытом доступе к системе
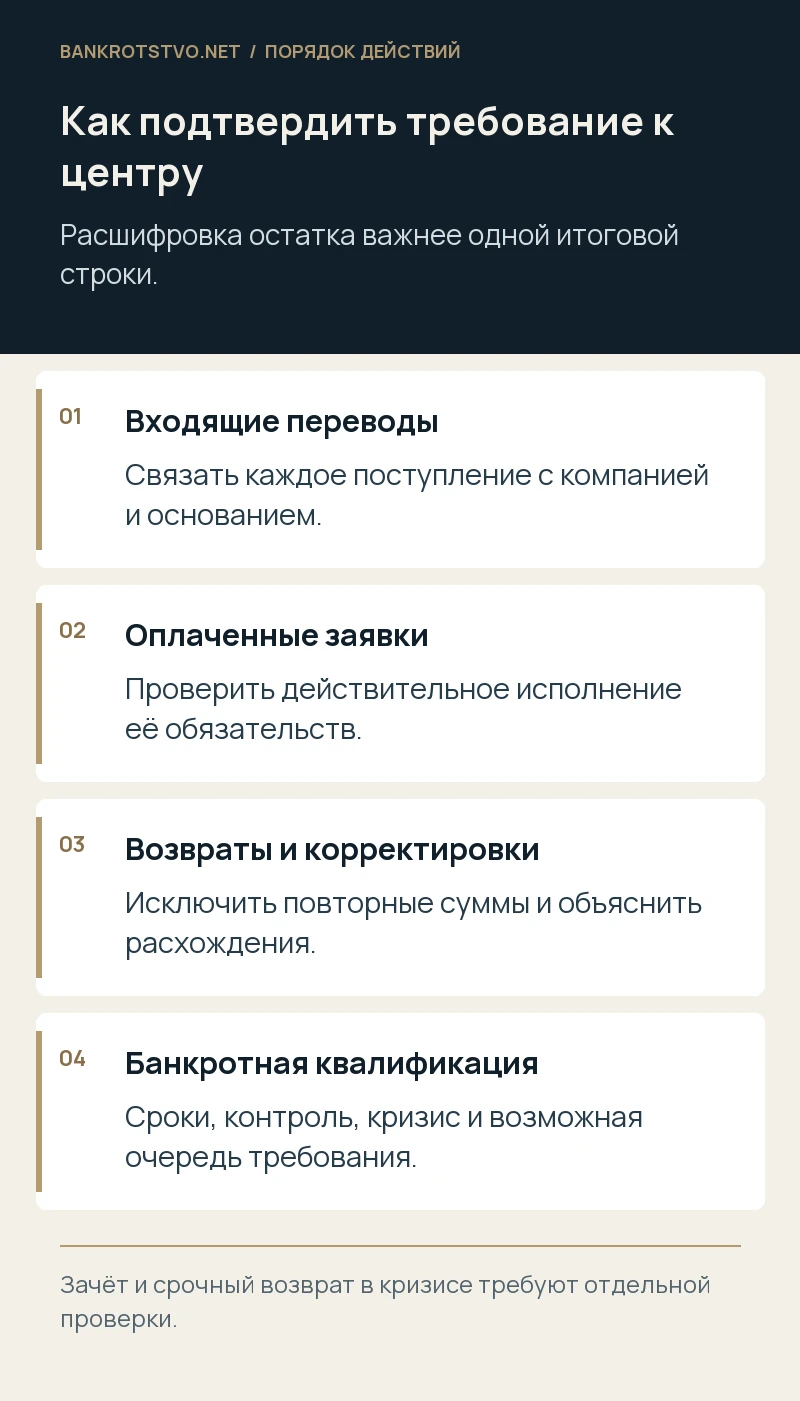
Сохраните договоры казначейского обслуживания, регламенты, заявки, подтверждения их согласования, отчёты об остатках и историю изменений. Экспорт данных желательно сопоставить с выписками и исходными платежами. Скриншот итоговой строки без расшифровки не показывает, из каких операций получилась сумма и были ли впоследствии проведены корректировки. Нужна воспроизводимая ведомость, а не только последнее значение в интерфейсе.
Если доступ утрачен, немедленно запрашивают конкретные сведения у держателя системы и управляющего центра. Указывают период, тип документов и связь с требованием. Банковские документы собственной компании собирают независимо от ответа центра. Когда для анализа выгрузок необходимы технические либо бухгалтерские знания, привлекают профильного специалиста. Мы организуем юридическую доказательственную работу и определяем значение материалов, не выдавая её за бухгалтерский аудит всей группы.
Как посчитать действительный остаток
Условный пример: компания перечислила центру 30 миллионов рублей. Центр оплатил её поставщикам 18 миллионов и вернул на её счёт ещё 5 миллионов. Исходная разница составляет 7 миллионов. Затем нужно проверить комиссии, согласованные проценты, иные обязательства и правильность отнесения платежей. Если программа показывает 9 миллионов, расхождение в 2 миллиона требует объяснения, а не выбора более выгодной цифры.
При этом не всякая оплата центра обязательно уменьшает долг перед конкретным участником. Платёж мог относиться к другой компании, быть отклонён банком либо возвращён. Поэтому каждой расходной строке должно соответствовать действительное основание и подтверждение исполнения. Отдельно анализируют операции в разных валютах, даты пересчёта и согласованный курс. Внутренний отчёт без этих условий может смешивать финансовый показатель с юридически подлежащей взысканию суммой.
Что происходит после возбуждения банкротства
Для обычного денежного требования к центру применяют порядок, предусмотренный законом о банкротстве, с учётом момента возникновения обязательства и соответствующей процедуры. Требование о признании специальных прав на средства может иметь другую природу, но его нельзя выбирать только ради обхода реестра. Нужно доказать реальный специальный режим, принадлежность и возможность индивидуализации суммы.
Время имеет значение: выясняют дату публикации, применимый срок предъявления и наличие уже рассматриваемых заявлений. Не стоит ждать полной выгрузки системы, ничего не предпринимая с доступными доказательствами. Вместе с тем заведомо приблизительный расчёт без объяснения может затруднить рассмотрение. Полезно подготовить первоначальный пакет, обозначить недостающие материалы и выбрать предусмотренные процедурой способы их получения и уточнения позиции.
Аффилированность не решает вопрос об очереди автоматически
Отношения внутри группы требуют проверки реальности операций и экономических причин. Обзор Верховного Суда РФ от 29.01.2020 рассматривает требования контролирующих и аффилированных лиц, в том числе компенсационное финансирование в условиях имущественного кризиса. Само совпадение собственника не означает автоматического отказа в требовании, но обычная документальная форма займа не гарантирует обычную очередь удовлетворения.
Нужно установить, контролировала ли компания центр, действовали ли участники согласованно, когда возник кризис и зачем продолжались перечисления. Постоянная казначейская практика, сложившаяся при нормальной платёжеспособности, отличается от срочного перераспределения выручки для сокрытия невозможности платить внешним кредиторам. Однако название регулярной программы не защищает каждую операцию: финансовое состояние и фактическое содержание оценивают на соответствующие даты.
Можно ли прекратить новые переводы и сделать зачёт
Сначала читают условия автоматического перечисления, банковские полномочия и договорные уведомления. Прекращение будущего финансирования не должно превращаться в неправомерное использование чужих средств или нарушение самостоятельных обязательств. Если платежи формируются автоматически, нужны действия по установленному порядку в банке и внутри компании, а не только письмо финансовому директору центра, доступ к которому уже ограничен.
Зачёт в преддверии банкротства и в процедуре подчиняется дополнительным ограничениям. Нельзя считать его безопасным потому, что в системе видны встречные остатки. Проверяют стороны обязательств, сроки, однородность, очередность и возможное предпочтение. Многостороннее сворачивание долгов всей группы требует особенно тщательного анализа: взаимозачёт между двумя лицами не возникает автоматически из общей управленческой таблицы и не позволяет списать требования к разным юридическим лицам.
Почему быстрый возврат денег тоже может стать предметом спора
Центр, испытывающий трудности, может предложить вернуть одной компании её остаток перед общим прекращением платежей. Получатель должен оценить риски последующего оспаривания, включая предпочтение и иные предусмотренные законом условия. Нельзя обещать, что перевод «собственных денег обратно» всегда исключён из проверки: при обычном договорном долге это может быть исполнением требования отдельного кредитора.
Также анализируют переоформление обязательств на другого участника группы, уступку, отступное и перевод активов вместо денег. Новая конструкция не уничтожает историю финансирования и не гарантирует улучшения положения при банкротстве. Следует сравнить стоимость получаемого, действительность прав и влияние на требования остальных кредиторов. До подписания соглашения полезно понять не только сегодняшнюю ликвидность, но и устойчивость выбранного исполнения к возможному последующему спору.
Как компании сохранить собственную платёжеспособность
Параллельно с защитой требования к центру руководству нужно оценить собственные обязательства. Заблокированный внутренний остаток может перестать быть доступным источником для налогов, зарплаты и поставщиков. Не следует продолжать принимать обязательства, исходя из суммы в системе без проверки возможности возврата. Должны быть документированы реальные источники исполнения и решения руководства при изменении обстоятельств.
Если потеря ликвидности становится существенной, проверяют предусмотренные законом обязанности самой компании, включая действия при признаках неплатёжеспособности. Это отдельная юридическая задача, а не автоматическое следствие банкротства центра. Нужны собственные активы, сроки долгов и финансовая картина участника. Одинаковый центр расчётов не означает, что все юридические лица группы находятся в одном правовом положении или должны одновременно проходить одну процедуру.
Как подготовить позицию по казначейским операциям
Начать стоит со схемы движения средств: банковский счёт компании, счёт центра, конечные получатели и внутренние записи. К ней добавляют договоры, помесячную сверку и список недостающих подтверждений. Так становится видно, где заявлять денежное требование, где исследовать специальный банковский режим и какие суммы пока нельзя достоверно подтвердить.
Мы проводим юридический анализ казначейской модели, определяем должника и основание требования, готовим запросы, заявления в банкротстве и возражения против необоснованного уменьшения остатка, сопровождаем спор. Обратиться можно через контакты проекта. Для первого описания достаточно структуры расчётов и нескольких характерных операций; доступы к банковским системам и полная база данных группы не требуются.
Нормы и судебные разъяснения
- ГК РФ, статья 845: договор банковского счёта
- ГК РФ, статья 860.1: номинальный счёт
- ГК РФ, статья 807: заём и предоставление третьему лицу
- Закон № 127-ФЗ: требования и оспаривание в банкротстве
- Обзор ВС РФ от 29.01.2020 о требованиях связанных лиц
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.