
Банкротство исполнителя гособоронзаказа не превращает деньги на отдельном счёте в свободные средства для любых расчётов. Вместе с тем ссылка должника на «спецсчёт» не отменяет автоматически подтверждённый долг поставщику. Необходимо отдельно проверить обязательство, допустимый порядок оплаты и правила участия в банкротстве. Эти вопросы связаны, но один не заменяет другой. Ни наличие остатка на счёте, ни судебное решение сами по себе не гарантируют немедленного получения денег.
Установите место договора в кооперации
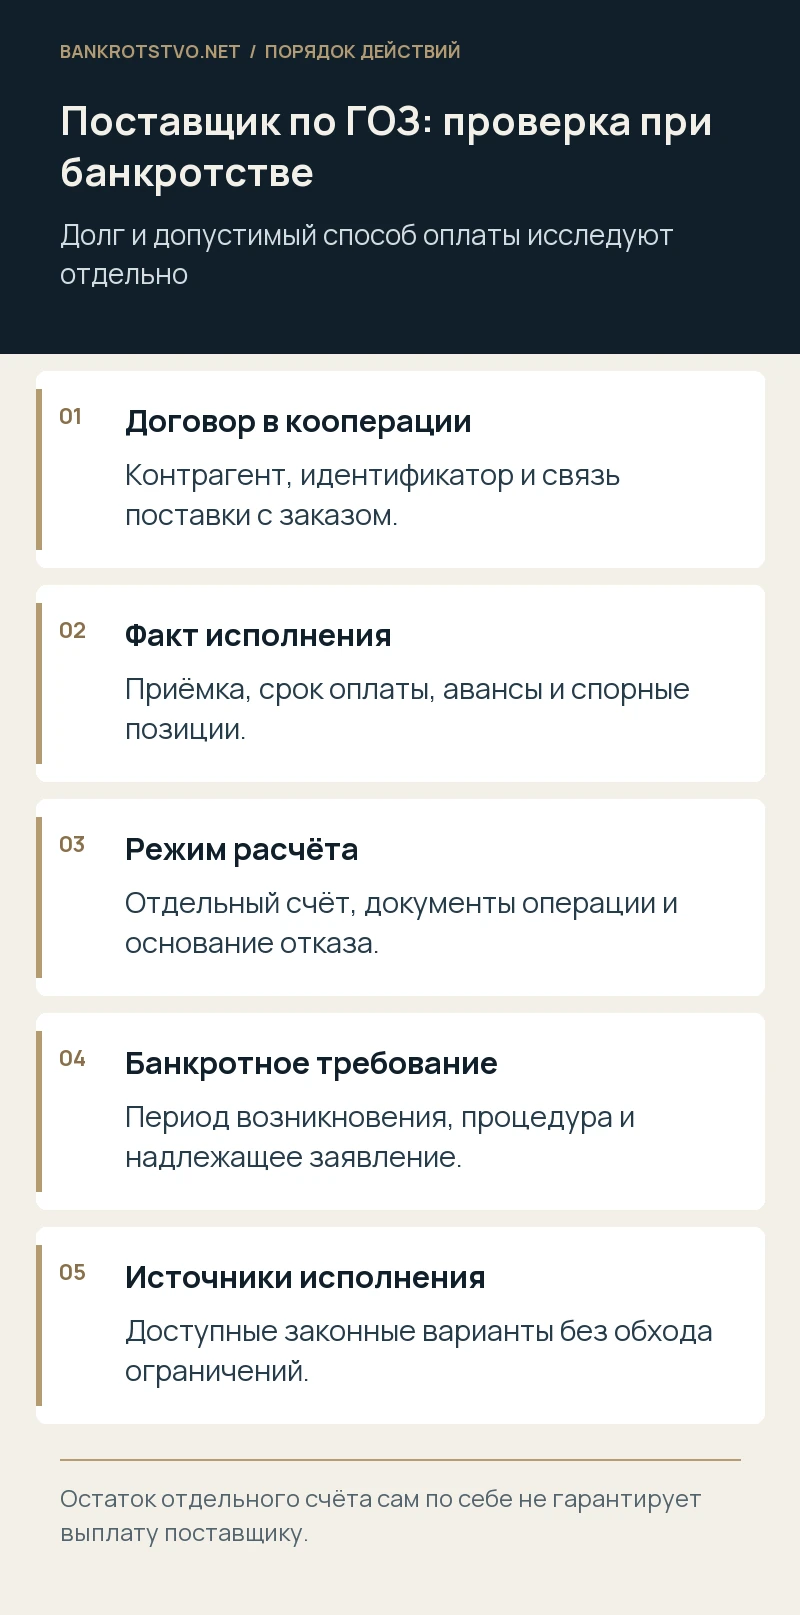
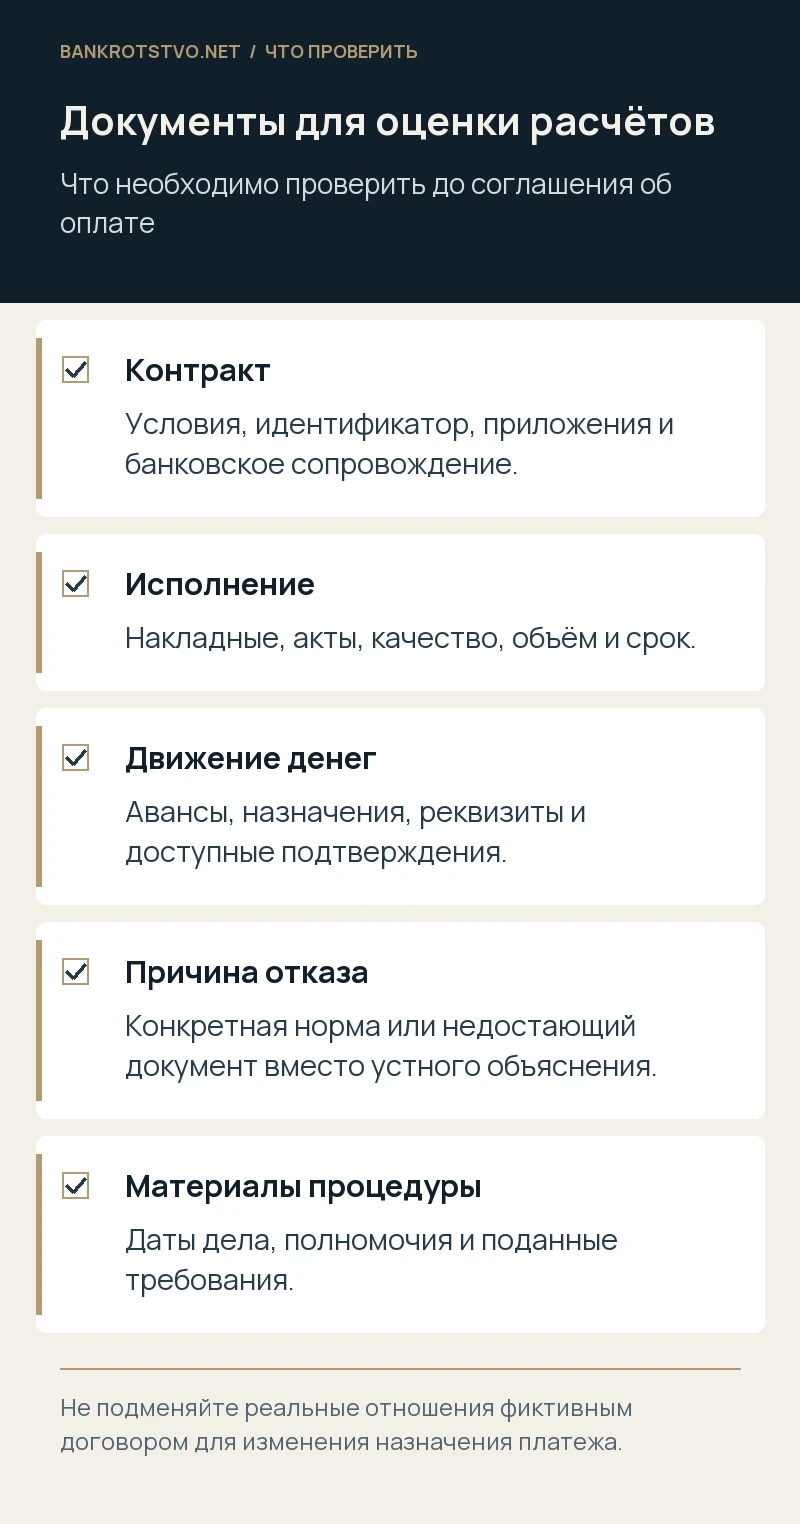
Соберите контракт, приложения, идентификатор государственного контракта, уведомления о банковском сопровождении и сведения о непосредственном заказчике. Головной исполнитель, исполнитель следующего уровня и государственный заказчик — разные лица. Поставка для предприятия оборонной отрасли не означает автоматически, что любой его договор относится к одному и тому же сопровождаемому заказу.
Проверьте, включены ли в документы необходимые условия, как определена связь продукции с конкретным контрактом и кто обязан предоставить сведения для расчётов. Если контрагент использовал разные обозначения в заявке, накладной и платёжном поручении, эти расхождения нужно устранить законным способом. Иначе спор о реальном долге дополнится отказом провести операцию из-за неполной идентификации.
Определите применимый финансовый режим
Отдельный счёт по закону № 275-ФЗ, казначейское сопровождение и обычный расчётный счёт имеют разные правила. Не переносите порядок одного режима на другой по общему слову «специальный». Уточните уполномоченный банк, действующее сопровождение, договор счёта и состояние конкретной сделки. При переводе сопровождения в другой банк дополнительно проверяют действующие переходные правила и полученные уведомления.
Для банкротящейся компании важна точная дата процедуры и полномочия лица, распоряжающегося счётом. Но смена руководства на управляющего сама по себе не снимает режим банковского сопровождения. Необходимо анализировать специальные нормы вместе с законом о банкротстве, а не требовать закрыть все счета по общему шаблону и перечислить остаток без проверки предусмотренных условий.
Проверьте основание долга перед поставщиком
Подтвердите заказ, поставку, количество, качество, приёмку и наступление срока оплаты. Для работ и услуг нужны предусмотренные документы результата. Отдельно оцените условия, связывающие расчёт с событиями в основной кооперации: их содержание, допустимость и фактическое наступление. Фраза должника «государство не заплатило» не является достаточным ответом на любой наступивший платёж.
Сделайте сверку авансов, удержаний, возвратов и спорных позиций. Если часть продукции не принята из-за конкретных недостатков, нельзя включать её в бесспорную сумму без объяснения. Акт сверки полезен, но не всегда заменяет первичные документы исполнения. При финансовом кризисе важно быстро получить недостающие материалы, пока сотрудники, информационные системы и архив должника доступны.
Разберите допустимый путь оплаты
Статья 8.3 закона № 275-ФЗ устанавливает режим использования отдельного счёта, включая связь операций с идентификатором и общее правило перечисления на отдельные счета с предусмотренными исключениями. Каждую предполагаемую оплату проверяют по её действительной цели, участникам и документам. Нельзя автоматически считать любое требование поставщика разрешённой операцией только из-за его участия в кооперации.
Одновременно нужно выяснить, не препятствует ли оплате устранимый недостаток: неверные реквизиты, отсутствие нужного документа, неясная связь с контрактом или неподтверждённый расход. Запросите конкретную причину у должника и, через надлежащего участника, у банка. Устное сообщение бухгалтера «банк ничего не пропускает» не показывает ни законность отказа, ни перечень необходимых действий.
Для предусмотренных законом исключений существуют собственные условия и ограничения. Если обсуждается месячный лимит расходов, проверяйте действующий индексируемый размер, а не старую цифру из памятки. Возможность исключения также не означает автоматического права выплатить любому кредитору всю сумму по его выбору. Важны документы, цель и согласованная конструкция конкретного расчёта.
Не рассчитывайте на обход режима исполнительным листом
Статья 8.4 ограничивает операции по отдельному счёту, включая исполнение исполнительных документов, и предусматривает определённые исключения. Обычное решение о взыскании коммерческого долга не следует автоматически приравнивать к разрешению списать деньги с такого счёта. Нужно проверить характер документа, источник платежа и применимые специальные правила.
Однако это не лишает поставщика смысла подтверждать своё требование. Судебная и банкротная защита решает вопросы существования, размера и порядка удовлетворения долга. Ошибка — обещать, что после получения листа банк обязательно выдаст остаток отдельного счёта, либо вообще отказаться от защиты из-за ограниченного режима. Стратегия должна учитывать доступные источники и процессуальные действия, а не один предполагаемый способ исполнения.
Осторожно оценивайте зачёт, уступку и платежи третьих лиц
Закон содержит специальные запреты, в том числе относительно операций по уступке требования и взаимозачётов в режиме отдельного счёта. Нельзя считать допустимым любой расчёт, если деньги формально не перечисляются напрямую. Дополнительно применяются банкротные ограничения, включая вопросы предпочтения и допустимости прекращения обязательств выбранным способом.
Если заказчик предлагает трёхстороннее соглашение, прямую оплату другим участником или перевод долга, необходимо проверить каждое основание и последствия. Такая конструкция не должна скрывать запрещённую операцию или распределение денег вне установленного порядка. Также важно исключить двойной долг: кто исполняет, какое обязательство прекращается, кому принадлежит последующее требование и какие документы подтверждают результат.
Не подписывайте фиктивный новый договор ради «правильного назначения» платежа. Если поставка реально исполнена по прежнему контракту, документы должны отражать действительные отношения. Изменение текста счёта не исправляет отсутствие правового основания. Для поставщика краткосрочное ускорение денег может обернуться последующим оспариванием и необходимостью возвращать полученное, поэтому такой риск оценивают до подписания.
Установите порядок требования в банкротстве
Проверьте дату принятия заявления, введённую процедуру и момент возникновения конкретного обязательства. Дата выставления счёта или будущего решения суда не определяет автоматически текущий характер долга. Для поставок несколькими партиями может понадобиться отдельный анализ периодов. Сохраните публикации и календарь действий по делу, не ожидая завершения переговоров о счёте.
Требование предъявляют в установленном порядке с документами исполнения и расчётом. Отдельно оценивают неустойку, проценты, обеспечение и возражения должника. Наличие денег на отдельном счёте не даёт поставщику самостоятельного залога на весь остаток и не заменяет правовой статус в деле. Предположение о скорой оплате не должно приводить к пропуску специальных сроков участия.
Проверьте состояние основного контракта
Для режима отдельного счёта имеют значение предусмотренные законом обстоятельства исполнения и закрытия. Поставка вашей партии и завершение государственного контракта не обязательно происходят одновременно. Необходимо установить, что подтверждено уполномоченными участниками и какие уведомления поступили банку. Компания не должна рассчитывать на освобождение остатка только потому, что её собственные накладные подписаны.
Если основной контракт прекращён, изменён или передаётся другому исполнителю, изучите последствия для вашей кооперации и расчётов. Автоматический переход всех долгов на нового участника не предполагается из одного факта замены. Для производства, продолжающего поставки, нужно отдельно решить судьбу новых заказов и финансирования. Старый долг нельзя незаметно переносить в новые документы без ясного правового основания.
Сохраните раздельный учёт и доказательства расходов
Исполнителю необходимо проверить обязанности раздельного учёта и документацию по конкретному заказу. В споре о расходах полезны связь материалов с продукцией, первичные документы, распределение затрат и подтверждение источника финансирования. Общий остаток сырья на складе не доказывает, что он сформирован именно для данного контракта за счёт собственных средств и соответствует условиям допустимой компенсации.
Поставщику важно получить относящиеся к его исполнению документы, соблюдая установленный режим информации. Не направляйте закрытые материалы по случайным адресам ради ускорения консультации. Для первоначального разбора согласуют допустимый состав и способ передачи. Юридическая защита должна сохранять доказательства и конфиденциальность, а не создавать новое нарушение при попытке подтвердить очевидную поставку.
Условный пример и вопросы поставщика
Предположим, комплектующие на 6 миллионов рублей приняты, срок оплаты наступил, а у заказчика началось банкротство. Бухгалтер сообщает, что на отдельном счёте есть 12 миллионов. Из этих цифр не следует право немедленно получить половину остатка. Проверяют конкретный контракт, режим операции, документы, характер требования и правила процедуры. Одновременно устанавливают, действительно ли долг подтверждён и нет ли устранимой причины отказа в оплате. Все суммы условные.
Можно ли взыскать деньги напрямую с государственного заказчика? Такое требование нуждается в самостоятельном основании; участие в цепочке его не создаёт. Гарантирует ли отдельный счёт поставщику оплату? Он устанавливает целевой режим, но не является универсальной гарантией всех долгов. Может ли управляющий свободно закрыть счёт? Необходимо учитывать специальные условия и действующее сопровождение; общая ссылка на конкурсное производство недостаточна для ответа.
Как подготовить позицию компании
Нужны договор и приложения, идентификатор, документы поставки и приёмки, расчёт, сведения о сопровождении, отказах операций и банкротном деле. Отдельно укажите, рассматривается ли новая поставка, уступка, зачёт или прямой платёж другим участником. Проверку такой конструкции лучше провести до подписания, поскольку исправить уже исполненную запрещённую операцию простым дополнительным соглашением может быть невозможно.
Мы проводим юридический анализ договорных требований при банкротстве и сопровождаем споры поставщиков и исполнителей. Проверяем основания долга, сочетание специального режима расчётов с процедурой и документы выбранного способа защиты. Обратиться за разбором контракта полезно до попытки вывести деньги по общей схеме: правовая позиция должна учитывать ограничения конкретной сделки и реальную возможность удовлетворения требования.
Нормы и судебные разъяснения
- Закон № 275-ФЗ о государственном оборонном заказе
- Закон № 275-ФЗ, статья 8.3: режим отдельного счёта
- Закон № 275-ФЗ, статья 8.4: запрещённые операции
- Закон о банкротстве, статья 133 в редакции с 01.09.2026
- Федеральный закон № 127-ФЗ о банкротстве
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.