
Банк переоценил склад, уменьшил его залоговую стоимость и потребовал предоставить ещё один объект за несколько дней. Компания платит вовремя и считает требование необоснованным. Ответ зависит от кредитного и залогового договоров, причин снижения обеспечения и порядка расчёта. Рыночная переоценка, повреждение имущества и нарушение согласованного коэффициента — разные обстоятельства. Нельзя заранее считать, что любое снижение цены автоматически обязывает компанию заложить новый актив, но игнорировать предусмотренную договором обязанность тоже опасно.
Найдите точное основание требования
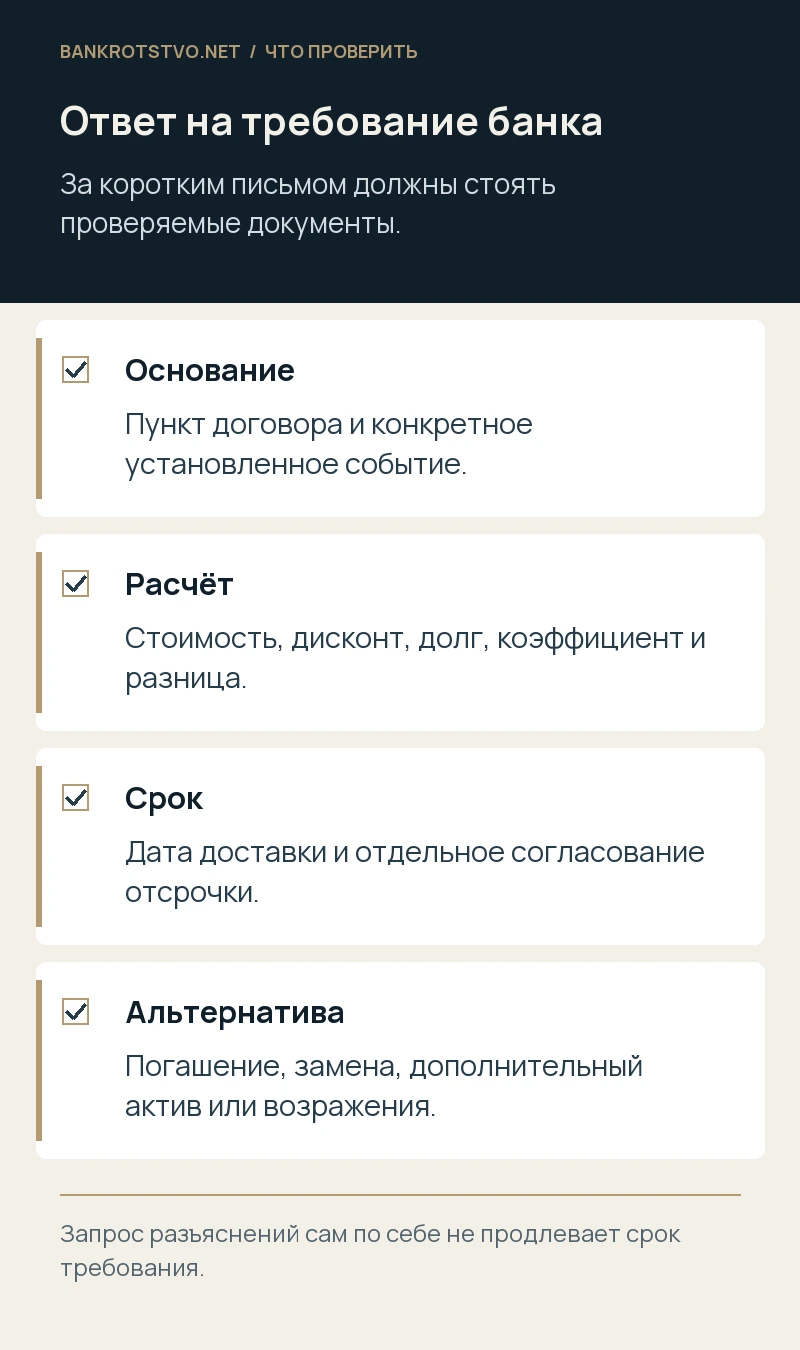
Попросите банк указать пункт договора, событие, расчёт недостатка и срок устранения. Иногда письмо содержит несколько альтернатив: внести деньги, предоставить дополнительное обеспечение либо досрочно погасить часть кредита. Нужно понять, какое последствие уже заявлено и какое только возможно в будущем. Слова «восстановить залоговую массу» без расчёта ещё не объясняют объём обязанности компании.
Статья 813 ГК РФ регулирует последствия невыполнения предусмотренных договором обязанностей по обеспечению, утраты обеспечения и ухудшения его условий при установленных предпосылках. Для корпоративного кредита статья 821.1 допускает также договорные основания досрочного возврата. Поэтому проверяют и закон, и конкретные положения. Одновременно разделяют право банка потребовать возврат и обязанность предоставить определённый новый актив: одно не всегда автоматически означает другое.
Какую стоимость сравнивает банк
В документах могут фигурировать рыночная, залоговая, ликвидационная и балансовая стоимость. Они не равнозначны. Банк может применять согласованный дисконт к рыночной оценке, а бухгалтерский баланс отражать другой показатель. До возражений нужно выяснить формулу: от какого вида стоимости зависит покрытие кредита и каким документом она устанавливается. Сравнение новой рыночной оценки со старой балансовой цифрой способно создать ложное впечатление падения.
Проверяют дату отчёта, состав объекта, права на землю, аренду, обременения и фактическое состояние. Если оценивалась только часть имущественного комплекса, а раньше учитывался весь объект, цифры нельзя напрямую сопоставлять. Для технической проверки методики и рыночных допущений может потребоваться оценщик. Мы анализируем юридическое значение отчёта, договорные требования и порядок использования результата; юридическое сопровождение не подменяет профессиональную оценку стоимости.
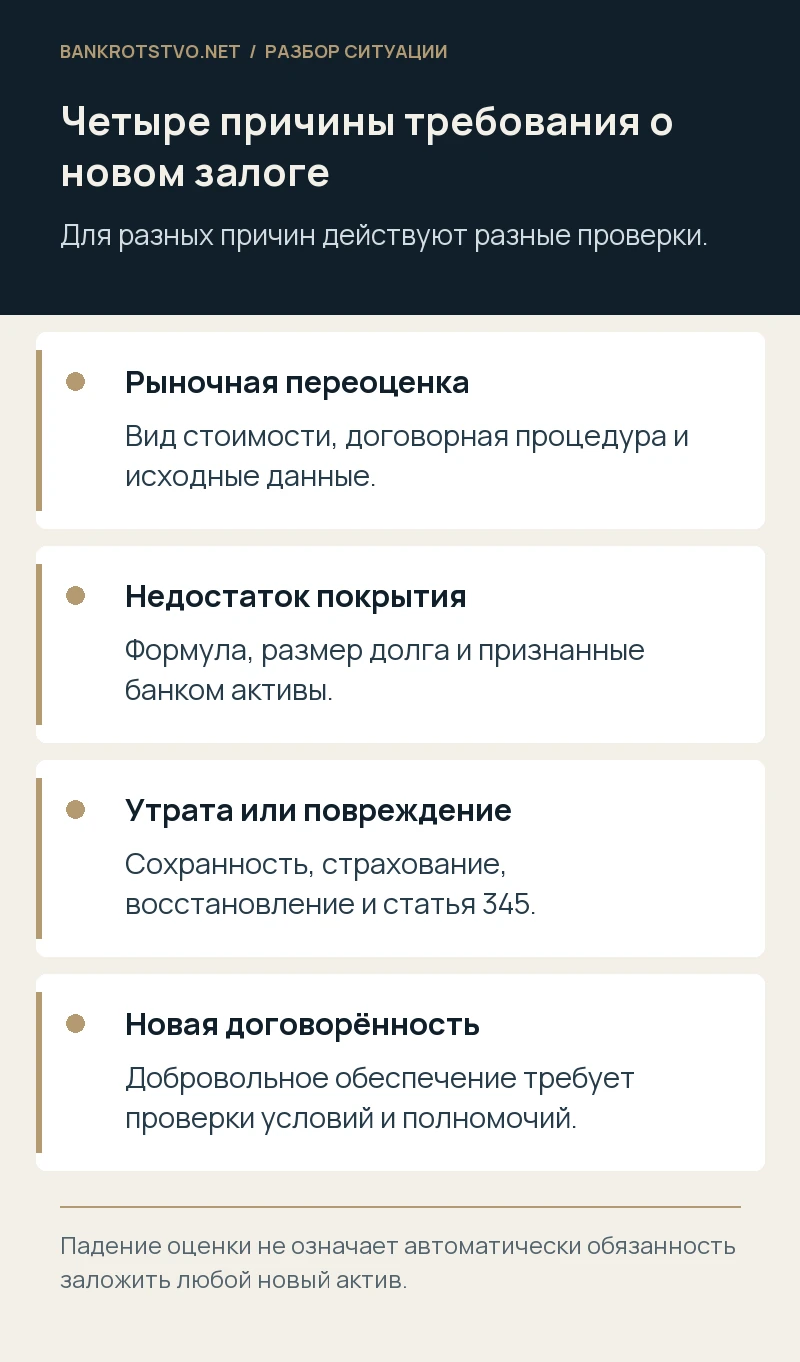
Когда банк вправе проводить переоценку
Найдите условия о периодичности, основаниях внеочередной проверки, выборе оценщика, предоставлении документов и оплате. Различаются право банка внутренне учитывать риск и право изменить договорное значение обеспечения для клиента. Внутренняя служебная справка не всегда является тем документом, который стороны согласовали как основание дополнительной обязанности. Но если договор прямо предусматривает определённую процедуру, компания должна учитывать её содержание.
Изучите, направлялось ли уведомление, обеспечила ли компания доступ и предоставила ли сведения. Неполные данные об арендаторах, состоянии здания или правах могут повлиять на выводы. Вместе с тем отсутствие доступа не оправдывает произвольный расчёт. Практическая задача — установить, какое допущение использовано, почему оно применено и можно ли устранить проблему документами либо повторным осмотром без немедленного предоставления нового актива.
Проверьте коэффициент покрытия и состав долга
Коэффициент может связывать обеспечение с основным долгом, всем лимитом, процентами либо совокупностью нескольких обязательств. Важно знать, считается ли выбранная кредитная линия использованной целиком, учитываются ли частичные погашения и какие залоги включены в покрытие. Не следует принимать расчёт, где банк уменьшил оценку имущества, но забыл уменьшение задолженности за тот же период.
Условный пример: договор требует залоговую стоимость не ниже 120 процентов основного долга. При долге 50 миллионов необходимый показатель — 60 миллионов. Если текущая признаваемая стоимость составляет 54 миллиона, разница — 6 миллионов именно залоговой стоимости. Это не всегда означает обязанность передать имущество рыночной стоимостью 6 миллионов: согласованный дисконт может потребовать иной номинальный объём. Сначала воспроизводят формулу, затем обсуждают способ устранения.
Снижение рынка и повреждение имущества — разные ситуации
Статья 343 ГК РФ устанавливает обязанности по содержанию и сохранности предмета залога, включая страхование и необходимые меры защиты в предусмотренном режиме. Грубое нарушение обязанностей с угрозой утраты либо повреждения имеет собственные последствия. Само снижение цен на рынке не следует автоматически описывать как недобросовестное повреждение залогодателем. Нужно установить причину изменения и применимое условие договора.
Если объект действительно повреждён, проверяют обстоятельства, страхование, уведомление, восстановление и правила статьи 345. В ней предусмотрена возможность восстановления либо замены при установленных условиях и с учётом договора. Нельзя переносить этот режим без разбора на любой пересмотр банковского дисконта. Для каждой ситуации требуется отдельная хронология: событие, момент обнаружения, сообщение банку и предпринятые действия по сохранению обеспечения.
Можно ли заменить залог вместо добавления нового
Замена по соглашению сторон и случаи предусмотренной законом либо договором замены требуют оформления. Компания не может просто объявить один объект свободным, предоставив банку описание другого. Нужно определить момент возникновения нового залога, необходимость регистрации, судьбу прежнего обеспечения и старшинство обременений. Если новый актив уже заложен, его фактическая полезность для банка отличается от свободного имущества той же стоимости.
В переговорах следует прямо согласовать, освобождается ли старый предмет либо новый добавляется к нему. Неясный текст может привести к сохранению обоих обременений вопреки ожиданиям компании. Также проверяют обязательства перед другими кредиторами, ограничения отрицательного залога и корпоративные согласования. Срочность требования не позволяет игнорировать права собственника актива, если он принадлежит другой компании группы и не является заёмщиком.
Кто обязан предоставить обеспечение за компанию
Если залогодатель — третье лицо, его обязанности определяются собственным договором и законом. Не следует считать, что он обязался бесконечно пополнять обеспечение до любой внутренней банковской оценки. Исследуют формулировки, пределы, согласованные изменения и полномочия подписантов. Договор кредита компании не всегда сам по себе создаёт новую обязанность лица, которое его не подписывало в соответствующем качестве.
Аналогично участник либо директор не становится обязанным заложить личное имущество только из-за финансовых трудностей общества. Если банк предлагает добровольное дополнительное обеспечение, это новая правовая и экономическая нагрузка. Нужны проверка объёма обязательства, риска обращения взыскания и возможных требований после исполнения. Переговоры о сохранении кредита должны учитывать интересы каждого будущего залогодателя, а не только потребность заёмщика получить время.
Как подготовить мотивированный ответ в короткий срок
Зафиксируйте получение письма и дату окончания срока. В ответе можно запросить расчёт, отчёт и пояснение договорного основания, представить собственные документы, указать конкретное расхождение и предложить порядок сверки. Но запрос разъяснений не означает автоматического продления установленного срока. Если время требуется для оценки или регистрации, отдельно согласуйте отсрочку и её последствия в надлежащей форме.
Не стоит молча обещать новый актив, пока не проверены его принадлежность и обременения. Также опасно подписывать безусловное признание нарушения, если спор касается самой формулы. Описание альтернативы «готовы обсуждать замену» отличается от согласия с любой оценкой банка. Юридический текст ответа должен отражать действительную позицию компании и не создавать непредусмотренных обязательств, которые затем будут использованы как самостоятельное подтверждение долга либо нарушения.
Когда спорят с оценкой, а когда с последствием
Компания может признавать снижение стоимости, но оспаривать обязанность немедленно предоставить новый залог. Или соглашаться с договорной обязанностью, но показывать ошибку исходного отчёта. Эти линии защиты требуют разных доказательств. В первой ключевым будет толкование договора и норм, во второй — достоверность данных и корректность расчёта. Иногда обе проблемы существуют одновременно, и их следует изложить раздельно.
При судебном споре необходимо выбрать требование, которое решает практическую задачу. Абстрактное несогласие с внутренней оценкой банка не всегда самостоятельный способ защиты. Возможно, речь идёт о возражениях против ускорения кредита, расчёта задолженности либо обращения взыскания. Нужно также оценить обеспечительные меры и последствия их отсутствия. Подача иска сама по себе не приостанавливает все действия банка и не продлевает срок исполнения обязательств.
Дополнительный залог в кризисе требует проверки устойчивости
Если компания уже испытывает неплатёжеспособность, обеспечение ранее возникшего долга может впоследствии проверяться по банкротным правилам. Это не означает, что любое новое обеспечение запрещено, но требует анализа периода, экономического смысла, встречного предоставления и положения кредиторов. Важно отделить реальную программу восстановления от изменения очередности удовлетворения одного банка за счёт остальных.
Решение руководства должно опираться на документы: прогноз платежей, условия банка, доступные альтернативы и последствия отказа. Нельзя исходить только из желания отложить проблему на месяц. Проверяют, даст ли договорённость компании достаточный ресурс для исполнения обязательств и какие новые риски принимают залогодатели. Юридическая оценка помогает сформулировать обоснованный вариант переговоров и увидеть последствия, которые не отражены в кратком письме кредитного менеджера.
При нескольких кредитах и общих предметах обеспечения полезно проверить, не посчитан ли один актив одновременно полным покрытием разных долгов и не исключил ли банк имущество, которое по документам продолжает обеспечивать обязательства. Сводная таблица должна показывать объект, собственника, стоимость по согласованной методике, старшинство и обеспечиваемые требования. Это важно и для обсуждения нового залога: стоимость свободного имущества и остаточная ценность уже обременённого объекта для последующего кредитора различаются. Наличие формальной оценки не отвечает на вопрос о реальном объёме прав банка при будущем взыскании.
Что передать для правового анализа
Нужны кредитный и залоговый договоры, все изменения, требование банка, предыдущая и новая оценка, сведения о текущем долге и других обременениях. Если есть альтернативный актив, достаточно первоначального описания прав и ограничений. Пароли и доступ к банковскому кабинету для первого обращения не требуются. Отдельно сообщите срок ответа и уже согласованные с банком действия, чтобы не пропустить юридически значимое событие.
Мы проверяем основания дополнительного обеспечения, воспроизводим договорный расчёт, готовим мотивированный ответ и варианты изменения условий, сопровождаем спор о досрочном взыскании или залоге. Обратиться можно через контакты проекта. Предварительная работа должна дать ясный ответ: что компания действительно обязана сделать, что требует дополнительного обоснования и какие решения нельзя принимать без согласования с собственником актива и другими заинтересованными лицами.
Нормы и судебные разъяснения
- ГК РФ, статья 813: ухудшение обеспечения
- ГК РФ, статья 343: сохранность предмета залога
- ГК РФ, статья 345: замена и восстановление
- ГК РФ, статья 821.1: договорные основания ускорения
- Закон № 127-ФЗ: оспаривание обеспечения в банкротстве
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.