
У компании есть заказы и ежедневная выручка, но после каждого поступления банк забирает деньги в погашение кредита. Зарплата, аренда и закупки остаются без финансирования. Такое списание не становится незаконным только потому, что оно парализует работу: договор действительно может позволять банку погашать долг без отдельного распоряжения клиента. Проверять нужно содержание согласия, наступление предусмотренных условий и расчёт задолженности. Если банк вышел за эти пределы, появляются основания требовать возврата и пересматривать дальнейший порядок расчётов.
Что именно разрешила компания банку
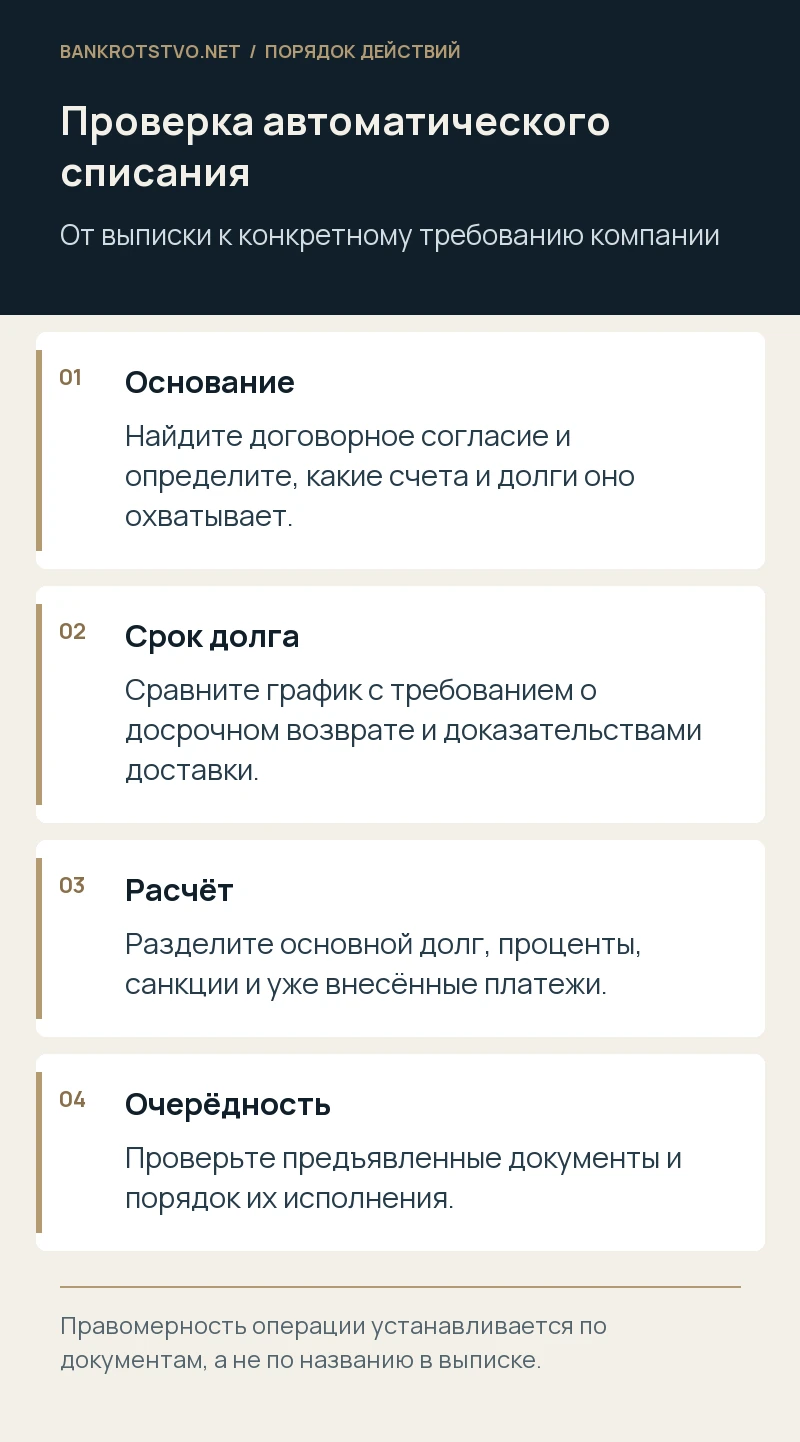
Начните с кредитного договора, соглашения о банковском счёте, заявления о присоединении и действовавшей при подписании редакции общих условий. Статья 854 ГК РФ допускает списание без распоряжения клиента, когда это предусмотрено законом, решением суда или договором между банком и клиентом. Поэтому одной фразы директора «я не подписывал платёжку» недостаточно. Банк может ссылаться на согласие, данное значительно раньше.
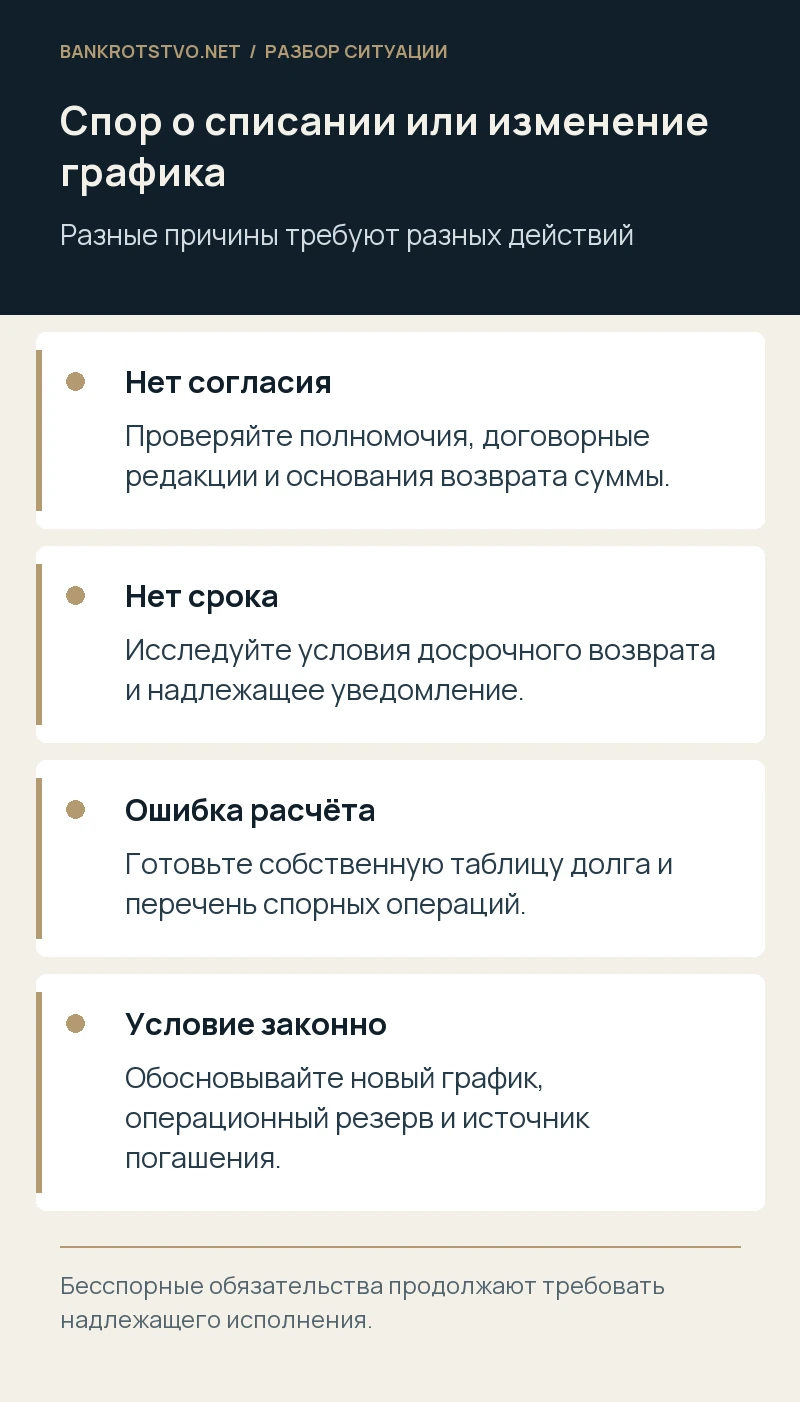
Важно прочитать согласие целиком: какие счета охвачены, какие обязательства погашаются, кто определяет сумму, как подтверждается наступление срока. Разрешение списывать очередной ежемесячный платёж не обязательно означает право забрать весь остаток для досрочного возврата кредита. Отдельно проверьте, распространяется ли условие на счета, открытые позднее, и было ли оно надлежащим образом включено в отношения сторон.
Наступил ли срок именно той суммы, которую удержали
Сопоставьте списание с графиком и уведомлениями. Возможны разные ситуации: просрочен один платёж, банк потребовал досрочно вернуть весь кредит либо действует договорное направление определённой части выручки на погашение. Для каждой нужно своё основание. Если банк объявил досрочное взыскание, проверьте договорный повод, порядок направления требования и срок исполнения. Наличие технической записи в банковской системе не заменяет доказательств того, что долг уже подлежал уплате.
Запросите разбивку на основной долг, проценты, неустойку и комиссии. Затем восстановите движение задолженности по датам. Ошибки возникают при повторном учёте платежей, неверном периоде процентов, начислении санкций на уже погашенную сумму. Требование «вернуть всю выручку» слабее конкретной претензии, где обозначены спорные операции и правильный расчёт.
Как проверить очерёдность списания
При недостатке средств действует статья 855 ГК РФ. Значение имеют категория документа, время его поступления и наличие других предъявленных требований. Само намерение когда-нибудь выплатить зарплату не создаёт приоритет перед всеми банковскими операциями. Для анализа понадобятся реально направленные распоряжения и сведения об их исполнении либо помещении в очередь.
Попросите банк указать основание каждой операции: платёжное требование, инкассовое поручение или иное распоряжение. Банк России отдельно разъясняет возможность договорного применения инкассовых поручений для возврата кредита. Поэтому название операции в выписке ещё не доказывает нарушение. Исследуются её правовая конструкция и место среди документов, предъявленных к счёту.
Какие документы собрать в одну хронологию
Практический пакет включает все договорные редакции, график платежей, выписки по связанным счетам, требования о досрочном возврате, подтверждения их доставки, собственные платёжные распоряжения и ответы банка. Сохраните сообщения из личного кабинета в виде, позволяющем установить отправителя и время. При споре об электронной форме могут понадобиться сведения о полномочиях подписанта и порядке подтверждения согласия.
Рядом составьте таблицу: дата поступления выручки, сумма списания, документ банка, погашенный элемент долга, остаток после операции. Отдельная колонка — обязательства, которые компания не смогла исполнить. Эта таблица помогает одновременно оценить законность списаний, реальный ущерб и предложение по изменению графика.
Как сохранить работу на период переговоров
Если списание соответствует договору, главный инструмент — изменение условий финансирования. Предложение банку должно показывать не только потребность в деньгах, но и источник возврата кредита. Подготовьте платёжный календарь, подтверждённые заказы, обязательные расходы и прогноз поступлений. Можно обсуждать лимит удержания, резерв на операционные расходы, новый график или согласованный порядок распределения выручки.
Открытие счёта в другом банке требует оценки кредитных обязательств: договор может предусматривать обороты по определённому счёту, уведомление или последствия их переноса. Перенаправлять платежи так, чтобы скрыть имущество от кредиторов, опасно. Если компания уже испытывает устойчивую неплатёжеспособность, любые изменения расчётов нужно проверить и с учётом банкротных рисков.
Когда возможны претензия и судебная защита
При необоснованном списании можно ставить вопрос о восстановлении суммы и предусмотренных законом процентах; статья 856 ГК РФ устанавливает специальную ответственность банка за ненадлежащее совершение операций. Убытки потребуют самостоятельного доказывания: необходимо связать конкретное нарушение банка с реальными расходами или потерей дохода. Общая ссылка на остановку бизнеса не подтверждает размер требования.
В претензии разделите бесспорную задолженность и спорную операцию. Приложите собственный расчёт и укажите точное договорное условие, которое банк, по вашей позиции, применил неправильно. Если требуются обеспечительные меры, объясните суду их связь с предметом спора и представьте доказательства риска. Автоматического запрета всех будущих списаний из самого факта предъявления иска не возникает.
Если компания близка к банкротству
Обычные правила банковского счёта нельзя механически переносить на любую стадию банкротства. После введения процедуры меняются полномочия, порядок исполнения обязательств и ограничения на удовлетворение отдельных кредиторов. Отдельно исследуется возможность оспаривания уже полученного банком исполнения как предпочтения. Такое требование имеет собственные условия и периоды проверки; не каждое договорное списание является предпочтением.
Директору полезно заранее зафиксировать, какие варианты сохранения деятельности рассматривались и почему выбранный график был реалистичен. Банковская претензия не заменяет оценку обязанности обратиться с заявлением о банкротстве. Эти задачи могут потребовать параллельной работы, если выручки не хватает уже на несколько групп обязательств.
Условный пример и частые вопросы
Условный пример. Производитель должен внести очередной платёж по кредиту, но банк списывает всю оплату крупного заказчика, ссылаясь на досрочное требование. Проверка показывает, что спор касается не размера обычного платежа, а соблюдения порядка досрочного возврата. Компания отдельно признаёт текущий платёж, оспаривает излишнее удержание и предлагает график из подтверждённых поступлений. Итог зависит от договора и доказательств уведомления, а не от сочувствия к производственным трудностям.
Можно ли просто отозвать согласие? Нужно проверить форму согласия, договорные ограничения и последствия его изменения. Отзыв не уничтожает уже возникший долг. Поможет ли жалоба в Банк России? Она может инициировать проверку соблюдения банковских правил, но гражданский спор о возврате суммы и изменении договора нередко требует самостоятельных требований. Нужно ли прекращать все платежи по кредиту? Спорное списание само по себе не освобождает от надлежащего исполнения бесспорных обязательств.
Как мы выстраиваем позицию компании
Мы проверяем договорное основание списаний, восстанавливаем расчёт задолженности и сопоставляем банковские операции с платёжными документами компании. На этой основе готовим предметную претензию, оцениваем судебные требования и сопровождаем переговоры о рабочем графике. Для начала достаточно направить договор, свежую выписку и уведомления банка через страницу контактов: по ним можно определить, где нужен спор о праве, а где — экономически обоснованное изменение условий.
Нормы и судебные разъяснения
- ГК РФ, статья 854: основания списания
- Банк России: разъяснения по национальной платёжной системе
- ГК РФ, статья 856: ответственность банка
- ГК РФ, статья 855: очерёдность списания
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.