
Если кредитный договор уже заключён, банк не всегда вправе прекратить финансирование одним сообщением об изменении кредитной политики. Но и подписанный лимит не означает безусловную выдачу любого запрошенного транша. Ответ зависит от того, возникла ли конкретная обязанность банка, выполнила ли компания условия получения денег и были ли законные основания для отказа.
Для бизнеса это вопрос сроков. Остановка оборотного финансирования способна сорвать поставку, расчёт с подрядчиком или завершение объекта. Поэтому одновременно решают две задачи: сохраняют доказательства нарушения и ищут рабочий источник денег. Ожидание судебного решения без оценки последствий для действующих контрактов может увеличить ущерб, которого можно было избежать.
Отделите кредитный договор от предварительного одобрения
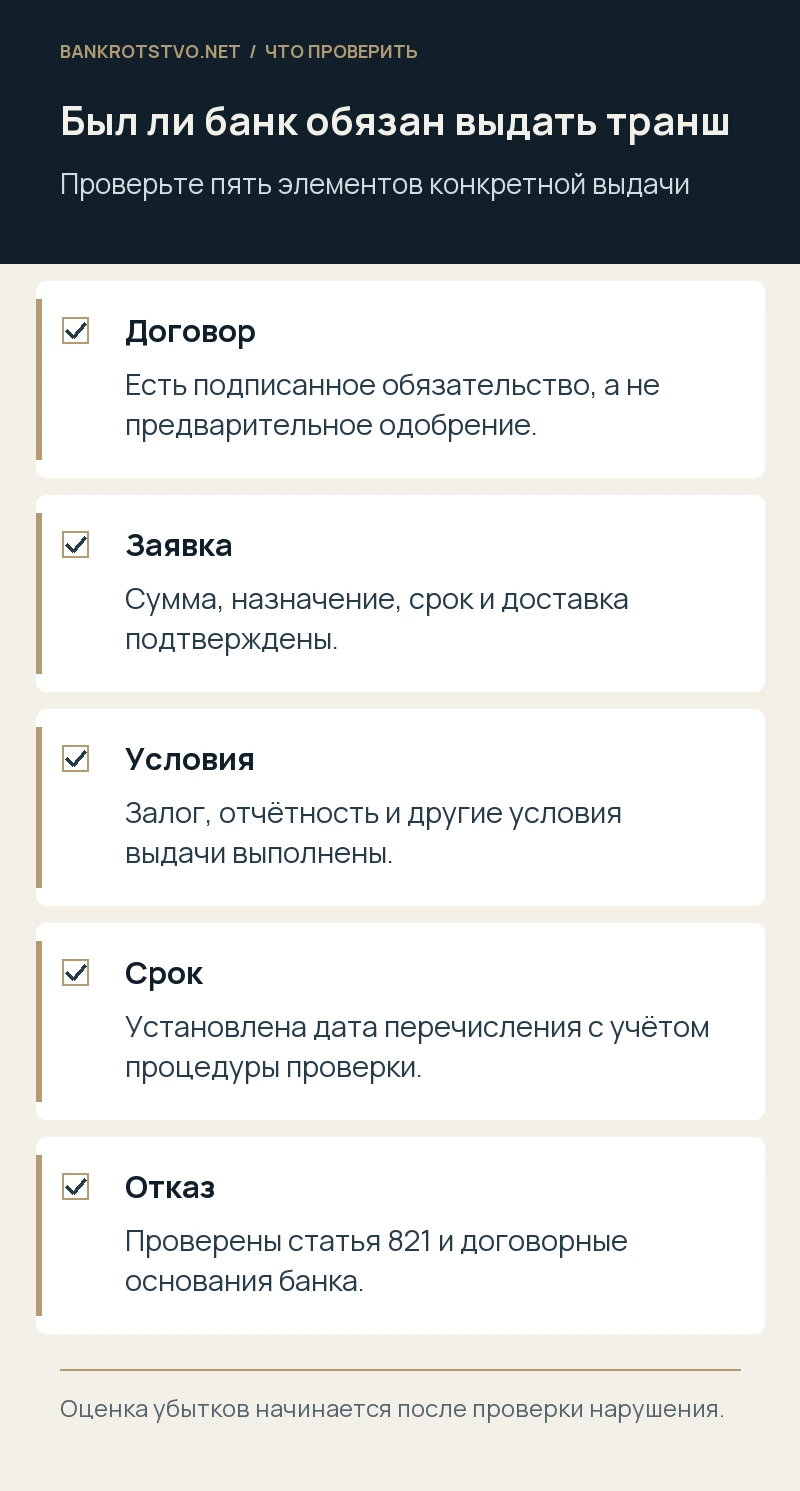
Письмо о готовности рассмотреть финансирование, решение кредитного комитета и согласованный проект обычно ещё не равны заключённому кредитному договору. Проверьте подписи, форму, согласованные условия и предусмотренный момент вступления обязательств в силу. Если договор подписан электронно, сохраните файл, сведения о подписи и подтверждение его поступления каждой стороне.
Нужно также различать рамочное соглашение и уже возникшее обязательство по конкретному траншу. Иногда стороны заранее согласовали все условия, а заёмщик только подаёт заявку. В другой конструкции каждая выдача требует отдельного согласования существенных параметров. В первом случае отказ может нарушать действующее обязательство; во втором спор потребует установить, обязан ли банк был согласовать именно эту выдачу.
Проверьте, выполнены ли условия предоставления денег
Составьте перечень предварительных условий: регистрация залога, страхование, предоставление финансовой отчётности, собственное участие компании, целевые документы, отсутствие определённой просрочки. Напротив каждого условия укажите подтверждение, дату передачи и ответ банка. Формулировка «все документы отправлены» недостаточна, если из переписки непонятно, какой комплект и когда получил кредитор.
В споре о финансировании строительства особенно важно разделить фактическое выполнение работ и договорное подтверждение этапа. Компания может завершить этап, но не представить предусмотренный договором акт либо документ о собственном вложении. Возможность устранить такой недостаток оценивают до заявления о неправомерности отказа. Одновременно проверяют, не выдвинул ли банк новое требование, которого в согласованном пакете не было.
Установите дату возникновения обязанности по траншу
Найдите срок подачи заявки, порядок её направления, период проверки и дату перечисления. Зафиксируйте номер заявки, сумму, назначение и реквизиты. При лимите выдачи и лимите задолженности доступная сумма может рассчитываться по-разному. Возврат прежнего транша не всегда восстанавливает возможность повторно получить эти деньги: это зависит от вида кредитной линии.
Полезен календарь из пяти дат: заявка, получение банком, окончание проверки, договорный срок выдачи, фактический отказ. Если банк несколько раз просил дополнить документы, отразите, приостанавливало ли это течение срока по договору. Такой календарь показывает, когда возникла просрочка кредитора и какие последующие расходы действительно относятся к ней, а не к более ранним проблемам компании.
Когда статья 821 ГК РФ позволяет отказать
Закон разрешает кредитору полностью или частично отказаться от предоставления кредита при обстоятельствах, очевидно свидетельствующих, что деньги не будут возвращены в срок. Отдельное основание связано с нарушением обязанности целевого использования. Поэтому довод компании «раньше банк уже выдавал нам деньги» сам по себе не опровергает правомерность последующего отказа.
Но основание нужно сопоставить с фактическими обстоятельствами. Какие показатели ухудшились, когда кредитор о них узнал и насколько они связаны с возможностью возврата? Общая ссылка на сложную ситуацию в отрасли не заменяет анализа конкретного заёмщика. Проверьте также дополнительные договорные основания отказа и порядок их реализации: для предпринимательского кредита содержание соглашения имеет существенное значение.
Что делать со ссылкой на внутренние правила банка
Внутренняя оценка риска важна для банка, однако в споре оцениваются его гражданские обязанности перед компанией. Сообщение «кредитный комитет больше не одобряет выдачи» ещё не раскрывает, какое условие уже заключённого договора позволяет остановить транш. Запросите письменное основание и документы, которыми банк обосновывает применённый пункт.
Если договор предоставляет кредитору широкое усмотрение, исследуют пределы этого условия, добросовестность поведения и обстоятельства согласования. Нельзя заранее обещать, что любое одностороннее право будет признано недействительным. Но нельзя и считать формулировку о полном усмотрении банка достаточным ответом при любом поведении. Важны переговоры, реальная возможность обсуждать условия и последствия их применения в конкретной ситуации.
Направьте требование, которое фиксирует предмет спора
В обращении укажите договор, конкретный транш, исполненные условия, срок выдачи и требуемое действие. Приложите перечень переданных документов и запросите мотивированный ответ. Если из-за задержки компания вынуждена привлекать заменяющий кредит, уведомите об этом и сохраните доказательства выбора. Требование направляется по предусмотренному договором каналу с подтверждением доставки.
Не стоит одновременно подписывать документ об отсутствии претензий за тот же период, не оценив последствия. Иногда банк предлагает восстановить выдачи в обмен на новую комиссию, обеспечение или отказ от требований. Такое решение может быть коммерчески оправдано, но его цену нужно понимать заранее. Сохраняйте возможность точно показать, какие прошлые нарушения урегулированы, а какие стороны оставили открытыми.
Выберите между исполнением и денежным требованием
Практический смысл требования о предоставлении кредита зависит от состояния договора, срока финансирования и того, сохраняется ли потребность в деньгах. Если проект уже остановлен или лимит прекратился, требование перечислить транш может не решить задачу. Тогда рассматривают денежные последствия нарушения, включая доказанные убытки, при наличии необходимых оснований.
И наоборот, действующий контракт с понятной датой оплаты может делать продолжение финансирования важнее немедленного расчёта потерь. Сопоставьте длительность процесса, доступность замены и последствия для обеспечения. Взыскание убытков не является автоматической заменой отказа банка: нужно доказать нарушение, размер и причинную связь. Избранный способ защиты должен соответствовать тому обязательству, которое действительно возникло.
Как считать расходы на заменяющее финансирование
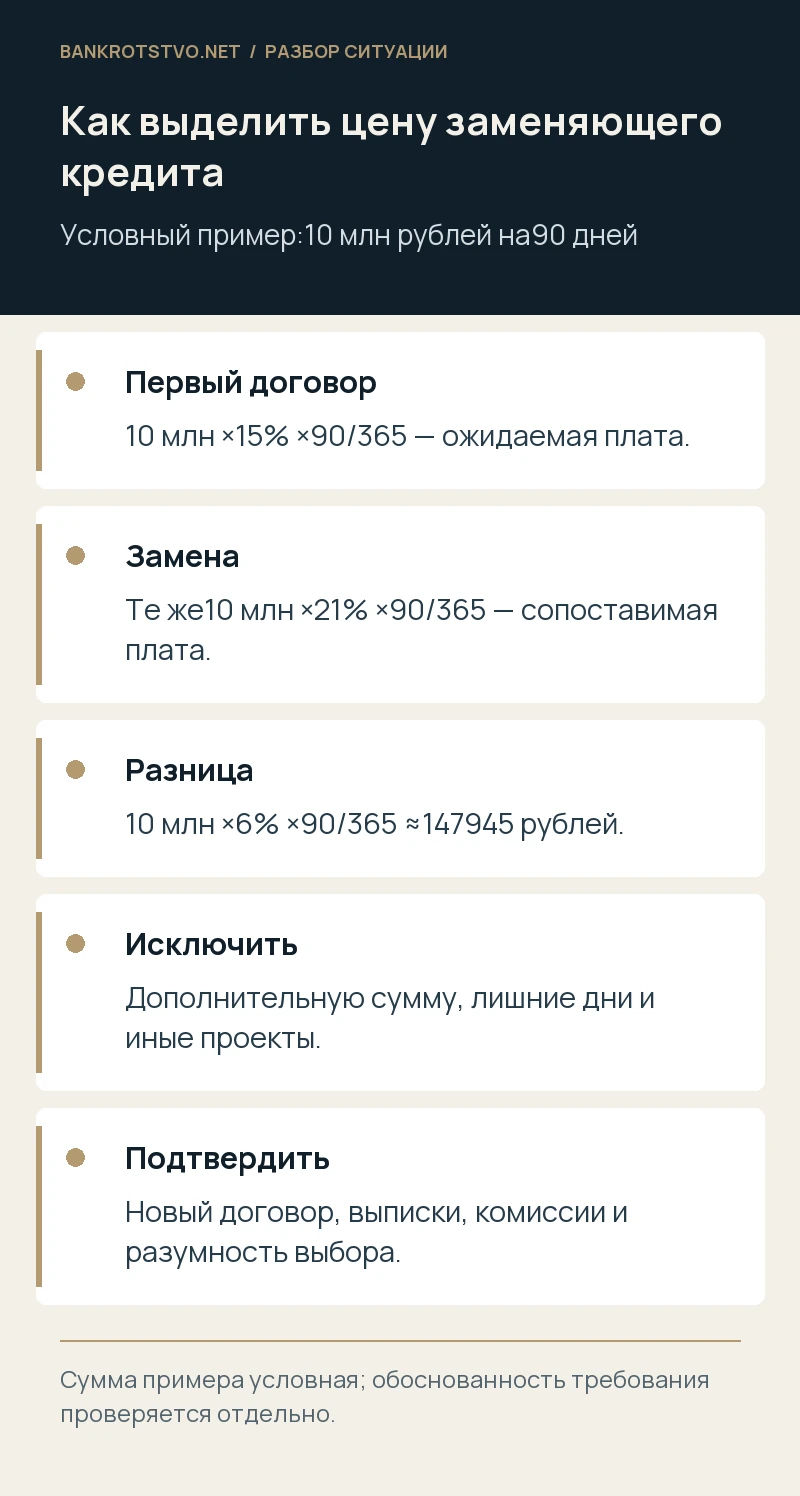
Сравнивают сопоставимые суммы и периоды. Если обещанные 20 миллионов рублей на шесть месяцев пришлось заменить кредитом на ту же сумму и срок по более высокой ставке, разница в расходах может иметь доказательственное значение. Но весь процент по новому кредиту нельзя механически назвать убытком: плату за первоначальное финансирование компания всё равно несла бы.
Из расчёта нужно исключить деньги, направленные на иные цели, лишний срок пользования и расходы, не связанные с отказом. Отдельно оценивают комиссии, плату за оформление обеспечения и разумность условий замены. Сохраните предложения нескольких кредиторов или объяснение, почему альтернативы объективно отсутствовали. Это помогает ответить на возражение, что компания необоснованно выбрала заведомо дорогой источник финансирования.
Условный пример: разница ставок и несопоставимые суммы
Предположим, банк должен был выдать 10 миллионов рублей на 90 дней под условные 15 процентов годовых. После отказа компания получила 15 миллионов под 21 процент на полгода, использовав дополнительные пять миллионов в другом проекте. Расчёт убытков по всем 15 миллионам и за полгода был бы завышен. Сначала выделяют заменяющую часть и совпадающий период.
При условной базе 365 дней разница только в процентах на 10 миллионов за 90 дней составит около 147 945 рублей: 10 000 000 × 6% × 90 / 365. Это иллюстрация расчёта, а не готовая сумма иска. Фактические даты, порядок определения дней, доступные альтернативы и обоснованные сопутствующие затраты могут изменить результат; правомерность отказа исследуется до обсуждения суммы.
Почему упущенная выгода требует отдельного доказательства
Сорванная поставка не означает, что вся договорная выручка является потерянной прибылью. Покажите ожидаемый доход за вычетом расходов, которые пришлось бы понести для его получения. Подтвердите готовность исполнить контракт: наличие товара, производственной мощности, заказов и других необходимых ресурсов. Если кредит не был единственным препятствием, причинную связь придётся объяснять особенно подробно.
Штраф контрагенту также проверяется по основанию, фактической обязанности и связи с отказом банка. Нужно оценить действия компании по уменьшению потерь: переговоры о сроках, частичное исполнение, доступный резерв. Документальная хронология помогает отделить последствия отказа от уже существовавших кассовых разрывов, а обоснованный расчёт обычно сильнее требования компенсировать весь отрицательный результат проекта.
Как связаны спор о траншах и последующее банкротство
Если компанию уже кредитовали, неправомерность остановки новых выдач сама по себе не прекращает долг по ранее полученным деньгам. Возможное требование об убытках существует отдельно и требует подтверждения. В банкротстве его нельзя использовать для произвольного взаимного погашения без проверки специальных ограничений. Директору одновременно нужно оценивать фактическую платёжеспособность, а не рассчитывать только на будущую победу в споре.
Мы анализируем кредитные линии, восстанавливаем условия возникновения обязанности по выдаче и проверяем расчёт последствий отказа. В сопровождении спора связываем договор, переписку и финансовые документы в одну доказательственную позицию. Это помогает выбрать конкретное требование и заранее увидеть, какие элементы расчёта банк сможет обоснованно оспаривать.
Что подготовить перед обращением за помощью
Передайте подписанный договор со всеми приложениями, заявки, подтверждения доставки, документы об исполнении условий выдачи и отказ банка. Добавьте выписки, заменяющие кредитные соглашения, расчёты процентов, договоры по сорванным операциям и переписку о снижении потерь. Важны исходные документы, а не только подготовленная компанией итоговая таблица.
Если заявки направлялись через банковскую систему, сохраните сведения об их статусе, квитанции и доступную историю сообщений до закрытия доступа. Дата составления документа на компьютере компании не доказывает его получение банком. При устных обсуждениях полезно направить подтверждающее письмо с изложением достигнутого и отдельно запросить согласие адресата: молчание само по себе не всегда означает принятие изложенных условий.
С этими материалами можно обратиться к нам за юридическим анализом и сопровождением спора. Сначала определим, было ли нарушено конкретное обязательство финансировать. Затем оценим способы защиты и доказательства каждого заявляемого последствия. Такой порядок позволяет предъявить банку проверяемую позицию и не строить весь спор на том, что остановка денег оказалась для бизнеса болезненной.
Нормы и судебные разъяснения
- ГК РФ, статья 821: отказ от предоставления кредита
- Информационное письмо Президиума ВАС РФ от 13.09.2011 №147, обзор кредитных споров
- Гражданский кодекс РФ, часть первая: исполнение обязательств и убытки
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.