
Отзыв лицензии у банка не прекращает кредитный договор компании. Возвращать основной долг и платить предусмотренные договором проценты по-прежнему необходимо, но привычный способ оплаты может перестать работать. Ошибка в реквизитах создаёт риск просрочки, а поспешный перевод по письму неизвестного получателя — риск заплатить дважды. Задача заёмщика состоит в том, чтобы установить действующего кредитора, проверить полномочия получателя и сохранить доказательства своевременного исполнения.
Сначала установите, что произошло с банком
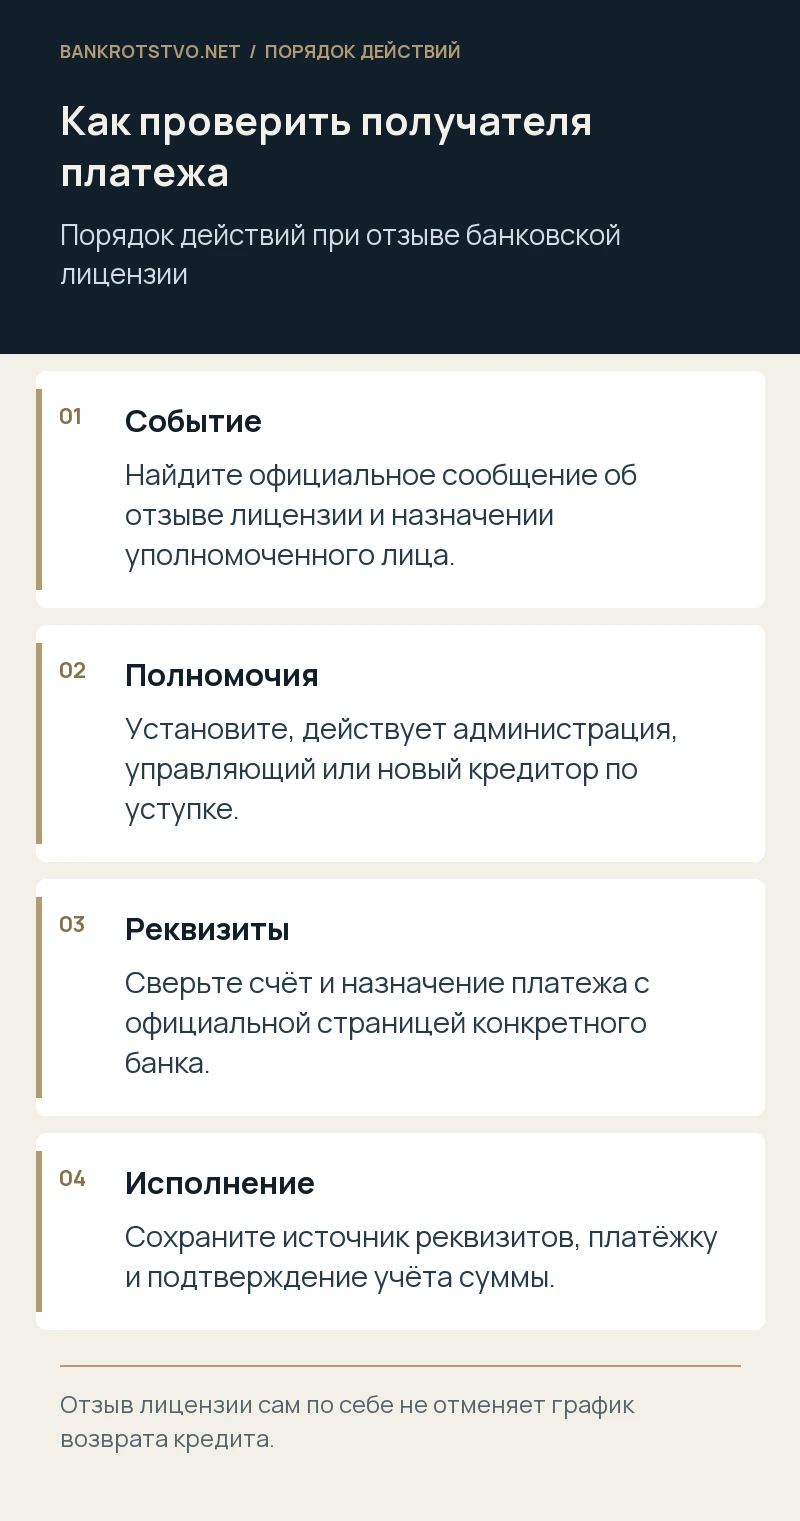
В новостях часто смешивают отзыв лицензии, назначение временной администрации, признание банка банкротом и продажу кредитного портфеля. Для компании это разные обстоятельства. Сначала найдите сообщение Банка России, затем сведения о назначенной администрации или управляющем. Зафиксируйте дату и содержание официальной публикации, а не только переписку с бывшим менеджером.
До продажи требования кредитором обычно остаётся сам банк, интересы которого представляет уполномоченное лицо. Реквизиты для расчётов могут изменяться по мере перехода к ликвидационной процедуре. Поэтому реквизиты, проверенные при первом платеже после отзыва лицензии, полезно повторно проверить перед следующим значимым перечислением. Письмо в корпоративной почте и официальный источник должны согласовываться.
Где проверять новые реквизиты
Банк России разъясняет, что сведения о способах возврата кредита размещаются на официальном сайте банка и в материалах о временной администрации; после назначения управляющего информацию следует получать у него. Если функции управляющего выполняет Агентство по страхованию вкладов, проверяйте страницу конкретного банка на сайте АСВ. Поиск только по наименованию получателя в интернет-банке недостаточен.
Сравните наименование, ИНН, номер счёта, банк получателя и назначение платежа. Уточните, какие идентификаторы договора нужны для правильного распределения суммы. Сохраните официальное сообщение в файл вместе с датой получения. Если сайт недоступен или источники противоречат друг другу, направьте письменный запрос уполномоченному лицу и попросите подтвердить действующий порядок исполнения.
Если кредитное требование продано
Уступка требования означает смену кредитора, а не просто изменение обслуживающего счёта. Здесь действует статья 385 ГК РФ: важны источник уведомления и доказательства перехода права. Если уведомляет новый кредитор, заёмщик вправе запросить подтверждение уступки; уведомление первоначального кредитора имеет предусмотренное законом самостоятельное значение. Запрос нужно формулировать предметно, называя договор, требование и данные нового получателя.
Проверьте, охватывает ли передача именно ваш кредит и все заявленные платежи. В портфельной сделке приложение с перечнем договоров бывает важнее общей страницы договора уступки. При нескольких уведомлениях восстановите последовательность переходов. Смена кредитора сама по себе не позволяет заново согласовать ставку, отменить предоставленное обеспечение или начислить произвольную комиссию за «переоформление».
Что делать, если платёж вернулся
Возврат денег не равен исполнению обязательства перед кредитором. Сохраните платёжное поручение, отметку банка об исполнении, документ о возврате и причину отклонения. Сразу уведомите надлежащего адресата и запросите рабочие реквизиты. В переписке полезно прямо указать, что компания располагает деньгами и готова исполнить обязательство, но выявила препятствие, требующее устранения.
Не ограничивайтесь телефонным разговором. В споре об ответственности будут оцениваться конкретные действия сторон: когда выяснилась проблема, куда направлялись запросы, какие сведения были доступны. В предусмотренных законом случаях может рассматриваться исполнение через депозит нотариуса, однако это отдельный юридический механизм со своими основаниями. Самостоятельный перевод на любой депозит без проверки условий не гарантирует прекращения долга.
Можно ли зачесть деньги, оставшиеся на счёте
Компания нередко одновременно является заёмщиком банка и его кредитором по остатку на расчётном счёте. Отсюда возникает понятное желание просто уменьшить кредит на этот остаток. Но банковская ликвидация подчиняется специальным правилам, направленным на равное обращение с кредиторами. Обычная бытовая арифметика здесь не заменяет правовой проверки допустимости зачёта и момента его совершения.
Не прекращайте платить только потому, что банк должен компании сопоставимую сумму. Отдельно оформите требование по остатку и отдельно проверьте порядок возврата кредита. Если банк или новый кредитор уже учёл встречное требование, запросите письменный расчёт, чтобы не получить двойное уменьшение либо, наоборот, повторное взыскание одной задолженности. Особого внимания требуют операции непосредственно перед отзывом лицензии.
Как сверить долг после смены получателя
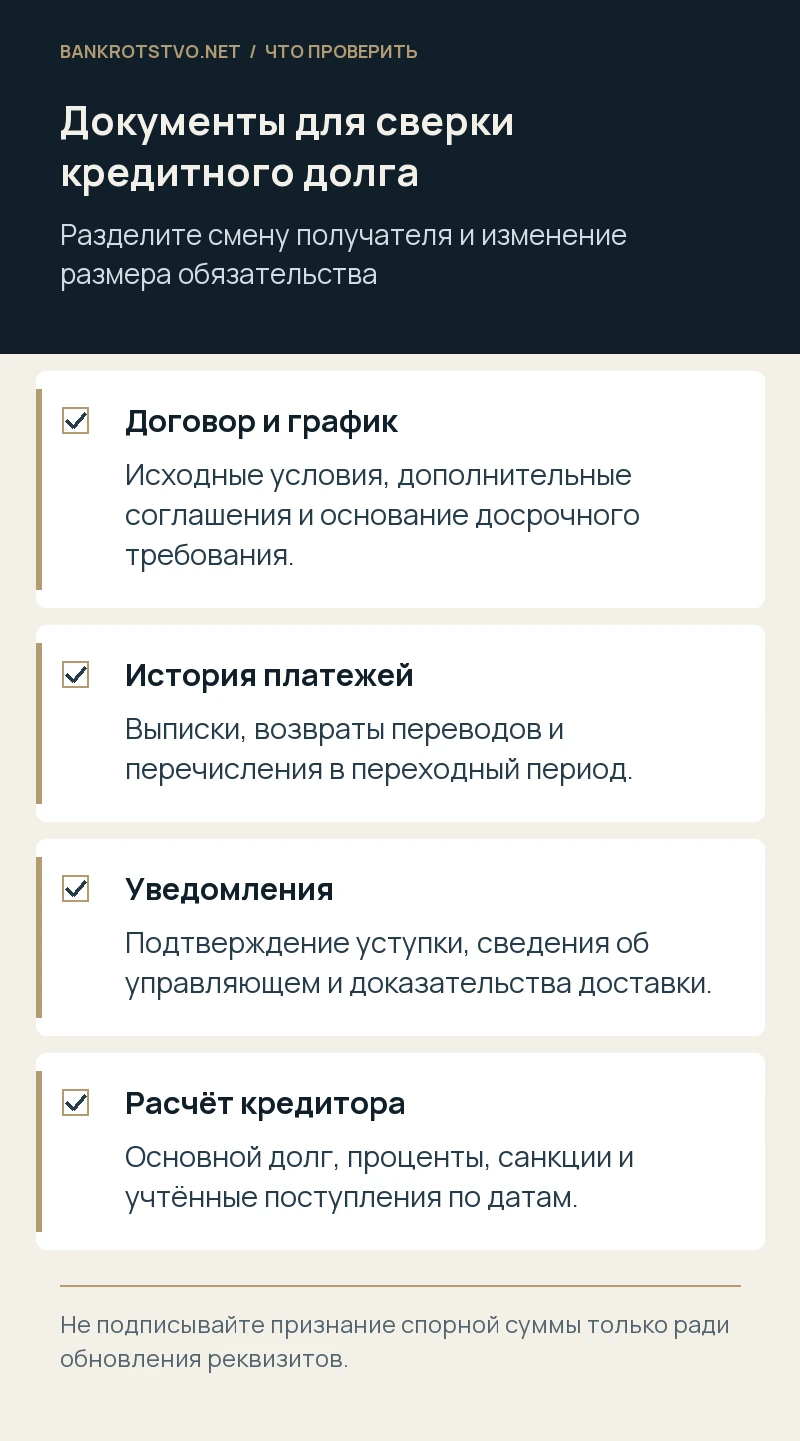
Закажите детализацию задолженности на дату перехода управления или уступки: основной долг, начисленные проценты, просрочка, санкции, поступившие платежи. Сопоставьте её с собственной выпиской и графиком. Отдельно проверьте платежи, совершённые в переходный период: они могли быть получены первоначальным банком, но ещё не отражены в учёте нового кредитора.
Для залогового кредита нужно установить судьбу обеспечения и актуальные сведения о залогодержателе. Для поручительства — проверить содержание предъявленного требования и объём обязательства. Сам факт банкротства банка не освобождает поручителя автоматически, но и не устраняет существующие возражения компании по размеру и основанию долга. Все существенные разногласия лучше обозначить до подписания акта сверки.
Условный пример: два письма с разными счетами
Условный пример. Торговая компания получает от бывшего менеджера реквизиты одного счёта, а затем письмо от организации, заявляющей о покупке кредита. На странице банка опубликован иной порядок оплаты. Вместо выбора «самого свежего» письма компания проверяет полномочия отправителей, запрашивает подтверждение уступки и сверяет сведения с управляющим. Деньги перечисляются после установления надлежащего получателя с точным указанием договора.
Такой порядок не обещает отсутствия любого спора, но создаёт проверяемую историю добросовестного исполнения. Внутри компании полезно назначить ответственного за источники реквизитов и запретить изменение карточки получателя исключительно по пересланному письму. Для крупных платежей вторую проверку может выполнять другой сотрудник, не участвовавший в исходной переписке.
Ответы на вопросы финансового директора
Нужно ли ждать требования управляющего? Отзыв лицензии не останавливает договорный график автоматически. Проверку реквизитов лучше начинать до даты платежа. Можно ли продолжать платить на старый счёт? Требуется проверить, действует ли он и соответствует ли официальным инструкциям; прежний шаблон платёжки сам по себе не является достаточным основанием. Сгорает ли задолженность после ликвидации банка? Нельзя рассчитывать на это: кредитное требование является активом и может быть передано другому лицу.
Если новый кредитор предлагает подписать дополнительное соглашение, прочитайте его как новый юридически значимый документ. В нём могут оказаться признание спорной суммы, изменение порядка процентов или новая подсудность. Для простой смены реквизитов не следует автоматически принимать любые дополнительные условия, не оценив их последствия.
Чем полезен юридический анализ
Мы проверяем цепочку перехода требования, полномочия получателя и расчёт задолженности, готовим запросы управляющему и возражения против повторного взыскания. При необходимости сопровождаем спор о размере долга или надлежащем исполнении. Направить кредитный договор, уведомления и платёжные документы можно через страницу контактов. По этим материалам мы определяем безопасный порядок дальнейших расчётов и перечень вопросов, которые нужно письменно закрыть с кредитором.
Нормы и судебные разъяснения
- Банк России: погашение кредита после отзыва лицензии
- ГК РФ, статья 385: уведомление о переходе права
- ГК РФ: исполнение обязательств и переход прав кредитора
- Закон о банкротстве: специальная процедура для кредитных организаций
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.