
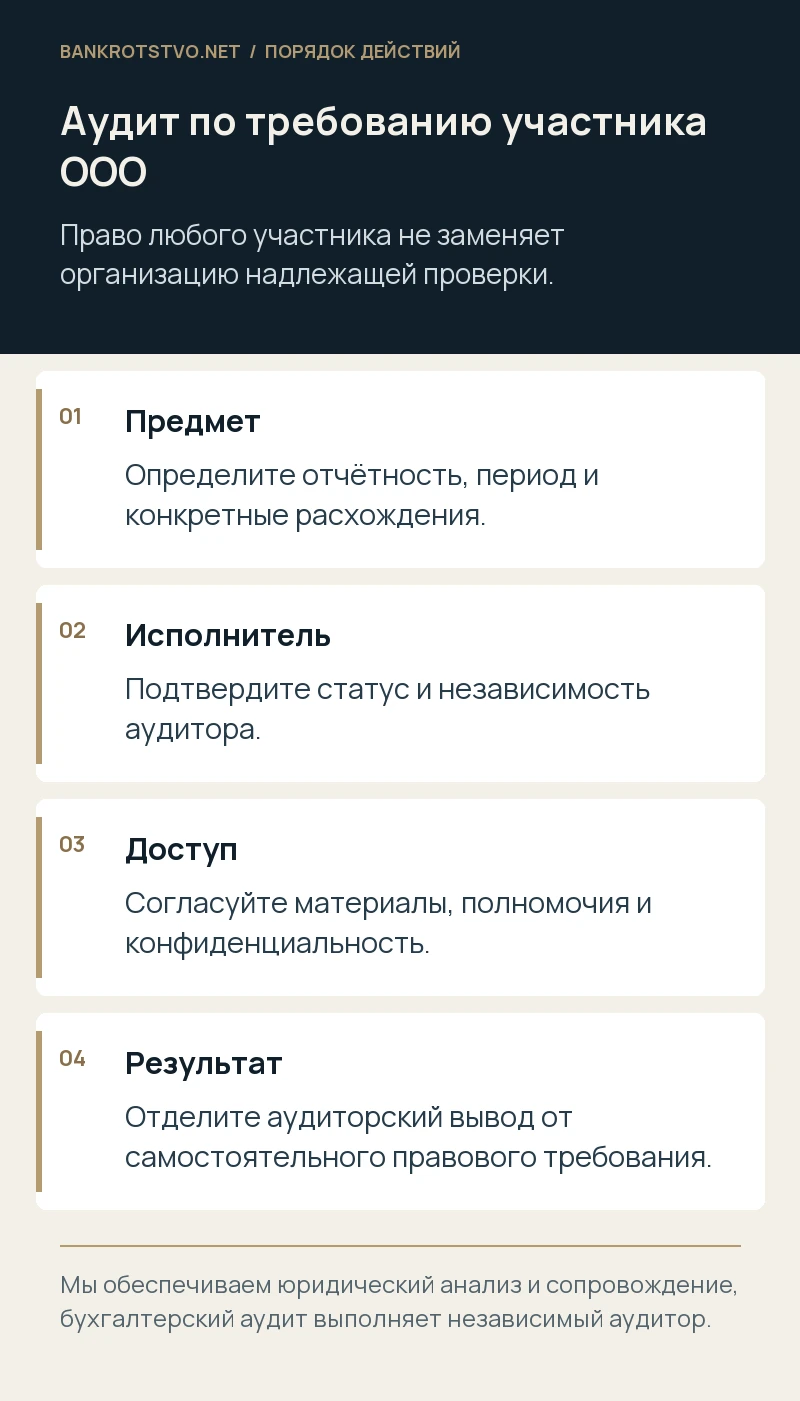
Участник ООО может потребовать аудит бухгалтерской отчётности, даже если другие собственники считают его ненужным. Статья 48 Закона об ООО предоставляет такое право любому участнику, а не только владельцу крупной доли. Но требование провести аудит не означает разрешения самостоятельно изъять архив, поручить любому знакомому проверку всех операций или немедленно взыскать её стоимость с компании. Нужно определить предмет проверки, привлечь надлежащего независимого исполнителя и организовать доступ к информации. Для проблемного общества особенно важно сделать это до утраты документов и прекращения работы сотрудников.
Сформулируйте деловой вопрос, ради которого нужна проверка
Участника обычно тревожит конкретное расхождение: выручка есть, денег нет; долг связанному поставщику растёт; прибыль показывает отчётность, но обязательства не исполняются. Запишите эти обстоятельства отдельно от предполагаемого обвинения. Аудит бухгалтерской отчётности и юридическая оценка конкретной сделки решают разные задачи. Нельзя заранее потребовать заключение о виновности директора вместо профессиональной проверки. Полезно определить, какая отчётность вызывает сомнения, за какой период и какие документы способны объяснить расхождение.
Результат такой подготовки — понятное техническое задание для обсуждения с аудитором и отдельный перечень правовых вопросов. Например, отражён ли долг в отчётности, подтверждён ли первичными материалами и соответствует ли его признание применимым требованиям. Вопрос о действительности договора или наличии оснований для взыскания убытков затем исследуется юридически. Разделение задач позволяет не оплачивать работу, которая по своему предмету не может дать ожидаемый участником ответ, и точнее определить необходимый комплект информации.
Право по статье 48 не зависит от десятипроцентной доли
Действующий пункт 3 статьи 48 допускает аудит по требованию любого участника ООО. Не следует переносить сюда порог, установленный для отдельных других корпоративных требований. Подтвердите сам статус участника и то, от чьего имени направляется обращение. Если доля заложена или полномочия осуществляются через представителя, соответствующие обстоятельства проверяют отдельно. Для спорного корпоративного положения нужны актуальные сведения и документы, а не только старая копия устава с первоначальным составом собственников.
Из этого права не следует, что любой частный консультант автоматически становится аудитором общества. Закон называет аудиторскую организацию или индивидуального аудитора, которые должны отвечать требованиям независимости. Кроме того, предмет статьи 48 связан с бухгалтерской финансовой отчётностью. Желание изучить весь бизнес за десять лет может потребовать нескольких разных механизмов. Конкретизация требования помогает обществу понять, что от него требуется, а участнику — впоследствии показать, какое именно право не было обеспечено.
Проверьте квалификацию и независимость исполнителя
Обсудите с выбранным аудитором его правовой статус, возможность выполнять нужное задание, применимые ограничения и конфликт интересов. Статья 8 Закона об аудиторской деятельности требует независимости и предусматривает конкретные препятствия. Например, значение могут иметь отношения с руководством или предшествовавшее ведение бухгалтерского учёта. Известность специалиста или доверие участника не заменяют такую проверку. Желательно получить документы и объяснения до согласования стоимости, чтобы позднее не спорить об исходной допустимости выбранного исполнителя.
Вознаграждение не должно зависеть от заранее желаемого содержания выводов. Формулировка «платим только если найдёте вывод активов» подменяет независимую профессиональную задачу коммерческим результатом спора. Стороны могут определить объём и порядок работы, но не обещанный вывод. Мы занимаемся юридическим анализом и сопровождением: помогаем определить правовой механизм доступа и последующего использования результатов. Сам бухгалтерский аудит выполняет надлежащий независимый аудитор; это различие следует сохранить и в договорных документах, и в переписке с обществом.
Подготовьте требование к обществу и порядок взаимодействия
В обращении укажите участника, предусмотренное законом основание, проверяемую отчётность и предложение об организации работы. Опишите исполнителя, подтверждение независимости и необходимый порядок передачи материалов. Если часть документов требуется непосредственно участнику, отделите соответствующее требование по статье 50 от организации аудита. Это связанные, но не тождественные вопросы. Документ должен позволять определить конкретные действия общества, а не содержать только общее выражение недоверия к директору или требование немедленно раскрыть все коммерческие сведения.
Сохраните подтверждение направления, получения, ответа и согласованных дат. При предложении электронной передачи определите защищённый канал и ответственных сотрудников. Если директор просит уточнить период или состав материалов, оцените содержательность запроса: иногда это необходимая организация работы, иногда — способ затягивания. Для будущего спора полезно показать собственную готовность обеспечить разумную процедуру. Доказательства последовательных попыток согласовать доступ обычно убедительнее переписки, в которой стороны лишь повторяют взаимные обвинения и не называют предмета проверки.
Не смешивайте аудит и право участника на документы
Статья 50 содержит правила доступа участника к документам общества. Действующая норма предусматривает, в частности, пятидневный рабочий срок для предоставления перечисленных документов для ознакомления, с установленными законом особенностями. Устав или внутренний документ может предусматривать предварительную оплату изготовления и пересылки копий; тогда нужно учитывать специальный порядок. Нельзя заменить этот срок распространённой в чужих шаблонах цифрой семь дней или утверждать, что любой запрос должен быть исполнен одинаково независимо от условий и предмета.
В перечне укажите виды документов и периоды так, чтобы их можно было найти. Например, отчётность, регистры и материалы по определённым обязательствам, если соответствующее право и основание запроса подтверждены. Общество может ссылаться на предусмотренные законом условия отказа, в том числе повторность и отдельные прошлые периоды. Поэтому полезно заранее проверить исключения. Право на аудит не следует использовать как необъяснённый способ обойти любую специальную норму доступа; каждый элемент требования обосновывают соответствующим правовым механизмом.
Конфиденциальность требует организации, а не общего отказа
Статья 50 отдельно регулирует документы с конфиденциальной информацией и соглашение о её нераспространении. Проверьте содержание предлагаемой формы и момент, с которого исчисляется обязанность предоставить доступ. Нельзя считать слово «тайна» универсальным основанием скрыть от участника всё. Но нельзя и публиковать полученные сведения без оценки режима. В материалах могут находиться персональные данные, коммерческие условия и информация третьих лиц, для которых потребуется определить необходимый объём и допустимые способы использования.
У аудитора действует также самостоятельный режим аудиторской тайны по статье 9 профильного закона. Его наличие не отменяет задачу согласовать передачу и хранение документов. Практически полезно определить круг допущенных лиц, каналы обмена, перечень копий и порядок обращения с оригиналами. Для первого обращения к юристам обычно достаточно описания проблемы и перечня материалов. Полный массив персональных данных или доступ к бухгалтерской системе не следует отправлять обычным письмом до согласования необходимого и законного порядка работы.
Как оценивать отказ или фактическое затягивание
Разделите причины, которые называет директор. Одно дело — просьба подтвердить полномочия, другое — отсутствие архива, третье — принципиальный отказ допустить независимого аудитора. По каждой причине установите, какой документ или действие требуется. Если материалы отсутствуют, уточните, где они должны храниться и какие меры по восстановлению приняты. Само заявление об утрате не объясняет судьбу всех данных: часть может находиться у обслуживающей бухгалтерии, банка, контрагентов или в законно доступной системе обмена.
При подготовке судебной защиты важно выбрать требование, которое можно исполнить. Абстрактная просьба «обеспечить прозрачность бизнеса» не описывает конкретного результата. Определяются документы, обязанное лицо и требуемая организация доступа. Также исследуют подсудность и процессуальные правила корпоративного спора. Мы сопоставляем обращение, ответы и фактические препятствия, формируем доказательственную позицию и сопровождаем спор. Цель такой работы — получить нужный правовой результат, а не только зафиксировать очередной конфликт между собственниками.
Кто оплачивает работу и когда возможен возврат расходов
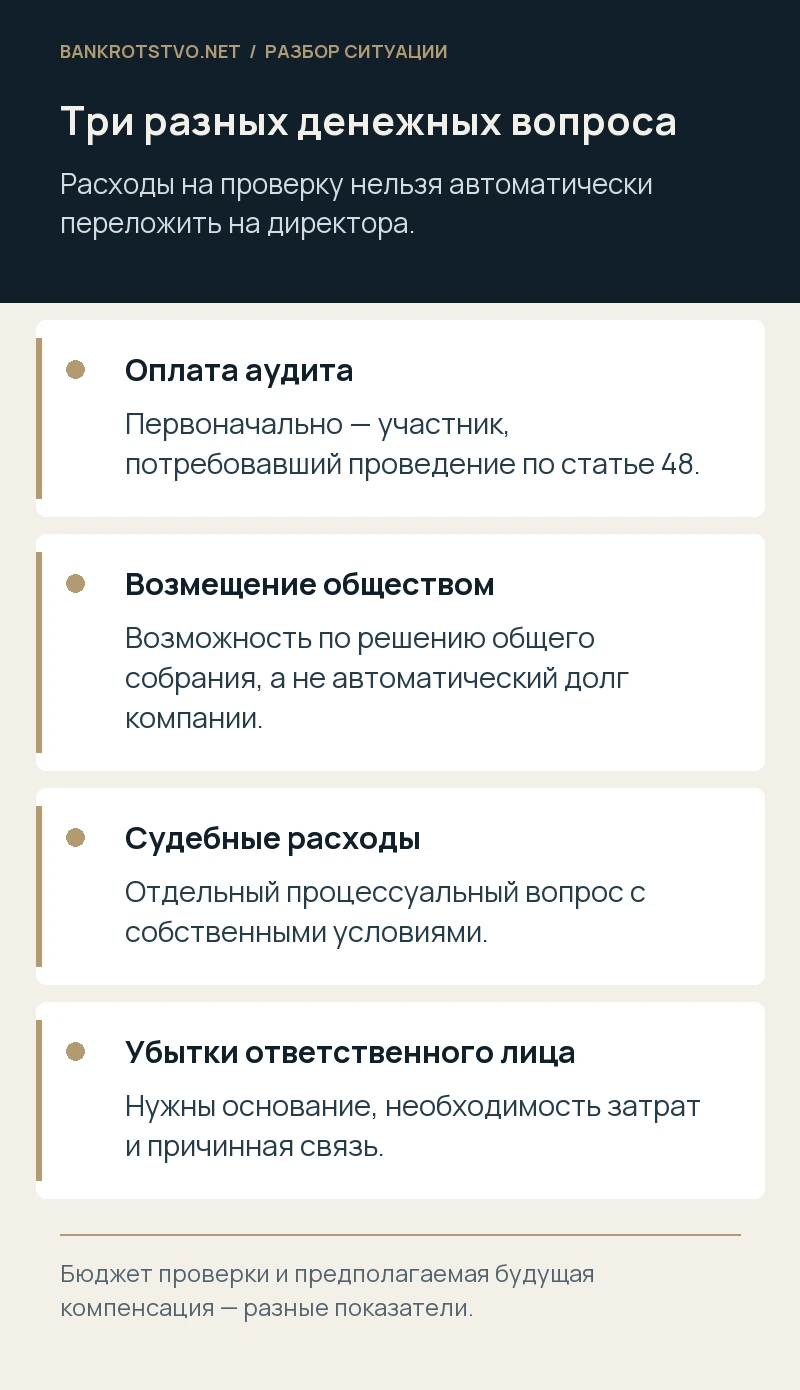
По пункту 3 статьи 48 первоначально услуги оплачивает участник, по требованию которого проводится аудит. Возмещение за счёт общества возможно по решению общего собрания. Поэтому нельзя обещать, что любая обоснованная тревога автоматически делает компанию должником по всей цене договора. Проверьте согласованный объём, стоимость и доказательства оплаты. Если участник хочет заранее решить вопрос возмещения, соответствующее предложение нужно отдельно поставить перед надлежащим органом и надлежащим образом оформить результат.
Не смешивайте это правило с самостоятельными требованиями о возмещении судебных расходов или убытков. Для каждого из них существуют свои условия. Нахождение ошибки в отчётности само по себе не доказывает, что директор обязан лично оплатить любой выбранный участником счёт. Нужно установить основание, необходимость и причинную связь. Для экономического решения полезно отдельно показать бюджет аудита, юридического сопровождения и возможного последующего спора, не принимая будущую компенсацию за уже подтверждённый источник финансирования.
Что делать с результатом, который подтвердил проблему
Изучите, какие выводы действительно сделал аудитор, на каких данных и с какими ограничениями. Не следует превращать оговорку о нехватке документов в безусловное доказательство хищения. Если выявлены расхождения, сопоставьте их с первичными материалами и объяснениями ответственных лиц. Юридическая задача может состоять в получении дополнительной информации, корректировке корпоративного решения, оспаривании сделки или предъявлении требования о потерях. Подходящий маршрут зависит от установленного факта, а не от одного резкого выражения в сопроводительном письме.
Аудиторское заключение не подменяет судебную экспертизу и не предрешает оценку суда. В споре необходимо раскрыть относимые доказательства и объяснить значение каждого вывода. Если требуется профессиональный ответ на дополнительный вопрос, определяют надлежащий вид исследования и исполнителя. Мы помогаем перевести выявленное расхождение в конкретную правовую позицию: что нарушено, кто вправе требовать защиты, какие материалы необходимы и какой результат реально относится к заявленному способу защиты.
Условный пример: прибыль в отчётности и отсутствие денег
Предположим, миноритарный участник видит прибыль 12 миллионов рублей, но общество задерживает поставщикам 8 миллионов. Это не готовое доказательство недостоверности: прибыль и остаток денег отражают разные показатели. До обвинения директора нужно исследовать структуру дебиторской задолженности, признанные расходы, движение средств и соответствующую отчётность. Аудитор проверяет свой предмет, а правовой анализ отдельно оценивает реальные основания конкретных платежей и возникших обязательств. Полезно определить вопросы, способные объяснить расхождение, вместо требования подтвердить заранее выбранную версию.
Если выяснилось, что значимая часть актива не подтверждается материалами, дальнейшее действие определяется содержанием вывода. Возможно, нужны документы контрагента, разбор давности требования или отдельный спор с ответственным лицом. Пример условный: сумма прибыли не равна свободным деньгам, а отличие двух показателей не означает автоматически вывод активов. Именно последовательная проверка позволяет отличить допустимую финансовую ситуацию от нарушения и определить, где юридическое сопровождение действительно способно помочь защитить интерес общества или участника.
Как начать без лишних расходов и утраты времени
Подготовьте актуальные сведения о составе участников, устав, спорную отчётность, прежние запросы и ответы, краткую хронологию и описание конкретных расхождений. Укажите, какие документы уже имеются и где находятся остальные. Мы анализируем корпоративное основание, формулируем требования, проверяем порядок доступа и сопровождаем связанные споры. Связаться с нами можно до заключения договора на проверку, чтобы определить правовую задачу и необходимые организационные действия. Услуги независимого аудитора согласуются отдельно с соответствующим исполнителем.
Для проблемного ООО особенно важно не терять время на спор о том, кто кому доверяет. Нужны проверяемый предмет, надлежащий исполнитель и документы, которые ещё можно сохранить. Даже небольшой участник вправе ставить вопрос об аудите в предусмотренном законом порядке, но результат становится полезным, когда заранее понятно, как его использовать. Такая подготовка помогает принимать решения о защите бизнеса по фактам, а не по одному лишь впечатлению от отчётности или обещанию найти нарушения.
Нормы и судебные разъяснения
- Закон об ООО, статья 48: аудит по требованию участника
- Закон об ООО, статья 50: доступ к документам
- Закон об аудиторской деятельности, статья 8: независимость
- Закон об аудиторской деятельности, статья 9: аудиторская тайна
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.