
После начала банкротства руководителю задают простой вопрос: почему компания продолжала заключать договоры, когда уже задерживала расчёты? Ответ «мы пытались спасти бизнес» понятен по-человечески, но нуждается в подтверждении. Антикризисный план полезен, когда показывает сведения, доступные директору на дату решения, разумные ожидания и действия при ухудшении ситуации.
План должен отвечать на конкретную проблему
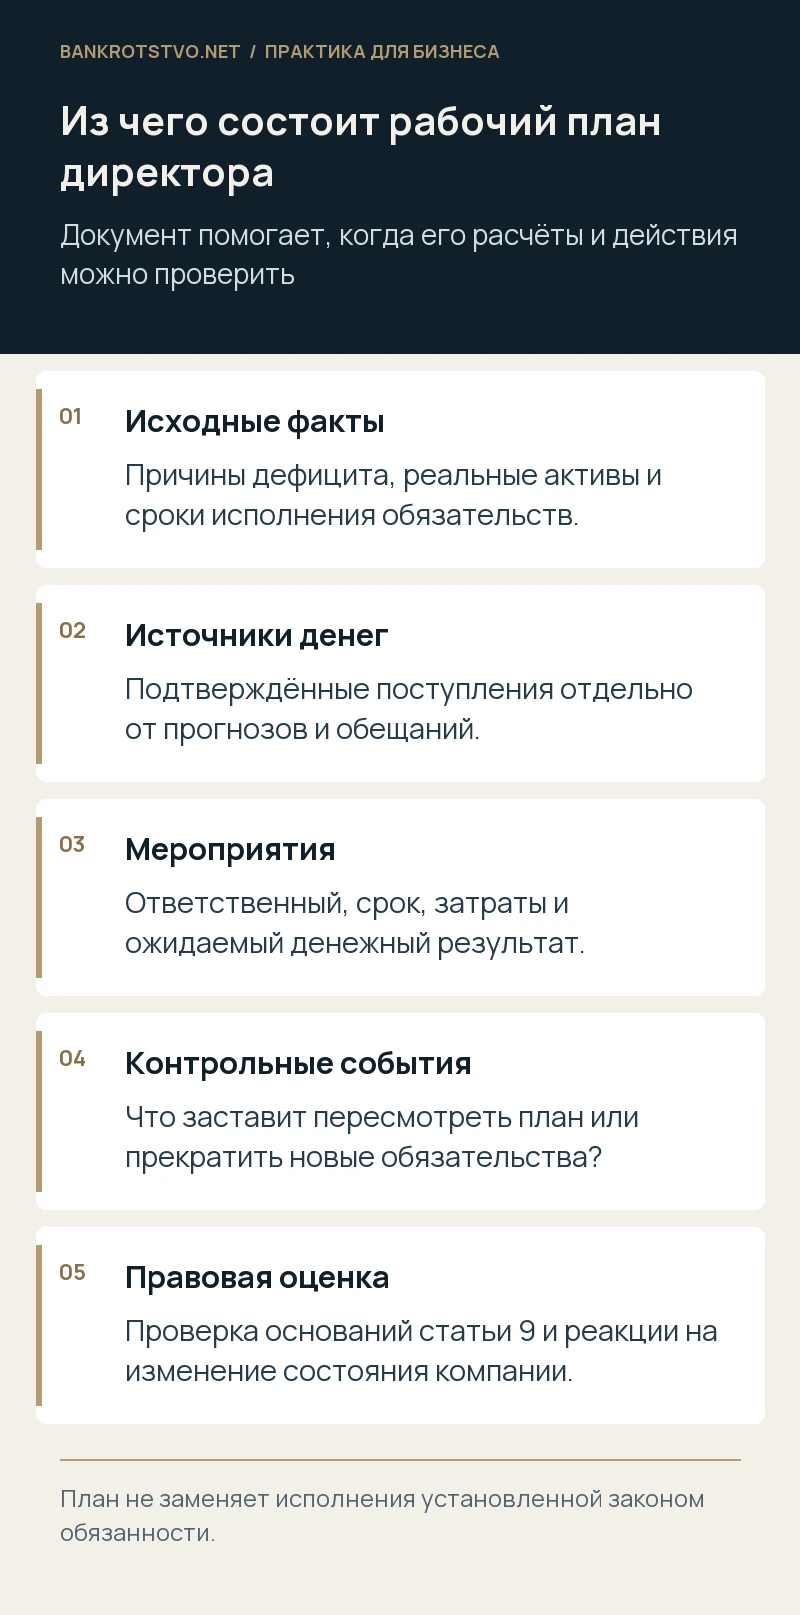
Сначала фиксируют причины дефицита: неплатёж заказчика, потерю контракта, резкое увеличение затрат, ограничение финансирования. Затем определяют, какие из этих причин можно устранить и какими средствами. Общая цель «повысить выручку» не объясняет принятие новых обязательств. Нужны мероприятия, ответственные, ресурсы и ожидаемый денежный результат, который можно сопоставить с имеющимися долгами.
Необходимо отделять факты от предположений. Подписанный акт и договорный срок оплаты — факты, а надежда на своевременное поступление от проблемного покупателя — прогноз. Обещание участника профинансировать компанию подтверждают решением, документами об источнике и фактическим перечислением. Если без этого поступления модель не работает, зависимость должна быть прямо обозначена в плане.
Какие расчёты объясняют продолжение деятельности
Основой служит платёжный календарь с несколькими сценариями. В нём сопоставляют поступления, расходы на исполнение действующих договоров, обязательные платежи и погашение старых долгов. Важно учитывать не только прибыльность контракта в целом, но и промежуточную потребность в деньгах. Выгодный заказ не спасает компанию, если средств на его завершение нет и получить их негде.
Проверяют также сценарий прекращения работы: стоимость консервации, последствия расторжения договоров, сохранность имущества, расходы на персонал. Это помогает объяснить, почему продолжение определённой операции могло уменьшать потери кредиторов. Такой вывод требует расчёта. Нельзя ограничиться утверждением, что любая остановка всегда хуже продолжения деятельности.
Зафиксируйте условия пересмотра
У плана должны быть контрольные даты и события, после которых директор заново оценивает перспективы. Например, ключевой заказчик не подписал акт, банк не открыл согласованный лимит, участник не внёс обещанное финансирование. Если всё это произошло, прежняя версия документа не может автоматически оправдывать последующие месяцы принятия новых долгов.
Для каждого пересмотра сохраняют новую информацию, результат выполненных мер и причины изменения решения. Не требуется оформлять каждое хозяйственное действие большим протоколом. Но существенные повороты — отказ от продажи актива, новый заём, продолжение убыточного проекта — должны оставлять понятный документальный след. Электронную переписку и приложения сохраняют вместе с документами, на которые ссылаются участники обсуждения.
Как план связан с обязанностью подать заявление
Статья 9 Закона о банкротстве предусматривает обстоятельства обязательного обращения должника в суд. Наличие антикризисных мероприятий не отменяет эту норму. Нужно определить соответствующую дату и оценить, имел ли руководитель основания считать затруднения временными. При споре о несвоевременной подаче заявления исследуются фактическое состояние бизнеса и разумность поведения директора.
Поэтому в плане полезно предусмотреть отдельную правовую проверку, а не считать вопрос банкротства исключительно бухгалтерским. Размер возможной ответственности по статье 61.12 связан с предусмотренными законом обязательствами и периодом нарушения. Продолжение работы без пересмотра устаревших предпосылок может увеличить этот риск, даже если первоначальный расчёт выглядел убедительным.
Отдельно сохраните версии электронных таблиц и сведения о том, кто предоставлял исходные данные. Изменяемый файл без истории не всегда позволяет восстановить расчёт на нужную дату. Если прогноз подготовил финансовый специалист, директору всё равно нужно понимать его ключевые предпосылки: объём заказов, маржинальность, сроки оплат и доступность кредита. Ссылка на исполнителя расчёта не заменяет управленческой оценки. Полезно также фиксировать вопросы, которые руководитель задавал при обсуждении модели, ответы на них и документы, подтверждавшие наиболее существенные ожидания.
Что собрать в папку антикризисных решений
- Первоначальную финансовую модель и документы об исходных данных.
- Перечень мер с ответственными лицами и сроками.
- Подтверждение переговоров, заявок на финансирование и взыскания дебиторской задолженности.
- Результаты контрольных проверок и версии обновлённого плана.
- Решения о прекращении новых обязательств или подготовке заявления в суд.
Условный пример: ожидание оплаты принятого заказа подтверждалось банковским обеспечением, а затем обеспечение прекратилось. Для защиты важны обе даты и реакция после второй. Если из архива исчезла информация о прекращении обеспечения, картина будет неполной. План оценивают по тому, как им пользовались, а не только по наличию подписи директора.
Проверка антикризисного плана полезна до предъявления личных требований. По финансовой модели и управленческой хронологии можно увидеть, каких доказательств не хватает и какие решения уже требуют пересмотра.
Нормы и судебные разъяснения
- Статья 9 Закона о банкротстве: обязанность подать заявление
- Статья 61.12 Закона о банкротстве: несвоевременная подача заявления
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.