
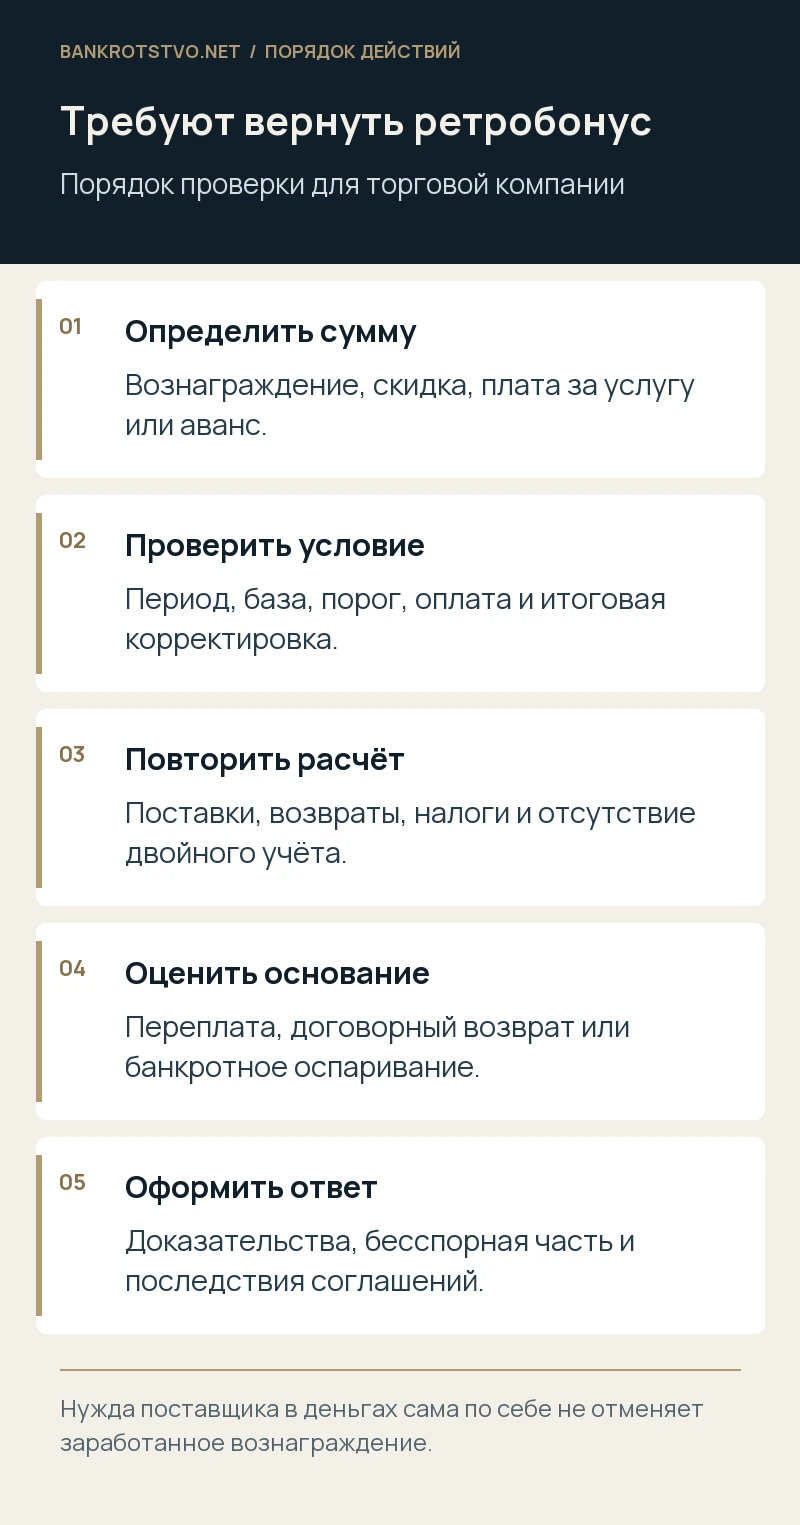
Финансовые трудности поставщика сами по себе не дают ему права забрать обратно законно начисленное вознаграждение торговой компании. Но требование может иметь основание: условие бонуса не выполнено, расчёт ошибочен, сумма перечислена авансом, согласован перерасчёт либо сделка оспаривается. Ответ зависит от содержания документов и фактических операций. До возврата денег или зачёта необходимо установить, что именно было выплачено и почему первоначальное основание, по мнению поставщика, отсутствует или прекратилось.
Установите природу спорной суммы
Под словом «ретробонус» встречаются вознаграждение за объём закупок, изменение цены товара, плата за продвижение и иные услуги. Эти конструкции имеют разные условия, документы и последствия. Название платежа в банковской выписке не определяет его правовую природу. Изучите поставку, бонусное соглашение, сервисные договоры, приложения и фактические действия сторон.
Если выплата является скидкой на ранее приобретённую продукцию, нужен анализ изменения цены и документов соответствующих поставок. Если это отдельное вознаграждение, проверяют событие его начисления. Если оплачивалась услуга, требуется подтверждение исполнения именно услуги. Нельзя защищать плату за рекламу только доказательством большого товарооборота или требовать возврата скидки по правилам неоказанной услуги без соответствующего основания.
Найдите согласованные условия начисления
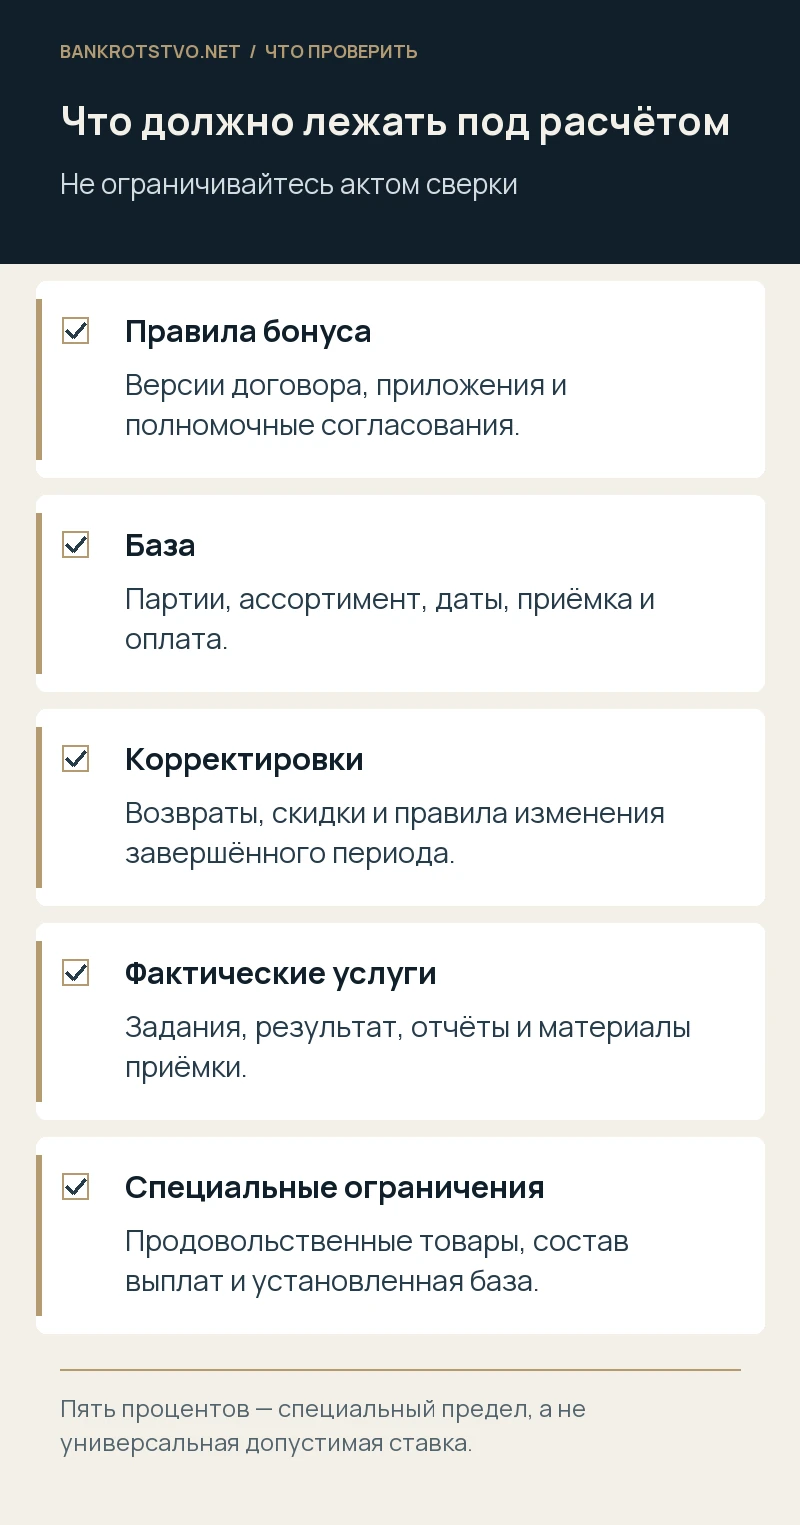
Установите период, объём, ассортимент, долю возвратов, условие своевременной оплаты и момент окончательного определения суммы. Порог может считаться по отгрузке, приёмке, оплате или иной согласованной базе. Формулировка «закупки за год» без сопоставления приложений и практики оставляет риск разных расчётов. Проверьте, включены ли отдельные каналы, филиалы и компании группы.
Выделите условные выплаты до завершения периода. Если деньги перечислялись ежемесячно в счёт годового результата, нужно понять механизм итоговой корректировки. Не всякая промежуточная выплата безусловно заработана, но и отсутствие годового акта не всегда лишает права, если все условия уже выполнены. Важны текст и последовательность согласований, а не желание любой стороны пересмотреть невыгодный результат.
Сохраните версии документов. Иногда базовая ставка согласована в договоре, а повышенная — в электронном дополнении или подписанной спецификации. Установите полномочия и допустимый способ согласования. Если поставщик ссылается на неподписанный новый порядок, сравните его с действующими условиями и фактическим принятием сторонами. Это позволит отделить ошибку расчёта от попытки изменить правила задним числом.
Попросите конкретизировать основание возврата
В претензии должны быть понятны спорный период, сумма, условие и событие. Ссылка «нам нужны средства для расчёта с кредиторами» не объясняет отсутствие вашего права. Попросите указать, требуется ли договорный перерасчёт, возврат переплаты, последствия недействительности или возмещение иной потери. Для каждого основания проверяются разные факты и возражения.
Если заявлено неосновательное обогащение по статье 1102 ГК РФ, сопоставьте требование с существовавшим основанием получения. Наличие договора не исключает любой возврат, но и финансовая невыгодность выплаты не означает отсутствия основания. Компания должна показать правовую конструкцию и подтверждённое выполнение условий. Не следует ограничиваться ответом «деньги перечислены добровольно» без объяснения, за что они были заработаны.
Пересчитайте базу по первичным документам
Составьте таблицу поставок с датами, стоимостью, возвратами, корректировками и оплатой. Привяжите каждую операцию к периоду бонуса. Отдельно отметьте спорное качество, аннулированные поставки и поздние возвраты: они влияют на базу только в предусмотренном порядке. Нельзя автоматически переносить любую корректировку текущего месяца на уже завершённый годовой расчёт.
Проверьте единицы, валюту, налоги и округление по действующим условиям. Если претензия объединяет несколько бонусных соглашений, рассчитайте их раздельно. Ошибка может быть не в проценте, а в включении неподходящей продукции или двойном учёте одного возврата. Сохраните исходную выгрузку и формулу так, чтобы третье лицо могло повторить расчёт без доступа к внутренним устным пояснениям.
Для продовольствия проверьте специальный предел
Статья 9 закона № 381-ФЗ устанавливает специальные ограничения при поставке продовольственных товаров. Совокупный размер соответствующего вознаграждения и перечисленных законом услуг не может превышать пять процентов установленной базы; при её расчёте предусмотрено исключение НДС, а для подакцизных товаров также акциза. Нужно проверить применимость нормы к конкретным отношениям, составу товаров и суммам.
Этот предел не является универсальной ставкой бонуса и не разрешает автоматически любую выплату в его пределах. Закон содержит дополнительные требования и ограничения, в том числе по отдельным категориям и оформлению услуг. Также нельзя механически распространять продовольственный режим на всю непродовольственную торговлю. Для смешанного ассортимента сначала разделяют применимые правила, затем считают совокупный показатель.
Если производитель платил разным лицам группы или услуги оформлялись отдельно, проверьте действительную структуру и отсутствие обхода требований. Одно название «маркетинг» не исключает сумму из расчёта автоматически. В то же время не следует без проверки включать в предел любой несвязанный платёж. Обоснование должно показывать содержание конкретной услуги, участников и связь с соответствующими поставками.
Подтвердите услуги, если оплачивались именно они
Соберите задания, размещения, отчёты, материалы рекламы, данные согласования и приёмки. Общий ежемесячный акт с фразой «услуги оказаны» может оказаться недостаточным при серьёзном споре о реальности. Но отсутствие одного вида внутреннего отчёта не всегда доказывает отсутствие работы, если результат подтверждается другими допустимыми материалами. Нужна оценка всей совокупности.
Разделите услуги торговой компании и действия, которые являются обычным исполнением поставки. Если договором предусмотрено самостоятельное вознаграждение, поясните, какой результат получал поставщик и как определялась цена. Не создавайте документы задним числом. При обнаружении неполного архива законно восстановите доступные материалы, сохранив сведения об их происхождении, времени и связи с конкретным заказом.
Отделите перерасчёт от банкротного оспаривания
После начала процедуры управляющий может требовать возврат по обычному договорному основанию либо оспаривать сделку по специальным правилам. Эти механизмы различаются. Бонус не становится недействительным только из-за банкротства плательщика, но действующее соглашение также не исключает проверки по предусмотренным основаниям, включая обстоятельства совершения и последствия для кредиторов.
Для защиты сохраняют коммерческую причину условий, расчёты, реальность исполнения, сопоставимость и сведения, относящиеся к финансовому состоянию и осведомлённости в значимый период. Не следует заранее признавать возврат только потому, что требование подписано управляющим. Нужно изучить предмет заявления, заявленные факты, периоды и последствия, а затем подготовить конкретные возражения и доказательства.
Осторожно оформляйте зачёт и новые соглашения
Поставщик может предложить вернуть бонус через увеличение цены текущей партии, зачёт встречного долга или соглашение о взаимных расчётах. Каждая конструкция требует самостоятельной проверки. Особое внимание уделяют банкротным ограничениям и риску последующего оспаривания. Экономически удобное решение не обязательно окажется устойчивым юридически.
В соглашении должны быть понятны основание, период, расчёт, прекращаемые обязательства и оставшиеся разногласия. Не подписывайте общую сверку как бесспорное признание возврата, если согласна только часть. Если обсуждается добровольный компромисс, отделите его от подтверждения первоначального долга. Предоставление скидки ради будущего сотрудничества также не должно незаметно означать отказ от уже возникших требований к поставщику.
Проверьте проценты, сроки и полномочия
Помимо основной суммы могут заявляться проценты и расходы. Для них нужно проверить основание и начало расчёта, в том числе момент осведомлённости при соответствующей квалификации. Нельзя автоматически начислять всё с даты первой выплаты, если право на возврат, по позиции поставщика, возникло после итоговой корректировки. Расчёт проверяют отдельно от основной суммы.
Установите, кто предъявляет требование и на каком основании: сам поставщик, управляющий или приобретатель требования. Запросите подтверждение перехода прав при необходимости. Срок давности и процессуальные сроки требуют самостоятельной оценки; признание долга или частичный возврат могут иметь последствия. Поэтому ответ и платёж оформляют после анализа, даже если сумма кажется небольшой по отношению к общему обороту.
Условный пример и вопросы торговой компании
Предположим, стороны согласовали вознаграждение два процента от определённой базы при достижении квартального объёма. База по подтверждённым документам составила 20 миллионов рублей, значит исходный расчёт — 400 тысяч. Поставщик требует вернуть 100 тысяч, ссылаясь на возврат товаров на 5 миллионов. Проверяют, относится ли возврат к этому кварталу, уменьшает ли он базу по соглашению и не учтён ли уже. Арифметика проста, но право на корректировку нельзя вывести только из неё; суммы условные.
Нужно ли возвращать заработанный бонус из-за прекращения будущих поставок? Только при наличии соответствующего основания, которое проверяют по документам. Законен ли любой бонус до пяти процентов? Для продовольствия это предел определённых совокупных выплат, а не общее одобрение всех условий. Может ли старый акт закрыть спор полностью? Его значение зависит от содержания и оснований требования; специальное оспаривание нельзя исключить одним названием документа.
Что подготовить для защиты позиции
Нужны все соглашения о бонусах и услугах, первичные поставки, корректировки, платежи, формулы, акты и претензия. Укажите даты и условия изменения, связанные компании и фактическое исполнение. Подготовьте собственный повторяемый расчёт, отдельно выделив бесспорное и спорное. Это позволит быстро понять, обсуждается ли настоящая переплата, нарушение специального ограничения или попытка пересмотреть согласованный результат.
Мы проводим юридический анализ коммерческих расчётов и сопровождаем споры о возврате вознаграждений, скидках и оспаривании сделок при банкротстве. Проверяем правовую природу суммы, условия начисления и документы исполнения, готовим возражения и расчёт. Обратиться за разбором претензии лучше до подписания признания долга или зачёта: правовые последствия выбранной формулировки могут оказаться шире согласованной экономической уступки.
Нормы и судебные разъяснения
- Закон № 381-ФЗ о регулировании торговой деятельности
- ФАС России: совокупный размер вознаграждения по статье 9
- ГК РФ, статья 1102: неосновательное обогащение
- ГК РФ, часть первая: договоры и денежные обязательства
- Федеральный закон № 127-ФЗ о банкротстве
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.