
Право собственности на станок не отменяет ограничений временного ввоза. Если оборудование находится у банкротящейся компании, собственнику и пользователю нужно одновременно решить гражданский вопрос возврата и таможенный вопрос дальнейшей процедуры. Простая погрузка и вывоз с площадки могут не соответствовать установленным условиям. Банкротство, прекращение аренды и остановка производства сами по себе не продлевают срок временного ввоза и не превращают иностранный товар в свободно обращающийся актив.
Подтвердите процедуру по документам
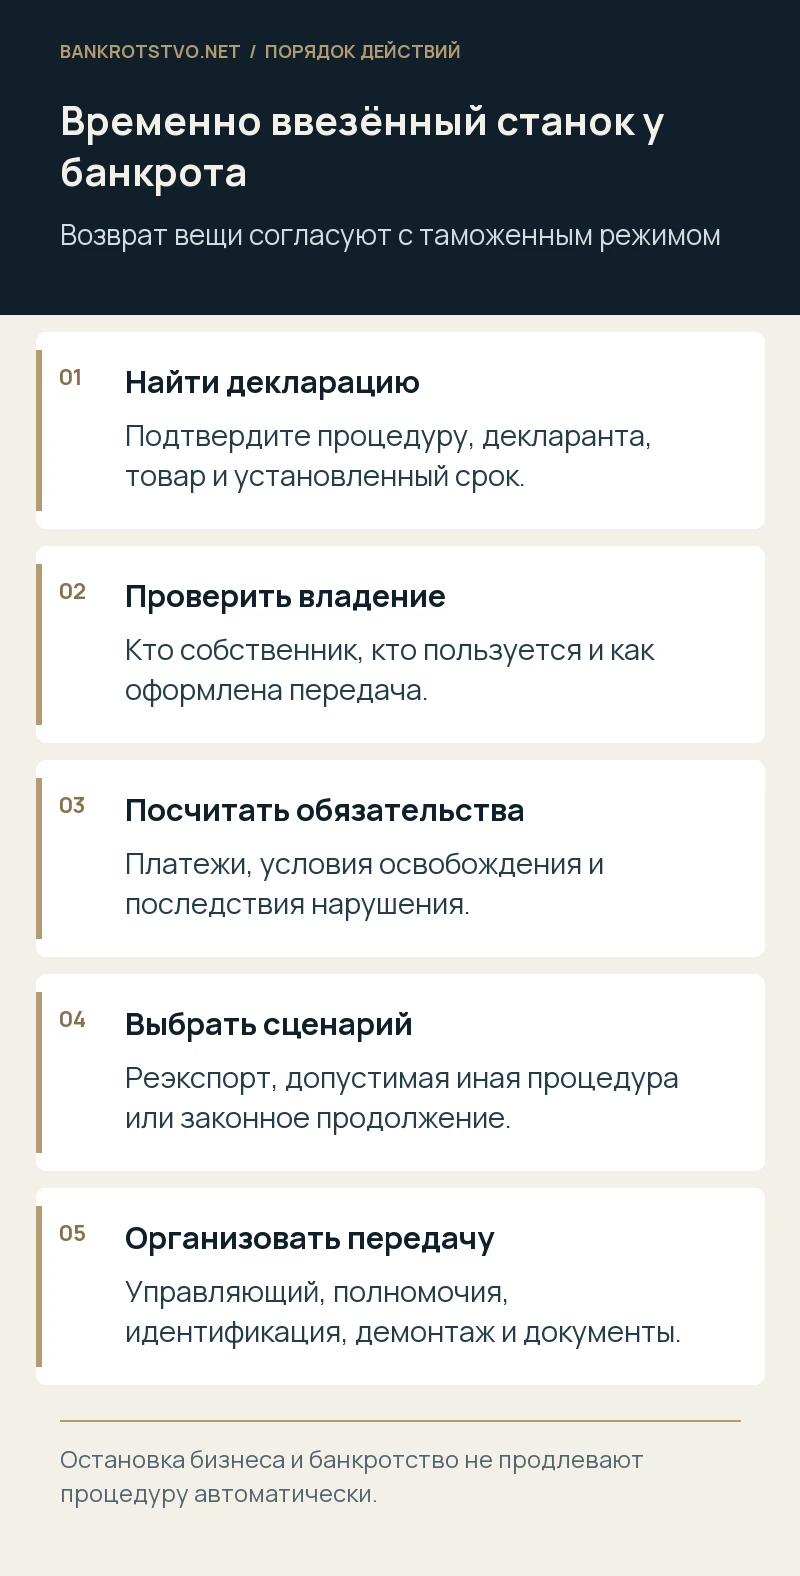
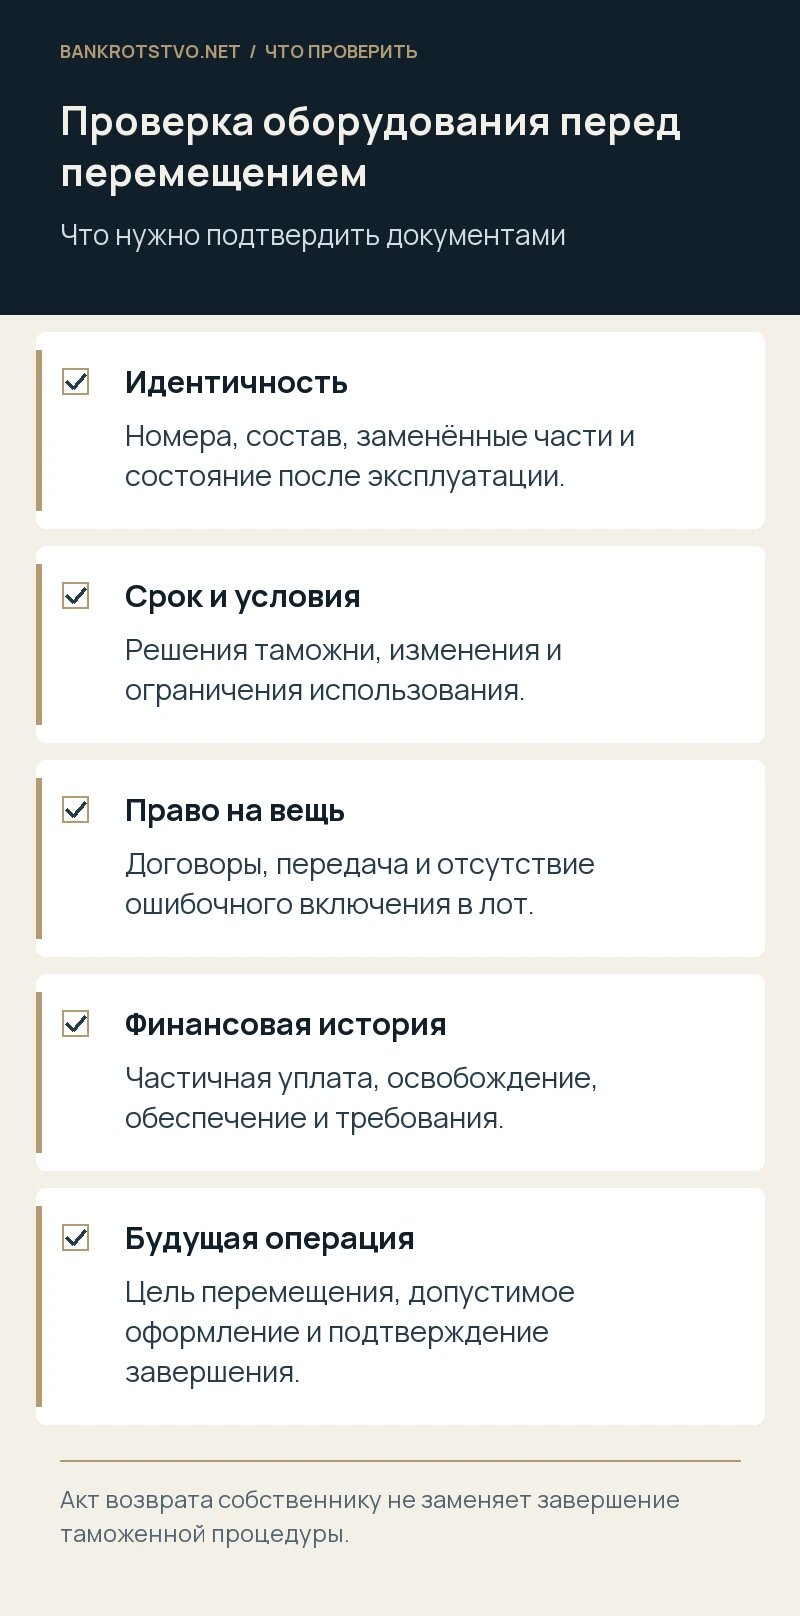
Получите декларацию, решения о выпуске, документы изменений, установленный срок и условия использования. Уточните код процедуры, лицо-декларанта, описание и идентификационные признаки оборудования. Нельзя определять режим только по иностранному собственнику или слову «временный» в договоре аренды. Станок мог уже пройти выпуск для внутреннего потребления либо находиться под иной процедурой с другими ограничениями.
Сверьте заводские номера, состав линии и комплектующие с фактическим состоянием. За время эксплуатации могли заменить модули, снять агрегаты или изменить маркировку. Для таможенного оформления значение имеет возможность идентифицировать именно ввезённые товары. Если данные расходятся, сохраните историю ремонта и замены, а не исправляйте шильдики и описи ради внешнего совпадения.
Разделите собственника, декларанта и фактического пользователя
Собственник по договору, лицо, поместившее товар под процедуру, и предприятие, на котором он работает, могут не совпадать. У каждого свой круг прав и обязанностей. Гражданское требование вернуть вещь не означает, что его заявитель автоматически вправе совершить все таможенные действия от имени декларанта. Нужно заранее определить уполномоченных лиц и действующие полномочия в банкротной процедуре.
Составьте схему отношений: внешний договор, аренда или лизинг, передача, таможенное оформление и фактическое размещение. Укажите, кто платил, кто отвечал за обслуживание и кто контролировал сроки. Это покажет, является ли банкрот декларантом, допустимым пользователем, хранителем или лицом, которому оборудование передали без необходимого оформления. От этой квалификации зависит не только возврат, но и оценка уже возникших рисков.
Проверьте законность передачи другому лицу
Статья 222 ТК ЕАЭС по общему правилу связывает фактическое владение и пользование с декларантом. Для определённых целей, включая предусмотренные операции хранения, обслуживания и перевозки, допускаются специальные исключения. В других ситуациях необходим установленный порядок разрешения либо уведомления, если соответствующая возможность предусмотрена. Договор между компаниями не заменяет такого оформления.
Важно установить цель фактической передачи. Перемещение на склад для сохранности и передача другому заводу для полноценного производства не обязательно имеют одинаковый режим. Нельзя назвать эксплуатацию «хранением» только ради обхода условия. При уже состоявшейся передаче оцените документы, даты, полномочия и возможные последствия, прежде чем повторять такую операцию или давать объяснения органу.
Передача, даже допустимая, не освобождает декларанта от иных условий и не останавливает срок процедуры. Это особенно существенно, когда имущество передают управляющему или охраняющей организации: смена хозяйственного контроля не является автоматическим таможенным продлением. В письмах и актах указывают действительную цель, состояние и дальнейшие действия, сохраняя понятную историю оборудования.
Не ориентируйтесь только на общий двухлетний предел
Статья 221 предусматривает общий предел в два года, при этом для отдельных категорий возможны другие сроки, определяемые Комиссией. Конкретный срок устанавливает таможенный орган с учётом обстоятельств. Поэтому проверяют дату из решения, основания изменений и применимые специальные правила. Договор с иностранным арендодателем на пять лет сам по себе не даёт пятилетнего таможенного допуска.
Продление требует предусмотренных действий и не является автоматическим правом на любой желаемый период. Нельзя ждать окончания банкротного спора о собственности, если до контрольной даты остались недели. Сделайте календарь с достаточным временем для подготовки документов и выбора альтернативы. При пропуске отдельно анализируют последствия и доступные законом действия, не считая последующее обращение гарантированным устранением нарушения.
Проверьте платежи и условия освобождения
Временный ввоз может применяться без уплаты соответствующих ввозных платежей либо с частичной уплатой при предусмотренных условиях. Необходимо выяснить режим конкретного товара, цели и ограничения, ранее внесённые суммы и установленную периодичность. Освобождение не следует автоматически из того, что станок остаётся собственностью иностранной компании или не приносит прибыль из-за остановки завода.
При частичной уплате статья 223 устанавливает расчёт за полный или неполный календарный месяц в размере трёх процентов соответствующей исходной суммы платежей. Основа расчёта определяется нормой, а не рыночной ценой оборудования на дату банкротных торгов. Существуют правила предельной общей суммы и последствия нарушения периодической оплаты. Для финансового решения нужен расчёт по декларации и фактическому периоду, а не приблизительная ставка от цены станка.
Отдельно проверьте обеспечение, требования таможни, пени и возможные последствия нарушения условий. Не следует объединять все эти показатели в одну «стоимость растаможки»: у них разные основания. Также нельзя заранее считать ранее внесённые частичные платежи возвращаемым депозитом при обратном вывозе. В применимых нормах предусмотрены специальные правила их судьбы, которые учитывают при выборе экономически разумного сценария.
Выберите способ завершения или продолжения режима
Статья 224 предусматривает способы завершения, приостановления и прекращения процедуры. В зависимости от обстоятельств рассматривают реэкспорт, помещение под допустимую иную процедуру и другие установленные варианты. Фактический возврат собственнику внутри страны и надлежащее завершение временного ввоза — разные события. Выбор должен соответствовать дальнейшей судьбе товара и требованиям к конкретной операции.
Сравните правовую доступность и расходы каждого варианта: подготовка оборудования, разрешения, платежи, перевозка, хранение и сроки. Если дальнейшее использование возможно после изменения процедуры, проверьте обязанности и ограничения нового режима, а не только размер платежа. Если требуется реэкспорт, заранее уточните логистику, документы получателя и подтверждение фактического вывоза. Один подписанный акт возврата не доказывает, что все таможенные действия завершены.
Неплатёжеспособность владельца площадки сама по себе не является предусмотренным приостановлением таможенной процедуры. Нужно конкретное законное основание и оформление. В противном случае календарь продолжает иметь значение даже при остановленном станке и закрытом цехе. Для бизнеса полезно письменно зафиксировать выбранный вариант, ответственных и резервный способ действий на случай задержки согласования.
Согласуйте действия с управляющим, не теряя права на вещь
Если оборудование принадлежит третьему лицу, передайте управляющему документы собственности и идентификации, укажите процедуру и срочные сроки. Попросите отразить чужую принадлежность при инвентаризации и не включать вещь в продажу без проверки. Но само письмо не заменяет надлежащую защиту, если право оспаривается или торги уже объявлены. Необходимо оценить конкретное требование и возможные обеспечительные меры.
В согласовании возврата определите доступ, осмотр, демонтаж, ответственного за сохранность, таможенные полномочия и необходимые документы. Компания не должна обещать немедленно забрать станок, если это требует процедур, которые ещё не подготовлены. Управляющему, в свою очередь, важно предоставить проверяемые данные, а не только иностранный договор без перевода и связи с обнаруженным оборудованием.
Сохраните идентификацию при демонтаже и хранении
До разборки составьте опись линии и фотофиксацию номеров, комплектности, соединений и состояния. Проверьте допустимость предполагаемых работ по режиму временного ввоза. Статья 222 допускает необходимые операции сохранности и обслуживания в установленных пределах, но не позволяет автоматически любую модернизацию под видом ремонта. Изменения не должны разрушать возможность надлежащей идентификации при завершении процедуры.
Если требуется перевозка на другую площадку, определите её цель, участников и оформление. Сохраните акты погрузки, упаковки, передачи и фактическое место хранения. Для чувствительного оборудования обеспечьте необходимые условия, чтобы таможенный спор не дополнился физической утратой. Расходы на такие меры анализируют отдельно: право потребовать их с другой стороны зависит от договора, причин и доказательств, а не только от очевидной полезности работ.
Проверьте договорные расчёты и ответственность
Таможенные платежи, аренда оборудования, расходы возврата и убытки собственника имеют разные основания. В договоре может быть предусмотрено распределение расходов, но оно не всегда изменяет круг публично обязанных лиц. Если собственник оплатил необходимую сумму, вопрос её взыскания с банкрота требует самостоятельного анализа и соблюдения порядка процедуры.
Подготовьте расчёт по каждому варианту с указанием уже возникших и будущих обязательств. Не записывайте всю стоимость станка в убытки, если он сохранён и может быть возвращён. Не считайте будущие расходы подтверждёнными только по коммерческому предложению. Для принятия решения полезно выделить обязательный минимум, спорные суммы и затраты, возникающие только при определённом исходе.
Условный пример и вопросы собственника
Предположим, иностранный собственник передал российской компании испытательную установку, временный ввоз оформлен на эту компанию. Через год началось банкротство, до установленного окончания осталось два месяца. Собственник хочет перевезти установку на соседний завод. Сначала проверяют законность такой передачи, действующий срок, возможность дальнейшего режима и полномочия. Договорная собственность не делает перемещение автоматически разрешённым и не даёт нового срока с даты нового акта.
Продлевает ли остановка производства временный ввоз? Сама по себе — нет. Можно ли продать оборудование на обычных торгах? Возможность и последствия требуют проверки принадлежности, таможенного статуса и оформления; включение в лот не снимает ограничения. Достаточно ли физически вывезти станок за границу? Необходимо выполнить применимую процедуру и сохранить надлежащее подтверждение, иначе спор о её завершении может продолжиться после перевозки.
Какие материалы нужны для юридического решения
Соберите декларации, решения о сроке и его изменении, документы платежей и обеспечения, договоры владения, акты передачи, номера и фотографии. Приложите сведения о банкротстве, управляющем, текущем месте и состоянии оборудования. Отдельно отметьте приближающиеся сроки, замены частей, неоформленные перемещения и требования таможенного органа. Эти факты лучше выявить до организации дорогостоящего демонтажа.
Мы проводим юридический анализ прав на оборудование и последствий договорных нарушений при банкротстве, сопровождаем связанные споры и защиту имущества. Помогаем согласовать гражданские требования, доказательства принадлежности и правовые ограничения дальнейших действий, определить необходимые вопросы для профильных участников оформления. Передать документы для разбора полезно до вывоза или продажи: своевременный выбор законного сценария позволяет не увеличивать уже возникшие риски.
Нормы и судебные разъяснения
- ТК ЕАЭС, статья 221: сроки временного ввоза
- ТК ЕАЭС, статья 222: владение и пользование
- ТК ЕАЭС, статья 223: частичная уплата
- ТК ЕАЭС, статья 224: завершение и приостановление
- Федеральный закон № 127-ФЗ о банкротстве
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.