
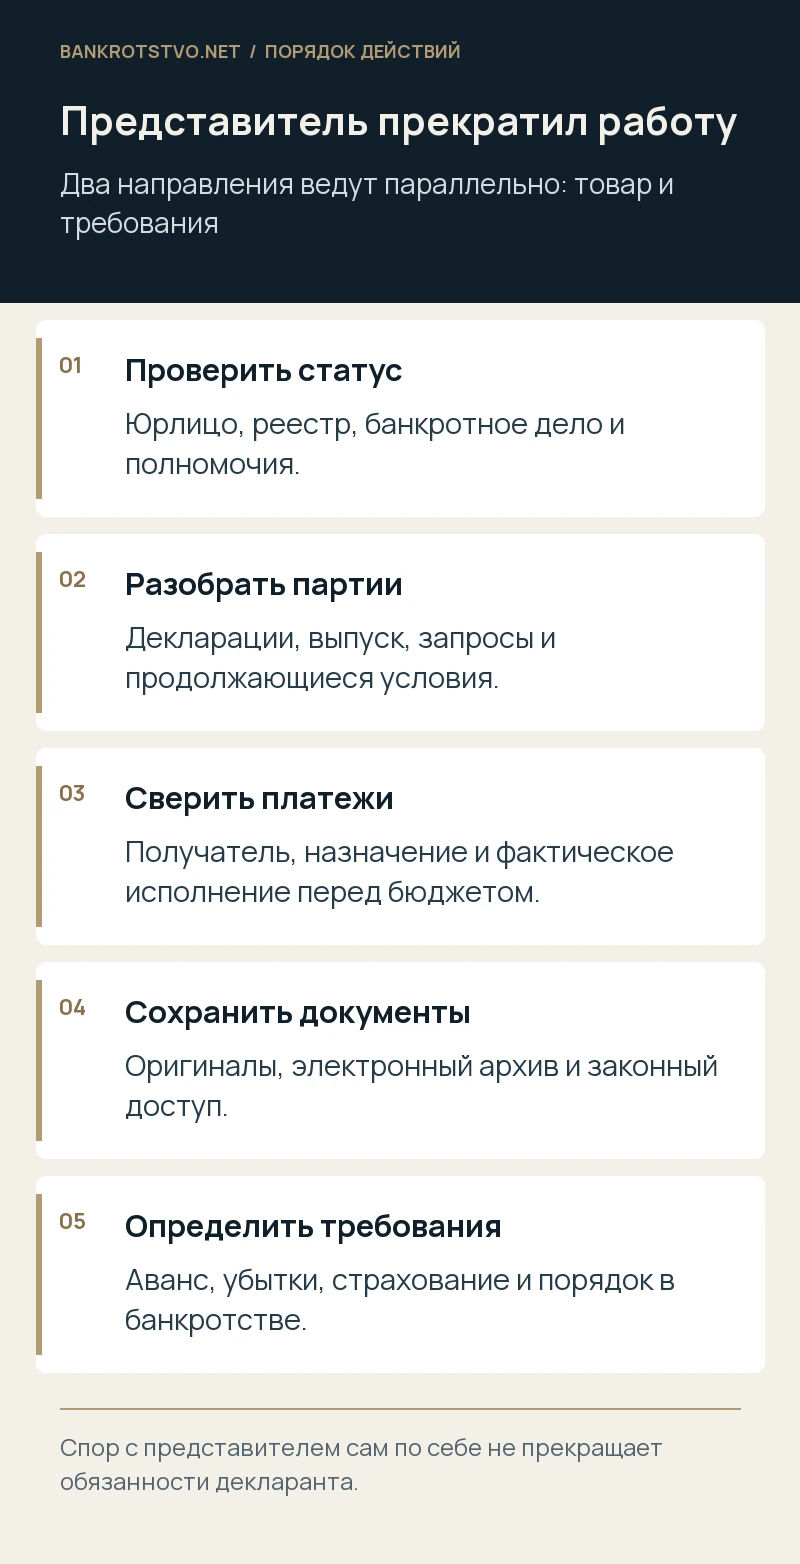
Банкротство таможенного представителя не прекращает обязанности импортёра перед таможней и не подтверждает автоматически, что все оплаченные посреднику суммы перечислены в бюджет. Компании необходимо независимо проверить каждую незакрытую операцию, статус товара и фактическую уплату. Параллельно выясняют судьбу документов и основания требования к представителю. Такое разделение помогает не пропустить таможенные сроки, пока сотрудники пытаются вернуть аванс или дозвониться прежнему менеджеру.
Установите статус контрагента и стадию прекращения работы
Проверьте сведения о юридическом лице, банкротном деле и статусе в реестре таможенных представителей на относящиеся к операциям даты. Подача заявления о банкротстве, введение процедуры и исключение из специального реестра — разные обстоятельства. Для новых поручений важно понять, сохраняет ли контрагент необходимый статус и фактическую возможность исполнить работу, а для старых — кто принимает требования и выдаёт документы.
Сопоставьте договорную сторону с получателем денег и лицом, указанным в декларациях. Участник логистической группы, агент по поиску представителя и сам таможенный представитель могут быть разными компаниями. Если счёт выставило одно лицо, а операции выполняло другое, необходимо восстановить основания отношений. Иначе претензия будет направлена не тому получателю аванса, а таможенная обязанность останется без внимания.
Сделайте реестр всех незавершённых поставок
Для каждой партии укажите контракт, инвойс, транспортный документ, товар, номер декларации, таможенный орган, процедуру, дату выпуска и оставшиеся действия. Отдельно отметьте товары на временном хранении, условно выпущенные и помещённые под процедуры с продолжающимися условиями использования. Формулировка «оформление оплачено» не отвечает на вопрос, выпущен ли товар и что ещё должна сделать компания.
Попросите ответственных сотрудников подтвердить данные документами из доступных законных источников и собственных информационных сервисов участника ВЭД. Сверяйте не только бумажную копию декларации, но и фактический статус, решения, запросы и корректировки. Если операцию ведёт новый представитель, передайте ему понятный реестр и полномочия. Устная передача задач между менеджерами создаёт риск пропуска документов и повторного исполнения.
Для каждой позиции назначьте сотрудника и ближайшую контрольную дату. У одной поставки срочным может быть ответ на запрос, у другой — завершение хранения, у третьей — соблюдение условия после выпуска. Такой рабочий календарь не заменяет правовой анализ, но позволяет не потерять реальные действия за общей перепиской о банкротстве подрядчика. Наиболее срочные позиции разбирают первыми, независимо от стоимости товара.
Разделите деньги по назначению и получателю
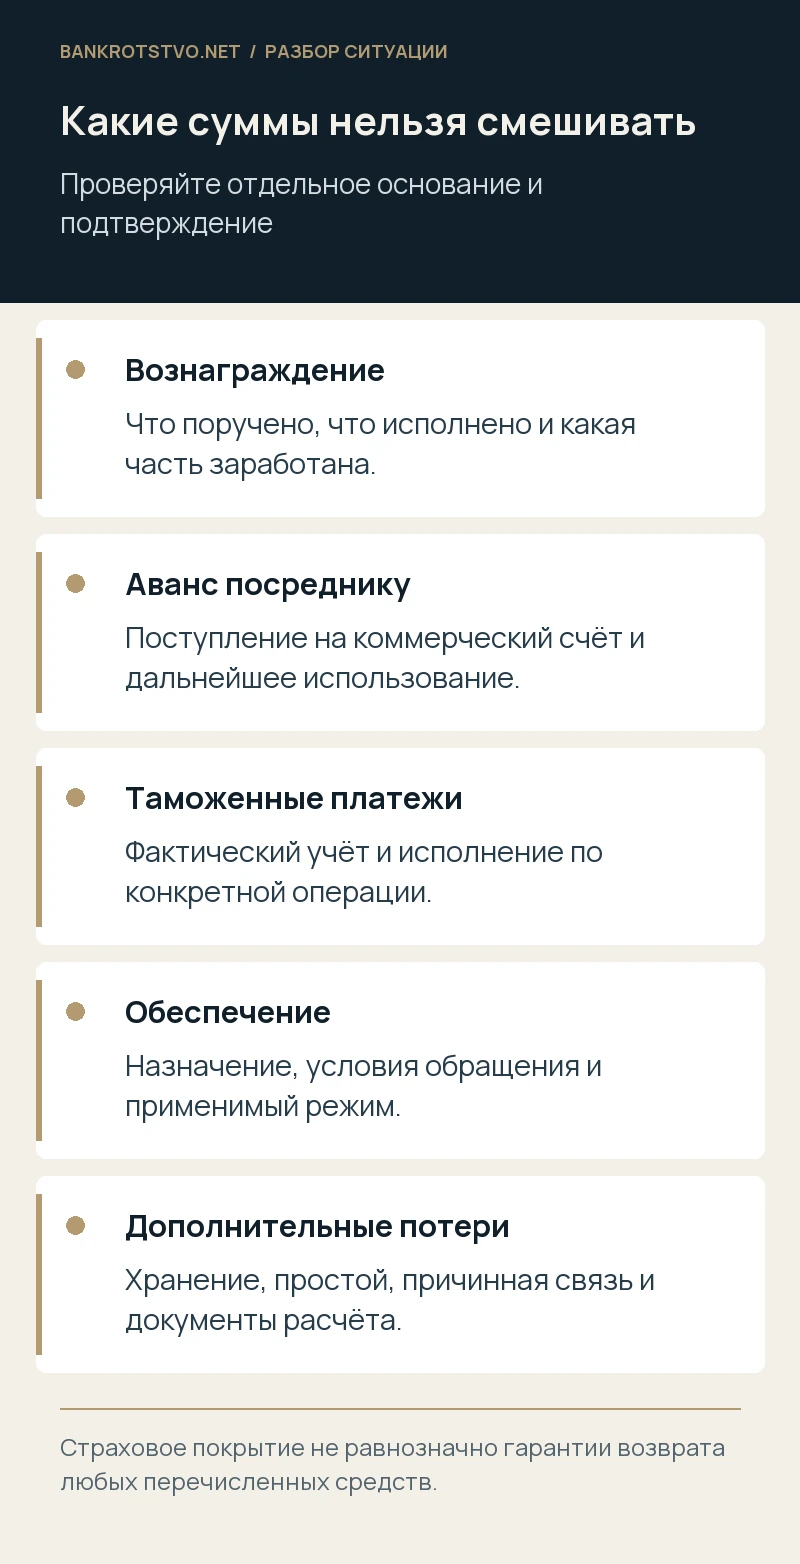
Отдельно учитывайте вознаграждение представителя, возмещаемые расходы, авансы на платежи и суммы, которые компания перечисляла непосредственно в установленном порядке для таможенных расчётов. Проверяйте банковского получателя, назначение, дату и последующее использование средств. Платёжное поручение на счёт коммерческой компании не равно подтверждению исполнения обязанности перед бюджетом.
Нужна сверка фактического учёта и списания по конкретной операции, включая корректировки, возвраты и обеспечение. Представитель мог получить деньги, но не использовать их по назначению; возможна и обратная ситуация, когда платёж состоялся, а документы клиента неполны. До повторного перечисления выясните действительный остаток обязанности. Если публичный платёж не исполнен, спор о возврате денег посредником обычно не позволяет просто отложить требования таможни.
Проверьте собственные обязанности декларанта
Статья 84 ТК ЕАЭС устанавливает обязанности декларанта по декларированию, документам, платежам и соблюдению условий использования. Передача оформления профессиональному участнику не делает импортёра посторонним наблюдателем. Нужно проверить сведения о товаре, документы, которые компания передала, и решения, полученные от органа. Не следует заранее строить защиту на утверждении «всё делал представитель, поэтому мы ни за что не отвечаем».
Особенно важно продолжение обязанностей после выпуска: ограничения процедуры, льготы, целевое использование и документы, представляемые позднее. Банкротство контрагента не отменяет этих условий. Если новая проверка выявила неверные сведения, оцените предусмотренный порядок действий и последствия с учётом момента обнаружения. Нельзя механически исправлять документы или отправлять объяснения, не понимая, какое обстоятельство они подтверждают и какие обязанности затрагивают.
Разберите солидарную обязанность без упрощений
Статья 405 ТК ЕАЭС предусматривает солидарную обязанность представителя и декларанта по определённым таможенным платежам при совершении операций от имени декларанта. При этом существуют исключения и специальные условия исполнения, в частности связанные с последующим использованием товара. Договор клиента с представителем не может произвольно ограничить обязанности последнего перед таможенным органом.
Для компании практический вывод двоякий: представитель не обязательно единственный должник, но и не каждое последующее нарушение клиента автоматически создаёт обязанность представителя заплатить. Разделите публичное требование таможни и гражданское требование к контрагенту. Если импортёр погасил сумму, вопрос обратного взыскания проверяют по применимым нормам и отношениям сторон, а не решают одной ссылкой на слово «солидарно».
Получите документы до потери доступа
Запросите декларации и изменения, подтверждающие документы, решения, требования, ответы, расчёты и отчёт по денежным средствам. Перечень должен быть привязан к операциям и договорным обязанностям. Изучите, какие оригиналы физически находятся у представителя, какие электронные материалы доступны самой компании и какие сведения необходимо получать в установленном порядке у таможенного органа.
Не требуйте передачи чужих электронных подписей и не продолжайте работу под учётной записью бывшего сотрудника контрагента. Нужны собственные полномочия, корректный доступ и сохранение происхождения документов. Архив следует передать ответственному работнику с резервной копией и понятной структурой. Для дальнейшего спора важны оригинальные файлы, подписи, квитанции и последовательность обмена, а не только распечатка итогового статуса.
Передайте незавершённые операции новому исполнителю
Новый договор должен показывать, какие действия предстоит выполнить, какие уже состоялись и какие сведения нуждаются в проверке. Не поручайте повторно подать декларацию, не выяснив судьбу прежней. Передайте документы, полномочия и список открытых вопросов, согласуйте связь с таможенным органом и порядок реагирования на запросы. Ответственность за внутреннюю координацию должна быть определена у самой компании.
Проверьте связанные расходы на хранение, транспорт и простой. Остановка деятельности представителя не означает, что склад или перевозчик прекратят начисления. Для уменьшения потерь иногда нужно быстрее завершить законно доступные действия по товару, сохраняя возможность требовать расходов впоследствии. Но новый исполнитель не должен обещать результат без изучения текущего статуса и препятствий: не все проблемы сводятся к технической замене подписанта.
Проверьте страхование и обеспечение представителя
Для профессионального участника предусмотрены специальные условия деятельности, включая соответствующее обеспечение и страхование в установленном объёме. Их наличие требует проверки по документам и периоду, но не означает, что клиент автоматически получит любой потерянный аванс. Страхование гражданской ответственности, обеспечение таможенной обязанности и обычная денежная задолженность перед клиентом имеют разное назначение.
Запросите сведения о действовавших документах и оцените, входит ли конкретный случай в покрытие, кто вправе обратиться и что требуется доказать. При наличии потенциального страхового требования своевременно направьте уведомление. Нельзя ждать окончания конкурсного производства только потому, что контрагент обещал «страховка всё компенсирует». Одновременно проверяют основания и порядок требования к самому представителю, исключая двойное возмещение одной суммы.
Подготовьте требование в банкротном деле
Разделите неотработанный аванс, документально подтверждённые убытки и суммы, которые представитель обязан возместить по иным основаниям. Покажите поступление денег, содержание поручения, неисполненную часть и причинную связь дополнительных расходов. Для убытков недостаточно общей ссылки на неудачное оформление: нужно объяснить, какое действие обязан был совершить контрагент и что именно произошло вследствие нарушения.
По каждому требованию проверьте дату возникновения, введённую процедуру и применимый порядок предъявления. Не все расходы, оплаченные после начала дела, становятся текущими только по дате платежа клиента. Сроки участия в процедуре оценивают отдельно от таможенных сроков. Сверка с менеджером представителя не заменяет подачу заявления надлежащему адресату и в установленной форме.
Условный пример и вопросы импортёра
Предположим, компания перечислила представителю 900 тысяч рублей: 100 тысяч за услуги и 800 тысяч на предполагаемые платежи. После прекращения работы выяснилось, что по одной декларации есть выпуск, по другой — запрос документов. Нельзя заявить одну и ту же сумму одновременно как полностью неиспользованный аванс и уже исполненный за клиента платёж. Нужны сверка операций и подтверждение фактического использования денег, а по второй партии — срочное исполнение обязанностей независимо от спора об авансе.
Можно ли продать товар, раз посредник сказал, что оформление окончено? Решение принимают по документам и условиям процедуры, а не по устному сообщению. Исключение из реестра аннулирует прежние декларации? Это отдельное обстоятельство, которое не позволяет автоматически объявить недействительными все состоявшиеся операции. Кто должен хранить документы? Обязанности определяются применимыми нормами и договором; компания должна обеспечить собственный надлежащий архив, не полагаясь на доступность офиса контрагента.
Как подготовить юридический разбор
Соберите договор и полномочия представителя, перечень партий, платёжные документы, декларации, требования органов и переписку. Отдельно сообщите о товарах с продолжающимися условиями использования, отсутствующих оригиналах и уже начисленных расходах. Укажите, какие данные подтверждены, а какие известны только со слов сотрудников. Это позволяет быстро выделить срочные публичные обязанности и самостоятельные имущественные требования.
Мы проводим юридический анализ договорных и банкротных последствий прекращения работы контрагента, сопровождаем связанные споры и требования бизнеса. Проверяем документы операций, основания платежей и ответственности, помогаем выстроить согласованную позицию по возврату средств и защите интересов компании. Обратиться за разбором материалов разумно сразу при первых признаках остановки: сохранение документов и своевременные действия по товару часто важнее первоначальной суммы претензии.
Нормы и судебные разъяснения
- ТК ЕАЭС, статья 84: обязанности декларанта
- ТК ЕАЭС, статья 405: обязанности представителя
- Федеральный закон от 03.08.2018 № 289-ФЗ о таможенном регулировании
- Федеральный закон № 127-ФЗ о банкротстве
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.