
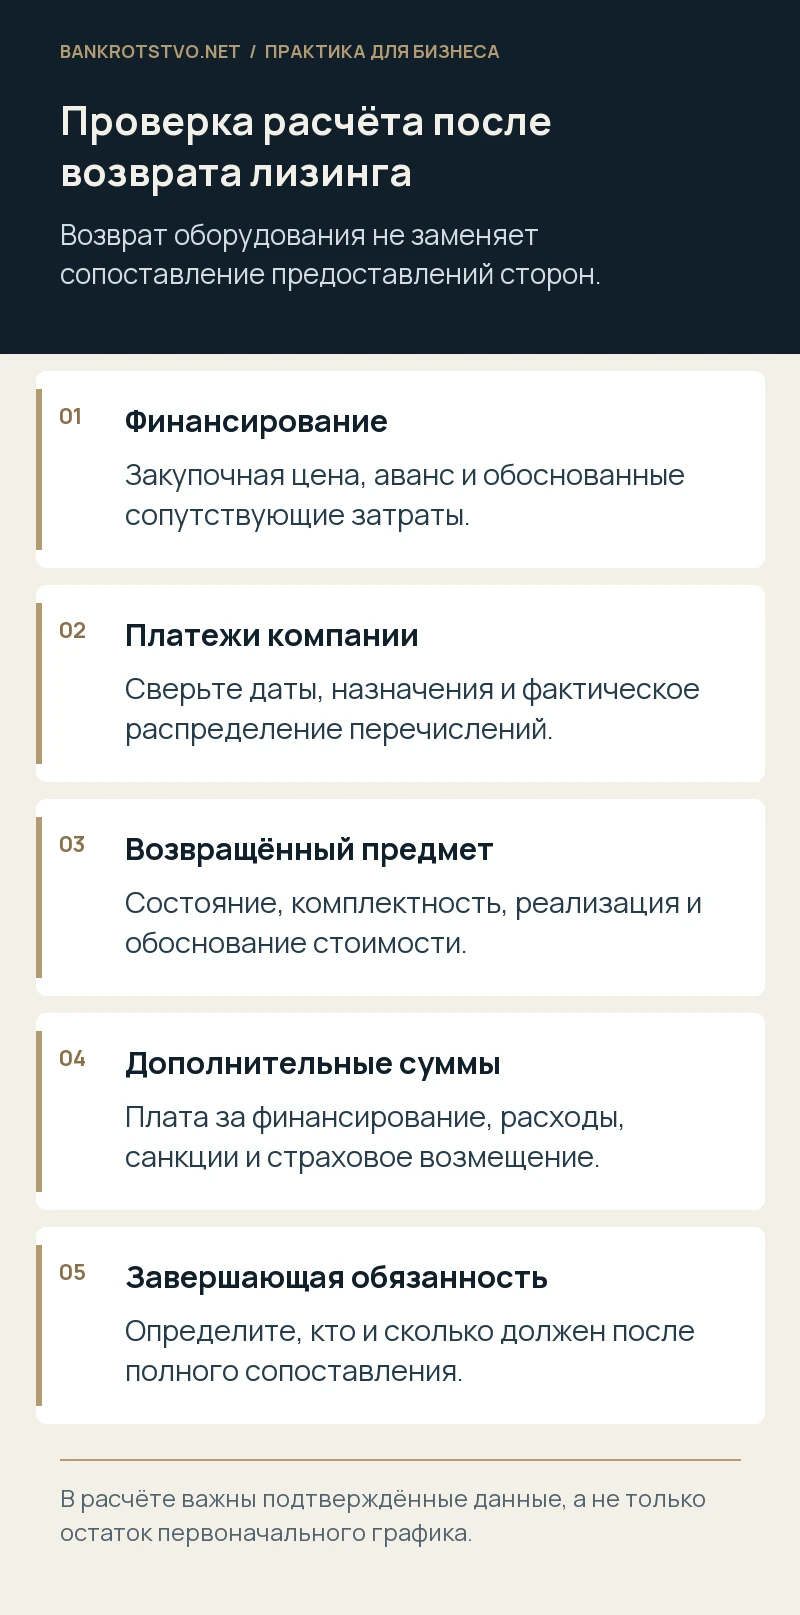
После прекращения лизинга компания возвращает оборудование и получает требование доплатить значительную сумму. Возникает понятное возражение: имущество забрали, почему долг сохранился? Для выкупного лизинга возврат вещи и окончательный денежный расчёт связаны, но не совпадают. Необходимо сопоставить предоставления сторон и проверить завершающую обязанность, а не просто сложить оставшиеся платежи из первоначального графика.
Запросите расшифровку итогового требования
Потребуйте расчёт с исходными данными: закупочная стоимость, аванс, сумма финансирования, полученные платежи, период начисления платы, стоимость возвращённого оборудования, расходы и санкции. Формулировка «сумма закрытия сделки» без объяснения состава не позволяет проверить требование. Каждой позиции должен соответствовать договорный либо законный источник и документ, подтверждающий конкретное значение.
Постановление Пленума ВАС РФ № 17 от 14 марта 2014 года объясняет подход к взаимным предоставлениям по выкупному лизингу. Прекращение договора не должно давать лизингодателю больше, чем надлежащее исполнение, но не освобождает другую сторону от обоснованных обязательств. Поэтому позиция строится на полном расчёте, а не на утверждении, что изъятие имущества обязательно погасило весь долг.
Отдельно учтите аванс и последующие платежи
Сверьте банковские выписки с бухгалтерской карточкой договора. Уточните, куда отнесены платежи с неточным назначением и какие суммы направлены на другие договоры. Аванс нельзя механически учитывать дважды: его роль связана с определением предоставленного финансирования. При нескольких объектах и договорах необходима отдельная проверка оснований общего расчёта, поскольку одинаковые стороны ещё не делают все обязательства единым договором.
Полезна таблица с датой, суммой, назначением, фактическим зачтением и подтверждающим документом. Она выявляет ситуации, когда перечисление поступило до расторжения, но в требовании его не учли, либо один расход повторяется в нескольких строках. Такие расхождения обычно проще объяснить конкретной платёжной записью, чем общим несогласием с размером задолженности.
Зафиксируйте состояние и стоимость оборудования
В акте возврата укажите комплектность, наработку, повреждения, документацию и принадлежности. Приложите фотографии, сведения о техническом обслуживании и замечания к осмотру. Если акт содержит спорный дефект, отметьте возражение при подписании. Позднейшее заключение о повреждениях будет оцениваться вместе с тем, что стороны зафиксировали при передаче.
Проверьте дальнейшую продажу: когда она состоялась, кому, на каких условиях и почему выбрана именно такая цена. При обоснованных сомнениях в разумности реализации могут понадобиться оценка и рыночные предложения по сопоставимому оборудованию. Сам по себе более высокий показатель из объявления не доказывает занижение: существенны состояние, комплектация, спрос и расходы на реализацию.
Не принимайте дополнительные расходы одной строкой
- Демонтаж и перевозка: какие работы фактически выполнялись и кем оплачены.
- Хранение: объект, период, тариф и необходимость выбранного способа.
- Ремонт: связь с зафиксированными повреждениями и объём восстановления.
- Страхование: полученное возмещение и его отражение в итоговом расчёте.
- Санкции: основание начисления, период и отсутствие двойного взыскания.
Если оборудование продали после длительного хранения, сопоставьте причины задержки с предъявленными затратами. Важно не только наличие счета исполнителя, но и то, почему расходы возлагаются именно на вашу компанию. Подписание документа о фактическом возврате вещи не следует превращать в безусловное признание всех будущих начислений.
При банкротстве проверьте процессуальный порядок
Управляющий должен оценить, существует ли долг компании перед лизингодателем или, напротив, требование в пользу конкурсной массы. От этого зависят возражения против заявленного требования и действия по взысканию. Дата подготовки завершающего расчёта сама по себе не решает вопрос о текущем характере задолженности: исследуются основания обязательств и развитие договорных отношений.
Условный пример: компания внесла большую часть платежей, вернула исправную линию, а лизингодатель предъявил весь остаток графика без стоимости последующей продажи. Первое действие — получить подтверждённый расчёт обеих сторон. Если после сверки выявляется разница в пользу компании, её нельзя оставлять без оценки только потому, что договор уже прекращён.
С чего начать разбор
Соберите договор с правилами лизинга, полный график, выписки, уведомление о прекращении и акт возврата. Затем запросите документы реализации и детализацию дополнительных сумм. Мы можем помочь проверить лизинговый расчёт, выделить спорные начисления и подготовить позицию по завершающему обязательству. Рабочий результат такой проверки — воспроизводимая таблица и перечень доказательств по каждой разнице, которую предстоит обосновать.
Нормы и судебные разъяснения
- Пленум ВАС РФ от 14.03.2014 № 17: выкупной лизинг
- Статья 5 Закона о банкротстве: текущие платежи
- Обзор ВС РФ № 5/2026: требования и конкурсная масса
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.