
Нового директора назначили, чтобы восстановить работу компании. В акте передачи указано, что документы получены, но выписки показывают неоплаченные требования, а бухгалтер не может объяснить несколько крупных перечислений. Первые действия нужны не для формального дистанцирования от предшественника. Задача — установить состояние бизнеса и принимать собственные решения на проверенной основе.
Сначала обеспечьте доступ к достоверной информации
Получите корпоративные документы, банковские сведения, бухгалтерские базы, договоры и материалы текущих споров. Проверьте, что электронные данные открываются и охватывают нужные периоды. Доступ к сводному балансу не означает получения первичных документов. Если в акте записана общая формулировка, составьте дополнение с фактической описью и выявленными пробелами.
Не используйте чужую электронную подпись как техническое решение проблемы. Банковские и корпоративные полномочия оформляют в установленном порядке. Важно исключить ситуацию, когда после назначения прежний руководитель сохраняет возможность совершать действия, а новый не может проверить их содержание. Зафиксируйте дату получения каждого существенного доступа и обнаруженные ограничения.
Определите обязательства ближайшего периода
Составьте календарь платежей, судебных заседаний, претензий и налоговых требований. Отдельно выделите зарплату, налоги, кредиты, аренду критических объектов и авансы заказчиков. Для каждой суммы проверьте основание, срок и степень спорности. Это позволяет увидеть не только общий долг, но и события, которые способны остановить деятельность уже в ближайшие дни.
Попросите сотрудников письменно описать незавершённые договорённости и существенные проблемы. Устная фраза «заказчик обычно платит позже» должна быть проверена актами, историей расчётов и текущей перепиской. Не включайте неподтверждённое поступление в платёжный календарь как гарантированное. Если восстановление зависит от поддержки собственника, уточните реальные условия финансирования.
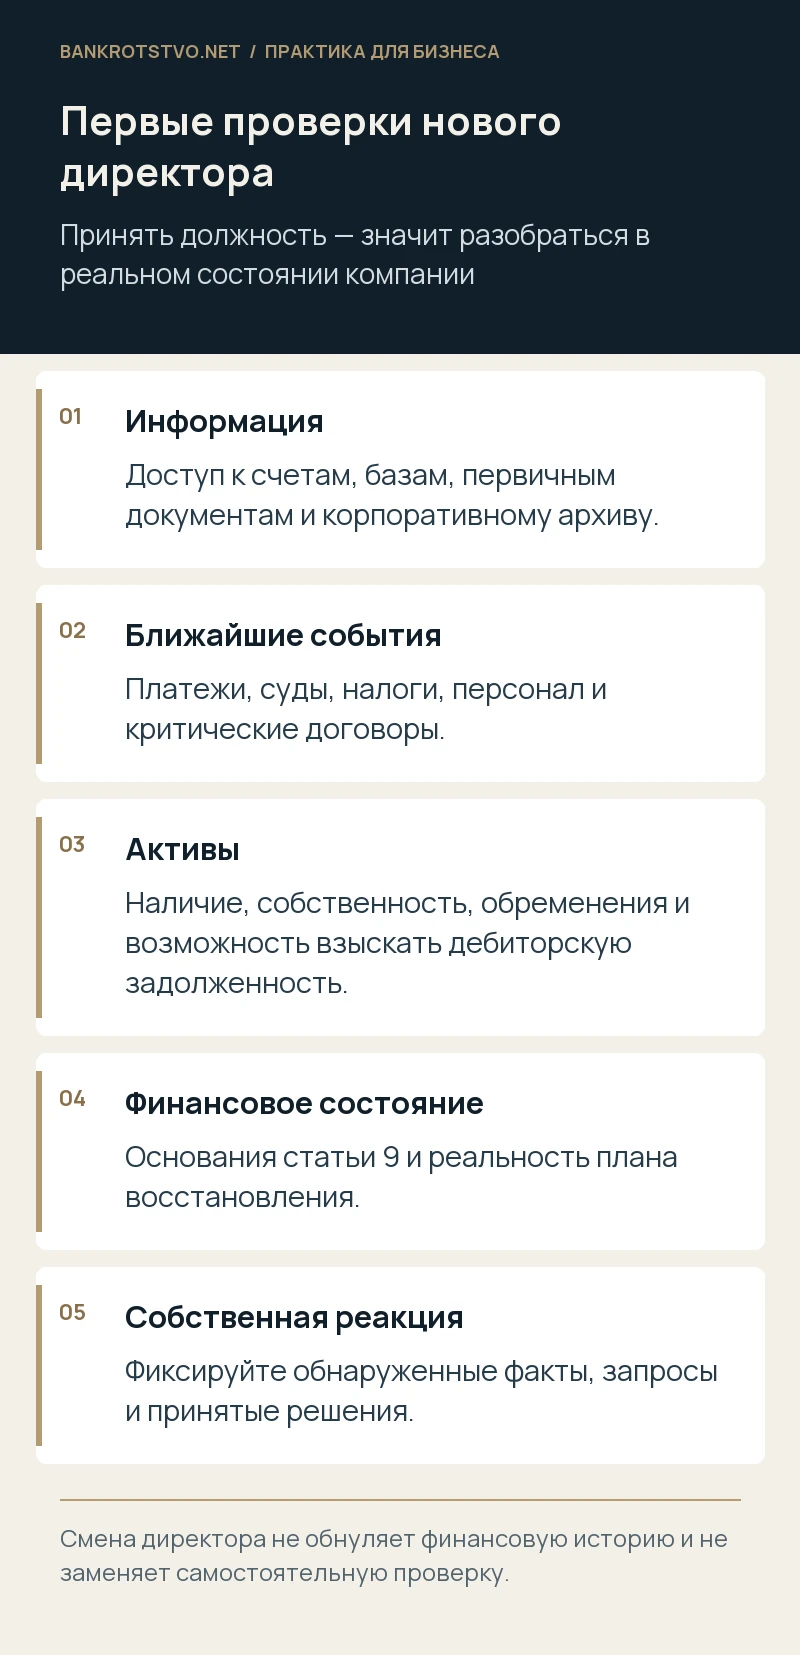
Проведите проверку активов и крупных операций
Уточните, где находится имущество, кому оно принадлежит и чем обременено. На производстве могут использоваться вещи лизингодателя или заказчика. Дебиторская задолженность может быть спорной либо уже уступленной. Балансовая стоимость не заменяет документов о правах и возможности реализации. По значимым активам полезна фактическая инвентаризация с указанием состояния и места хранения.
Изучите необычные операции предшествующего периода: выплаты участникам, займы, сделки со связанными лицами, продажу ключевого имущества, новые обеспечения. Новый директор не обязан заранее признавать их незаконными, но должен понять последствия и доступные способы защиты интересов общества. Если есть основания требовать документы или возвращать имущество, бездействие также потребует объяснения.
Проверьте обязанность обращения в суд
Назначение нового руководителя не обнуляет финансовую историю компании. Нужно установить, существуют ли основания статьи 9 Закона о банкротстве и когда они возникли. Одновременно оценивается собственная реакция нового директора после получения информации. Нельзя считать, что все вопросы автоматически относятся к предшественнику и поэтому можно не проверять состояние бизнеса.
Если предполагается продолжение деятельности, подготовьте проверяемую модель восстановления с источниками денег, ограничениями новых обязательств и контрольными датами. План должен учитывать уже накопленные долги. Оплата старых требований за счёт новых авансов без ресурса исполнить новые заказы может увеличить потери. Решение о продолжении требует самостоятельного обоснования.
Что фиксировать в акте и дополнительных материалах
- Перечень фактически полученных документов и электронных данных.
- Состояние счетов и незавершённых платёжных операций.
- Имущество, обременения и результаты инвентаризации.
- Судебные, налоговые и договорные сроки.
- Недостающие сведения, их предполагаемое местонахождение и запросы.
Акт не должен содержать недостоверное подтверждение отсутствия претензий ко всей прежней деятельности, если проверка только начинается. Можно зафиксировать получение материалов без вывода об их полноте или законности всех операций. Такая точность помогает разграничить передачу вещей и информации с результатом будущего анализа, который ещё не выполнен.
Отдельно проверьте доверенности и фактическое распределение полномочий среди финансовых сотрудников. Если платёжные решения принимает другое лицо, директору необходимо понимать правовое основание и пределы его действий. Зафиксируйте порядок согласования крупных операций и контроль остатка средств. Это помогает предотвратить новые потери в период, когда проверка прежней деятельности ещё продолжается и полная картина только формируется.
Как сохранить доказательства собственных решений
Ведите рабочую хронологию: какой факт обнаружен, какое влияние он имеет, кому направлен запрос и какое действие принято. Сохраняйте финансовые расчёты и уведомления участников. Если требуется время на проверку, обозначьте ограничения, которые действуют до её завершения, особенно по крупным платежам и новым обязательствам.
Новому директору полезно проверить стартовый комплект и карту рисков до подписания значимых решений. Это помогает организовать управление по фактам и подготовить доказательства того, как он реагировал на обнаруженные долги и недостатки передачи.
Нормы и судебные разъяснения
- Статья 9 Закона о банкротстве: обязанность подать заявление
- Статья 61.11 Закона о банкротстве: основания ответственности
- Статья 61.12 Закона о банкротстве: несвоевременная подача заявления
- ГК РФ, статья 53.1: ответственность за действия юридического лица
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.