
Ликвидатор принял документы компании, направил уведомления и рассчитывал завершить расчёты обычным порядком. Затем появились налоговое требование и подтверждённый долг поставщику, на которые имущества уже не хватает. Главная задача — не закончить регистрацию любой ценой, а правильно определить состояние компании, дату обнаружения проблемы и действия, которые закон требует от ликвидатора.
Отделите нехватку денег от недостаточности имущества
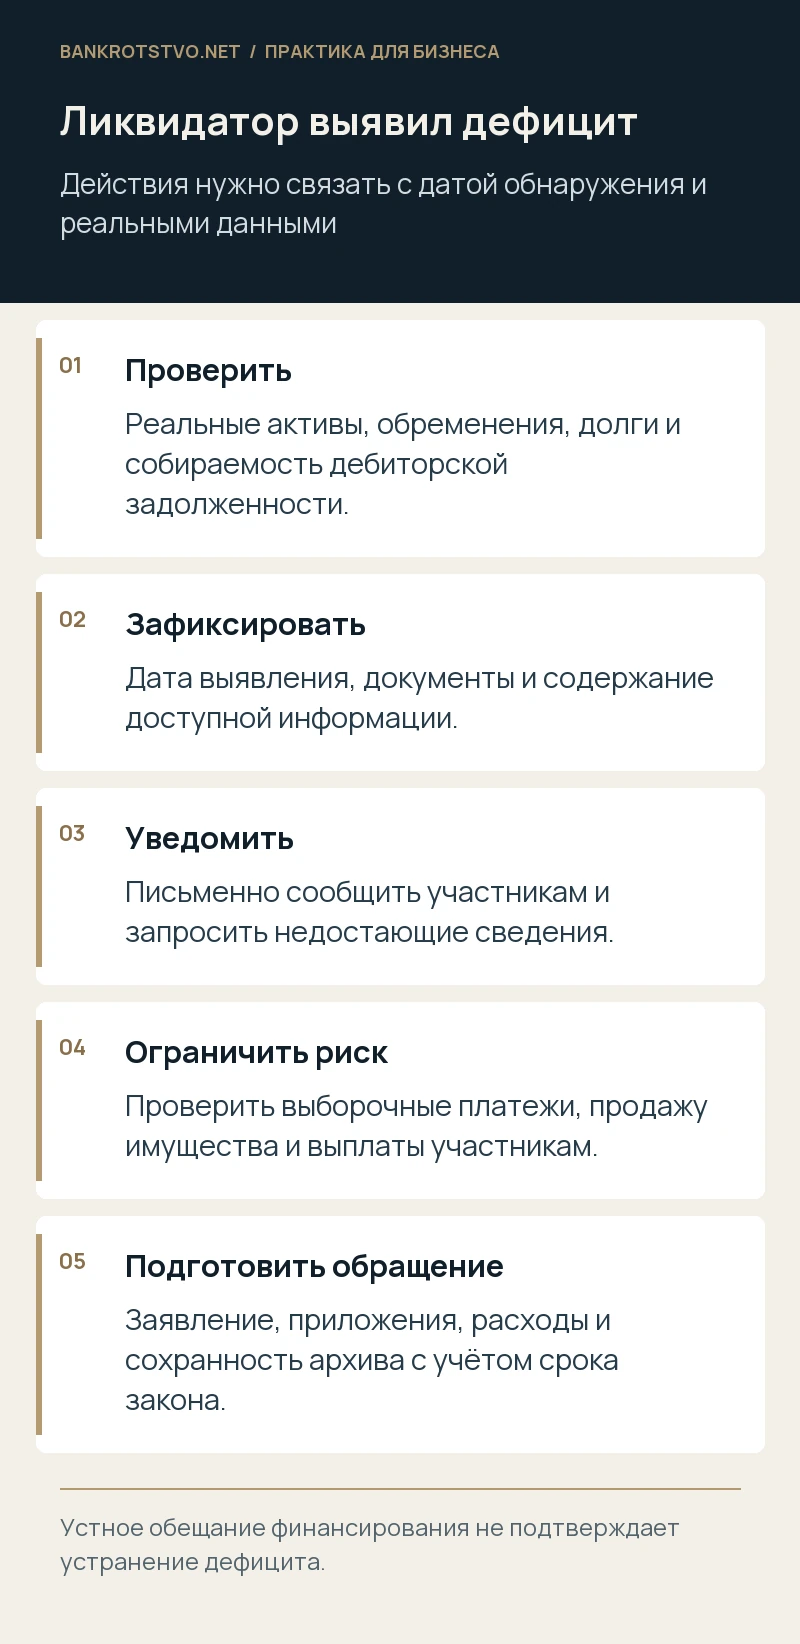
На счёте может не быть средств, но у общества имеются реализуемые активы и собираемая дебиторская задолженность. В другой ситуации баланс показывает значительное имущество, которое фактически отсутствует или принадлежит третьим лицам. Поэтому сначала проводится предметная проверка состава активов и обязательств, а не механическое сравнение строк бухгалтерской формы.
Исследуйте правоустанавливающие документы, обременения, стоимость реализации, расходы и срок получения денег. По дебиторам нужны основания требований, подтверждение исполнения и сведения о возможности взыскания. Если право спорное, его нельзя считать гарантированным поступлением. При этом существующее требование также нельзя просто списать из анализа, не объяснив основание и принятые меры.
Зафиксируйте дату выявления обстоятельств
Статья 9 Закона о банкротстве устанавливает для ликвидационной комиссии десятидневный срок обращения при выявлении в ходе ликвидации неплатёжеспособности или недостаточности имущества. Статья 224 регулирует банкротство ликвидируемого должника. Поэтому дата обнаружения имеет самостоятельное значение и должна подтверждаться документами, а не выбираться после завершения всех переговоров.
Сохраните инвентаризационные материалы, расчёты, письма кредиторов и сведения, которыми располагали в соответствующий момент. Если значительный долг выявлен позднее, отразите причину: отсутствовавший договор, судебное решение, результат проверки. Важно показать изменение картины и реакцию ликвидатора. Искусственное занижение суммы или откладывание оформления вывода не устраняет самого обстоятельства.
Что делать с участниками и прежним руководством
Сообщите о состоянии дел и необходимых действиях письменно, приложив понятный расчёт. Запросите недостающие документы, сведения об имуществе и исполнении обязательств. Если участники обещают финансирование, определите сумму, форму, срок и подтверждение реального источника. Устного обещания «закроем долги позже» недостаточно для вывода, что выявленная проблема устранена.
Корпоративный конфликт не должен останавливать исполнение собственной обязанности ликвидатора. Нужно определить доступные полномочия и способ обращения по применимым правилам. Если до назначения ликвидатора уже существовали соответствующие обстоятельства, анализируют и предыдущую хронологию: кто ими располагал, какие решения принимал и какие обязанности возникли до передачи дел.
Какие операции требуют особой осторожности
Не распределяйте имущество участникам и не закрывайте выборочно старые долги без оценки положения остальных кредиторов. Продажа имущества тоже требует проверки цены, цели, порядка оплаты и использования выручки. Даже попытка сократить список кредиторов способна создать отдельный спор, если один получил преимущество за счёт других в период кризиса.
Условный пример: ликвидатор обнаружил недостаточность имущества, но перечислил оставшиеся деньги участнику как возврат займа, надеясь затем взыскать дебиторскую задолженность. Нужно оценивать не только последующую неудачу взыскания, но и доступные сведения на дату платежа. Действительный заём не гарантирует законность его приоритетного погашения перед независимыми кредиторами.
Как готовить переход к банкротному порядку
- Сверьте весь перечень требований, включая зарплату и обязательные платежи.
- Подготовьте сведения об активах, счетах и дебиторах.
- Соберите документы основания задолженности и недостаточности имущества.
- Проверьте требования к заявлению, уведомлению и приложениям.
- Определите источник расходов и сохранность архива.
Если часть документов отсутствует, ведите отдельный реестр запросов и полученных ответов. Не нужно подтверждать суду наличие полного комплекта, которого нет. Одновременно отсутствие отдельной папки не позволяет без правовой проверки переносить обращение на неопределённый срок. Организация поиска и процессуальная подготовка должны учитывать установленный законом календарь.
После направления заявления продолжайте контролировать поступления, сохранность имущества и корреспонденцию. Сам факт обращения не означает, что все организационные обязанности немедленно прекратились. Проверьте судебное определение, порядок устранения недостатков и стадию рассмотрения. Документы о действиях ликвидатора должны отражать фактические события до передачи полномочий соответствующему лицу, чтобы между этапами не возник период бесконтрольного распоряжения активами.
Какие последствия важно оценить заранее
Статья 226 связывает нарушение требований о банкротном порядке с предусмотренными законом последствиями, включая возможность ответственности по правилам главы III.2. Это требует анализа конкретных действий, а не автоматического вывода о личном долге любого ликвидатора. Сохранность имущества, достоверность сведений и своевременная реакция остаются ключевыми вопросами.
После выявления дефицита полезно проверить расчёт и ближайшие обязательные действия. Такой разбор позволяет ликвидатору организовать переход к надлежащей процедуре и сохранить доказательства того, что он сделал после обнаружения проблемы.
Нормы и судебные разъяснения
- Статья 9 Закона о банкротстве: обязанность подать заявление
- Статья 224 Закона о банкротстве: ликвидируемый должник
- Статья 226 Закона о банкротстве: последствия нарушения
- Статья 61.3 Закона о банкротстве: предпочтение кредитору
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.