
Участники решили закрыть компанию, назначили ликвидатора и начали собирать требования. После инвентаризации выяснилось, что имущества на всех не хватает. Продолжать обычную ликвидацию по прежнему плану в такой ситуации нельзя без правовой оценки. Закон предусматривает специальный порядок банкротства ликвидируемого должника, который важен и для самой компании, и для её кредиторов.
Когда возникает основание для специального порядка
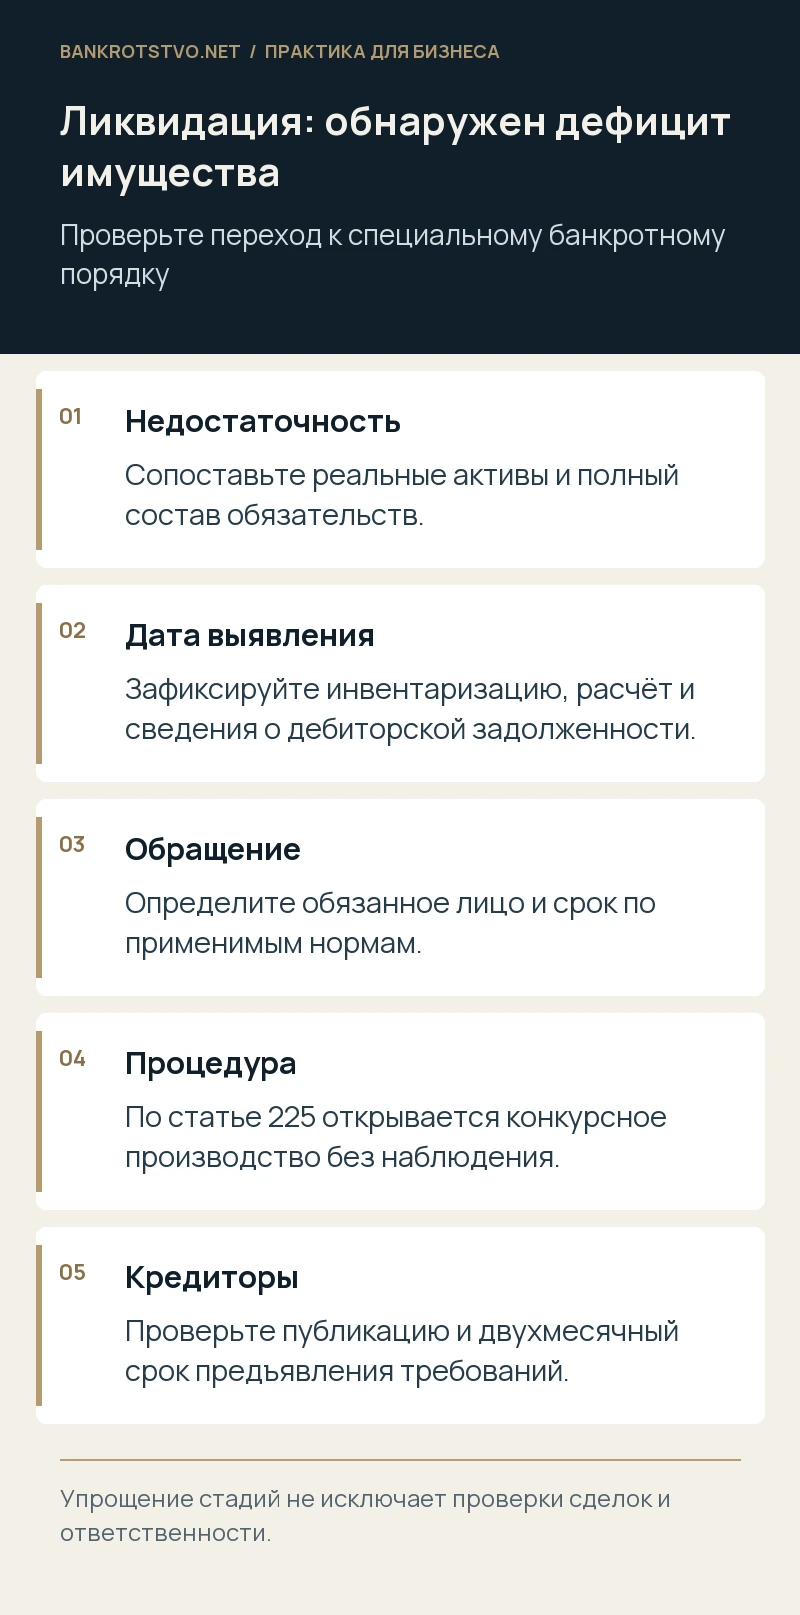
По статье 224, если стоимость имущества юридического лица, в отношении которого принято решение о ликвидации, недостаточна для удовлетворения требований кредиторов, применяется банкротный порядок. Нужно подтвердить не только запись о ликвидации, но и реальное соотношение имущества с обязательствами. Для этого проверяют инвентаризацию, дебиторскую задолженность, обременения и полноту перечня долгов.
Само решение участников о закрытии не означает, что компанию уже признали банкротом. Также нельзя использовать формальную ликвидацию как удобный способ автоматически обойти другие стадии. Закон учитывает, когда подано заявление и назначен ликвидатор. Хронология корпоративных и судебных действий имеет значение для определения применимых правил.
Кто обязан обратиться в суд
При обнаружении предусмотренной недостаточности имущества обязанность возлагается на ликвидационную комиссию или ликвидатора. Статья 224 регулирует и ситуацию после решения о ликвидации, но до назначения комиссии. Дополнительно статья 9 устанавливает для выявления неплатёжеспособности или недостаточности имущества в ходе ликвидации десятидневный срок обращения.
Поэтому дату обнаружения нельзя оставлять неопределённой. Сохраните акт инвентаризации, расчёт долгов, сведения о взыскании дебиторской задолженности и документы обсуждения результатов. Если обязательство спорное, опишите его статус, а не исключайте из картины без объяснения. Номинальная дебиторская задолженность к неплатёжеспособному лицу тоже требует оценки, прежде чем считать её достаточным активом.
Чем отличается рассмотрение дела
Статья 225 предусматривает признание ликвидируемого должника банкротом и открытие конкурсного производства; наблюдение, финансовое оздоровление и внешнее управление в этом специальном порядке не применяются. Это влияет на время подготовки и действия кредиторов. Не следует рассчитывать, что после обращения обязательно будет длительный этап наблюдения, в котором можно спокойно завершить сбор документов.
При этом упрощение последовательности стадий не означает отсутствия проверки сделок, поиска имущества и возможных требований к контролирующим лицам. Конкурсный управляющий исполняет свои обязанности, а кредиторы получают предусмотренные законом способы участия. Термин «упрощённая процедура» не равнозначен гарантированно быстрой ликвидации без исследования прежней деятельности.
Что кредитору проверить после публикации
В действующей редакции статьи 225 предусмотрен двухмесячный срок предъявления требований с даты опубликования объявления о признании ликвидируемого должника банкротом. Старые материалы с указанием иного срока могут вводить в заблуждение. Нужно установить официальную публикацию, точную дату и применимую процедуру, а затем подготовить заявление с доказательствами долга.
Ранее направленное требование ликвидатору не следует автоматически считать включением в реестр банкротства. Проверьте, что именно уже рассмотрено судом, как подтверждается сумма и кто подаёт необходимые документы. Если имеется судебное решение о взыскании, приложите его и актуальный расчёт остатка с учётом исполнения. Отдельно анализируют обеспечение и характер требования.
Какие риски остаются у ликвидатора и руководителя
Статья 226 предусматривает последствия нарушения требований об обращении в банкротный порядок. Возможна оценка ответственности по правилам главы III.2. Кроме того, исследуются сохранность документов, передача имущества, расчёты с отдельными кредиторами и достоверность представленных сведений. Прекращение обычной деятельности не освобождает от этих обязанностей.
- Не распределяйте остаток имущества участникам до надлежащей проверки расчётов.
- Не заменяйте инвентаризацию формальным балансом без расшифровок.
- Сохраняйте документы о каждом существенном активе и обязательстве.
- Фиксируйте дату выявления дефицита и принятые меры.
- Подготовьте предметную передачу архива конкурсному управляющему.
Если после начала проверки обнаружено дополнительное имущество, расчёт обновляют и оценивают его влияние на выбранный порядок. Одновременно сохраняют предыдущую версию: она объясняет действия ликвидатора на соответствующую дату. Необходимо учитывать не только рыночную стоимость объекта, но и расходы, обременения и возможность реализации. Формальное превышение балансовых активов над долгами не всегда означает наличие достаточного ресурса для расчётов.
С чего начать переход к банкротству
Сопоставьте решение о ликвидации, дату назначения ликвидатора, результаты проверки имущества и сроки обращения. Если данных не хватает, определите источники восстановления, не откладывая оценку обязанности на неопределённое время. Подготовка должна включать финансирование расходов и взаимодействие с кредиторами в установленном порядке.
Документы ликвидации и расчёт недостаточности имущества позволяют определить дальнейший порядок действий. Для кредитора такой разбор помогает своевременно заявить требование, а для ликвидатора — выполнить обязанности и не усугубить собственные риски.
Нормы и судебные разъяснения
- Статья 224 Закона о банкротстве: ликвидируемый должник
- Статья 225 Закона о банкротстве: особенности рассмотрения
- Статья 226 Закона о банкротстве: последствия нарушения
- Статья 9 Закона о банкротстве: обязанность подать заявление
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.