
Банкротство предприятия не всегда означает немедленную остановку станков и расторжение всех заказов. Иногда завершение производственного цикла позволяет получить деньги и сохранить стоимость имущественного комплекса. В других обстоятельствах продолжение работы лишь увеличивает задолженность. Поэтому вопрос решают на основании стадии процедуры, полномочий органов и конкретной экономики производства.
Сначала определите, кто принимает решения
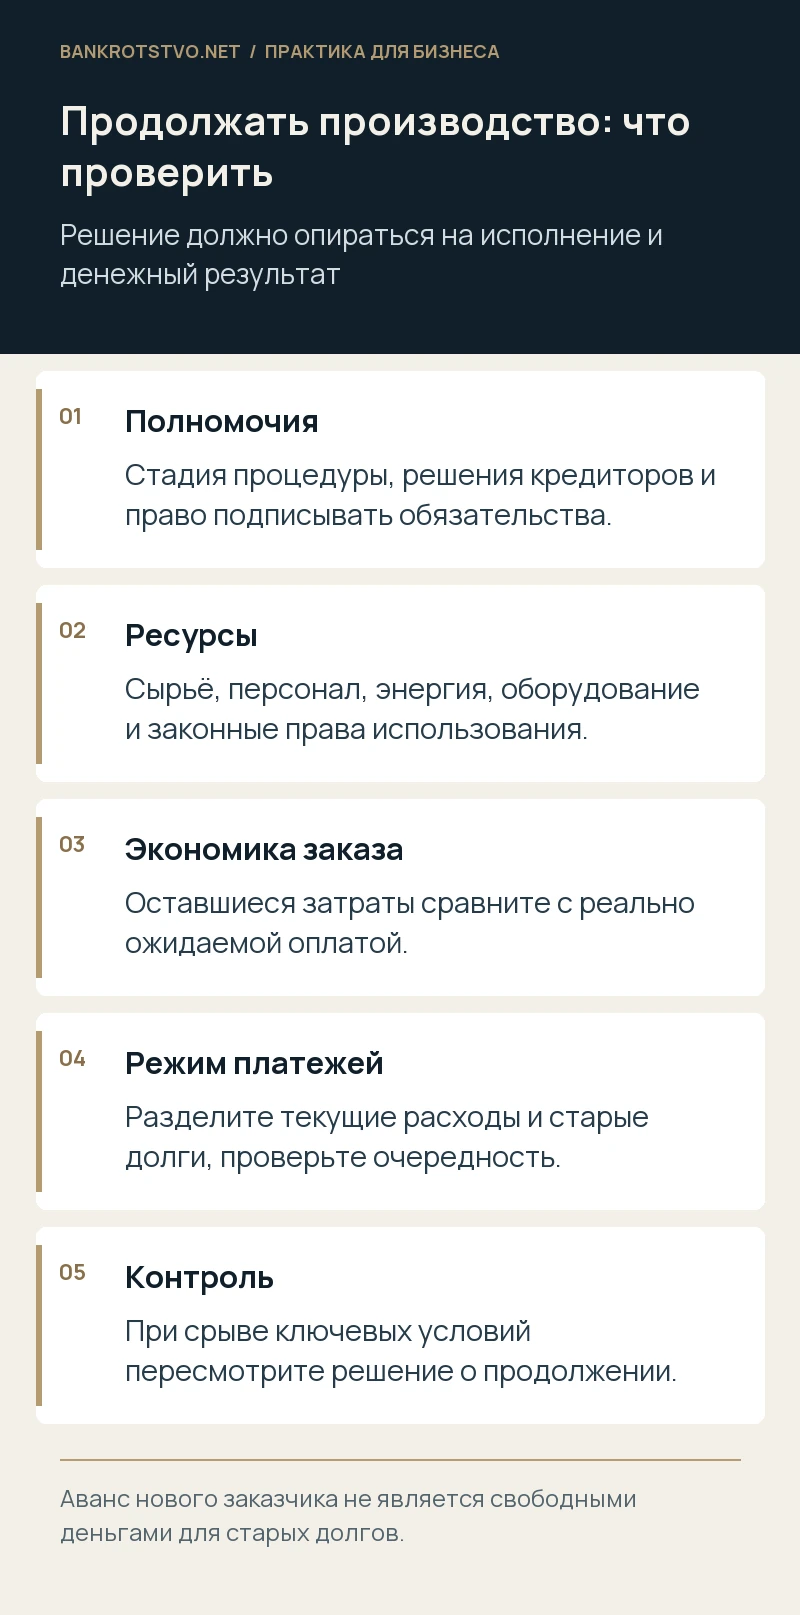
В наблюдении управление обычно сохраняется за директором, действующим с ограничениями статьи 64. В конкурсном производстве полномочия руководителя прекращаются, а хозяйственные решения относятся к компетенции конкурсного управляющего с учётом прав собрания кредиторов и специальных норм. Прежний собственник не может самостоятельно распорядиться возобновлением производства только на основании своего участия в компании.
Проверьте судебные акты и решения собрания кредиторов. Если принято решение о прекращении хозяйственной деятельности, нужно установить его содержание, законность и применимые исключения. Для социально значимых и опасных объектов вопрос остановки имеет дополнительные ограничения. Письмо покупателю о готовности продолжать поставки должно исходить от лица, которое действительно вправе принимать такие обязательства.
Как оценить действующие заказы
По каждому заказу составляют расчёт оставшихся затрат и ожидаемых поступлений. Нужно учитывать материалы, зарплату, энергию, логистику, аренду, обслуживание и риски отказа покупателя от приёмки. Историческая прибыльность договора не гарантирует, что его завершение выгодно сегодня. Важно понять, какие расходы ещё предстоит понести и какую сумму реально получить.
Отдельно определяют принадлежность сырья и незавершённого производства. Давальческие материалы могут принадлежать заказчику; оборудование — лизингодателю или другому лицу. Их нельзя без проверки включать в ресурсную базу для исполнения чужих заказов. Полезны инвентаризация, договоры, спецификации, складские документы и подтверждение согласованного использования имущества.
Почему новые авансы требуют осторожности
Получение предоплаты создаёт обязательство поставить товар или выполнить работу. Если деньги направляются на старые долги, а ресурса на новый заказ не остаётся, деятельность способна причинить дополнительные потери контрагентам. Поэтому аванс не следует воспринимать как свободное финансирование процедуры. Для его использования нужен понятный производственный и платёжный план.
Условный пример: предприятие может закончить уже изготовленную партию с небольшими подтверждёнными затратами и получить оплату от устойчивого покупателя. Это отличается от принятия крупного нового заказа без сырья, персонала и доступного кредита. Решение должно учитывать реальное исполнение, а не только привлекательный размер поступающего аванса.
Разделите текущие расходы и прежние обязательства
Правовой режим требования определяется не названием счёта и не датой оплаты, а основанием и моментом возникновения обязательства с учётом закона. Текущие платежи также исполняются по установленным правилам, включая очередность. Продолжение производства не даёт права произвольно выбирать, кому перечислять деньги, игнорируя более приоритетные требования.
Нужен отдельный бюджет производственной деятельности и процедуры. По нему видно, что относится к сохранению имущества, что — к завершению заказов, а что — к расходам на банкротство. Если направления смешаны, кредиторам трудно проверить обоснованность затрат, а управляющему — объяснить экономический результат. Прозрачный учёт не заменяет разрешений, но облегчает содержательную оценку.
Что согласовать с контрагентами и персоналом
- Реальный объём и срок выполнения оставшихся работ.
- Принадлежность материалов, оборудования и результата производства.
- Порядок приёмки, оплаты и передачи документов.
- Полномочия лица, подписывающего новые условия.
- Необходимые трудовые, лицензионные и технические условия деятельности.
Покупателям полезно сообщать конкретные сведения, а не обещать неизменную работу независимо от процедуры. Сотрудникам требуется понятный порядок заданий, учёта времени и расчётов. Если сохранение производства зависит от аренды или энергоснабжения, проверьте соответствующие договоры: потеря одного критического ресурса способна сделать весь расчёт неисполнимым.
Проверьте также, кто будет отвечать за качество и гарантийные обязательства после передачи результата. Если производственная линия готовится к продаже, обещание длительного обслуживания должно иметь реальное исполнение. Расходы на исправление дефектов и возврат продукции включают в оценку проекта. Без этого краткосрочная выручка может выглядеть выгодной, хотя итоговый результат увеличивает обязательства и уменьшает конкурсную массу.
Как контролировать экономический результат
Установите точки проверки: закуплено ли сырьё, подтверждена ли приёмка, получена ли оплата, не выросли ли расходы сверх расчёта. Продолжение деятельности следует пересматривать при изменении исходных условий. Полезно сохранять документы, объясняющие, почему выбранный вариант лучше сохраняет стоимость и учитывает интересы кредиторов, чем остановка или продажа отдельных активов.
Проверка производственного плана вместе с договорами и режимом процедуры помогает определить, какие заказы можно обоснованно продолжать, какие согласования необходимы и где новые обязательства создают неприемлемый риск для компании и её контрагентов.
Нормы и судебные разъяснения
- Статья 64 Закона о банкротстве: ограничения в наблюдении
- Статья 129 Закона о банкротстве: полномочия конкурсного управляющего
- Статья 126 Закона о банкротстве: последствия конкурсного производства
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.