
Компания получает акт на несколько сотен страниц. В нём приведены выводы о поставщиках, движении денег и показаниях сотрудников, однако приложены лишь отдельные таблицы. Руководитель спрашивает бухгалтерию, чем опровергать обвинения, а бухгалтерия впервые видит фамилии свидетелей и номера протоколов. Возражать вслепую опасно: можно спорить с пересказом документа и пропустить обстоятельство, которое меняет весь эпизод.
Приложения нужны для проверки доказательств и расчётов, а не для наполнения архива. Задача компании — получить доступ к конкретным материалам, воспользоваться им и показать, какие доводы невозможно было представить без недостающих сведений. Успех процедурного аргумента зависит от содержания нарушения. Один отсутствующий дубликат и скрытый протокол, на котором построено доначисление, имеют разное значение.
Сначала определите, какие материалы действительно отсутствуют
Возьмите акт, сопроводительное письмо, опись и полученные файлы. Составьте реестр ссылок инспекции: номер эпизода, страница акта, название документа, дата, составитель, приложение и наличие в переданном комплекте. Отдельно отметьте нечитаемые сканы, пустые архивы, недоступные электронные носители и таблицы без исходных данных. Формулировка «приложения не получены» слабее перечня из двенадцати конкретных документов с объяснением их связи с начислениями.
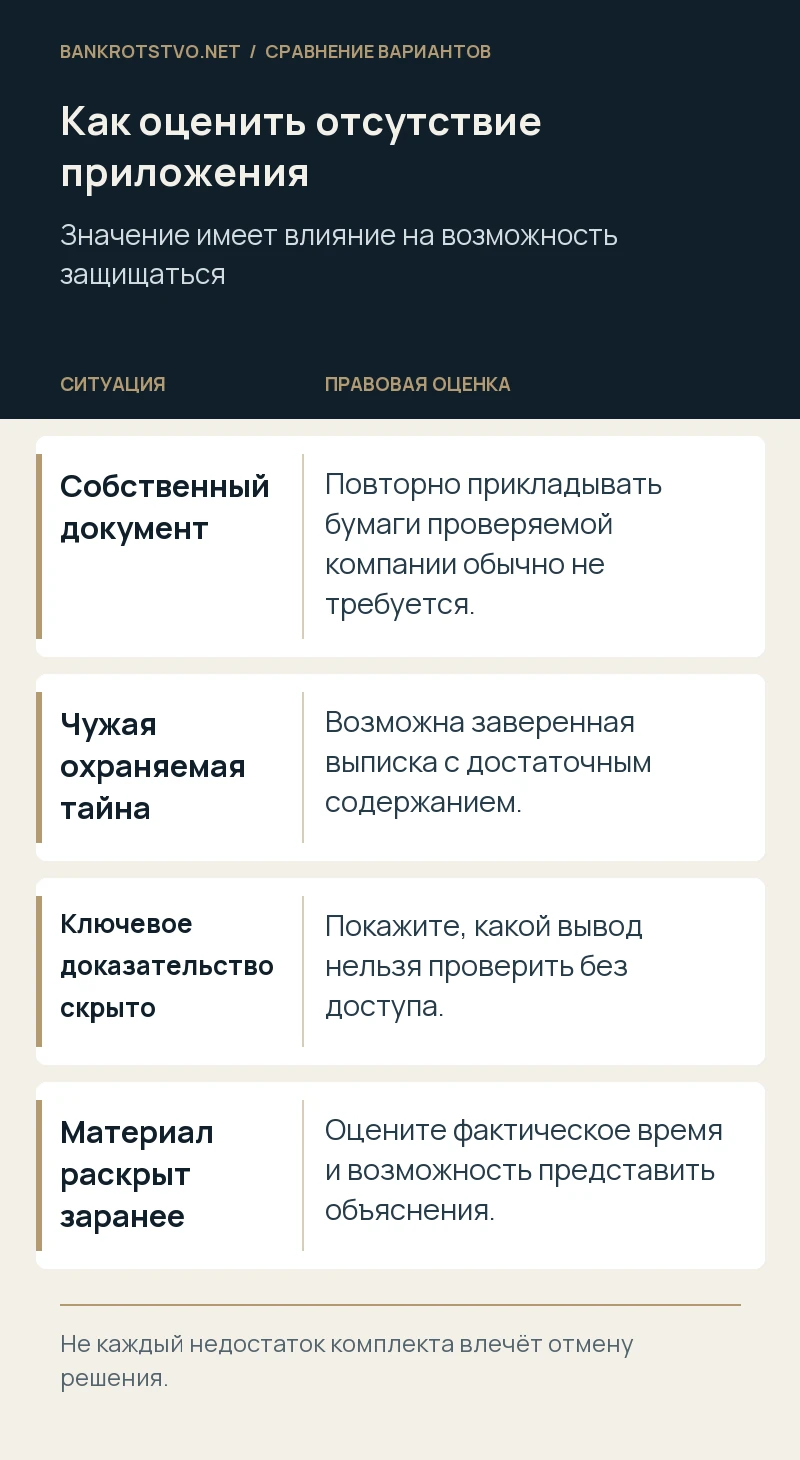
Не включайте автоматически в претензию бумаги, которые сама организация представляла инспекции. Пункт 3.1 статьи 100 НК РФ разграничивает приложения, подтверждающие нарушения, и документы самого проверяемого лица. Последние не обязаны повторно прикладывать к акту. При этом важно проверить, совпадает ли экземпляр компании с тем, который использовала инспекция: приложения, страницы и редакции могут различаться. Для объёмных массивов полезен общий электронный указатель с именами файлов. Он позволит руководителю и представителю обсуждать один комплект, а не несколько несовместимых папок.
Почему отсутствие полного документа не всегда означает нарушение
В материалах могут быть банковская тайна, сведения о других налогоплательщиках и персональные данные. Закон допускает передачу соответствующих документов в виде заверенных выписок. Поэтому требование выдать целиком выписку по всем счетам чужой компании за пять лет не обязательно обоснованно. Для собственного спора обычно важны операции, даты, участники расчётов и сведения, на которых построен вывод о конкретной поставке.
Вместе с тем ссылка на тайну не должна превращать доказательство в непроверяемое утверждение. Если из выписки убраны дата операции, связь платежа с контрагентом и назначение перечисления, сопоставить её с договором трудно. В обращении стоит объяснить, каких данных не хватает для проверки именно спорного вывода, и предложить предоставить содержательную заверенную выписку без избыточных сведений. Это точнее, чем требовать раскрытия всей деятельности третьего лица. Оценивать достаточность выписки нужно по конкретному эпизоду: название документа само по себе не подтверждает, что компания получила реальную возможность возражать против использованного доказательства.
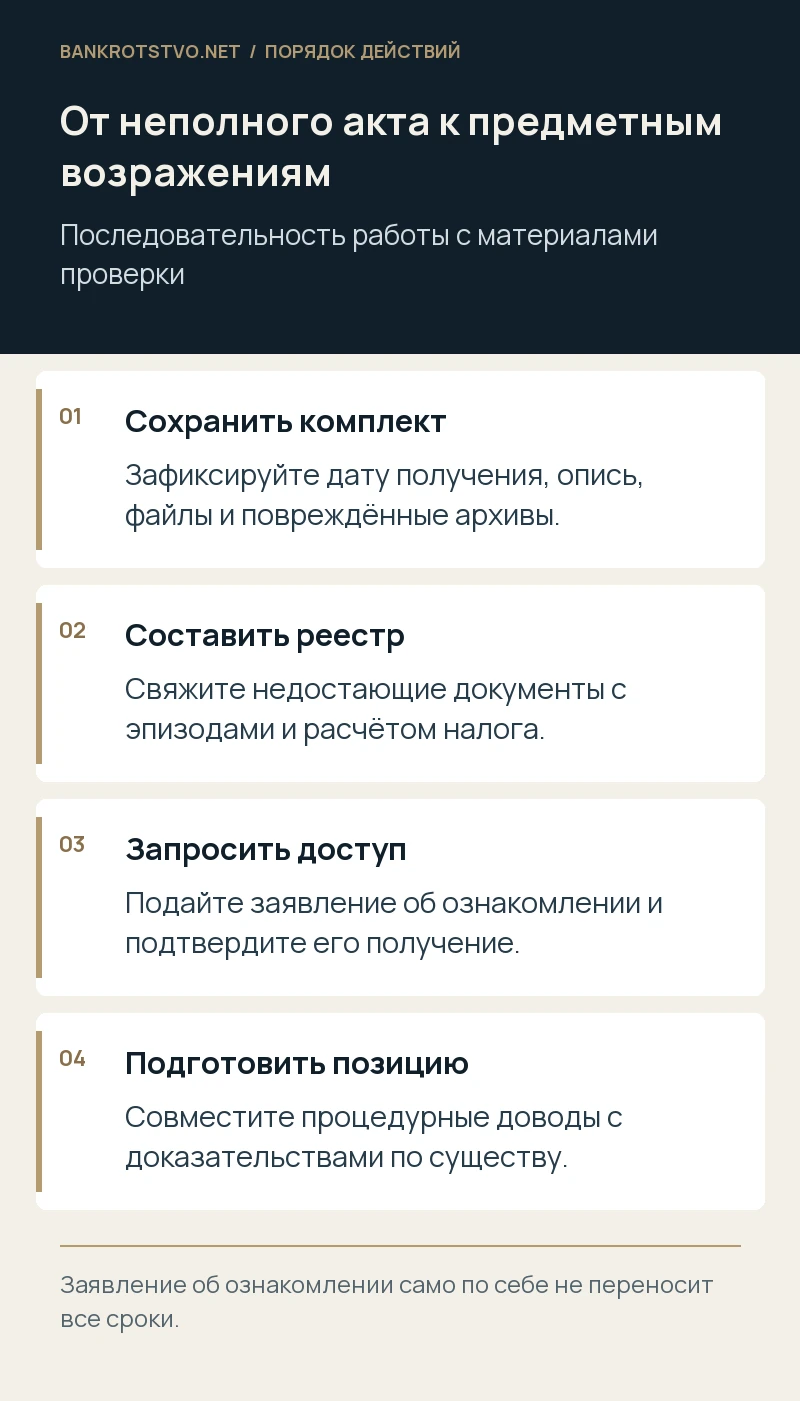
Зафиксируйте дату получения и состав комплекта
Сохраните квитанции электронного документооборота, сведения личного кабинета, почтовый конверт, уведомление и сопроводительное письмо. Для повреждённого архива сделайте снимок сообщения об ошибке и сохраните исходный файл, не заменяя его исправленной копией. Если бумаги вручались представителю, проверьте расписку и полномочия. В дальнейшем спор может касаться не только содержания приложений, но и того, сколько времени организация имела для подготовки позиции.
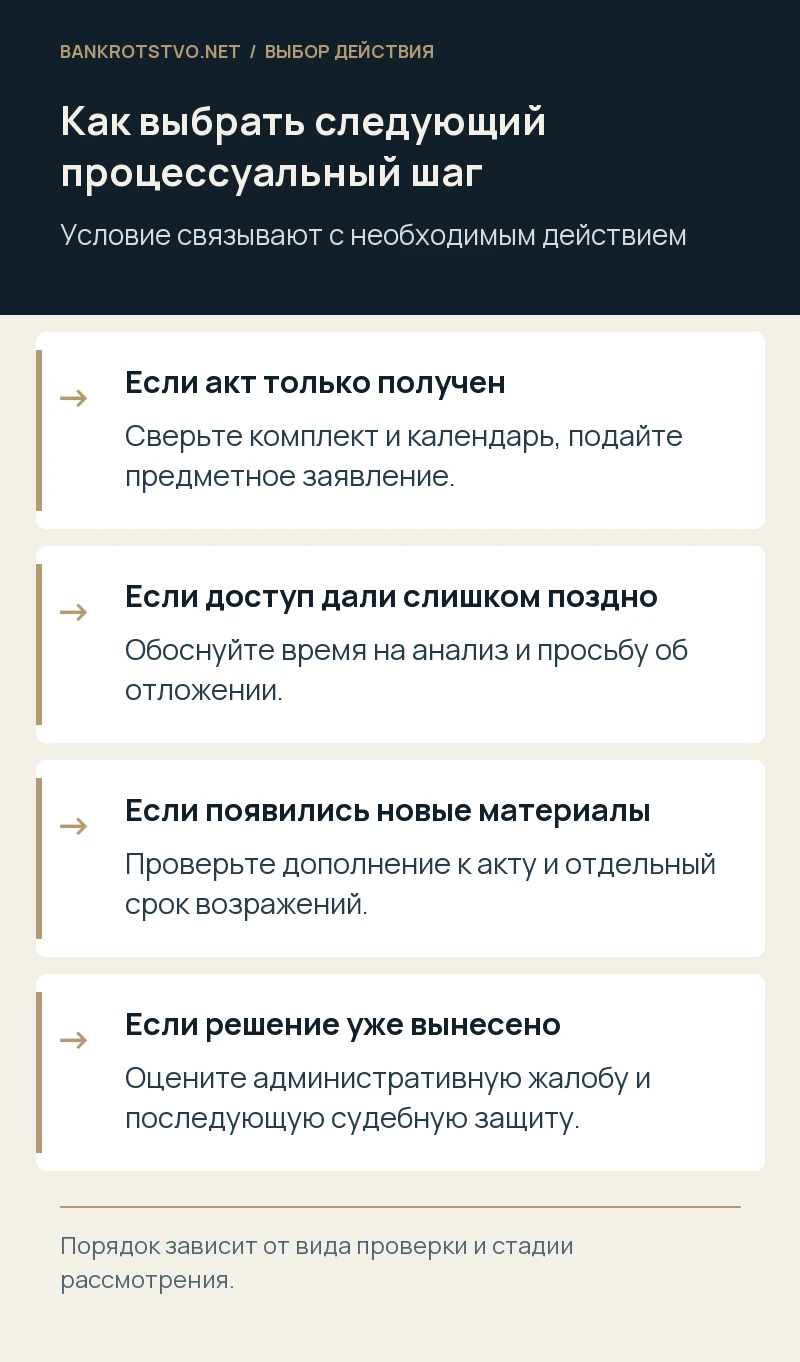
Не следует самостоятельно считать, что любой недостаток комплекта автоматически переносит все сроки. Для обычного акта действует срок возражений, установленный статьёй 100 НК РФ; его расчёт нужно сопоставить с конкретным способом вручения и применимой процедурой. Начиная с 2026 года для отдельных нарушений, связанных с несвоевременной декларацией, предусмотрен специальный порядок, поэтому универсальную схему нельзя механически применять ко всем документам инспекции. В споре о существенных доначислениях обычно важна обычная процедура рассмотрения материалов. Контрольный календарь лучше составить сразу, не дожидаясь ответа на просьбу выдать приложения.
Подайте предметное заявление об ознакомлении
Право ознакомиться с материалами до вынесения решения предусмотрено статьёй 101 НК РФ. В заявлении укажите проверку, акт, представителя, способ связи и конкретный перечень отсутствующих материалов. Просите предоставить возможность изучить весь относящийся к проверке массив, изготовить выписки и снять копии, включая документы дополнительных мероприятий, если они уже проведены. Если объём значителен, заранее обозначьте необходимое время и технические условия работы.
Заявление направляйте способом, который позволяет подтвердить содержание и дату подачи. Право на доступ и порядок его реализации лучше обсуждать письменно, даже когда инспектор готов решить вопрос по телефону. В общем порядке инспекция обеспечивает ознакомление на своей территории не позднее двух дней со дня соответствующего заявления с учётом предусмотренных кодексом сроков. Практически важно получить дату и перечень доступных томов. Не передавайте представителю только доверенность: дайте ему реестр недостающих материалов и вопросы к каждому эпизоду. Иначе формальное посещение инспекции может закончиться подписью под протоколом без получения действительно нужной информации.
Что проверить непосредственно при ознакомлении
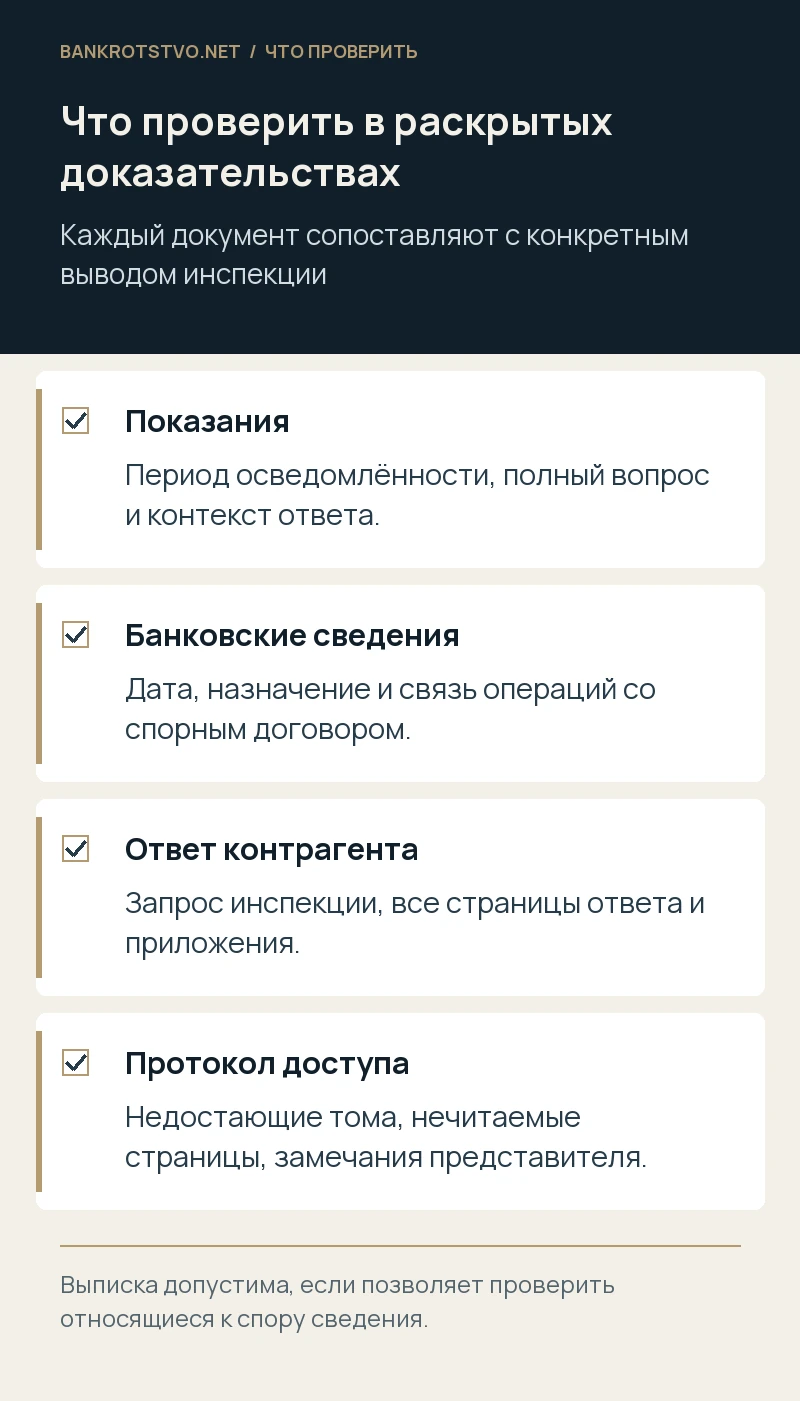
Сопоставляйте документы с реестром, а не фотографируйте папки без системы. Для свидетельских показаний важны вопросы, ответы, источник осведомлённости и дата. Для банковских данных — период, принадлежность счёта и связь платежей с хозяйственной операцией. Для ответов контрагентов — полный запрос инспекции и все приложения к ответу. Отдельный отрицательный ответ на узкий вопрос может выглядеть иначе, если прочитать переписку целиком.
Нумеруйте копии так, чтобы позднее можно было восстановить том и лист. По окончании ознакомления оформляется протокол. Прежде чем подписать его, проверьте, не записано ли в нём, что все материалы предоставлены в полном объёме, когда часть томов отсутствовала. Замечания должны быть конкретными и спокойными: какой документ не предъявлен, какие страницы нечитаемы, какую копию не разрешили снять. Отказ от подписи без объяснения обычно оставляет меньше полезных доказательств, чем содержательные замечания. Доступ к материалам — рабочая стадия защиты, на которой нужно получить проверяемые факты, а не только подтвердить посещение здания инспекции.
Не откладывайте возражения целиком до ответа инспекции
Компания может одновременно заявить о неполноте материалов и подготовить позицию по уже понятным эпизодам. Разделите будущие возражения на три части: установленные ошибки инспекции, вопросы, требующие недостающих документов, и собственные доказательства. Так видно, что организация не использует недостаток комплекта как предлог для молчания, а пытается проверить расчёты и раскрыть обстоятельства исполнения договоров.
Для каждого недоступного документа объясните практическое последствие. Например, без протокола нельзя проверить, говорил ли свидетель о конкретном периоде; без исходной таблицы невозможно понять, учла ли инспекция возврат товара; без ответа перевозчика непонятно, о каком маршруте шла речь. Не требуется заранее сочинять возражение на неизвестное содержание. Достаточно связать пробел с вопросом, который имеет значение для налога. После получения материалов позицию можно дополнить в рамках применимой процедуры, одновременно заявив просьбу о времени на подготовку. Письмо об ознакомлении не заменяет ни содержательных возражений, ни участия в назначенном рассмотрении материалов.
Когда просить отложить рассмотрение
Если важные документы стали доступны непосредственно перед назначенной датой, оцените, успевает ли компания реально их проверить. В ходатайстве об отложении укажите дату получения, объём, новые обстоятельства и необходимые действия. Для массива банковских операций можно описать сверку с оплатами и возвратами; для свидетельских показаний — поиск договоров и сотрудников, относящихся к конкретным событиям. Просьба предоставить время должна иметь рабочее содержание.
Само направление ходатайства не означает, что заседание автоматически перенесено. Нужно контролировать ответ и при возможности участвовать через представителя, повторить просьбу и добиться отражения позиции в протоколе. Если документы предоставлены заранее и доступ объективно был достаточным, ссылка на неудобство руководителя вряд ли станет сильным основанием. Полезно различать нехватку времени из-за позднего раскрытия доказательств и задержку внутри компании. Вторая ситуация требует организации работы, первая — ещё и фиксации процедурного нарушения. Для бизнеса с ограниченными ресурсами можно выделить приоритетные эпизоды, не отказываясь от проверки остальных начислений.
Дополнительные мероприятия образуют отдельный этап проверки доказательств
После возражений инспекция может получить новые документы и провести дополнительные мероприятия. Не следует считать, что однажды проведённое ознакомление охватывает все будущие материалы. Запросите решение о дополнительных мероприятиях, затем дополнение к акту и относящиеся к нему доказательства. Установите, какие первоначальные выводы подтверждены, какие изменены и какие противоречия сохранились. Новые сведения нужно сопоставлять с исходной позицией, а не рассматривать изолированно.
Статья 101 НК РФ предусматривает специальный срок возражений на дополнение к акту — пятнадцать дней со дня его получения; исчисление дней проверяют по общим правилам кодекса. Это отдельная стадия, поэтому календарь первоначального акта недостаточен. Если дополнение лишь пересказывает новые показания без их доступной копии или содержательной выписки, вновь фиксируйте, что именно нельзя проверить. Не нужно автоматически оспаривать сам факт дополнительных мероприятий: нередко они позволяют подтвердить обстоятельства, выгодные компании. Задача защиты — участвовать в исследовании нового массива и не допустить принятия решения на основании информации, с которой организация не могла содержательно ознакомиться.
Как отличить существенный дефект от технической недостачи
Пункт 14 статьи 101 НК РФ различает существенные условия процедуры и иные нарушения, повлиявшие или способные повлиять на законность решения. Для компании важно показать реальное ограничение возможности участвовать и представить объяснения. Фраза «акт неполный» без указания последствий обычно менее убедительна, чем последовательность: доказательство не раскрыли, на нём основан вывод, своевременно просили доступ, после получения выявили значимое противоречие.
Если недостающий документ повторяет известные организации сведения и был предоставлен задолго до вынесения решения, последствия оцениваются иначе. Поэтому в юридическом заключении полезно отдельно анализировать содержание эпизода и процедуру. Нельзя обещать отмену всех начислений из-за одного отсутствующего листа. Иногда сильнее требовать пересмотра конкретного эпизода и нового исследования доказательств. Иногда нарушение касается всей возможности защиты. Объём требований должен следовать фактам и применимому порядку обжалования, а не желанию придать любому недостатку максимальный масштаб. Такой подход помогает сохранить доверие к остальным доводам организации.
Условный пример: скрытый протокол меняет оценку поставки
Предположим, инспекция утверждает, что директор поставщика отрицал отгрузки. В акте приведена одна фраза, протокол отсутствует. Компания письменно просит доступ, но получает документ только накануне рассмотрения. Из полного текста видно, что свидетель говорил о другом году и не участвовал в управлении поставщиком в спорный период. Это не доказывает автоматически законность всех вычетов, однако меняет оценку конкретного доказательства.
В такой ситуации позицию строят на нескольких связанных обстоятельствах. Сохраняют первоначальный комплект и дату заявления, показывают позднее раскрытие, приводят точный контекст показаний и прикладывают документы движения товара. Если необходимо время на дополнительные пояснения, обосновывают, какие действия невозможно выполнить немедленно. Полезно проверить и другие места акта, где использован тот же протокол: одно искажение может влиять на несколько расчётов. Пример условный, он показывает логику анализа. Реальное значение свидетельского объяснения зависит от всего массива доказательств, а не от одной удобной фразы, найденной компанией в ответ на столь же выборочный пересказ инспекции.
Другой пример: приложение не выдали, но защищаться оно не мешало
Представим иной вариант. К акту не приложили несколько накладных, которые организация сама передала инспекции. У компании сохранились идентичные экземпляры, расчёт полностью раскрыт, а заявление об ознакомлении подано лишь после вынесения решения. Содержательных возражений против эпизода нет. Ссылка только на отсутствие повторных копий в такой ситуации требует особенно осторожной оценки.
Это не означает, что организации следует соглашаться с доначислением. Возможно, спор лежит в квалификации операции, периоде признания расхода или размере налога. Но процедурный довод не должен заслонять действительную проблему. Полезно прямо объяснить руководителю, какие аргументы подтверждены, какие нуждаются в проверке и какие пока выглядят слабо. Честная оценка экономит время на заведомо несущественных формальностях. Если же инспекция при рассмотрении опиралась на дополнительные документы, которых компания всё-таки не видела, анализ изменится. Поэтому второй пример тоже не универсальный ответ, а способ проверить границы конкретной позиции и выбрать доказательства, которые имеют отношение к реальному спору.
Что делать после вынесения решения
Сравните решение с актом, возражениями, протоколами и раскрытыми материалами. Иногда решение содержит новую трактовку или ссылку на доказательство, которое раньше не обсуждалось. Составьте таблицу изменений и укажите, где организация была лишена возможности дать объяснения. Отдельно рассчитайте сроки административного обжалования: апелляционная жалоба на не вступившее в силу решение и жалоба на вступивший акт имеют разные условия.
Обычный путь судебной защиты в налоговом споре связан с предварительным обращением в вышестоящий налоговый орган по статье 138 НК РФ. Не стоит направлять в суд только акт проверки, когда спорное последствие возникло из итогового решения. Также нельзя исходить из того, что любое обращение автоматически останавливает взыскание. Вопрос вступления решения в силу, приостановления и обеспечения проверяют отдельно. Для компании с напряжённым денежным потоком это часть общей стратегии: процессуальные доводы нужно связать с реальным планом защиты оборотных средств и исполнением бесспорных обязанностей, не создавая новых рисков из-за ошибочного понимания стадии спора.
Проверяйте не только наличие, но и происхождение документа
Полученная копия может быть полной, но относиться к другому юридическому лицу, периоду или договору. Для банковского ответа сравните ИНН владельца счёта, для транспортных документов — отправителя, получателя и идентификатор партии, для электронного сообщения — дату и цепочку приложений. Ошибка при связывании материалов иногда выглядит как уверенный вывод о фиктивности всей операции. Поэтому в реестре полезна отдельная графа: что именно подтверждает документ и чего из него установить нельзя.
Если источник невозможно проверить самостоятельно, сформулируйте вопрос инспекции и предложите действие для устранения неопределённости. Например, попросите уточнить реквизиты запроса, предъявить читаемую копию приложения или сопоставить показания с периодом работы свидетеля. Не следует объявлять любой неудобный документ недопустимым без анализа порядка его получения. Это разные вопросы: достоверность содержания, относимость к эпизоду и соблюдение требований закона при сборе доказательства. Смешение этих аргументов затрудняет рассмотрение позиции и может скрыть действительно значимое противоречие.
Для руководителя результат такой проверки удобно представить на одной странице. В ней указывают сумму эпизода, ключевое доказательство инспекции, выявленную проблему, имеющийся документ компании и действие, которое ещё необходимо выполнить. Отдельно отмечают, кто отвечает за поиск оригинала и к какой дате он нужен. Такой рабочий лист не заменяет возражения, но позволяет управлять подготовкой без ежедневного перечитывания акта. Если документы хранятся у бывших сотрудников или внешней бухгалтерии, направьте запросы заранее и сохраните подтверждение: восстановление массива может потребовать больше времени, чем подготовка самой юридической формулировки.
Как подготовить материалы для юридического разбора
Для первоначального анализа достаточно акта, решения при наличии, описи приложений, подтверждений вручения, заявлений об ознакомлении, ответов инспекции, протоколов и подготовленных возражений. Сначала передают спорные эпизоды и реестр файлов, затем согласуют необходимый объём первичных документов. Не нужно отправлять пароли от личного кабинета, коды подтверждения или полную кадровую базу. Доступ к сведениям организуют в пределах задачи и полномочий представителя.
Мы можем провести юридический анализ комплекта, отделить существенные ограничения защиты от технических недостатков, подготовить предметные заявления и сопровождать дальнейший спор. Работа включает сопоставление доказательств с выводами инспекции и выбор требований с учётом стадии проверки. Если в материалах есть слабые места самой компании, их тоже необходимо оценить до подачи жалобы. Обратиться для разбора ситуации лучше, пока остаётся время на ознакомление и содержательные возражения: на этой стадии ещё можно получить недостающие документы и объяснить обстоятельства до появления итогового решения.
Нормы и судебные разъяснения
- НК РФ, статья 100: акт проверки и приложения
- НК РФ, статья 101: доступ, рассмотрение и последствия нарушений
- НК РФ, статья 138: порядок обжалования
- ФНС: ознакомление с материалами проверки
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.