
Компания получила требование вернуть весь кредит раньше предусмотренного графиком срока. Причиной названы просрочка, ухудшение финансовых показателей или нарушение условия об обеспечении. Прежде чем искать деньги на полное погашение, нужно проверить договорное основание, порядок уведомления и расчёт банка. Одновременно следует оценить, как требование влияет на платёжеспособность и обязательства перед другими кредиторами.
Установите конкретное основание требования
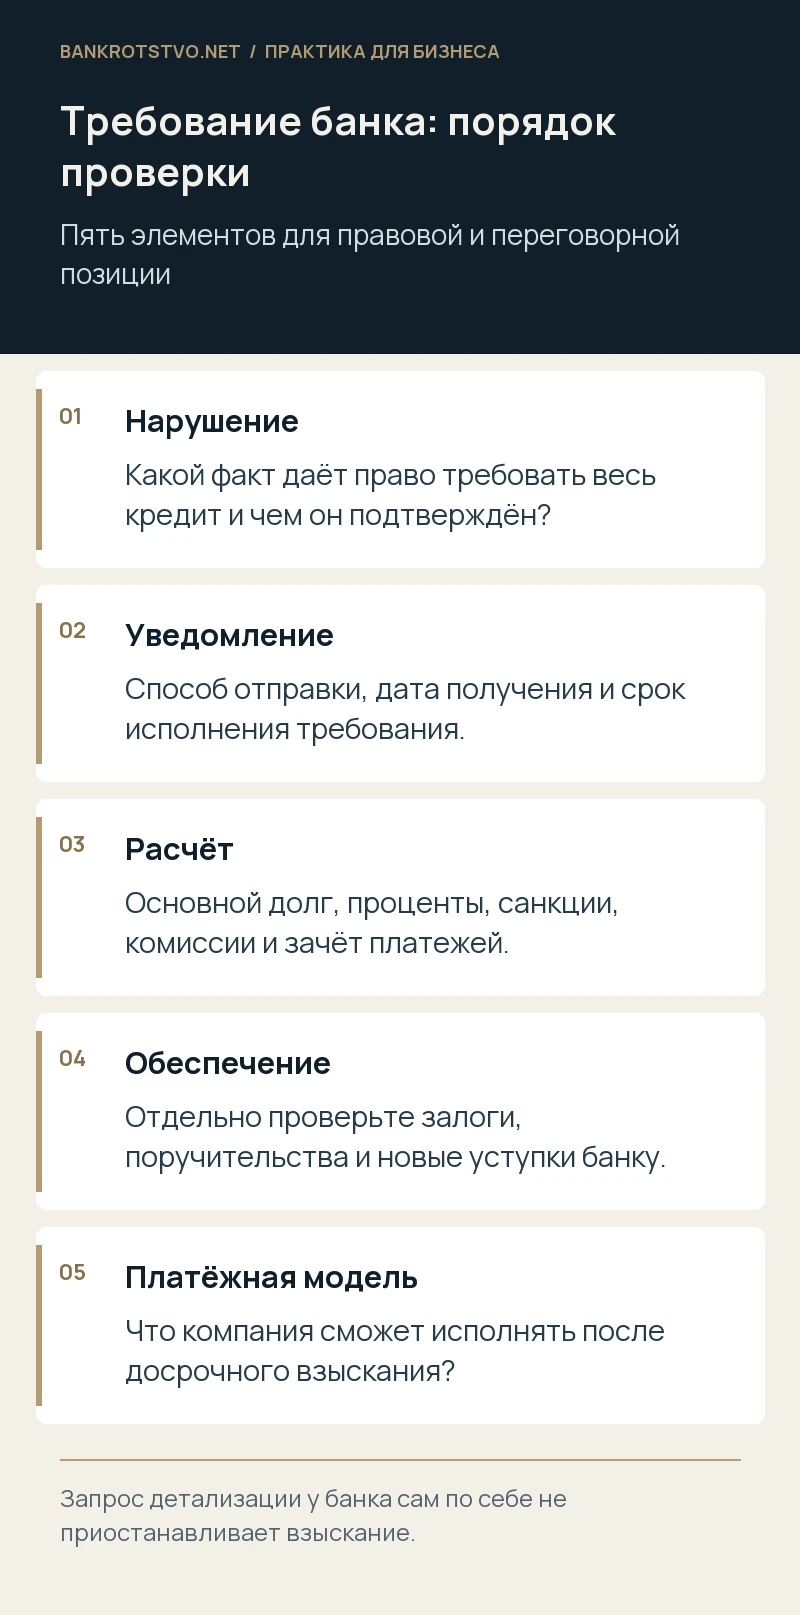
Начните с кредитного договора, общих условий, всех дополнительных соглашений и документов по обеспечению. Нужно понять, какое нарушение банк считает наступившим, каким пунктом обосновано досрочное взыскание и какие условия должны были ему предшествовать. Нарушение графика платежей, нецелевое использование и отказ от дальнейшего кредитования регулируются неодинаково.
Гражданский кодекс предусматривает последствия нарушения возврата займа по частям; к кредитным отношениям применяются соответствующие правила с учётом их особенностей. Но наличие общей нормы не освобождает банк от подтверждения фактического нарушения и соблюдения применимого порядка. Отдельно проверьте, не устранила ли компания просрочку и какие последствия договор связывает с её устранением.
Проверьте уведомление и срок исполнения
Важно установить способ и дату направления требования, адрес получателя, согласованный канал обмена и момент, с которого банк считает срок начавшимся. Сообщение в банковском кабинете, письмо по юридическому адресу и обычная электронная переписка могут иметь разное договорное значение. Сохраните конверты, уведомления, выгрузки сообщений и сведения о доступе к ним.
Не стоит игнорировать требование только потому, что компания с ним не согласна. Подготовьте мотивированный ответ: какие факты оспариваются, какие документы подтверждают позицию, какой расчёт признаётся. Если требуется время на проверку, запросите детализацию, но параллельно соблюдайте процессуальные сроки и контролируйте судебные дела. Сам запрос документов не приостанавливает взыскание автоматически.
Из чего складывается сумма банка
Разделите остаток основного долга, договорные проценты, неустойку, комиссии и расходы. Сопоставьте даты выдачи и погашения, порядок зачёта платежей и ставку за каждый период. Особенно внимательно проверяют расчёты при изменении процентной ставки, частичном досрочном возврате и нескольких траншах. В сводной цифре легко не заметить повторное начисление либо ошибочное распределение поступивших денег.
Если банк обращается к поручителям или залогодателям, это отдельные отношения. Нужно проверить объём обеспечения, сроки, порядок предъявления требований и изменения основного договора. Нельзя исходить из того, что корпоративный спор с банком автоматически разрешает все вопросы личной ответственности собственника. Документы каждого обеспечительного обязательства анализируют самостоятельно.
Как готовить предложение банку
Переговорная позиция сильнее, когда она опирается на реалистичный денежный поток. Подготовьте несколько вариантов: временную отсрочку, изменение графика, продажу непрофильного актива, частичное погашение. Укажите подтверждённые источники поступлений и влияние предложенных условий на способность завершить действующие контракты. Обещание вернуть всё после неопределённой сделки обычно не даёт банку материала для решения.
Проверьте цену уступок. Новый залог за старый долг, личное поручительство и дополнительная комиссия могут существенно изменить положение компании и собственника. В кризисе обеспечение старого обязательства также требует оценки банкротных рисков. Подписание условий ради снятия давления на несколько дней не должно происходить без сравнения с последствиями дальнейшего неисполнения.
При наличии нескольких кредитных линий проверьте условия, связывающие нарушение одного договора с последствиями по другим. Требование по небольшому траншу иногда запускает более широкую договорную реакцию. В финансовой модели следует учесть не только уже предъявленную сумму, но и обоснованный риск аналогичных требований остальных банков. При этом не нужно заранее признавать любой заявленный банком эффект: каждое условие проверяется по тексту договора и фактам его применения. Такая работа позволяет подготовить согласованную позицию, а не давать разным кредиторам несовместимые обещания.
Почему нужен общий анализ финансового состояния
Досрочное требование способно сделать ранее исполнимый календарь платежей нереальным. Руководителю необходимо проверить основания статьи 9 Закона о банкротстве: что произойдёт с остальными кредиторами после расчёта с банком и возможно ли продолжать хозяйственную деятельность при взыскании на ключевое имущество. Переговоры с банком не заменяют этой оценки.
- Соберите кредитный пакет и документы об обеспечении.
- Восстановите историю платежей и направления уведомлений.
- Подготовьте собственный расчёт задолженности.
- Оцените влияние полного взыскания на действующие обязательства.
- Определите пределы уступок и подтверждённый источник каждого предложения.
Требование банка можно проверить до подписания нового соглашения. Разбор договора, расчёта и финансовой модели помогает отделить обоснованную задолженность от спорных начислений и выбрать переговорные условия, которые бизнес действительно способен исполнить.
Нормы и судебные разъяснения
- ГК РФ, статья 811: последствия нарушения договора займа
- ГК РФ, статья 821: отказ от предоставления кредита
- Статья 9 Закона о банкротстве: обязанность подать заявление
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.